
#coreweave
coreweave
11,066 vues
112 mentions
Populaire
Récents
·
--
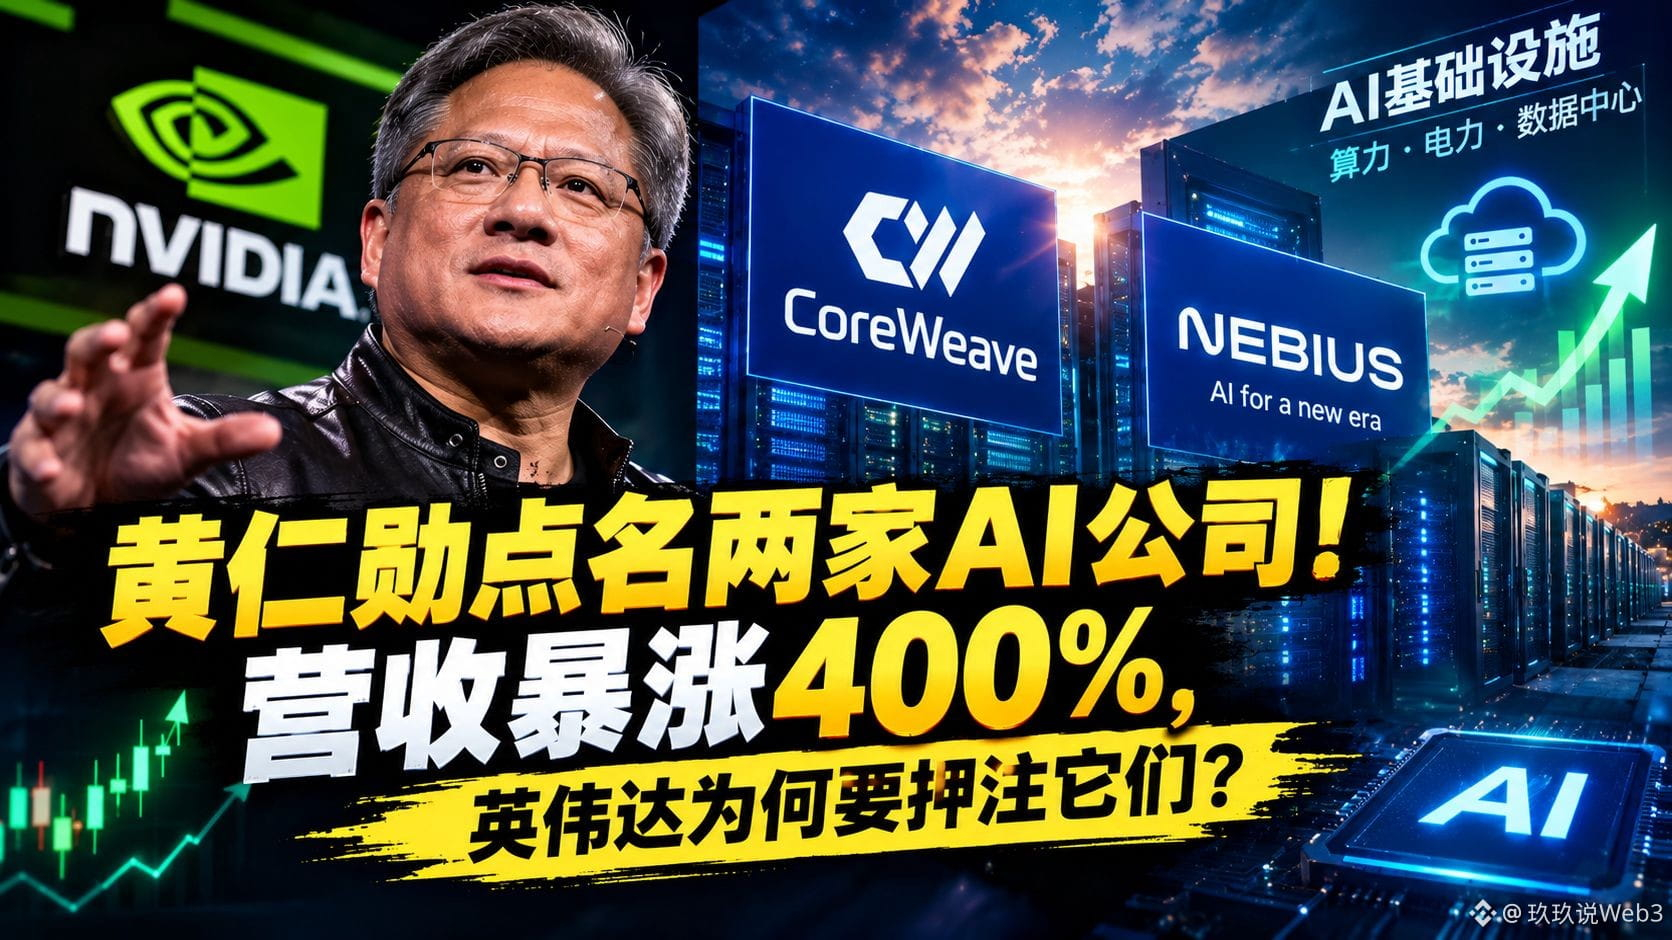
🚨 Huang Renxun désigne soudainement deux sociétés d’IA !
Le chiffre d’affaires explose de 400 % : pourquoi Nvidia veut parier sur elles ?🔥
Groupe : [点击进入玖玖的粉丝群](https://app.binance.com/uni-qr/YXXQJrPb)
Le PDG de Nvidia, Huang Renxun, lors du récent sommet technologique de Goldman Sachs, a fait l’éloge de CoreWeave et de Nebius en public, déclarant que les deux sociétés « font tout particulièrement du très bon travail ».
Pourquoi cet événement mérite-t-il d’être suivi ?
Parce qu’aujourd’hui, le véritable goulot d’étranglement de l’industrie de l’IA n’est peut-être déjà plus seulement les puces.⚡
Huang Renxun estime qu’avec la demande en IA qui continue d’exploser, le terrain, l’électricité, les centres de données et les infrastructures de calcul deviennent les nouvelles contraintes. En d’autres termes, Nvidia ne fait que franchir la première étape en vendant des GPU : la clé, c’est qui parviendra à installer ces GPU dans les centres de données, à les connecter au réseau électrique et à fournir rapidement de la puissance de calcul. C’est alors que cette entreprise pourrait devenir un acteur majeur de la prochaine phase de l’infrastructure de l’IA.
Commençons par CoreWeave.
Son chiffre d’affaires du deuxième trimestre atteint 2,58 milliards de dollars, en hausse de 112 % d’une année sur l’autre. Dans le même temps, le carnet de commandes accumulé s’élève déjà à environ 104 milliards de dollars. Ce chiffre est tout simplement énorme.📈 Mais il ne faut pas non plus ignorer l’autre face des choses : la dette de CoreWeave est d’environ 33,8 milliards de dollars, et au deuxième trimestre, elle enregistre encore une perte nette de 626 millions de dollars. De plus, ses dépenses d’investissement (capex) pour l’année devraient atteindre entre 35 et 39 milliards de dollars. Donc, cela ressemble davantage à une « machine de puissance de calcul IA » en expansion très rapide — une croissance impressionnante, mais aussi une pression financière considérable.
Passons à Nebius : l’histoire est un peu différente.
Le chiffre d’affaires du deuxième trimestre atteint 582 millions de dollars, soit une hausse vertigineuse de 454 % sur un an. Après ajustement de l’activité cloud IA, la marge bénéficiaire EBITDA atteint 50 %. La perte nette ajustée a aussi diminué de 64 % sur un an.
Et surtout, Nebius a déjà obtenu des engagements de collaboration en infrastructures de la part de grandes entreprises technologiques, dont Meta et Microsoft.
Nvidia a également investi environ 2 milliards de dollars dans chacune des deux sociétés.🏦
C’est en réalité un signal très clair :
Nvidia ne mise pas uniquement sur la demande de GPU, mais sur tout l’écosystème des infrastructures de calcul pour l’IA.
Si, dans les prochaines années, les modèles d’IA, les agents d’IA et les applications en entreprise continuent de croître à un rythme élevé, la demande en puissance de calcul pourrait largement dépasser la capacité que les fournisseurs cloud traditionnels peuvent fournir actuellement.
C’est aussi la raison pour laquelle des « nouveaux fournisseurs de cloud » comme CoreWeave et Nebius commencent à attirer l’attention du marché.
Cliquez sur l’avatar pour rejoindre le groupe de discussion de Jiuji 获取 stratégie quotidienne 🚀
#英伟达 #NVIDIA #CoreWeave
🚨 Huang Renxun désigne soudainement deux sociétés d’IA !
Le chiffre d’affaires explose de 400 % : pourquoi Nvidia veut parier sur elles ?🔥
Groupe : 点击进入玖玖的粉丝群
Le PDG de Nvidia, Huang Renxun, lors du récent sommet technologique de Goldman Sachs, a fait l’éloge de CoreWeave et de Nebius en public, déclarant que les deux sociétés « font tout particulièrement du très bon travail ».
Pourquoi cet événement mérite-t-il d’être suivi ?
Parce qu’aujourd’hui, le véritable goulot d’étranglement de l’industrie de l’IA n’est peut-être déjà plus seulement les puces.⚡
Huang Renxun estime qu’avec la demande en IA qui continue d’exploser, le terrain, l’électricité, les centres de données et les infrastructures de calcul deviennent les nouvelles contraintes. En d’autres termes, Nvidia ne fait que franchir la première étape en vendant des GPU : la clé, c’est qui parviendra à installer ces GPU dans les centres de données, à les connecter au réseau électrique et à fournir rapidement de la puissance de calcul. C’est alors que cette entreprise pourrait devenir un acteur majeur de la prochaine phase de l’infrastructure de l’IA.
Commençons par CoreWeave.
Son chiffre d’affaires du deuxième trimestre atteint 2,58 milliards de dollars, en hausse de 112 % d’une année sur l’autre. Dans le même temps, le carnet de commandes accumulé s’élève déjà à environ 104 milliards de dollars. Ce chiffre est tout simplement énorme.📈 Mais il ne faut pas non plus ignorer l’autre face des choses : la dette de CoreWeave est d’environ 33,8 milliards de dollars, et au deuxième trimestre, elle enregistre encore une perte nette de 626 millions de dollars. De plus, ses dépenses d’investissement (capex) pour l’année devraient atteindre entre 35 et 39 milliards de dollars. Donc, cela ressemble davantage à une « machine de puissance de calcul IA » en expansion très rapide — une croissance impressionnante, mais aussi une pression financière considérable.
Passons à Nebius : l’histoire est un peu différente.
Le chiffre d’affaires du deuxième trimestre atteint 582 millions de dollars, soit une hausse vertigineuse de 454 % sur un an. Après ajustement de l’activité cloud IA, la marge bénéficiaire EBITDA atteint 50 %. La perte nette ajustée a aussi diminué de 64 % sur un an.
Et surtout, Nebius a déjà obtenu des engagements de collaboration en infrastructures de la part de grandes entreprises technologiques, dont Meta et Microsoft.
Nvidia a également investi environ 2 milliards de dollars dans chacune des deux sociétés.🏦
C’est en réalité un signal très clair :
Nvidia ne mise pas uniquement sur la demande de GPU, mais sur tout l’écosystème des infrastructures de calcul pour l’IA.
Si, dans les prochaines années, les modèles d’IA, les agents d’IA et les applications en entreprise continuent de croître à un rythme élevé, la demande en puissance de calcul pourrait largement dépasser la capacité que les fournisseurs cloud traditionnels peuvent fournir actuellement.
C’est aussi la raison pour laquelle des « nouveaux fournisseurs de cloud » comme CoreWeave et Nebius commencent à attirer l’attention du marché.
Cliquez sur l’avatar pour rejoindre le groupe de discussion de Jiuji 获取 stratégie quotidienne 🚀
#英伟达 #NVIDIA #CoreWeave
Le chiffre d’affaires explose de 400 % : pourquoi Nvidia veut parier sur elles ?🔥
Groupe : 点击进入玖玖的粉丝群
Le PDG de Nvidia, Huang Renxun, lors du récent sommet technologique de Goldman Sachs, a fait l’éloge de CoreWeave et de Nebius en public, déclarant que les deux sociétés « font tout particulièrement du très bon travail ».
Pourquoi cet événement mérite-t-il d’être suivi ?
Parce qu’aujourd’hui, le véritable goulot d’étranglement de l’industrie de l’IA n’est peut-être déjà plus seulement les puces.⚡
Huang Renxun estime qu’avec la demande en IA qui continue d’exploser, le terrain, l’électricité, les centres de données et les infrastructures de calcul deviennent les nouvelles contraintes. En d’autres termes, Nvidia ne fait que franchir la première étape en vendant des GPU : la clé, c’est qui parviendra à installer ces GPU dans les centres de données, à les connecter au réseau électrique et à fournir rapidement de la puissance de calcul. C’est alors que cette entreprise pourrait devenir un acteur majeur de la prochaine phase de l’infrastructure de l’IA.
Commençons par CoreWeave.
Son chiffre d’affaires du deuxième trimestre atteint 2,58 milliards de dollars, en hausse de 112 % d’une année sur l’autre. Dans le même temps, le carnet de commandes accumulé s’élève déjà à environ 104 milliards de dollars. Ce chiffre est tout simplement énorme.📈 Mais il ne faut pas non plus ignorer l’autre face des choses : la dette de CoreWeave est d’environ 33,8 milliards de dollars, et au deuxième trimestre, elle enregistre encore une perte nette de 626 millions de dollars. De plus, ses dépenses d’investissement (capex) pour l’année devraient atteindre entre 35 et 39 milliards de dollars. Donc, cela ressemble davantage à une « machine de puissance de calcul IA » en expansion très rapide — une croissance impressionnante, mais aussi une pression financière considérable.
Passons à Nebius : l’histoire est un peu différente.
Le chiffre d’affaires du deuxième trimestre atteint 582 millions de dollars, soit une hausse vertigineuse de 454 % sur un an. Après ajustement de l’activité cloud IA, la marge bénéficiaire EBITDA atteint 50 %. La perte nette ajustée a aussi diminué de 64 % sur un an.
Et surtout, Nebius a déjà obtenu des engagements de collaboration en infrastructures de la part de grandes entreprises technologiques, dont Meta et Microsoft.
Nvidia a également investi environ 2 milliards de dollars dans chacune des deux sociétés.🏦
C’est en réalité un signal très clair :
Nvidia ne mise pas uniquement sur la demande de GPU, mais sur tout l’écosystème des infrastructures de calcul pour l’IA.
Si, dans les prochaines années, les modèles d’IA, les agents d’IA et les applications en entreprise continuent de croître à un rythme élevé, la demande en puissance de calcul pourrait largement dépasser la capacité que les fournisseurs cloud traditionnels peuvent fournir actuellement.
C’est aussi la raison pour laquelle des « nouveaux fournisseurs de cloud » comme CoreWeave et Nebius commencent à attirer l’attention du marché.
Cliquez sur l’avatar pour rejoindre le groupe de discussion de Jiuji 获取 stratégie quotidienne 🚀
#英伟达 #NVIDIA #CoreWeave
10
·
--
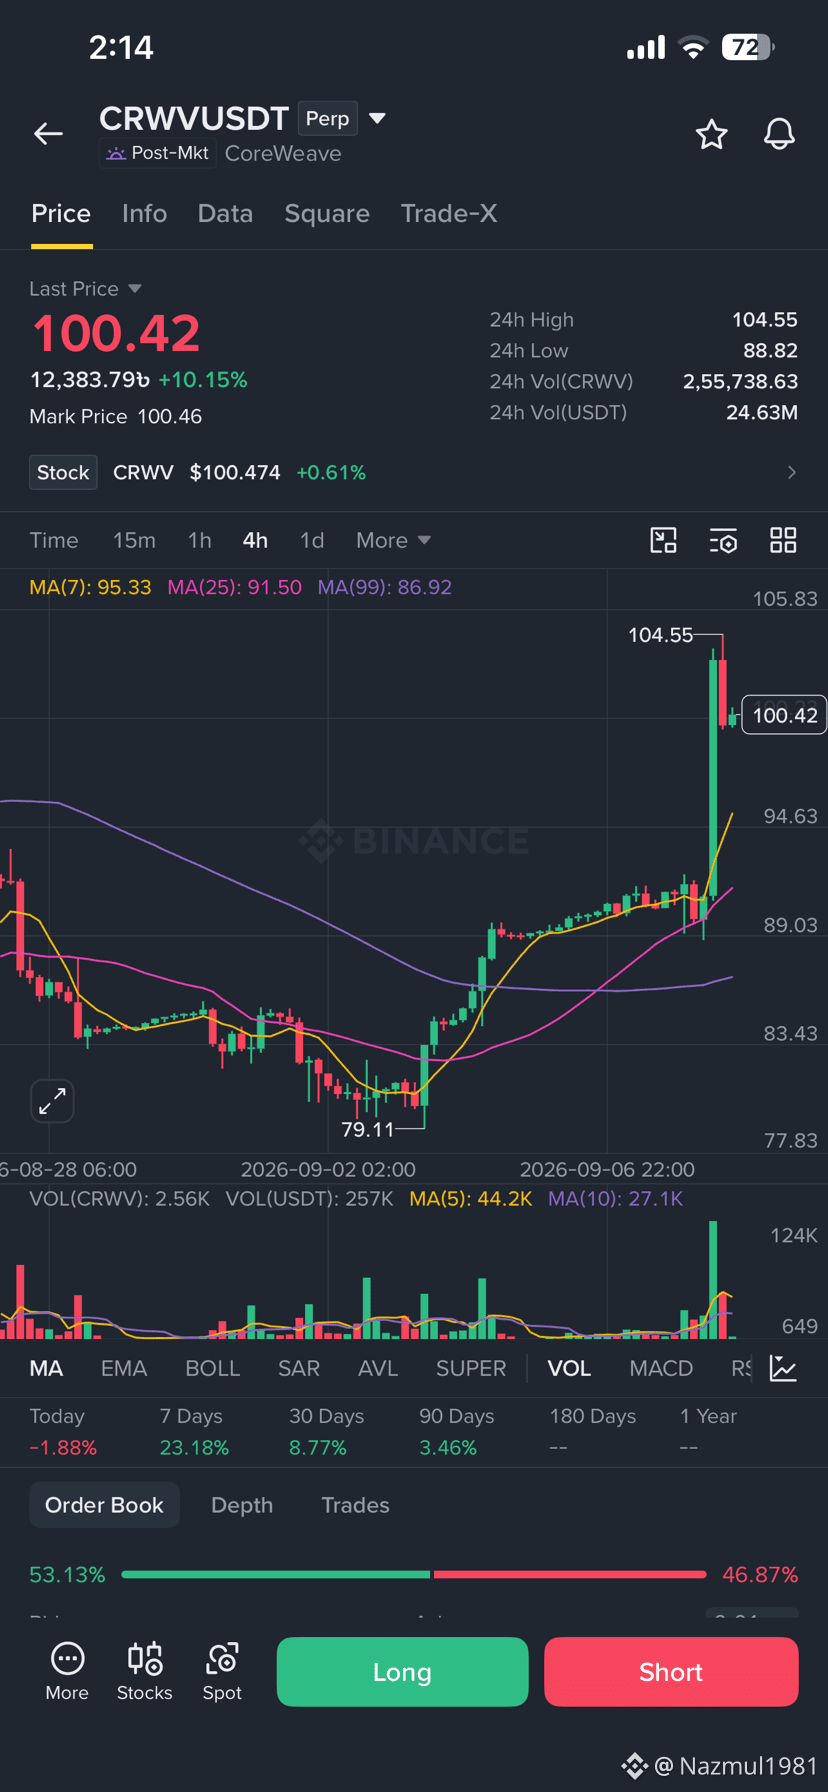
🔥 Configuration CRWV/USDT sur 4H
CRWV affiche une forte dynamique haussière : actuellement autour de 100,42 (+10,15%), avec un énorme pic de volume. Le prix reste au-dessus de la MA(7) 95,33, MA(25) 91,50 & MA(99) 86,92.
📌 Résistance : 104,55 → 106 → 110
📌 Support : 100 → 94,6 → 91,5
📈 Haussier : restez au-dessus de 100 et reprenez 104,55
⚠️ Une correction est possible après le fort breakout.
Forte dynamique, mais évitez de courir après le pic. Gérez le risque & faites vos recherches (DYOR).
#CRWV #CoreWeave #Crypto #Binance #Trading
{future}(CRWVUSDT)
🔥 Configuration CRWV/USDT sur 4H
CRWV affiche une forte dynamique haussière : actuellement autour de 100,42 (+10,15%), avec un énorme pic de volume. Le prix reste au-dessus de la MA(7) 95,33, MA(25) 91,50 & MA(99) 86,92.
📌 Résistance : 104,55 → 106 → 110
📌 Support : 100 → 94,6 → 91,5
📈 Haussier : restez au-dessus de 100 et reprenez 104,55
⚠️ Une correction est possible après le fort breakout.
Forte dynamique, mais évitez de courir après le pic. Gérez le risque & faites vos recherches (DYOR).
#CRWV #CoreWeave #Crypto #Binance #Trading
CRWV affiche une forte dynamique haussière : actuellement autour de 100,42 (+10,15%), avec un énorme pic de volume. Le prix reste au-dessus de la MA(7) 95,33, MA(25) 91,50 & MA(99) 86,92.
📌 Résistance : 104,55 → 106 → 110
📌 Support : 100 → 94,6 → 91,5
📈 Haussier : restez au-dessus de 100 et reprenez 104,55
⚠️ Une correction est possible après le fort breakout.
Forte dynamique, mais évitez de courir après le pic. Gérez le risque & faites vos recherches (DYOR).
#CRWV #CoreWeave #Crypto #Binance #Trading
11

💸 Augmentation des dépenses d’intérêts de CoreWeave à 640 millions de dollars
La société CoreWeave, fournisseur de premier plan d’infrastructures pour l’intelligence artificielle, a enregistré des dépenses d’intérêts de 640 millions de dollars. Cette hausse représente 2,4 fois celle de l’année précédente, mettant en lumière les pressions financières liées à l’expansion rapide de l’entreprise sur le marché de l’IA.
━━━━━━━━━━━━━━
📊 Impact : 📊 Moyen
🏷️ OTHER
#CoreWeave #AIInfrastructure #FinancialNews #TechCompany #MarketInsights
📰 Source : cryptobriefing.com
💸 Augmentation des dépenses d’intérêts de CoreWeave à 640 millions de dollars
La société CoreWeave, fournisseur de premier plan d’infrastructures pour l’intelligence artificielle, a enregistré des dépenses d’intérêts de 640 millions de dollars. Cette hausse représente 2,4 fois celle de l’année précédente, mettant en lumière les pressions financières liées à l’expansion rapide de l’entreprise sur le marché de l’IA.
━━━━━━━━━━━━━━
📊 Impact : 📊 Moyen
🏷️ OTHER
#CoreWeave #AIInfrastructure #FinancialNews #TechCompany #MarketInsights
📰 Source : cryptobriefing.com
La société CoreWeave, fournisseur de premier plan d’infrastructures pour l’intelligence artificielle, a enregistré des dépenses d’intérêts de 640 millions de dollars. Cette hausse représente 2,4 fois celle de l’année précédente, mettant en lumière les pressions financières liées à l’expansion rapide de l’entreprise sur le marché de l’IA.
━━━━━━━━━━━━━━
📊 Impact : 📊 Moyen
🏷️ OTHER
#CoreWeave #AIInfrastructure #FinancialNews #TechCompany #MarketInsights
📰 Source : cryptobriefing.com
2


·
--
Le marché a fait volte-face sur la tarification de la réunion de septembre après le vendredi dernier. On parlait initialement de savoir si la banque centrale allait baisser les taux; maintenant, on se demande s’il va au contraire augmenter. Les données sur l’emploi dépassent largement les attentes. Il y a eu l’indice PPI jeudi, puis l’indice CPI vendredi : ces deux indicateurs ont directement précédé la réunion. Cette semaine, pas de résultats d’entreprises vraiment marquants; les taux d’intérêt sont l’unique fil conducteur.
Sur le marché des futures de taux, la probabilité d’une hausse en septembre est actuellement ramenée à environ 60%. Aujourd’hui, jour férié aux États-Unis (Labor Day), le marché est fermé : du côté de $CRWVB , le cours suivi correspond en gros à la prolongation de celui du vendredi dernier, sans signal particulier. Il se trouve que c’est le bon moment pour ressortir les comptes de CoreWeave et les relire en détail.
À l’origine, l’entreprise exploitait des fermes minières pour l’extraction d’Ethereum. Aujourd’hui, son activité consiste à assembler les cartes NVIDIA en clusters et à les louer. Sur la liste des clients figurent OpenAI, Meta, Anthropic et Google. D’ici fin juin, la réserve de contrats s’élevait à environ 1040 milliards de dollars. Côté demande, il n’y a guère de quoi débattre.
Le problème, c’est la manière dont ces cartes ont été rachetées.
À la fin du T2, sur son bilan, la dette avec recours et sans recours totalisait environ 35,1 milliards de dollars. Sur le même trimestre, la charge d’intérêts nette s’établit à 640 millions. Dans les orientations pour le T3 communiquées par la société, les charges d’intérêts devraient atteindre 860 à 940 millions, tandis que le résultat opérationnel ajusté—dans la même communication—est de 200 à 260 millions. Rien que les intérêts représentent trois à quatre fois le résultat opérationnel : ce n’est pas un ratio particulièrement choquant sur un seul trimestre, il est resté comme ça en permanence.
Sur l’ensemble de l’année, le ratio devient encore plus frappant. L’orientation de capex donnée par la direction est de 35 à 39 milliards de dollars, tandis que l’orientation de revenus pour la même année ne représente qu’un peu plus d’un tiers de ce montant; l’écart est entièrement comblé par du financement. Les intérêts que CoreWeave verse chaque trimestre sont de l’argent bien réel : la variation des taux se répercute directement sur son compte de résultat, sans devoir attendre une modélisation d’évaluation.
Quand les hausses de taux lui tombent dessus, ce que je pensais initialement, c’était l’impact sur la valorisation. L’annonce du nouveau prêt du 10 août a changé cette intuition : désormais, le sujet se joue dans la structure du passif, quelque chose de plus “dur”.
Il s’agit d’un prêt à terme à tirage différé de 2,6 milliards de dollars, tarifé à SOFR + 550 points de base, avec une durée d’environ cinq ans. Dans l’annonce elle-même, il est indiqué que, derrière cet argent, la durée moyenne des contrats clients correspondants est d’environ trois ans.
Côté actifs : échéance dans trois ans; côté passifs : remboursement complet au bout de cinq ans. Les deux années laissées “dans le vide” doivent être couvertes soit par des renouvellements, soit par de nouveaux clients. Quand le contexte est favorable, ce n’est pas un vrai problème : les cartes sont un bien rare, et les renouvellements passent par une file d’attente. Mais si le rythme de la demande se modifie, ces deux années deviennent une exposition.
La manière dont l’entreprise explique ce financement, et la lecture des clauses, racontent deux histoires différentes. Lors de l’appel téléphonique avec les investisseurs, le PDG dit que cette structure permet à l’entreprise de capter des clients d’entreprise qui ne veulent signer que pour deux à trois ans : cela ressemble à l’ouverture d’un nouveau marché. L’analyste d’USTrualt (Truist) Arvind Ramnani a fourni des raisons haussières fin août, et son point d’atterrissage est justement les contrats à long terme. Il estime que l’augmentation des prix se répercutera d’abord dans les contrats clients, et que la hausse des coûts côté NVIDIA ne se manifestera que lorsque les machines expédiées au début de l’an prochain arriveront sur le marché. Entre-temps, la marge brute de contribution liée aux contrats à long terme sera nettement rehaussée.
L’entreprise ouvre une brèche pour des contrats de plus courte durée, mais la logique haussière repose sur la marge brute des contrats à long terme. Ces deux choses peuvent coexister, mais elles renvoient à deux types de business différents.
Quant à la façon dont cette ligne de taux d’intérêt “pénètre” réellement, le CFO a lui-même donné des repères. Il a dit que l’an passé, le coût moyen pondéré de la dette a été abaissé d’environ 300 points de base. En se basant sur la taille de la dette à la fin de chaque trimestre, cela revient à économiser environ 1,1 milliard de dollars d’intérêts sur un an. Ces 300 points de base proviennent de l’amélioration des conditions de crédit et de l’ouverture de canaux de financement, et non du taux de référence. En inversant ce raisonnement : à volume de dette identique, pour chaque hausse de 25 points de base du taux de référence, les intérêts supplémentaires sur un an approchent près de 100 millions de dollars. Après deux à trois hausses de taux, la part que la direction a péniblement économisée risque d’être engloutie en grande partie.
Donc si cette vague de hausses entre réellement dans le scénario, la première chose que le marché devra recalculer, c’est la capacité de refinancement de CoreWeave et la courbe du coût du financement; le ratio cours/bénéfices viendra ensuite. Côté demande, je n’ai aucun doute : les quatre plus grandes sociétés de modèles ont signé, et ce type de commandes ne peut pas être “dessiné” en imagination. Ce qui me fait douter, c’est que, dans un environnement où emprunter devient plus cher, l’écart de trois ans vers cinq ans, au lieu d’être un simple arrangement technique, ne devienne une vraie difficulté.
Des éléments pour renverser ce point de vue seront connus cette semaine. Si le PPI de jeudi et le CPI de vendredi se refroidissent tous les deux, et si les paris sur les hausses retombent à moins de 40%, alors tout le stress test présenté plus haut doit être fortement réduit. À l’inverse, si les deux indicateurs sont plutôt chauds, la réunion de la semaine prochaine affichera cette logique sur la table.
Pour une société d’IA “heavy asset” dont la réserve de contrats est si grande, le chiffre a tendance à endormir la vigilance. Le prochain rapport, à la sortie de #CoreWeave , sera l’occasion de vérifier si l’écart entre la charge d’intérêts et le résultat opérationnel ajusté continue de se creuser. Cet écart, plus que la hausse du backlog, permet de mieux juger jusqu’à quelle année l’entreprise peut tenir.
Le marché a fait volte-face sur la tarification de la réunion de septembre après le vendredi dernier. On parlait initialement de savoir si la banque centrale allait baisser les taux; maintenant, on se demande s’il va au contraire augmenter. Les données sur l’emploi dépassent largement les attentes. Il y a eu l’indice PPI jeudi, puis l’indice CPI vendredi : ces deux indicateurs ont directement précédé la réunion. Cette semaine, pas de résultats d’entreprises vraiment marquants; les taux d’intérêt sont l’unique fil conducteur.
Sur le marché des futures de taux, la probabilité d’une hausse en septembre est actuellement ramenée à environ 60%. Aujourd’hui, jour férié aux États-Unis (Labor Day), le marché est fermé : du côté de $CRWVB , le cours suivi correspond en gros à la prolongation de celui du vendredi dernier, sans signal particulier. Il se trouve que c’est le bon moment pour ressortir les comptes de CoreWeave et les relire en détail.
À l’origine, l’entreprise exploitait des fermes minières pour l’extraction d’Ethereum. Aujourd’hui, son activité consiste à assembler les cartes NVIDIA en clusters et à les louer. Sur la liste des clients figurent OpenAI, Meta, Anthropic et Google. D’ici fin juin, la réserve de contrats s’élevait à environ 1040 milliards de dollars. Côté demande, il n’y a guère de quoi débattre.
Le problème, c’est la manière dont ces cartes ont été rachetées.
À la fin du T2, sur son bilan, la dette avec recours et sans recours totalisait environ 35,1 milliards de dollars. Sur le même trimestre, la charge d’intérêts nette s’établit à 640 millions. Dans les orientations pour le T3 communiquées par la société, les charges d’intérêts devraient atteindre 860 à 940 millions, tandis que le résultat opérationnel ajusté—dans la même communication—est de 200 à 260 millions. Rien que les intérêts représentent trois à quatre fois le résultat opérationnel : ce n’est pas un ratio particulièrement choquant sur un seul trimestre, il est resté comme ça en permanence.
Sur l’ensemble de l’année, le ratio devient encore plus frappant. L’orientation de capex donnée par la direction est de 35 à 39 milliards de dollars, tandis que l’orientation de revenus pour la même année ne représente qu’un peu plus d’un tiers de ce montant; l’écart est entièrement comblé par du financement. Les intérêts que CoreWeave verse chaque trimestre sont de l’argent bien réel : la variation des taux se répercute directement sur son compte de résultat, sans devoir attendre une modélisation d’évaluation.
Quand les hausses de taux lui tombent dessus, ce que je pensais initialement, c’était l’impact sur la valorisation. L’annonce du nouveau prêt du 10 août a changé cette intuition : désormais, le sujet se joue dans la structure du passif, quelque chose de plus “dur”.
Il s’agit d’un prêt à terme à tirage différé de 2,6 milliards de dollars, tarifé à SOFR + 550 points de base, avec une durée d’environ cinq ans. Dans l’annonce elle-même, il est indiqué que, derrière cet argent, la durée moyenne des contrats clients correspondants est d’environ trois ans.
Côté actifs : échéance dans trois ans; côté passifs : remboursement complet au bout de cinq ans. Les deux années laissées “dans le vide” doivent être couvertes soit par des renouvellements, soit par de nouveaux clients. Quand le contexte est favorable, ce n’est pas un vrai problème : les cartes sont un bien rare, et les renouvellements passent par une file d’attente. Mais si le rythme de la demande se modifie, ces deux années deviennent une exposition.
La manière dont l’entreprise explique ce financement, et la lecture des clauses, racontent deux histoires différentes. Lors de l’appel téléphonique avec les investisseurs, le PDG dit que cette structure permet à l’entreprise de capter des clients d’entreprise qui ne veulent signer que pour deux à trois ans : cela ressemble à l’ouverture d’un nouveau marché. L’analyste d’USTrualt (Truist) Arvind Ramnani a fourni des raisons haussières fin août, et son point d’atterrissage est justement les contrats à long terme. Il estime que l’augmentation des prix se répercutera d’abord dans les contrats clients, et que la hausse des coûts côté NVIDIA ne se manifestera que lorsque les machines expédiées au début de l’an prochain arriveront sur le marché. Entre-temps, la marge brute de contribution liée aux contrats à long terme sera nettement rehaussée.
L’entreprise ouvre une brèche pour des contrats de plus courte durée, mais la logique haussière repose sur la marge brute des contrats à long terme. Ces deux choses peuvent coexister, mais elles renvoient à deux types de business différents.
Quant à la façon dont cette ligne de taux d’intérêt “pénètre” réellement, le CFO a lui-même donné des repères. Il a dit que l’an passé, le coût moyen pondéré de la dette a été abaissé d’environ 300 points de base. En se basant sur la taille de la dette à la fin de chaque trimestre, cela revient à économiser environ 1,1 milliard de dollars d’intérêts sur un an. Ces 300 points de base proviennent de l’amélioration des conditions de crédit et de l’ouverture de canaux de financement, et non du taux de référence. En inversant ce raisonnement : à volume de dette identique, pour chaque hausse de 25 points de base du taux de référence, les intérêts supplémentaires sur un an approchent près de 100 millions de dollars. Après deux à trois hausses de taux, la part que la direction a péniblement économisée risque d’être engloutie en grande partie.
Donc si cette vague de hausses entre réellement dans le scénario, la première chose que le marché devra recalculer, c’est la capacité de refinancement de CoreWeave et la courbe du coût du financement; le ratio cours/bénéfices viendra ensuite. Côté demande, je n’ai aucun doute : les quatre plus grandes sociétés de modèles ont signé, et ce type de commandes ne peut pas être “dessiné” en imagination. Ce qui me fait douter, c’est que, dans un environnement où emprunter devient plus cher, l’écart de trois ans vers cinq ans, au lieu d’être un simple arrangement technique, ne devienne une vraie difficulté.
Des éléments pour renverser ce point de vue seront connus cette semaine. Si le PPI de jeudi et le CPI de vendredi se refroidissent tous les deux, et si les paris sur les hausses retombent à moins de 40%, alors tout le stress test présenté plus haut doit être fortement réduit. À l’inverse, si les deux indicateurs sont plutôt chauds, la réunion de la semaine prochaine affichera cette logique sur la table.
Pour une société d’IA “heavy asset” dont la réserve de contrats est si grande, le chiffre a tendance à endormir la vigilance. Le prochain rapport, à la sortie de #CoreWeave , sera l’occasion de vérifier si l’écart entre la charge d’intérêts et le résultat opérationnel ajusté continue de se creuser. Cet écart, plus que la hausse du backlog, permet de mieux juger jusqu’à quelle année l’entreprise peut tenir.
Sur le marché des futures de taux, la probabilité d’une hausse en septembre est actuellement ramenée à environ 60%. Aujourd’hui, jour férié aux États-Unis (Labor Day), le marché est fermé : du côté de $CRWVB , le cours suivi correspond en gros à la prolongation de celui du vendredi dernier, sans signal particulier. Il se trouve que c’est le bon moment pour ressortir les comptes de CoreWeave et les relire en détail.
À l’origine, l’entreprise exploitait des fermes minières pour l’extraction d’Ethereum. Aujourd’hui, son activité consiste à assembler les cartes NVIDIA en clusters et à les louer. Sur la liste des clients figurent OpenAI, Meta, Anthropic et Google. D’ici fin juin, la réserve de contrats s’élevait à environ 1040 milliards de dollars. Côté demande, il n’y a guère de quoi débattre.
Le problème, c’est la manière dont ces cartes ont été rachetées.
À la fin du T2, sur son bilan, la dette avec recours et sans recours totalisait environ 35,1 milliards de dollars. Sur le même trimestre, la charge d’intérêts nette s’établit à 640 millions. Dans les orientations pour le T3 communiquées par la société, les charges d’intérêts devraient atteindre 860 à 940 millions, tandis que le résultat opérationnel ajusté—dans la même communication—est de 200 à 260 millions. Rien que les intérêts représentent trois à quatre fois le résultat opérationnel : ce n’est pas un ratio particulièrement choquant sur un seul trimestre, il est resté comme ça en permanence.
Sur l’ensemble de l’année, le ratio devient encore plus frappant. L’orientation de capex donnée par la direction est de 35 à 39 milliards de dollars, tandis que l’orientation de revenus pour la même année ne représente qu’un peu plus d’un tiers de ce montant; l’écart est entièrement comblé par du financement. Les intérêts que CoreWeave verse chaque trimestre sont de l’argent bien réel : la variation des taux se répercute directement sur son compte de résultat, sans devoir attendre une modélisation d’évaluation.
Quand les hausses de taux lui tombent dessus, ce que je pensais initialement, c’était l’impact sur la valorisation. L’annonce du nouveau prêt du 10 août a changé cette intuition : désormais, le sujet se joue dans la structure du passif, quelque chose de plus “dur”.
Il s’agit d’un prêt à terme à tirage différé de 2,6 milliards de dollars, tarifé à SOFR + 550 points de base, avec une durée d’environ cinq ans. Dans l’annonce elle-même, il est indiqué que, derrière cet argent, la durée moyenne des contrats clients correspondants est d’environ trois ans.
Côté actifs : échéance dans trois ans; côté passifs : remboursement complet au bout de cinq ans. Les deux années laissées “dans le vide” doivent être couvertes soit par des renouvellements, soit par de nouveaux clients. Quand le contexte est favorable, ce n’est pas un vrai problème : les cartes sont un bien rare, et les renouvellements passent par une file d’attente. Mais si le rythme de la demande se modifie, ces deux années deviennent une exposition.
La manière dont l’entreprise explique ce financement, et la lecture des clauses, racontent deux histoires différentes. Lors de l’appel téléphonique avec les investisseurs, le PDG dit que cette structure permet à l’entreprise de capter des clients d’entreprise qui ne veulent signer que pour deux à trois ans : cela ressemble à l’ouverture d’un nouveau marché. L’analyste d’USTrualt (Truist) Arvind Ramnani a fourni des raisons haussières fin août, et son point d’atterrissage est justement les contrats à long terme. Il estime que l’augmentation des prix se répercutera d’abord dans les contrats clients, et que la hausse des coûts côté NVIDIA ne se manifestera que lorsque les machines expédiées au début de l’an prochain arriveront sur le marché. Entre-temps, la marge brute de contribution liée aux contrats à long terme sera nettement rehaussée.
L’entreprise ouvre une brèche pour des contrats de plus courte durée, mais la logique haussière repose sur la marge brute des contrats à long terme. Ces deux choses peuvent coexister, mais elles renvoient à deux types de business différents.
Quant à la façon dont cette ligne de taux d’intérêt “pénètre” réellement, le CFO a lui-même donné des repères. Il a dit que l’an passé, le coût moyen pondéré de la dette a été abaissé d’environ 300 points de base. En se basant sur la taille de la dette à la fin de chaque trimestre, cela revient à économiser environ 1,1 milliard de dollars d’intérêts sur un an. Ces 300 points de base proviennent de l’amélioration des conditions de crédit et de l’ouverture de canaux de financement, et non du taux de référence. En inversant ce raisonnement : à volume de dette identique, pour chaque hausse de 25 points de base du taux de référence, les intérêts supplémentaires sur un an approchent près de 100 millions de dollars. Après deux à trois hausses de taux, la part que la direction a péniblement économisée risque d’être engloutie en grande partie.
Donc si cette vague de hausses entre réellement dans le scénario, la première chose que le marché devra recalculer, c’est la capacité de refinancement de CoreWeave et la courbe du coût du financement; le ratio cours/bénéfices viendra ensuite. Côté demande, je n’ai aucun doute : les quatre plus grandes sociétés de modèles ont signé, et ce type de commandes ne peut pas être “dessiné” en imagination. Ce qui me fait douter, c’est que, dans un environnement où emprunter devient plus cher, l’écart de trois ans vers cinq ans, au lieu d’être un simple arrangement technique, ne devienne une vraie difficulté.
Des éléments pour renverser ce point de vue seront connus cette semaine. Si le PPI de jeudi et le CPI de vendredi se refroidissent tous les deux, et si les paris sur les hausses retombent à moins de 40%, alors tout le stress test présenté plus haut doit être fortement réduit. À l’inverse, si les deux indicateurs sont plutôt chauds, la réunion de la semaine prochaine affichera cette logique sur la table.
Pour une société d’IA “heavy asset” dont la réserve de contrats est si grande, le chiffre a tendance à endormir la vigilance. Le prochain rapport, à la sortie de #CoreWeave , sera l’occasion de vérifier si l’écart entre la charge d’intérêts et le résultat opérationnel ajusté continue de se creuser. Cet écart, plus que la hausse du backlog, permet de mieux juger jusqu’à quelle année l’entreprise peut tenir.
87
Tout le monde parle des tokens d’IA, mais personne
ne regarde le vrai goulot d’étranglement physique :
CoreWeave vient de faire un bond sur un énorme carnet de revenus de 104 milliards de dollars ! 🤯
La discussion autour du nouvel ETF néocloud de Yahoo Finance a mis CRWV sous les projecteurs, avec des revenus T2 qui atteignent 2,6 Md$ (en hausse de 112 % sur un an) et plus de 25 Md$ de nouveaux engagements clients au T3.
Pourquoi c’est important :
L’IA n’est pas juste du code : c’est du matériel lourd, des loyers de calcul et une énergie massive. Leur marge d’EBITDA ajusté de 59 % montre que l’échelle se transforme en levier opérationnel réel.
Le vrai défi à venir :
Transformer un carnet de 104 Md$ en flux de trésorerie effectifs. Les marchés vont suivre :
Accès aux GPU & disponibilité énergétique
Taux de financement & expansions
Concentration des clients
S’ils exécutent, le modèle “compute-rental” (location de calcul) gagne. Si le financement accuse du retard, le sentiment bascule vite.
#binancesquareofficial #BTCETH #CoreWeave #Neocloud #BinanceSquare
$CRWV
{future}(CRWVUSDT)
Où se trouve la vraie future du calcul pour l’IA ? Votez ci-dessous ! 👇
Tout le monde parle des tokens d’IA, mais personne
ne regarde le vrai goulot d’étranglement physique :
CoreWeave vient de faire un bond sur un énorme carnet de revenus de 104 milliards de dollars ! 🤯
La discussion autour du nouvel ETF néocloud de Yahoo Finance a mis CRWV sous les projecteurs, avec des revenus T2 qui atteignent 2,6 Md$ (en hausse de 112 % sur un an) et plus de 25 Md$ de nouveaux engagements clients au T3.
Pourquoi c’est important :
L’IA n’est pas juste du code : c’est du matériel lourd, des loyers de calcul et une énergie massive. Leur marge d’EBITDA ajusté de 59 % montre que l’échelle se transforme en levier opérationnel réel.
Le vrai défi à venir :
Transformer un carnet de 104 Md$ en flux de trésorerie effectifs. Les marchés vont suivre :
Accès aux GPU & disponibilité énergétique
Taux de financement & expansions
Concentration des clients
S’ils exécutent, le modèle “compute-rental” (location de calcul) gagne. Si le financement accuse du retard, le sentiment bascule vite.
#binancesquareofficial #BTCETH #CoreWeave #Neocloud #BinanceSquare
$CRWV
Où se trouve la vraie future du calcul pour l’IA ? Votez ci-dessous ! 👇
ne regarde le vrai goulot d’étranglement physique :
CoreWeave vient de faire un bond sur un énorme carnet de revenus de 104 milliards de dollars ! 🤯
La discussion autour du nouvel ETF néocloud de Yahoo Finance a mis CRWV sous les projecteurs, avec des revenus T2 qui atteignent 2,6 Md$ (en hausse de 112 % sur un an) et plus de 25 Md$ de nouveaux engagements clients au T3.
Pourquoi c’est important :
L’IA n’est pas juste du code : c’est du matériel lourd, des loyers de calcul et une énergie massive. Leur marge d’EBITDA ajusté de 59 % montre que l’échelle se transforme en levier opérationnel réel.
Le vrai défi à venir :
Transformer un carnet de 104 Md$ en flux de trésorerie effectifs. Les marchés vont suivre :
Accès aux GPU & disponibilité énergétique
Taux de financement & expansions
Concentration des clients
S’ils exécutent, le modèle “compute-rental” (location de calcul) gagne. Si le financement accuse du retard, le sentiment bascule vite.
#binancesquareofficial #BTCETH #CoreWeave #Neocloud #BinanceSquare
$CRWV
Où se trouve la vraie future du calcul pour l’IA ? Votez ci-dessous ! 👇
Traditional Cloud
100%
DePIN / Crypto AI
0%
1 Votes • Vote fermé
2
961
·
--
Haussier
CoreWeave : une opportunité de hausse solide ?
Les analystes de Truist estiment que l’action CoreWeave pourrait se rapprocher d’un point de faiblesse, malgré la hausse des coûts des puces.
Pari clé : le maintien d’une forte demande pour l’infrastructure d’IA et l’informatique en nuage pourrait compenser l’augmentation des coûts d’infrastructure.
L’IA reste un moteur majeur des actions des centres de données.
{future}(CRWVUSDT)
#CoreWeave #AI #Stocks #tech
CoreWeave : une opportunité de hausse solide ?
Les analystes de Truist estiment que l’action CoreWeave pourrait se rapprocher d’un point de faiblesse, malgré la hausse des coûts des puces.
Pari clé : le maintien d’une forte demande pour l’infrastructure d’IA et l’informatique en nuage pourrait compenser l’augmentation des coûts d’infrastructure.
L’IA reste un moteur majeur des actions des centres de données.
#CoreWeave #AI #Stocks #tech
Les analystes de Truist estiment que l’action CoreWeave pourrait se rapprocher d’un point de faiblesse, malgré la hausse des coûts des puces.
Pari clé : le maintien d’une forte demande pour l’infrastructure d’IA et l’informatique en nuage pourrait compenser l’augmentation des coûts d’infrastructure.
L’IA reste un moteur majeur des actions des centres de données.
#CoreWeave #AI #Stocks #tech
1
520
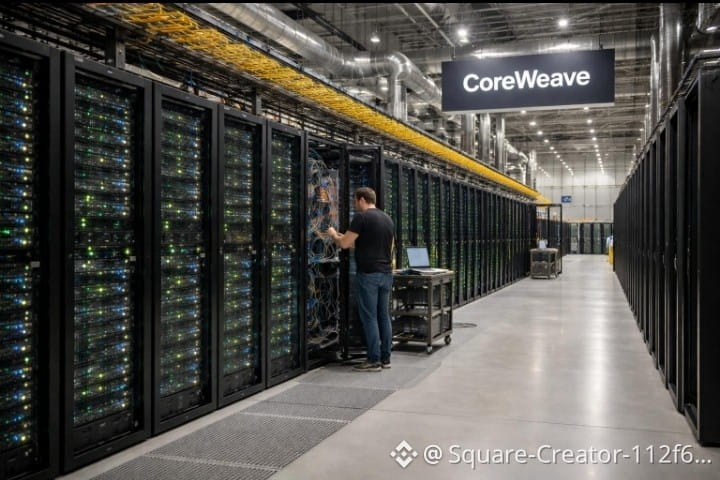
🇮🇩 CoreWeave s’étend en Asie avec des centres de données en Indonésie
La société CoreWeave, spécialisée dans les services d’informatique en nuage dédiés à l’intelligence artificielle, a annoncé son entrée sur le marché asiatique en créant de nouveaux centres de données en Indonésie. Cette démarche vise à répondre à la demande croissante de services d’informatique en nuage spécialisés dans la région.
━━━━━━━━━━━━━━
📊 Impact : 📈 élevé
🏷️ AUTRE
#CoreWeave #AI #CloudComputing #Indonesia #TechExpansion
📰 Source : cryptobriefing.com
🇮🇩 CoreWeave s’étend en Asie avec des centres de données en Indonésie
La société CoreWeave, spécialisée dans les services d’informatique en nuage dédiés à l’intelligence artificielle, a annoncé son entrée sur le marché asiatique en créant de nouveaux centres de données en Indonésie. Cette démarche vise à répondre à la demande croissante de services d’informatique en nuage spécialisés dans la région.
━━━━━━━━━━━━━━
📊 Impact : 📈 élevé
🏷️ AUTRE
#CoreWeave #AI #CloudComputing #Indonesia #TechExpansion
📰 Source : cryptobriefing.com
La société CoreWeave, spécialisée dans les services d’informatique en nuage dédiés à l’intelligence artificielle, a annoncé son entrée sur le marché asiatique en créant de nouveaux centres de données en Indonésie. Cette démarche vise à répondre à la demande croissante de services d’informatique en nuage spécialisés dans la région.
━━━━━━━━━━━━━━
📊 Impact : 📈 élevé
🏷️ AUTRE
#CoreWeave #AI #CloudComputing #Indonesia #TechExpansion
📰 Source : cryptobriefing.com
11

·
--
CoreWeave chute de 13% en une seule journée, et les valeurs liées au HPC ainsi qu’aux « nouvelles cloud » sont toutes dans le rouge.
L’étincelle vient d’une information relayée du côté de Meta : le marché commence à douter du fait que le rythme d’achats de puissance de calcul des très grands acteurs va ralentir. Dès que les perspectives de commandes du principal client sont révisées à la baisse, les actions « new cloud » dont la valorisation repose essentiellement sur le récit « puissance de calcul pour l’IA » auront un potentiel de repli plus important que ce qu’on imagine.
Mon avis : cette vague de baisse n’attaque pas les fondamentaux, mais l’écart entre les anticipations et la réalité. Les revenus de CoreWeave sont très concentrés sur quelques gros clients. Le risque de concentration des clients, personne ne l’aborde vraiment en période de marché haussier ; dès qu’il y a le moindre changement de vent, on encaisse de façon concentrée.
Et ce n’est pas sans lien avec le marché des cryptos : le sentiment autour du secteur « IA + Crypto » se transmet, dans une certaine mesure, le long de cette chaîne. À court terme, il est possible d’observer les flux de capitaux vers les jetons liés à la puissance de calcul : si l’humeur pessimiste des marchés traditionnels se propage, des actifs du type $TAO $RENDER pourraient d’abord subir une pression.
#AI算力 #CoreWeave #actions new cloud
CoreWeave chute de 13% en une seule journée, et les valeurs liées au HPC ainsi qu’aux « nouvelles cloud » sont toutes dans le rouge.
L’étincelle vient d’une information relayée du côté de Meta : le marché commence à douter du fait que le rythme d’achats de puissance de calcul des très grands acteurs va ralentir. Dès que les perspectives de commandes du principal client sont révisées à la baisse, les actions « new cloud » dont la valorisation repose essentiellement sur le récit « puissance de calcul pour l’IA » auront un potentiel de repli plus important que ce qu’on imagine.
Mon avis : cette vague de baisse n’attaque pas les fondamentaux, mais l’écart entre les anticipations et la réalité. Les revenus de CoreWeave sont très concentrés sur quelques gros clients. Le risque de concentration des clients, personne ne l’aborde vraiment en période de marché haussier ; dès qu’il y a le moindre changement de vent, on encaisse de façon concentrée.
Et ce n’est pas sans lien avec le marché des cryptos : le sentiment autour du secteur « IA + Crypto » se transmet, dans une certaine mesure, le long de cette chaîne. À court terme, il est possible d’observer les flux de capitaux vers les jetons liés à la puissance de calcul : si l’humeur pessimiste des marchés traditionnels se propage, des actifs du type $TAO $RENDER pourraient d’abord subir une pression.
#AI算力 #CoreWeave #actions new cloud
L’étincelle vient d’une information relayée du côté de Meta : le marché commence à douter du fait que le rythme d’achats de puissance de calcul des très grands acteurs va ralentir. Dès que les perspectives de commandes du principal client sont révisées à la baisse, les actions « new cloud » dont la valorisation repose essentiellement sur le récit « puissance de calcul pour l’IA » auront un potentiel de repli plus important que ce qu’on imagine.
Mon avis : cette vague de baisse n’attaque pas les fondamentaux, mais l’écart entre les anticipations et la réalité. Les revenus de CoreWeave sont très concentrés sur quelques gros clients. Le risque de concentration des clients, personne ne l’aborde vraiment en période de marché haussier ; dès qu’il y a le moindre changement de vent, on encaisse de façon concentrée.
Et ce n’est pas sans lien avec le marché des cryptos : le sentiment autour du secteur « IA + Crypto » se transmet, dans une certaine mesure, le long de cette chaîne. À court terme, il est possible d’observer les flux de capitaux vers les jetons liés à la puissance de calcul : si l’humeur pessimiste des marchés traditionnels se propage, des actifs du type $TAO $RENDER pourraient d’abord subir une pression.
#AI算力 #CoreWeave #actions new cloud
52
·
--
CoreWeave réalise des résultats au 2e trimestre au-delà des attentes : le cours de l’action bondit de 17 % en préouverture, entraînant directement un regain d’optimisme pour l’ensemble du secteur des logiciels. Nebius Group suit le mouvement avec +9,4 % : les valeurs liées aux capacités de calcul pour l’IA redeviennent une nouvelle fois le centre d’attention du marché.
Les points clés de ce rapport :
1. Les revenus et le carnet de commandes dépassent tous deux les attentes, confirmant une croissance réelle de la demande en capacités de calcul pour l’IA
2. La structure des grands clients et l’avancement de l’expansion des capacités sont salués par le marché, ce qui atténue les inquiétudes précédentes concernant les dépenses d’investissement
3. L’effet d’entraînement au niveau du secteur est évident : $CRWV et $NBIS progressent en même temps, et les capitaux reviennent sur la filière des logiciels liés à l’IA
À court terme, une configuration « résultats » offre souvent une marge de surperformance liée au sentiment de 1 à 3 jours, ce qui rend pertinent le suivi de la force de la tendance après l’augmentation des volumes. Mais il faut aussi noter qu’en cas de hausse importante en préouverture, la probabilité d’un repli après l’ouverture n’est pas négligeable : prudence avant de poursuivre à la hausse.
Sur le moyen à long terme, ce qui mérite davantage d’être suivi, c’est le rythme réel de concrétisation des offres et besoins en capacités de calcul GPU, ainsi que la demande côté inférence. La question de savoir si les résultats continueront de dépasser les attentes est le soutien fondamental à une tendance haussière du secteur.
#AI算力 #CoreWeave #Nebius
CoreWeave réalise des résultats au 2e trimestre au-delà des attentes : le cours de l’action bondit de 17 % en préouverture, entraînant directement un regain d’optimisme pour l’ensemble du secteur des logiciels. Nebius Group suit le mouvement avec +9,4 % : les valeurs liées aux capacités de calcul pour l’IA redeviennent une nouvelle fois le centre d’attention du marché.
Les points clés de ce rapport :
1. Les revenus et le carnet de commandes dépassent tous deux les attentes, confirmant une croissance réelle de la demande en capacités de calcul pour l’IA
2. La structure des grands clients et l’avancement de l’expansion des capacités sont salués par le marché, ce qui atténue les inquiétudes précédentes concernant les dépenses d’investissement
3. L’effet d’entraînement au niveau du secteur est évident : $CRWV et $NBIS progressent en même temps, et les capitaux reviennent sur la filière des logiciels liés à l’IA
À court terme, une configuration « résultats » offre souvent une marge de surperformance liée au sentiment de 1 à 3 jours, ce qui rend pertinent le suivi de la force de la tendance après l’augmentation des volumes. Mais il faut aussi noter qu’en cas de hausse importante en préouverture, la probabilité d’un repli après l’ouverture n’est pas négligeable : prudence avant de poursuivre à la hausse.
Sur le moyen à long terme, ce qui mérite davantage d’être suivi, c’est le rythme réel de concrétisation des offres et besoins en capacités de calcul GPU, ainsi que la demande côté inférence. La question de savoir si les résultats continueront de dépasser les attentes est le soutien fondamental à une tendance haussière du secteur.
#AI算力 #CoreWeave #Nebius
Les points clés de ce rapport :
1. Les revenus et le carnet de commandes dépassent tous deux les attentes, confirmant une croissance réelle de la demande en capacités de calcul pour l’IA
2. La structure des grands clients et l’avancement de l’expansion des capacités sont salués par le marché, ce qui atténue les inquiétudes précédentes concernant les dépenses d’investissement
3. L’effet d’entraînement au niveau du secteur est évident : $CRWV et $NBIS progressent en même temps, et les capitaux reviennent sur la filière des logiciels liés à l’IA
À court terme, une configuration « résultats » offre souvent une marge de surperformance liée au sentiment de 1 à 3 jours, ce qui rend pertinent le suivi de la force de la tendance après l’augmentation des volumes. Mais il faut aussi noter qu’en cas de hausse importante en préouverture, la probabilité d’un repli après l’ouverture n’est pas négligeable : prudence avant de poursuivre à la hausse.
Sur le moyen à long terme, ce qui mérite davantage d’être suivi, c’est le rythme réel de concrétisation des offres et besoins en capacités de calcul GPU, ainsi que la demande côté inférence. La question de savoir si les résultats continueront de dépasser les attentes est le soutien fondamental à une tendance haussière du secteur.
#AI算力 #CoreWeave #Nebius
159

CoreWeave chute de 13 %, les valeurs liées au HPC et aux nouveaux services cloud s’affaiblissent collectivement. L’étincelle vient d’une annonce de Meta qui a heurté le marché — celui-ci commence à réévaluer la logique de valorisation du secteur de la location de puissance de calcul pour l’IA.
Mon point de vue : ce repli n’est peut-être pas une mauvaise chose. Au cours de la dernière année, dès qu’un titre se voyait apposer l’étiquette « cloud IA », il pouvait être violemment suracheté par les capitaux, mais le rythme de concrétisation des flux de trésorerie est bien plus lent que celui du cours. Lorsque les grands groupes libèrent des signaux indiquant une construction en interne ou une marge négociée, l’espace de prime des intermédiaires se trouve comprimé.
L’analogie avec le marché des crypto-monnaies mérite aussi d’être surveillée : la thèse de la puissance de calcul on-chain et de la location décentralisée de GPU, qui suivait jusque-là la hausse des valeurs traditionnelles du HPC, subira probablement une pression sur le sentiment à court terme. Mais, sur une période plus longue, si le pouvoir de tarification du cloud traditionnel est réellement rogné, la puissance de calcul décentralisée bénéficie alors d’une fenêtre de différenciation supplémentaire.
Ne pas courir après la hausse, ne pas attraper les couteaux qui tombent — attendre que la structure se mette en place.
#CoreWeave #AI算力 #HPC
CoreWeave chute de 13 %, les valeurs liées au HPC et aux nouveaux services cloud s’affaiblissent collectivement. L’étincelle vient d’une annonce de Meta qui a heurté le marché — celui-ci commence à réévaluer la logique de valorisation du secteur de la location de puissance de calcul pour l’IA.
Mon point de vue : ce repli n’est peut-être pas une mauvaise chose. Au cours de la dernière année, dès qu’un titre se voyait apposer l’étiquette « cloud IA », il pouvait être violemment suracheté par les capitaux, mais le rythme de concrétisation des flux de trésorerie est bien plus lent que celui du cours. Lorsque les grands groupes libèrent des signaux indiquant une construction en interne ou une marge négociée, l’espace de prime des intermédiaires se trouve comprimé.
L’analogie avec le marché des crypto-monnaies mérite aussi d’être surveillée : la thèse de la puissance de calcul on-chain et de la location décentralisée de GPU, qui suivait jusque-là la hausse des valeurs traditionnelles du HPC, subira probablement une pression sur le sentiment à court terme. Mais, sur une période plus longue, si le pouvoir de tarification du cloud traditionnel est réellement rogné, la puissance de calcul décentralisée bénéficie alors d’une fenêtre de différenciation supplémentaire.
Ne pas courir après la hausse, ne pas attraper les couteaux qui tombent — attendre que la structure se mette en place.
#CoreWeave #AI算力 #HPC
Mon point de vue : ce repli n’est peut-être pas une mauvaise chose. Au cours de la dernière année, dès qu’un titre se voyait apposer l’étiquette « cloud IA », il pouvait être violemment suracheté par les capitaux, mais le rythme de concrétisation des flux de trésorerie est bien plus lent que celui du cours. Lorsque les grands groupes libèrent des signaux indiquant une construction en interne ou une marge négociée, l’espace de prime des intermédiaires se trouve comprimé.
L’analogie avec le marché des crypto-monnaies mérite aussi d’être surveillée : la thèse de la puissance de calcul on-chain et de la location décentralisée de GPU, qui suivait jusque-là la hausse des valeurs traditionnelles du HPC, subira probablement une pression sur le sentiment à court terme. Mais, sur une période plus longue, si le pouvoir de tarification du cloud traditionnel est réellement rogné, la puissance de calcul décentralisée bénéficie alors d’une fenêtre de différenciation supplémentaire.
Ne pas courir après la hausse, ne pas attraper les couteaux qui tombent — attendre que la structure se mette en place.
#CoreWeave #AI算力 #HPC
101
·
--
CoreWeave chute de 13 % en une nuit : l’ensemble des valeurs liées au HPC et aux nouvelles entreprises cloud s’affaiblissent, et l’étincelle vient d’informations relatives à Meta.
Le marché commence à revoir à la baisse la tarification du thème des capacités de calcul pour l’IA. Ces dernières semaines, ce type de titres a été recherché de manière excessive par les investisseurs, avec des valorisations qui ont “consommé” plusieurs années d’anticipations de demande en calcul. Tout élément négatif sera donc amplifié. Que montrent les informations de Meta ? La dépendance des méga clients aux services de cloud GPU tiers n’est pas une évidence intangible : si ces acteurs construisent leurs propres capacités ou ajustent leur rythme d’achat, l’histoire des “vendeurs d’eau” perdra en crédibilité.
L’enseignement vaut aussi pour le secteur crypto : le thème de la puissance de calcul on-chain et les projets décentralisés de GPU ont également profité de la même vague beta. Si les valeurs traditionnelles du HPC commencent à revenir vers des valorisations plus raisonnables, la logique de prime (l’excédent de valorisation) de ces tokens devra elle aussi être réévaluée. Ne prenez pas le récit de l’IA comme une “carte invincible” : les indicateurs durs, ce sont le cash-flow et la concentration des clients.
À court terme, surveiller si davantage de méga fabricants suivent des actions similaires : cela déterminera si cette baisse relève d’un “meurtre par l’émotion” ou d’une rupture logique.
#AI #HPC #CoreWeave
CoreWeave chute de 13 % en une nuit : l’ensemble des valeurs liées au HPC et aux nouvelles entreprises cloud s’affaiblissent, et l’étincelle vient d’informations relatives à Meta.
Le marché commence à revoir à la baisse la tarification du thème des capacités de calcul pour l’IA. Ces dernières semaines, ce type de titres a été recherché de manière excessive par les investisseurs, avec des valorisations qui ont “consommé” plusieurs années d’anticipations de demande en calcul. Tout élément négatif sera donc amplifié. Que montrent les informations de Meta ? La dépendance des méga clients aux services de cloud GPU tiers n’est pas une évidence intangible : si ces acteurs construisent leurs propres capacités ou ajustent leur rythme d’achat, l’histoire des “vendeurs d’eau” perdra en crédibilité.
L’enseignement vaut aussi pour le secteur crypto : le thème de la puissance de calcul on-chain et les projets décentralisés de GPU ont également profité de la même vague beta. Si les valeurs traditionnelles du HPC commencent à revenir vers des valorisations plus raisonnables, la logique de prime (l’excédent de valorisation) de ces tokens devra elle aussi être réévaluée. Ne prenez pas le récit de l’IA comme une “carte invincible” : les indicateurs durs, ce sont le cash-flow et la concentration des clients.
À court terme, surveiller si davantage de méga fabricants suivent des actions similaires : cela déterminera si cette baisse relève d’un “meurtre par l’émotion” ou d’une rupture logique.
#AI #HPC #CoreWeave
Le marché commence à revoir à la baisse la tarification du thème des capacités de calcul pour l’IA. Ces dernières semaines, ce type de titres a été recherché de manière excessive par les investisseurs, avec des valorisations qui ont “consommé” plusieurs années d’anticipations de demande en calcul. Tout élément négatif sera donc amplifié. Que montrent les informations de Meta ? La dépendance des méga clients aux services de cloud GPU tiers n’est pas une évidence intangible : si ces acteurs construisent leurs propres capacités ou ajustent leur rythme d’achat, l’histoire des “vendeurs d’eau” perdra en crédibilité.
L’enseignement vaut aussi pour le secteur crypto : le thème de la puissance de calcul on-chain et les projets décentralisés de GPU ont également profité de la même vague beta. Si les valeurs traditionnelles du HPC commencent à revenir vers des valorisations plus raisonnables, la logique de prime (l’excédent de valorisation) de ces tokens devra elle aussi être réévaluée. Ne prenez pas le récit de l’IA comme une “carte invincible” : les indicateurs durs, ce sont le cash-flow et la concentration des clients.
À court terme, surveiller si davantage de méga fabricants suivent des actions similaires : cela déterminera si cette baisse relève d’un “meurtre par l’émotion” ou d’une rupture logique.
#AI #HPC #CoreWeave
69
·
--
CoreWeave chute de 13% en une journée : les valeurs liées au HPC et aux notions de cloud émergent se replient collectivement, l’étincelle venant des toutes dernières évolutions de Meta.
La crainte du marché est en réalité assez simple : lorsque de très grands clients commencent à reconsidérer le calendrier des dépenses en calcul lié à l’IA, les sociétés de « nouveau cloud » fortement dépendantes d’un seul grand client voient leur logique de valorisation réévaluée instantanément. CoreWeave, par exemple, a été considérée au cours de la dernière année comme une pure bêta de l’infrastructure IA ; elle doit désormais affronter la réalité : la concentration des clients et le cycle de retour sur investissement des investissements en capital.
À noter : ce mouvement de correction n’est pas qu’une affaire d’émotion. Le secteur du HPC recule dans son ensemble, ce qui indique que le marché commence à remettre en question le récit selon lequel « l’IA manquera toujours de puissance de calcul » — au moins à court terme.
Pour l’industrie de la crypto, ce signal n’est pas anodin. Les filières DePIN et de calcul décentralisé ont toujours pris le point d’ancrage de la prime de valorisation élevée du cloud GPU centralisé. Si la valorisation des clouds traditionnels continue de se détendre, les piliers narratifs des projets de calcul on-chain risquent aussi d’être ébranlés.
Points d’observation à court terme : les prochains guidances de Meta en matière de dépenses d’investissement, la possible prise d’alignement des autres fournisseurs de cloud, et la revalorisation du label « infrastructure IA » sur le marché secondaire.
#AI算力 #CoreWeave #DePIN
CoreWeave chute de 13% en une journée : les valeurs liées au HPC et aux notions de cloud émergent se replient collectivement, l’étincelle venant des toutes dernières évolutions de Meta.
La crainte du marché est en réalité assez simple : lorsque de très grands clients commencent à reconsidérer le calendrier des dépenses en calcul lié à l’IA, les sociétés de « nouveau cloud » fortement dépendantes d’un seul grand client voient leur logique de valorisation réévaluée instantanément. CoreWeave, par exemple, a été considérée au cours de la dernière année comme une pure bêta de l’infrastructure IA ; elle doit désormais affronter la réalité : la concentration des clients et le cycle de retour sur investissement des investissements en capital.
À noter : ce mouvement de correction n’est pas qu’une affaire d’émotion. Le secteur du HPC recule dans son ensemble, ce qui indique que le marché commence à remettre en question le récit selon lequel « l’IA manquera toujours de puissance de calcul » — au moins à court terme.
Pour l’industrie de la crypto, ce signal n’est pas anodin. Les filières DePIN et de calcul décentralisé ont toujours pris le point d’ancrage de la prime de valorisation élevée du cloud GPU centralisé. Si la valorisation des clouds traditionnels continue de se détendre, les piliers narratifs des projets de calcul on-chain risquent aussi d’être ébranlés.
Points d’observation à court terme : les prochains guidances de Meta en matière de dépenses d’investissement, la possible prise d’alignement des autres fournisseurs de cloud, et la revalorisation du label « infrastructure IA » sur le marché secondaire.
#AI算力 #CoreWeave #DePIN
La crainte du marché est en réalité assez simple : lorsque de très grands clients commencent à reconsidérer le calendrier des dépenses en calcul lié à l’IA, les sociétés de « nouveau cloud » fortement dépendantes d’un seul grand client voient leur logique de valorisation réévaluée instantanément. CoreWeave, par exemple, a été considérée au cours de la dernière année comme une pure bêta de l’infrastructure IA ; elle doit désormais affronter la réalité : la concentration des clients et le cycle de retour sur investissement des investissements en capital.
À noter : ce mouvement de correction n’est pas qu’une affaire d’émotion. Le secteur du HPC recule dans son ensemble, ce qui indique que le marché commence à remettre en question le récit selon lequel « l’IA manquera toujours de puissance de calcul » — au moins à court terme.
Pour l’industrie de la crypto, ce signal n’est pas anodin. Les filières DePIN et de calcul décentralisé ont toujours pris le point d’ancrage de la prime de valorisation élevée du cloud GPU centralisé. Si la valorisation des clouds traditionnels continue de se détendre, les piliers narratifs des projets de calcul on-chain risquent aussi d’être ébranlés.
Points d’observation à court terme : les prochains guidances de Meta en matière de dépenses d’investissement, la possible prise d’alignement des autres fournisseurs de cloud, et la revalorisation du label « infrastructure IA » sur le marché secondaire.
#AI算力 #CoreWeave #DePIN
76
·
--
Haussier
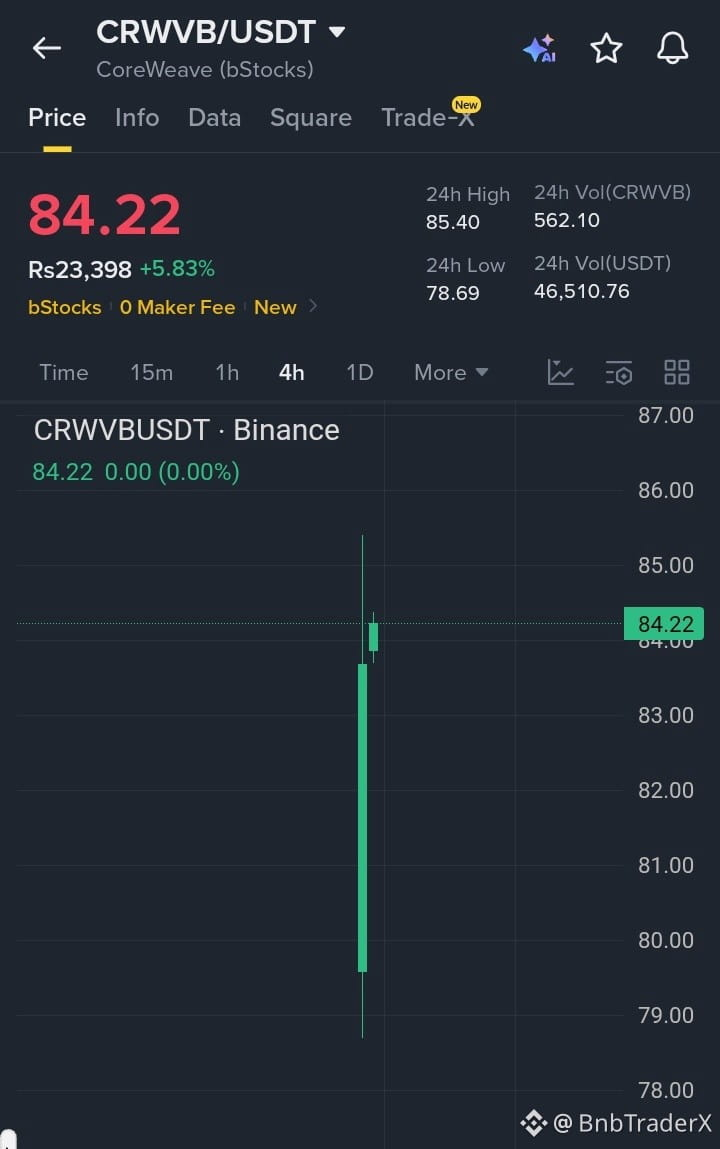
$CRWVB maintient une structure haussière solide après avoir repris des niveaux plus élevés avec une pression d’achat régulière. Le fait de rester au-dessus de la zone de support actuelle conserve un élan positif, et une cassure au-dessus du dernier sommet pourrait déclencher une nouvelle vague haussière.
Objectifs :
• 86,00 $
• 89,00 $
• 94,00 $
#CRWVB #CoreWeave #A #Stocks
{spot}(CRWVBUSDT)
$CRWVB maintient une structure haussière solide après avoir repris des niveaux plus élevés avec une pression d’achat régulière. Le fait de rester au-dessus de la zone de support actuelle conserve un élan positif, et une cassure au-dessus du dernier sommet pourrait déclencher une nouvelle vague haussière.
Objectifs :
• 86,00 $
• 89,00 $
• 94,00 $
#CRWVB #CoreWeave #A #Stocks
Objectifs :
• 86,00 $
• 89,00 $
• 94,00 $
#CRWVB #CoreWeave #A #Stocks
2
67
CoreWeave chute de 13% en une journée : les valeurs liées au HPC et aux nouveaux services cloud s’affaiblissent collectivement, la mèche ayant été allumée par une information relayée par Meta.
Le cœur des inquiétudes du marché est assez simple : lorsque le plus grand acheteur de puissance de calcul pour l’IA commence à être remis en question concernant le rythme des dépenses d’investissement, toute la logique d’évaluation de la chaîne de valeur « vendre des pelles » est réexaminée. Les entreprises comme CoreWeave, très endettées et fortement liées à de gros clients, sont les premières touchées.
Trois points à surveiller :
Premièrement, le récit autour de la puissance de calcul IA passe de « expansion irréfléchie » à « validation du ROI », avec une nouvelle revalorisation du risque lié à la concentration des clients ;
Deuxièmement, les hausses initiales sur les secteurs du cloud nouvelle génération et du HPC ont été trop importantes : le moindre changement de vent peut déclencher des prises de bénéfices ;
Troisièmement, ce repli constitue aussi un test de résistance pour le segment IA + DePIN du marché des crypto : les projets de calcul on-chain réussiront-ils à raconter une histoire réellement différenciante ? C’est ce qui déterminera s’ils peuvent sortir d’un cycle uniquement dépendant du marché et évoluer avec une dynamique propre.
À court terme, le sentiment reste plutôt prudent, mais si l’agitation provient uniquement d’un point isolé chez Meta et non d’un tournant sectoriel, la situation de survente pourrait au contraire offrir une fenêtre pour bâtir une stratégie sur des actifs de qualité.
#AI算力 #CoreWeave #DePIN
CoreWeave chute de 13% en une journée : les valeurs liées au HPC et aux nouveaux services cloud s’affaiblissent collectivement, la mèche ayant été allumée par une information relayée par Meta.
Le cœur des inquiétudes du marché est assez simple : lorsque le plus grand acheteur de puissance de calcul pour l’IA commence à être remis en question concernant le rythme des dépenses d’investissement, toute la logique d’évaluation de la chaîne de valeur « vendre des pelles » est réexaminée. Les entreprises comme CoreWeave, très endettées et fortement liées à de gros clients, sont les premières touchées.
Trois points à surveiller :
Premièrement, le récit autour de la puissance de calcul IA passe de « expansion irréfléchie » à « validation du ROI », avec une nouvelle revalorisation du risque lié à la concentration des clients ;
Deuxièmement, les hausses initiales sur les secteurs du cloud nouvelle génération et du HPC ont été trop importantes : le moindre changement de vent peut déclencher des prises de bénéfices ;
Troisièmement, ce repli constitue aussi un test de résistance pour le segment IA + DePIN du marché des crypto : les projets de calcul on-chain réussiront-ils à raconter une histoire réellement différenciante ? C’est ce qui déterminera s’ils peuvent sortir d’un cycle uniquement dépendant du marché et évoluer avec une dynamique propre.
À court terme, le sentiment reste plutôt prudent, mais si l’agitation provient uniquement d’un point isolé chez Meta et non d’un tournant sectoriel, la situation de survente pourrait au contraire offrir une fenêtre pour bâtir une stratégie sur des actifs de qualité.
#AI算力 #CoreWeave #DePIN
Le cœur des inquiétudes du marché est assez simple : lorsque le plus grand acheteur de puissance de calcul pour l’IA commence à être remis en question concernant le rythme des dépenses d’investissement, toute la logique d’évaluation de la chaîne de valeur « vendre des pelles » est réexaminée. Les entreprises comme CoreWeave, très endettées et fortement liées à de gros clients, sont les premières touchées.
Trois points à surveiller :
Premièrement, le récit autour de la puissance de calcul IA passe de « expansion irréfléchie » à « validation du ROI », avec une nouvelle revalorisation du risque lié à la concentration des clients ;
Deuxièmement, les hausses initiales sur les secteurs du cloud nouvelle génération et du HPC ont été trop importantes : le moindre changement de vent peut déclencher des prises de bénéfices ;
Troisièmement, ce repli constitue aussi un test de résistance pour le segment IA + DePIN du marché des crypto : les projets de calcul on-chain réussiront-ils à raconter une histoire réellement différenciante ? C’est ce qui déterminera s’ils peuvent sortir d’un cycle uniquement dépendant du marché et évoluer avec une dynamique propre.
À court terme, le sentiment reste plutôt prudent, mais si l’agitation provient uniquement d’un point isolé chez Meta et non d’un tournant sectoriel, la situation de survente pourrait au contraire offrir une fenêtre pour bâtir une stratégie sur des actifs de qualité.
#AI算力 #CoreWeave #DePIN
65
·
--
$CRWVB #CoreWeave #NewListing #TradingVolume
{spot}(CRWVBUSDT)
🚀 CRWVB/USDT – Nouvellement listé sur Binance
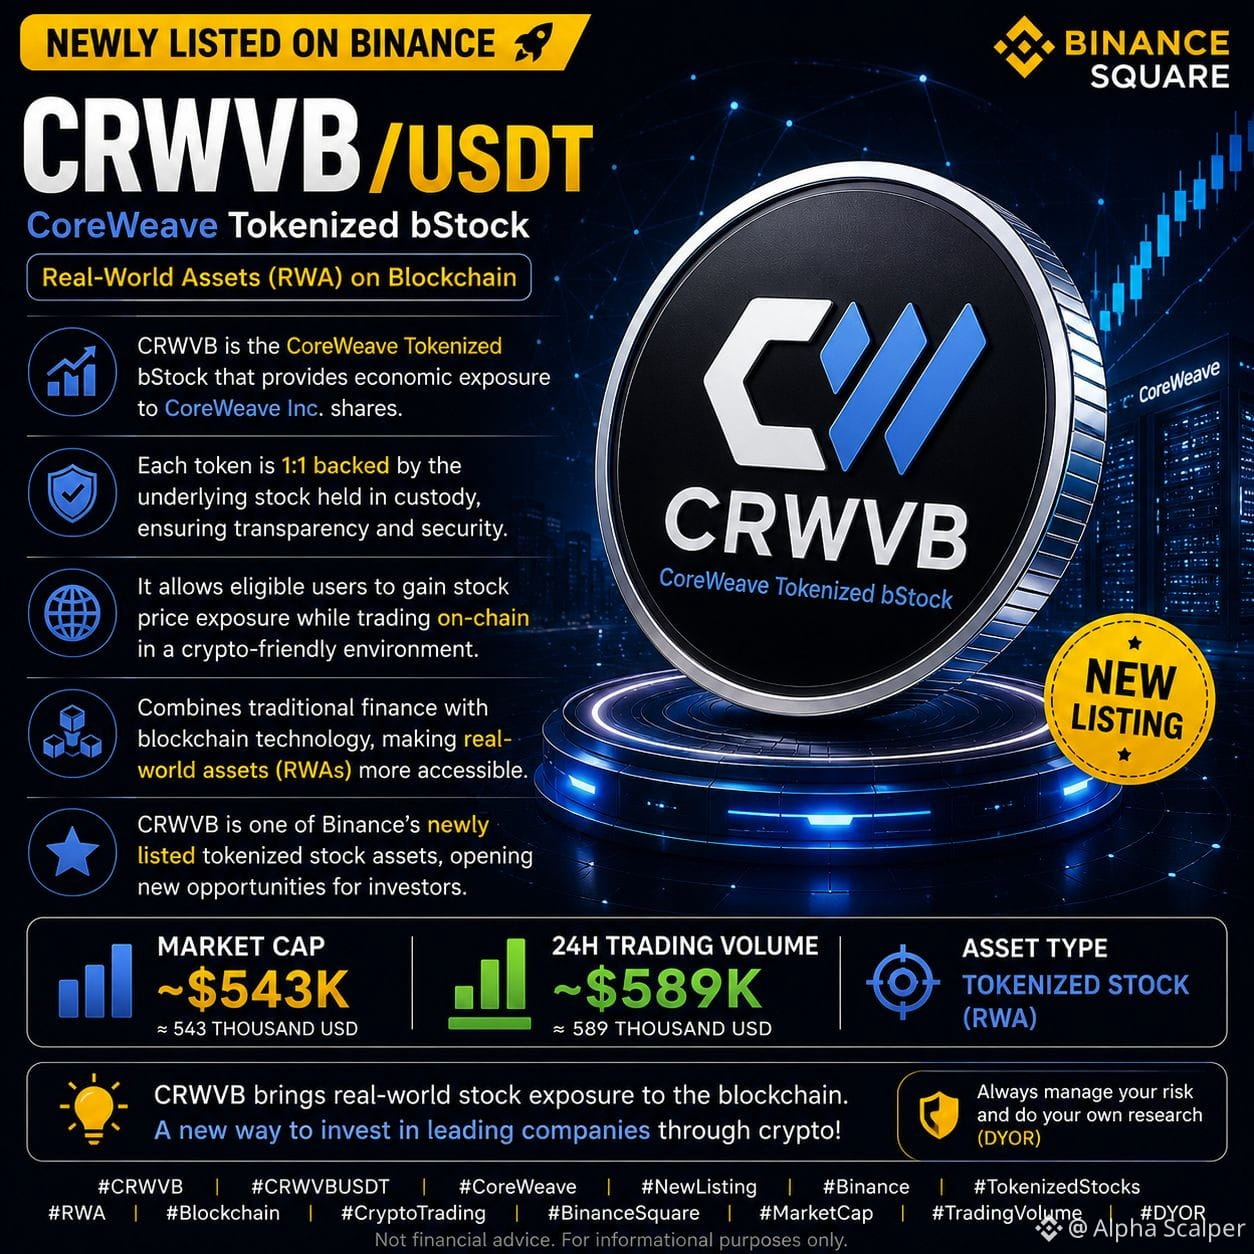
CRWVB est le CoreWeave Tokenized bStock, un jeton basé sur la blockchain qui offre une exposition économique aux actions de CoreWeave Inc. Chaque jeton est adossé 1:1 à l’action sous-jacente détenue en garde, permettant aux utilisateurs éligibles d’obtenir une exposition au cours de l’action tout en la négociant on-chain. Il combine la finance traditionnelle et la technologie blockchain, rendant les actifs du monde réel (RWA) accessibles dans un format compatible avec la cryptographie. CRWVB fait partie des nouveaux actifs de type « tokenized stock » listés par Binance, ce qui en fait un produit intéressant à suivre.
📊 Capitalisation boursière : ~543K$
📈 Volume de trading sur 24h : ~589K$
💡 En tant qu’actif nouvellement listé, CRWVB peut connaître une volatilité plus élevée. Utilisez toujours une gestion des risques appropriée et faites vos propres recherches (DYOR).
$CRWVB #CoreWeave #NewListing #TradingVolume
🚀 CRWVB/USDT – Nouvellement listé sur Binance
CRWVB est le CoreWeave Tokenized bStock, un jeton basé sur la blockchain qui offre une exposition économique aux actions de CoreWeave Inc. Chaque jeton est adossé 1:1 à l’action sous-jacente détenue en garde, permettant aux utilisateurs éligibles d’obtenir une exposition au cours de l’action tout en la négociant on-chain. Il combine la finance traditionnelle et la technologie blockchain, rendant les actifs du monde réel (RWA) accessibles dans un format compatible avec la cryptographie. CRWVB fait partie des nouveaux actifs de type « tokenized stock » listés par Binance, ce qui en fait un produit intéressant à suivre.
📊 Capitalisation boursière : ~543K$
📈 Volume de trading sur 24h : ~589K$
💡 En tant qu’actif nouvellement listé, CRWVB peut connaître une volatilité plus élevée. Utilisez toujours une gestion des risques appropriée et faites vos propres recherches (DYOR).
🚀 CRWVB/USDT – Nouvellement listé sur Binance
CRWVB est le CoreWeave Tokenized bStock, un jeton basé sur la blockchain qui offre une exposition économique aux actions de CoreWeave Inc. Chaque jeton est adossé 1:1 à l’action sous-jacente détenue en garde, permettant aux utilisateurs éligibles d’obtenir une exposition au cours de l’action tout en la négociant on-chain. Il combine la finance traditionnelle et la technologie blockchain, rendant les actifs du monde réel (RWA) accessibles dans un format compatible avec la cryptographie. CRWVB fait partie des nouveaux actifs de type « tokenized stock » listés par Binance, ce qui en fait un produit intéressant à suivre.
📊 Capitalisation boursière : ~543K$
📈 Volume de trading sur 24h : ~589K$
💡 En tant qu’actif nouvellement listé, CRWVB peut connaître une volatilité plus élevée. Utilisez toujours une gestion des risques appropriée et faites vos propres recherches (DYOR).
86

·
--
Haussier
🚀 $CRWV Accélération des bénéfices alors que la demande en IA propulse des revenus records :
CoreWeave ($CRWV ) émerge comme un grand bénéficiaire de la frénésie en pleine accélération des infrastructures IA.
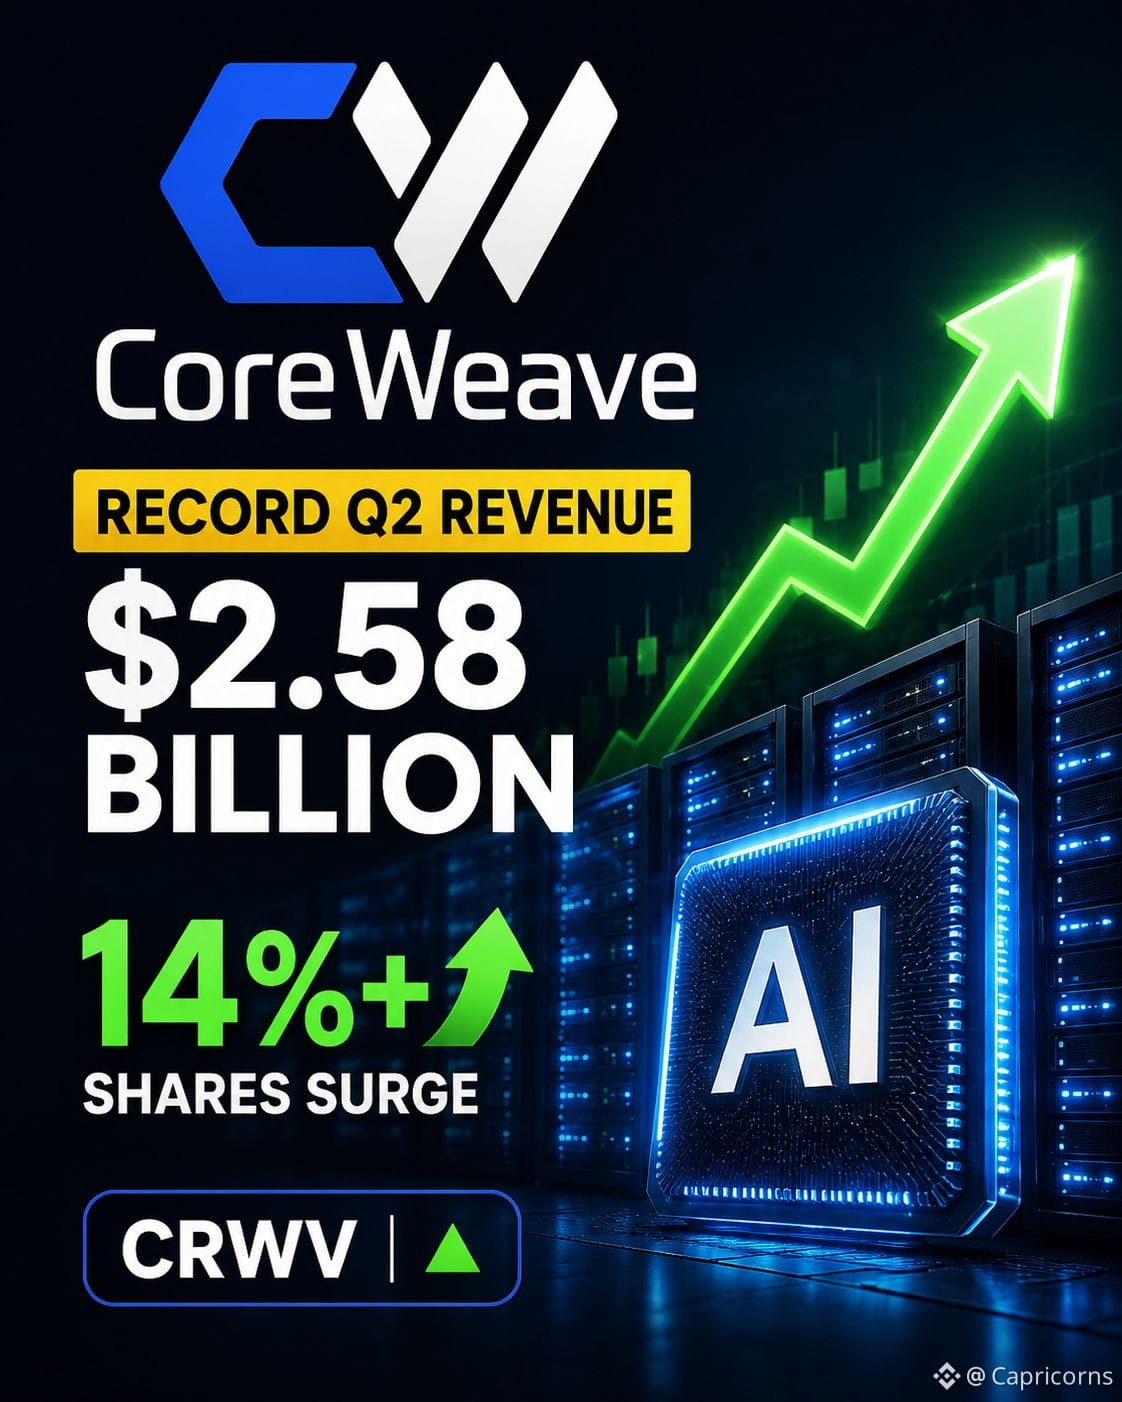
Le fournisseur de cloud axé sur l’IA a annoncé 2,58 milliards de dollars de revenus au T2 2026, soit une hausse d’environ 112 % d’une année sur l’autre, dépassant les attentes du marché. Son carnet de commandes en revenus a atteint environ 104,2 milliards de dollars, soulignant une forte demande à long terme en capacité de calcul pour l’IA.
La réaction des investisseurs a été immédiate :
Les actions CRWV ont bondi de plus de 14 % en séance étendue après la publication des résultats. La société a également relevé ses perspectives de revenus pour 2026 à 12,4–13,2 milliards de dollars et a augmenté son estimation de dépenses d’investissement (capex) à 35–39 milliards de dollars, tout en continuant d’étendre ses infrastructures IA.
Toutefois, le tableau n’est pas entièrement positif. CoreWeave a fait état d’une perte nette de 626 millions de dollars, soulignant le coût énorme de la montée en puissance des centres de données et de la capacité de calcul pour l’IA.
📊 Pourquoi c’est important pour la crypto ?
L’élément clé pour les investisseurs en actifs numériques est la concurrence croissante pour les GPU, l’électricité et la capacité des centres de données.
Les infrastructures IA attirent d’énormes quantités de capitaux, créant un thème d’investissement puissant qui recoupe de plus en plus les mêmes ressources de calcul et d’énergie que celles pertinentes pour le minage crypto et l’infrastructure blockchain.
La demande en IA s’accélère — mais ce transfert de capitaux deviendra-t-il un vent contraire durable pour la crypto, ou l’IA et la blockchain pourraient-elles, à terme, tirer profit du même boom d’infrastructures ?
#CoreWeave #CryptoNewss #topnews
🚀 $CRWV Accélération des bénéfices alors que la demande en IA propulse des revenus records :
CoreWeave ($CRWV ) émerge comme un grand bénéficiaire de la frénésie en pleine accélération des infrastructures IA.
Le fournisseur de cloud axé sur l’IA a annoncé 2,58 milliards de dollars de revenus au T2 2026, soit une hausse d’environ 112 % d’une année sur l’autre, dépassant les attentes du marché. Son carnet de commandes en revenus a atteint environ 104,2 milliards de dollars, soulignant une forte demande à long terme en capacité de calcul pour l’IA.
La réaction des investisseurs a été immédiate :
Les actions CRWV ont bondi de plus de 14 % en séance étendue après la publication des résultats. La société a également relevé ses perspectives de revenus pour 2026 à 12,4–13,2 milliards de dollars et a augmenté son estimation de dépenses d’investissement (capex) à 35–39 milliards de dollars, tout en continuant d’étendre ses infrastructures IA.
Toutefois, le tableau n’est pas entièrement positif. CoreWeave a fait état d’une perte nette de 626 millions de dollars, soulignant le coût énorme de la montée en puissance des centres de données et de la capacité de calcul pour l’IA.
📊 Pourquoi c’est important pour la crypto ?
L’élément clé pour les investisseurs en actifs numériques est la concurrence croissante pour les GPU, l’électricité et la capacité des centres de données.
Les infrastructures IA attirent d’énormes quantités de capitaux, créant un thème d’investissement puissant qui recoupe de plus en plus les mêmes ressources de calcul et d’énergie que celles pertinentes pour le minage crypto et l’infrastructure blockchain.
La demande en IA s’accélère — mais ce transfert de capitaux deviendra-t-il un vent contraire durable pour la crypto, ou l’IA et la blockchain pourraient-elles, à terme, tirer profit du même boom d’infrastructures ?
#CoreWeave #CryptoNewss #topnews
CoreWeave ($CRWV ) émerge comme un grand bénéficiaire de la frénésie en pleine accélération des infrastructures IA.
Le fournisseur de cloud axé sur l’IA a annoncé 2,58 milliards de dollars de revenus au T2 2026, soit une hausse d’environ 112 % d’une année sur l’autre, dépassant les attentes du marché. Son carnet de commandes en revenus a atteint environ 104,2 milliards de dollars, soulignant une forte demande à long terme en capacité de calcul pour l’IA.
La réaction des investisseurs a été immédiate :
Les actions CRWV ont bondi de plus de 14 % en séance étendue après la publication des résultats. La société a également relevé ses perspectives de revenus pour 2026 à 12,4–13,2 milliards de dollars et a augmenté son estimation de dépenses d’investissement (capex) à 35–39 milliards de dollars, tout en continuant d’étendre ses infrastructures IA.
Toutefois, le tableau n’est pas entièrement positif. CoreWeave a fait état d’une perte nette de 626 millions de dollars, soulignant le coût énorme de la montée en puissance des centres de données et de la capacité de calcul pour l’IA.
📊 Pourquoi c’est important pour la crypto ?
L’élément clé pour les investisseurs en actifs numériques est la concurrence croissante pour les GPU, l’électricité et la capacité des centres de données.
Les infrastructures IA attirent d’énormes quantités de capitaux, créant un thème d’investissement puissant qui recoupe de plus en plus les mêmes ressources de calcul et d’énergie que celles pertinentes pour le minage crypto et l’infrastructure blockchain.
La demande en IA s’accélère — mais ce transfert de capitaux deviendra-t-il un vent contraire durable pour la crypto, ou l’IA et la blockchain pourraient-elles, à terme, tirer profit du même boom d’infrastructures ?
#CoreWeave #CryptoNewss #topnews
138

CoreWeave chute en une seule journée de 13 %, les valeurs liées à l’informatique HPC et au thème des « nouvelles clouds » se replient collectivement ; l’étincelle initiale est un message connexe relayé par Meta.
Cette correction met en évidence plusieurs signaux à surveiller :
1) Le « risque du donneur d’ordres » dans le récit du calcul IA commence à émerger. Des fournisseurs de nouveaux clouds comme CoreWeave dépendent fortement du rythme des dépenses d’investissement de leurs principaux clients. Dès qu’un signal de ralentissement ou de négociation de la part de Meta ou de l’un des deux (Microsoft) se manifeste, la valorisation sera réévaluée.
2) Dans la hausse du secteur HPC, il y avait trop d’hypothèses de « croissance expansionnelle perpétuelle ». Une fois que les achats de capacité de calcul des très grands clients passent du mode « course aux commandes » à une approche plus calculée, l’espace de marge bénéficiaire des intermédiaires sera nettement comprimé.
3) Ne négligez pas non plus le parallèle avec le marché des cryptomonnaies. Le récit de la puissance de calcul on-chain, les DePIN et les jetons IA ont, dans une large mesure, bénéficié jusqu’ici du vent porteur de la pénurie de GPU. Il faut maintenant le reconsidérer : si l’offre côté HPC traditionnel commence à se relâcher, combien de temps la prime de puissance de calcul du côté crypto pourra-t-elle encore tenir ?
À court terme, on est face à un « massacre émotionnel ». À moyen terme, c’est une frontière : l’infrastructure IA bascule de la logique « récit » vers la logique « flux de trésorerie ». Ceux qui peuvent suivre les résultats resteront ; ceux qui ne parlent que de valorisation seront éliminés.
#AI算力 #HPC #CoreWeave
CoreWeave chute en une seule journée de 13 %, les valeurs liées à l’informatique HPC et au thème des « nouvelles clouds » se replient collectivement ; l’étincelle initiale est un message connexe relayé par Meta.
Cette correction met en évidence plusieurs signaux à surveiller :
1) Le « risque du donneur d’ordres » dans le récit du calcul IA commence à émerger. Des fournisseurs de nouveaux clouds comme CoreWeave dépendent fortement du rythme des dépenses d’investissement de leurs principaux clients. Dès qu’un signal de ralentissement ou de négociation de la part de Meta ou de l’un des deux (Microsoft) se manifeste, la valorisation sera réévaluée.
2) Dans la hausse du secteur HPC, il y avait trop d’hypothèses de « croissance expansionnelle perpétuelle ». Une fois que les achats de capacité de calcul des très grands clients passent du mode « course aux commandes » à une approche plus calculée, l’espace de marge bénéficiaire des intermédiaires sera nettement comprimé.
3) Ne négligez pas non plus le parallèle avec le marché des cryptomonnaies. Le récit de la puissance de calcul on-chain, les DePIN et les jetons IA ont, dans une large mesure, bénéficié jusqu’ici du vent porteur de la pénurie de GPU. Il faut maintenant le reconsidérer : si l’offre côté HPC traditionnel commence à se relâcher, combien de temps la prime de puissance de calcul du côté crypto pourra-t-elle encore tenir ?
À court terme, on est face à un « massacre émotionnel ». À moyen terme, c’est une frontière : l’infrastructure IA bascule de la logique « récit » vers la logique « flux de trésorerie ». Ceux qui peuvent suivre les résultats resteront ; ceux qui ne parlent que de valorisation seront éliminés.
#AI算力 #HPC #CoreWeave
Cette correction met en évidence plusieurs signaux à surveiller :
1) Le « risque du donneur d’ordres » dans le récit du calcul IA commence à émerger. Des fournisseurs de nouveaux clouds comme CoreWeave dépendent fortement du rythme des dépenses d’investissement de leurs principaux clients. Dès qu’un signal de ralentissement ou de négociation de la part de Meta ou de l’un des deux (Microsoft) se manifeste, la valorisation sera réévaluée.
2) Dans la hausse du secteur HPC, il y avait trop d’hypothèses de « croissance expansionnelle perpétuelle ». Une fois que les achats de capacité de calcul des très grands clients passent du mode « course aux commandes » à une approche plus calculée, l’espace de marge bénéficiaire des intermédiaires sera nettement comprimé.
3) Ne négligez pas non plus le parallèle avec le marché des cryptomonnaies. Le récit de la puissance de calcul on-chain, les DePIN et les jetons IA ont, dans une large mesure, bénéficié jusqu’ici du vent porteur de la pénurie de GPU. Il faut maintenant le reconsidérer : si l’offre côté HPC traditionnel commence à se relâcher, combien de temps la prime de puissance de calcul du côté crypto pourra-t-elle encore tenir ?
À court terme, on est face à un « massacre émotionnel ». À moyen terme, c’est une frontière : l’infrastructure IA bascule de la logique « récit » vers la logique « flux de trésorerie ». Ceux qui peuvent suivre les résultats resteront ; ceux qui ne parlent que de valorisation seront éliminés.
#AI算力 #HPC #CoreWeave
108
·
--
CoreWeave chute de 13% en une seule journée : les actions liées au HPC et au cloud de nouvelle génération faiblissent collectivement, et l’élément déclencheur est une annonce de Meta.
De quoi le marché s’inquiète-t-il ? Si de très grands clients ralentissent le rythme d’achat de puissance de calcul pour l’IA, ou si la part du déploiement en interne augmente, alors les nouveaux acteurs du cloud qui parient sur le fait de « vendre des pelles aux géants » se retrouvent directement exposés au risque de concentration. Les revenus de CoreWeave dépendent fortement de grands clients comme Microsoft et Meta : tout changement, même léger, est amplifié.
À noter : ce n’est pas seulement un problème propre à CoreWeave, mais un test de résistance de la logique de valorisation de l’ensemble de la filière des infrastructures d’IA. Auparavant, le marché avait transformé le « manque de puissance de calcul » en récit pérenne. Pourtant, la structure des clients trop concentrée, la soutenabilité des contrats de long terme et la pression liée à l’amortissement restent des risques difficiles à éviter.
Le parallèle avec le marché de la cryptographie mérite aussi d’être surveillé : le récit DePIN et de l’informatique décentralisée appartient, dans l’essence, à la même chaîne industrielle que le cloud de nouvelle génération, avec seulement des positions concurrentielles différentes. Si les valeurs traditionnelles du HPC commencent à être réévaluées, l’ancrage de valorisation de l’informatique distribuée pourrait aussi se détendre. À court terme, le sentiment risque donc de subir une pression. En revanche, à moyen et long terme, cela pourrait au contraire mettre en évidence l’avantage de l’offre décentralisée en matière de résistance au risque de concentration.
Le risque ne tient pas à la disparition de la demande en IA, mais à la question de savoir qui parviendra à capter cette demande.
#AI #DePIN #CoreWeave
CoreWeave chute de 13% en une seule journée : les actions liées au HPC et au cloud de nouvelle génération faiblissent collectivement, et l’élément déclencheur est une annonce de Meta.
De quoi le marché s’inquiète-t-il ? Si de très grands clients ralentissent le rythme d’achat de puissance de calcul pour l’IA, ou si la part du déploiement en interne augmente, alors les nouveaux acteurs du cloud qui parient sur le fait de « vendre des pelles aux géants » se retrouvent directement exposés au risque de concentration. Les revenus de CoreWeave dépendent fortement de grands clients comme Microsoft et Meta : tout changement, même léger, est amplifié.
À noter : ce n’est pas seulement un problème propre à CoreWeave, mais un test de résistance de la logique de valorisation de l’ensemble de la filière des infrastructures d’IA. Auparavant, le marché avait transformé le « manque de puissance de calcul » en récit pérenne. Pourtant, la structure des clients trop concentrée, la soutenabilité des contrats de long terme et la pression liée à l’amortissement restent des risques difficiles à éviter.
Le parallèle avec le marché de la cryptographie mérite aussi d’être surveillé : le récit DePIN et de l’informatique décentralisée appartient, dans l’essence, à la même chaîne industrielle que le cloud de nouvelle génération, avec seulement des positions concurrentielles différentes. Si les valeurs traditionnelles du HPC commencent à être réévaluées, l’ancrage de valorisation de l’informatique distribuée pourrait aussi se détendre. À court terme, le sentiment risque donc de subir une pression. En revanche, à moyen et long terme, cela pourrait au contraire mettre en évidence l’avantage de l’offre décentralisée en matière de résistance au risque de concentration.
Le risque ne tient pas à la disparition de la demande en IA, mais à la question de savoir qui parviendra à capter cette demande.
#AI #DePIN #CoreWeave
De quoi le marché s’inquiète-t-il ? Si de très grands clients ralentissent le rythme d’achat de puissance de calcul pour l’IA, ou si la part du déploiement en interne augmente, alors les nouveaux acteurs du cloud qui parient sur le fait de « vendre des pelles aux géants » se retrouvent directement exposés au risque de concentration. Les revenus de CoreWeave dépendent fortement de grands clients comme Microsoft et Meta : tout changement, même léger, est amplifié.
À noter : ce n’est pas seulement un problème propre à CoreWeave, mais un test de résistance de la logique de valorisation de l’ensemble de la filière des infrastructures d’IA. Auparavant, le marché avait transformé le « manque de puissance de calcul » en récit pérenne. Pourtant, la structure des clients trop concentrée, la soutenabilité des contrats de long terme et la pression liée à l’amortissement restent des risques difficiles à éviter.
Le parallèle avec le marché de la cryptographie mérite aussi d’être surveillé : le récit DePIN et de l’informatique décentralisée appartient, dans l’essence, à la même chaîne industrielle que le cloud de nouvelle génération, avec seulement des positions concurrentielles différentes. Si les valeurs traditionnelles du HPC commencent à être réévaluées, l’ancrage de valorisation de l’informatique distribuée pourrait aussi se détendre. À court terme, le sentiment risque donc de subir une pression. En revanche, à moyen et long terme, cela pourrait au contraire mettre en évidence l’avantage de l’offre décentralisée en matière de résistance au risque de concentration.
Le risque ne tient pas à la disparition de la demande en IA, mais à la question de savoir qui parviendra à capter cette demande.
#AI #DePIN #CoreWeave
99
·
--
Haussier
$CRWV sur le graphique d'une heure montre une forte reprise en V après avoir testé un bas local près de 95,00 $. Le prix a réussi à reprendre le niveau psychologique de 100,00 $ et montre une forte dynamique haussière avec des bougies vertes consécutives menant jusqu'à 102,07 $. Si les acheteurs réussissent à maintenir cette pression, l'actif est très susceptible de défier le cluster de résistance immédiat autour de 104,00 $, ouvrant la porte à un mouvement haussier prolongé. Cependant, si le prix est rejeté à la résistance locale actuelle, un bref retest du niveau de support de 100,00 $ peut être attendu avant la prochaine expansion directionnelle.
Objectif 1 : 103,80 $
Objectif 2 : 106,00 $
Objectif 3 : 108,50 $
#CRWV #CoreWeave #CryptoTrading
{future}(CRWVUSDT)
$CRWV sur le graphique d'une heure montre une forte reprise en V après avoir testé un bas local près de 95,00 $. Le prix a réussi à reprendre le niveau psychologique de 100,00 $ et montre une forte dynamique haussière avec des bougies vertes consécutives menant jusqu'à 102,07 $. Si les acheteurs réussissent à maintenir cette pression, l'actif est très susceptible de défier le cluster de résistance immédiat autour de 104,00 $, ouvrant la porte à un mouvement haussier prolongé. Cependant, si le prix est rejeté à la résistance locale actuelle, un bref retest du niveau de support de 100,00 $ peut être attendu avant la prochaine expansion directionnelle.
Objectif 1 : 103,80 $
Objectif 2 : 106,00 $
Objectif 3 : 108,50 $
#CRWV #CoreWeave #CryptoTrading
Objectif 1 : 103,80 $
Objectif 2 : 106,00 $
Objectif 3 : 108,50 $
#CRWV #CoreWeave #CryptoTrading
1
114
CoreWeave Tokenized Stock ($CRWV) La tendance récente est tout à fait impressionnante : en une semaine, le titre a progressé de plus de 26 %, soutenue par des fondamentaux solides.
Commençons par les résultats : le chiffre d’affaires du T2 a directement doublé, atteignant 257 millions de dollars. Un tel rythme de croissance n’est pas courant dans le contexte macroactuel. Le point clé, c’est également le carnet de commandes : le backlog de 104,2 milliards de dollars n’a pas encore intégré les commandes supplémentaires de 25 milliards de dollars du T3. Côté demande, il semble n’y avoir « quasiment pas de plafond ».
Côté offre, l’histoire est tout aussi claire : les contrats existants portant sur l’A100 ont été prolongés jusqu’en 2029, ce qui signifie que les clients clés sont verrouillés pour une collaboration à long terme. Par ailleurs, les prix des GPU des gammes Black Gold et Vera Rubin atteignent des records historiques, améliorant continuellement l’économie par carte.
D’après les données de marché : le prix actuel $CRWV est de 82,53 dollars, et le volume échangé sur 24 heures est de 36,26 dollars. La taille reste modeste, mais l’amplitude de variation est suffisante. Le carnet de commandes, la croissance du chiffre d’affaires et la tarification des produits se renforcent mutuellement : à court terme, les moteurs de hausse demeurent plutôt solides.
À noter toutefois : ces actions tokenisées restent influencées par les horaires de négociation des marchés US et par la liquidité sous-jacente ; après les séances, ou pendant les sessions asiatiques, un écart par rapport au mouvement principal peut survenir. Il est donc crucial de contrôler raisonnablement la taille du portefeuille et de définir des stop-loss.
#CoreWeave #代币化股票 #AI算力
CoreWeave Tokenized Stock ($CRWV ) La tendance récente est tout à fait impressionnante : en une semaine, le titre a progressé de plus de 26 %, soutenue par des fondamentaux solides.
Commençons par les résultats : le chiffre d’affaires du T2 a directement doublé, atteignant 257 millions de dollars. Un tel rythme de croissance n’est pas courant dans le contexte macroactuel. Le point clé, c’est également le carnet de commandes : le backlog de 104,2 milliards de dollars n’a pas encore intégré les commandes supplémentaires de 25 milliards de dollars du T3. Côté demande, il semble n’y avoir « quasiment pas de plafond ».
Côté offre, l’histoire est tout aussi claire : les contrats existants portant sur l’A100 ont été prolongés jusqu’en 2029, ce qui signifie que les clients clés sont verrouillés pour une collaboration à long terme. Par ailleurs, les prix des GPU des gammes Black Gold et Vera Rubin atteignent des records historiques, améliorant continuellement l’économie par carte.
D’après les données de marché : le prix actuel $CRWV est de 82,53 dollars, et le volume échangé sur 24 heures est de 36,26 dollars. La taille reste modeste, mais l’amplitude de variation est suffisante. Le carnet de commandes, la croissance du chiffre d’affaires et la tarification des produits se renforcent mutuellement : à court terme, les moteurs de hausse demeurent plutôt solides.
À noter toutefois : ces actions tokenisées restent influencées par les horaires de négociation des marchés US et par la liquidité sous-jacente ; après les séances, ou pendant les sessions asiatiques, un écart par rapport au mouvement principal peut survenir. Il est donc crucial de contrôler raisonnablement la taille du portefeuille et de définir des stop-loss.
#CoreWeave #代币化股票 #AI算力
Commençons par les résultats : le chiffre d’affaires du T2 a directement doublé, atteignant 257 millions de dollars. Un tel rythme de croissance n’est pas courant dans le contexte macroactuel. Le point clé, c’est également le carnet de commandes : le backlog de 104,2 milliards de dollars n’a pas encore intégré les commandes supplémentaires de 25 milliards de dollars du T3. Côté demande, il semble n’y avoir « quasiment pas de plafond ».
Côté offre, l’histoire est tout aussi claire : les contrats existants portant sur l’A100 ont été prolongés jusqu’en 2029, ce qui signifie que les clients clés sont verrouillés pour une collaboration à long terme. Par ailleurs, les prix des GPU des gammes Black Gold et Vera Rubin atteignent des records historiques, améliorant continuellement l’économie par carte.
D’après les données de marché : le prix actuel $CRWV est de 82,53 dollars, et le volume échangé sur 24 heures est de 36,26 dollars. La taille reste modeste, mais l’amplitude de variation est suffisante. Le carnet de commandes, la croissance du chiffre d’affaires et la tarification des produits se renforcent mutuellement : à court terme, les moteurs de hausse demeurent plutôt solides.
À noter toutefois : ces actions tokenisées restent influencées par les horaires de négociation des marchés US et par la liquidité sous-jacente ; après les séances, ou pendant les sessions asiatiques, un écart par rapport au mouvement principal peut survenir. Il est donc crucial de contrôler raisonnablement la taille du portefeuille et de définir des stop-loss.
#CoreWeave #代币化股票 #AI算力
103
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BitcoinReboundsTo$79K
8,037 vues
87 mentions
2
#GrayscalePutsXRPAt26.11%InAdvisorPortfolio
13 vues
13 mentions
3
#PhiladelphiaSemiconductorIndexFalls5.9%
18 vues
8 mentions
4
#SECChairUrgesCongressToAdvanceClarityAct
79 vues
11 mentions
5
#FedHikeOddsRiseTo89%
71,035 vues
999 mentions
6
#RLUSDSupplyHitsRecord$2.442B
4,752 vues
60 mentions
7
#AvalancheIntegratesIntoUAEPassDigitalVault
69,439 vues
976 mentions
8
#UKSeeksViewsOnTokenizingGold
56,106 vues
739 mentions
9
#AnthropicCEOCallsForAISlowdown
229,892 vues
3,263 mentions
10
#RevolutDataLeakReportedlyPostedAttackersThreatenDailyReleases
4,313 vues
87 mentions