
#behavioralfinance
behavioralfinance
8,429 vues
48 mentions
Populaire
Récents
·
--
1.7.4
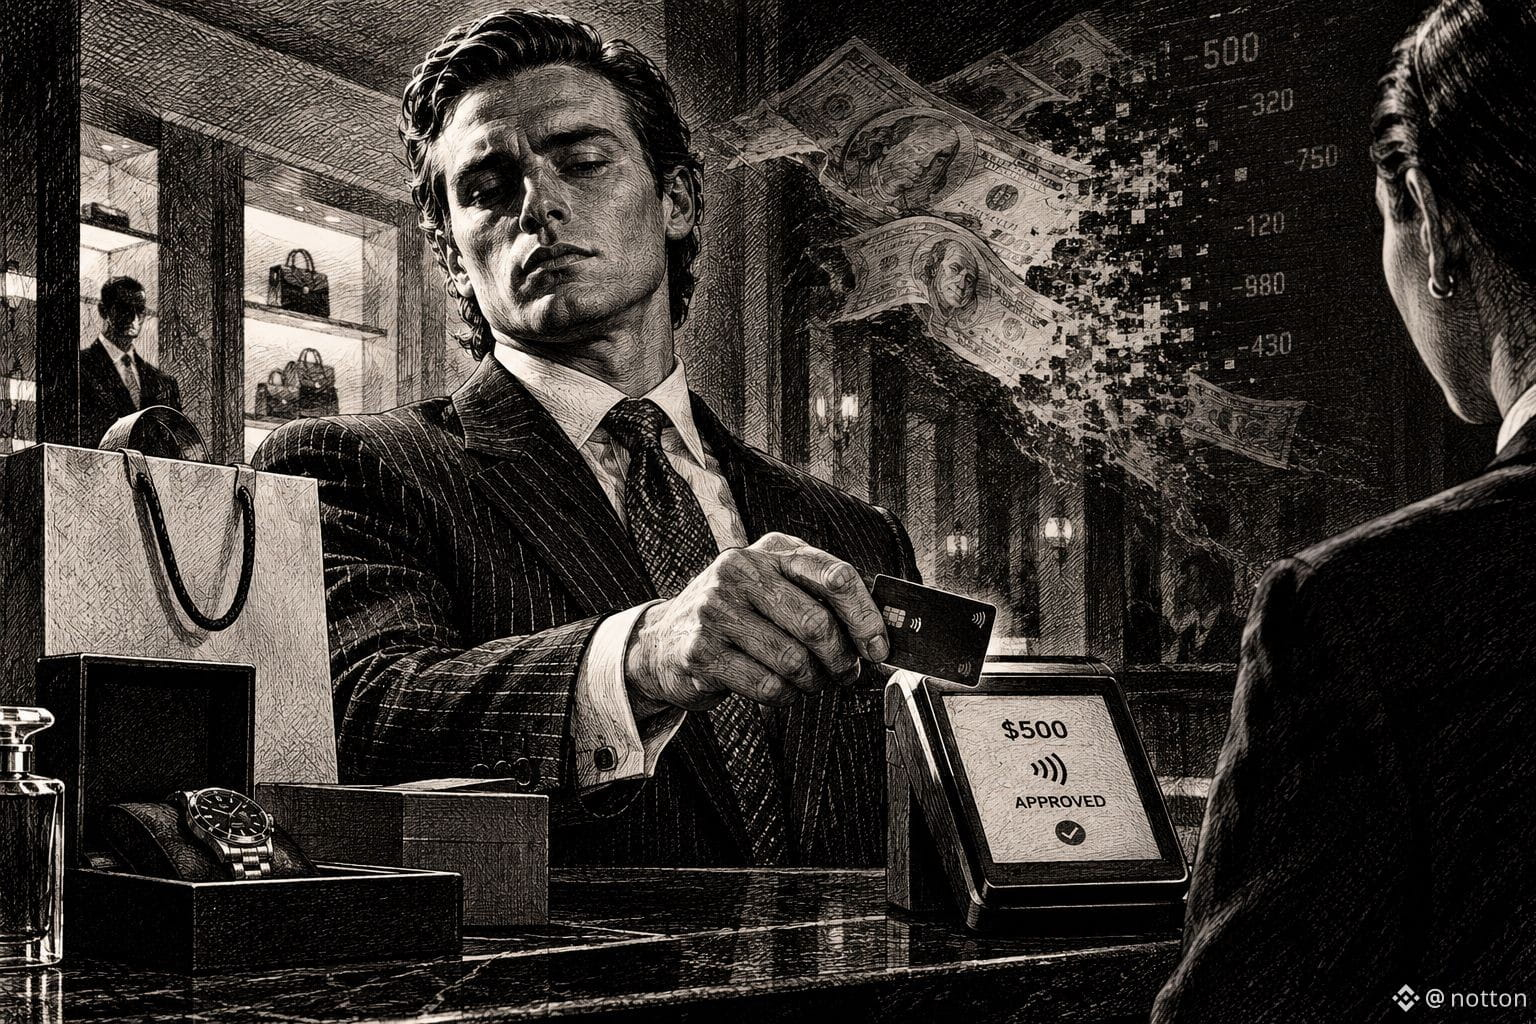
Pourquoi payer en espèces donne parfois l’impression que c’est pire que payer par carte ?
Parce que l’acte de payer rend la perte plus « réelle »
Vous donnez 50 $
Vous le voyez quitter votre portefeuille
Avec une carte, il n’y a pas d’argent physique qui disparaît :
- Vous touchez
- Approuvé
- C’est fait
L’argent est quand même parti
Mais, psychologiquement, le paiement peut sembler moins immédiat
Et en ligne, il peut même devenir plus abstrait.
- Vous ne voyez pas l’argent partir
- Vous voyez un nombre à l’écran changer.
C’est pourquoi, parfois, la partie la plus difficile des dépenses n’est pas le prix
C’est de ressentir le paiement
~ Réfléchissez avant d’agir
#BinanceSquare #ThinkBeforeYouAct #MoneyPsychology #BehavioralFinance
1.7.4
Pourquoi payer en espèces donne parfois l’impression que c’est pire que payer par carte ?
Parce que l’acte de payer rend la perte plus « réelle »
Vous donnez 50 $
Vous le voyez quitter votre portefeuille
Avec une carte, il n’y a pas d’argent physique qui disparaît :
- Vous touchez
- Approuvé
- C’est fait
L’argent est quand même parti
Mais, psychologiquement, le paiement peut sembler moins immédiat
Et en ligne, il peut même devenir plus abstrait.
- Vous ne voyez pas l’argent partir
- Vous voyez un nombre à l’écran changer.
C’est pourquoi, parfois, la partie la plus difficile des dépenses n’est pas le prix
C’est de ressentir le paiement
~ Réfléchissez avant d’agir
#BinanceSquare #ThinkBeforeYouAct #MoneyPsychology #BehavioralFinance
Pourquoi payer en espèces donne parfois l’impression que c’est pire que payer par carte ?
Parce que l’acte de payer rend la perte plus « réelle »
Vous donnez 50 $
Vous le voyez quitter votre portefeuille
Avec une carte, il n’y a pas d’argent physique qui disparaît :
- Vous touchez
- Approuvé
- C’est fait
L’argent est quand même parti
Mais, psychologiquement, le paiement peut sembler moins immédiat
Et en ligne, il peut même devenir plus abstrait.
- Vous ne voyez pas l’argent partir
- Vous voyez un nombre à l’écran changer.
C’est pourquoi, parfois, la partie la plus difficile des dépenses n’est pas le prix
C’est de ressentir le paiement
~ Réfléchissez avant d’agir
#BinanceSquare #ThinkBeforeYouAct #MoneyPsychology #BehavioralFinance
1.4k
5
85
1.4k

·
--
Les investisseurs particuliers et institutionnels en crypto ne jouent pas le même jeu — et la plupart des particuliers ne s’en rendent pas compte.
Les particuliers entrent souvent près des sommets, poussés par les gros titres, sortent pendant les corrections par peur et mesurent leur réussite à l’évolution des prix à court terme. Les institutions, elles, suivent des cycles de conviction de 3 à 5 ans, accumulent pendant les longues périodes de silence et évaluent leur réussite en fonction des rendements ajustés au risque par rapport aux indices de référence de leur portefeuille.
Cette asymétrie apparaît clairement sur la blockchain. Lorsque le prix de $BTC chute de 20 %, les entrées sur les plateformes d’échange bondissent — les particuliers vendent à perte. Pendant ce temps, les bureaux OTC enregistrent des volumes record, tandis que les institutions absorbent discrètement l’offre. Même prix, deux comportements totalement opposés.
Dans la crypto, l’avantage comportemental est sans doute plus précieux que l’avantage analytique. On peut parfaitement comprendre chaque indicateur on-chain et malgré tout perdre de l’argent en paniquant au mauvais moment. Les meilleurs traders ne disposent pas de meilleures informations — ils réagissent mieux à l’incertitude.
Quelques changements de perspective utiles :
• La volatilité est le prix à payer pour des rendements exceptionnels, pas un signal de sortie
• L’utilisation du $ETH réseau progresse de façon cumulative, indépendamment du bruit hebdomadaire des prix
• La demande liée à l’utilité du $BNB réseau est structurelle — elle ne dépend pas des cycles de sentiment
• La patience s’organise comme une stratégie, ce n’est pas un espoir passif
Les institutions ne gagnent pas par chance. Elles sont récompensées parce qu’elles restent quand tout le monde s’en va. C’est là le véritable avantage que les particuliers savent si rarement saisir.
#Crypto #Bitcoin #BehavioralFinance #CryptoInvesting #BinanceSquare
Les investisseurs particuliers et institutionnels en crypto ne jouent pas le même jeu — et la plupart des particuliers ne s’en rendent pas compte.
Les particuliers entrent souvent près des sommets, poussés par les gros titres, sortent pendant les corrections par peur et mesurent leur réussite à l’évolution des prix à court terme. Les institutions, elles, suivent des cycles de conviction de 3 à 5 ans, accumulent pendant les longues périodes de silence et évaluent leur réussite en fonction des rendements ajustés au risque par rapport aux indices de référence de leur portefeuille.
Cette asymétrie apparaît clairement sur la blockchain. Lorsque le prix de $BTC chute de 20 %, les entrées sur les plateformes d’échange bondissent — les particuliers vendent à perte. Pendant ce temps, les bureaux OTC enregistrent des volumes record, tandis que les institutions absorbent discrètement l’offre. Même prix, deux comportements totalement opposés.
Dans la crypto, l’avantage comportemental est sans doute plus précieux que l’avantage analytique. On peut parfaitement comprendre chaque indicateur on-chain et malgré tout perdre de l’argent en paniquant au mauvais moment. Les meilleurs traders ne disposent pas de meilleures informations — ils réagissent mieux à l’incertitude.
Quelques changements de perspective utiles :
• La volatilité est le prix à payer pour des rendements exceptionnels, pas un signal de sortie
• L’utilisation du $ETH réseau progresse de façon cumulative, indépendamment du bruit hebdomadaire des prix
• La demande liée à l’utilité du $BNB réseau est structurelle — elle ne dépend pas des cycles de sentiment
• La patience s’organise comme une stratégie, ce n’est pas un espoir passif
Les institutions ne gagnent pas par chance. Elles sont récompensées parce qu’elles restent quand tout le monde s’en va. C’est là le véritable avantage que les particuliers savent si rarement saisir.
#Crypto #Bitcoin #BehavioralFinance #CryptoInvesting #BinanceSquare
Les particuliers entrent souvent près des sommets, poussés par les gros titres, sortent pendant les corrections par peur et mesurent leur réussite à l’évolution des prix à court terme. Les institutions, elles, suivent des cycles de conviction de 3 à 5 ans, accumulent pendant les longues périodes de silence et évaluent leur réussite en fonction des rendements ajustés au risque par rapport aux indices de référence de leur portefeuille.
Cette asymétrie apparaît clairement sur la blockchain. Lorsque le prix de $BTC chute de 20 %, les entrées sur les plateformes d’échange bondissent — les particuliers vendent à perte. Pendant ce temps, les bureaux OTC enregistrent des volumes record, tandis que les institutions absorbent discrètement l’offre. Même prix, deux comportements totalement opposés.
Dans la crypto, l’avantage comportemental est sans doute plus précieux que l’avantage analytique. On peut parfaitement comprendre chaque indicateur on-chain et malgré tout perdre de l’argent en paniquant au mauvais moment. Les meilleurs traders ne disposent pas de meilleures informations — ils réagissent mieux à l’incertitude.
Quelques changements de perspective utiles :
• La volatilité est le prix à payer pour des rendements exceptionnels, pas un signal de sortie
• L’utilisation du $ETH réseau progresse de façon cumulative, indépendamment du bruit hebdomadaire des prix
• La demande liée à l’utilité du $BNB réseau est structurelle — elle ne dépend pas des cycles de sentiment
• La patience s’organise comme une stratégie, ce n’est pas un espoir passif
Les institutions ne gagnent pas par chance. Elles sont récompensées parce qu’elles restent quand tout le monde s’en va. C’est là le véritable avantage que les particuliers savent si rarement saisir.
#Crypto #Bitcoin #BehavioralFinance #CryptoInvesting #BinanceSquare
59
·
--
Peu importe à quel point le système est bon, dès qu'il est soumis aux "paramètres par défaut de l'humain", la courbe à long terme sera toujours moche.
Il suffit de se concentrer sur 5 à 8 pièges à haute fréquence :
- Excès de confiance : plus le portefeuille est en perte, plus on se risque à investir ;
- Aversion à la perte : traîner les stop-loss ;
- Ancrage : rester fixé sur le prix d'achat sans reconnaître ses erreurs ;
- FOMO : peur de rater, suivre aveuglément ;
- Effet de disposition : encaisser les petits gains et tenir les pertes ;
- Biais de confirmation : ne regarder que les infos qui soutiennent son point de vue.
Écris une règle de contre-mesure pour chaque biais, colle-les sur ta Checklist, ça vaut plus qu'un indicateur de plus.
#behavioralfinance #BTC #BTC暴跌原因 #可以抄底了码
Peu importe à quel point le système est bon, dès qu'il est soumis aux "paramètres par défaut de l'humain", la courbe à long terme sera toujours moche.
Il suffit de se concentrer sur 5 à 8 pièges à haute fréquence :
- Excès de confiance : plus le portefeuille est en perte, plus on se risque à investir ;
- Aversion à la perte : traîner les stop-loss ;
- Ancrage : rester fixé sur le prix d'achat sans reconnaître ses erreurs ;
- FOMO : peur de rater, suivre aveuglément ;
- Effet de disposition : encaisser les petits gains et tenir les pertes ;
- Biais de confirmation : ne regarder que les infos qui soutiennent son point de vue.
Écris une règle de contre-mesure pour chaque biais, colle-les sur ta Checklist, ça vaut plus qu'un indicateur de plus.
#behavioralfinance #BTC #BTC暴跌原因 #可以抄底了码
Il suffit de se concentrer sur 5 à 8 pièges à haute fréquence :
- Excès de confiance : plus le portefeuille est en perte, plus on se risque à investir ;
- Aversion à la perte : traîner les stop-loss ;
- Ancrage : rester fixé sur le prix d'achat sans reconnaître ses erreurs ;
- FOMO : peur de rater, suivre aveuglément ;
- Effet de disposition : encaisser les petits gains et tenir les pertes ;
- Biais de confirmation : ne regarder que les infos qui soutiennent son point de vue.
Écris une règle de contre-mesure pour chaque biais, colle-les sur ta Checklist, ça vaut plus qu'un indicateur de plus.
#behavioralfinance #BTC #BTC暴跌原因 #可以抄底了码
178
·
--
2.4.1
La bulle de la mer du Sud
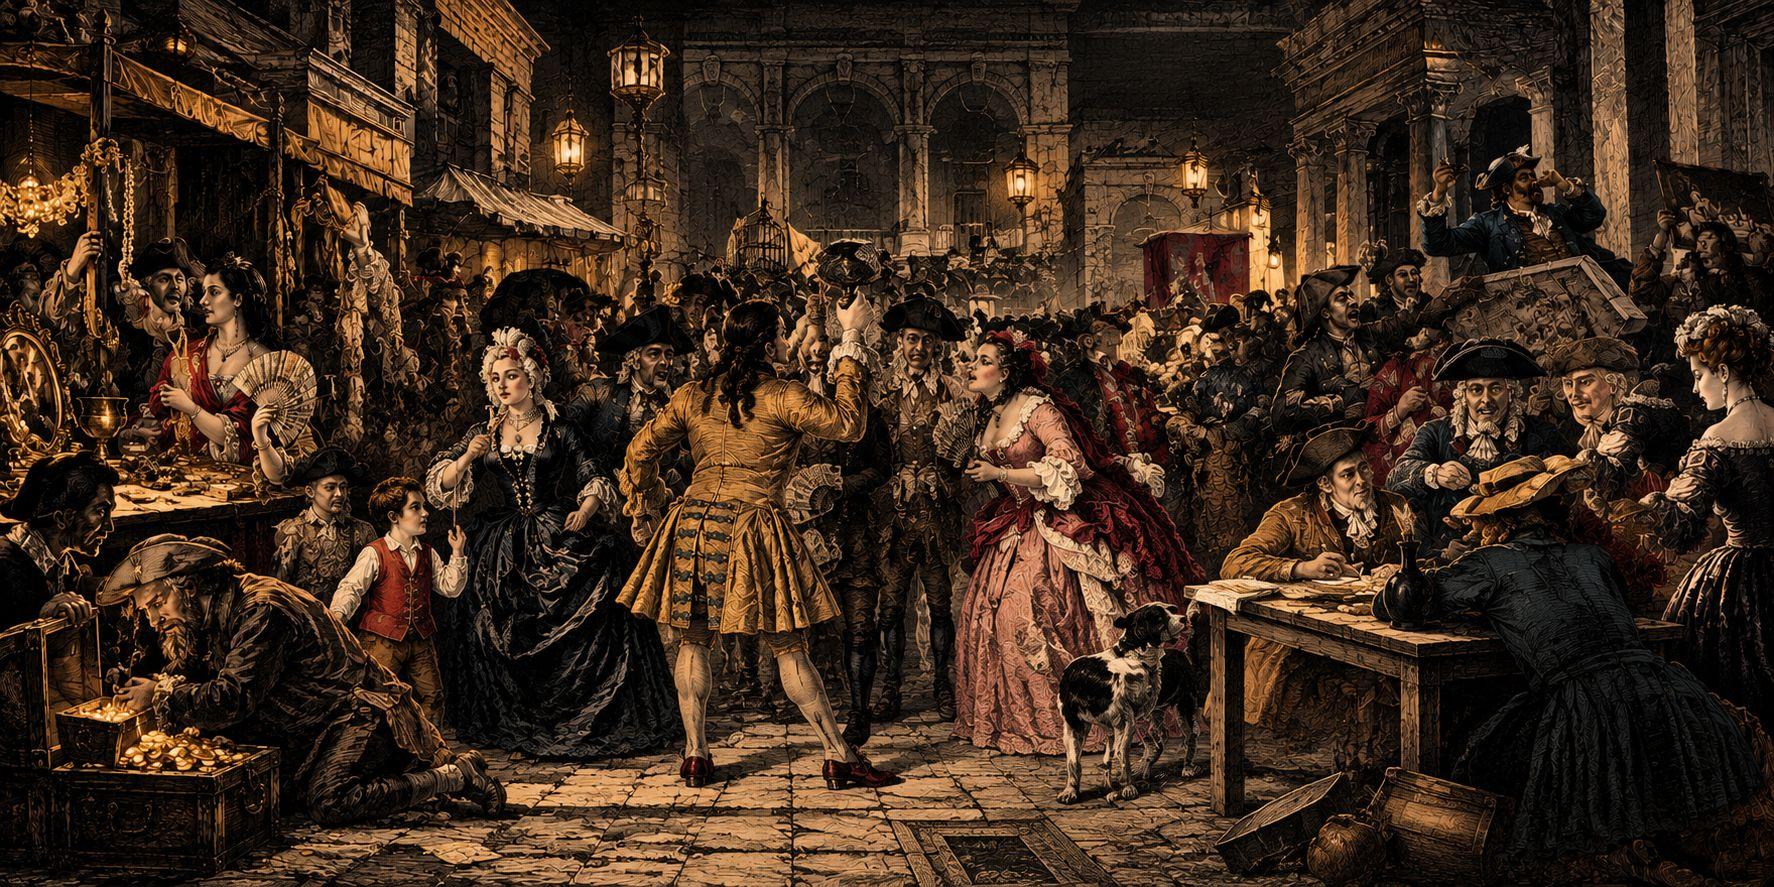
Au XVIIIe siècle en Grande-Bretagne, la South Sea Company est devenue l’une des plus célèbres bulles spéculatives de l’histoire.
- Ses actions ont explosé
- Les gens se sont précipités pour investir
Et bientôt, l’enthousiasme ne s’est plus limité aux investisseurs fortunés, devine quoi ?
Tout le monde voulait sa part !
Qu’est-ce qui la rendait particulièrement intéressante ?
L’entreprise avait une aura de puissance, de relations et de crédibilité.
Les gens voyaient des noms importants s’y impliquer
Et cela donnait l’impression que l’opportunité était plus sûre.
La réflexion est devenue :
«“Sûrement que tant de personnes importantes ne peuvent pas se tromper”»
- Puis la réalité a rattrapé la situation
- Le prix s’est effondré
- Des fortunes ont disparu
Et les gens ont découvert quelque chose qui compte encore aujourd’hui :
- Une foule peut rendre une idée digne de confiance sans qu’elle soit vraie
- Les marchés ont changé de façon spectaculaire depuis 1720
- La psychologie humaine n’a pas autant évolué
Parfois, la question n’est pas :
- « Qui d’autre y croit ? »
C’est plutôt :
- « Qu’est-ce qui rendrait cela vrai, même si personne n’y croyait ? »
~ Réfléchis avant d’agir
#BinanceSquare #ThinkBeforeYouAct #History #BehavioralFinance
2.4.1
La bulle de la mer du Sud
Au XVIIIe siècle en Grande-Bretagne, la South Sea Company est devenue l’une des plus célèbres bulles spéculatives de l’histoire.
- Ses actions ont explosé
- Les gens se sont précipités pour investir
Et bientôt, l’enthousiasme ne s’est plus limité aux investisseurs fortunés, devine quoi ?
Tout le monde voulait sa part !
Qu’est-ce qui la rendait particulièrement intéressante ?
L’entreprise avait une aura de puissance, de relations et de crédibilité.
Les gens voyaient des noms importants s’y impliquer
Et cela donnait l’impression que l’opportunité était plus sûre.
La réflexion est devenue :
«“Sûrement que tant de personnes importantes ne peuvent pas se tromper”»
- Puis la réalité a rattrapé la situation
- Le prix s’est effondré
- Des fortunes ont disparu
Et les gens ont découvert quelque chose qui compte encore aujourd’hui :
- Une foule peut rendre une idée digne de confiance sans qu’elle soit vraie
- Les marchés ont changé de façon spectaculaire depuis 1720
- La psychologie humaine n’a pas autant évolué
Parfois, la question n’est pas :
- « Qui d’autre y croit ? »
C’est plutôt :
- « Qu’est-ce qui rendrait cela vrai, même si personne n’y croyait ? »
~ Réfléchis avant d’agir
#BinanceSquare #ThinkBeforeYouAct #History #BehavioralFinance
La bulle de la mer du Sud
Au XVIIIe siècle en Grande-Bretagne, la South Sea Company est devenue l’une des plus célèbres bulles spéculatives de l’histoire.
- Ses actions ont explosé
- Les gens se sont précipités pour investir
Et bientôt, l’enthousiasme ne s’est plus limité aux investisseurs fortunés, devine quoi ?
Tout le monde voulait sa part !
Qu’est-ce qui la rendait particulièrement intéressante ?
L’entreprise avait une aura de puissance, de relations et de crédibilité.
Les gens voyaient des noms importants s’y impliquer
Et cela donnait l’impression que l’opportunité était plus sûre.
La réflexion est devenue :
«“Sûrement que tant de personnes importantes ne peuvent pas se tromper”»
- Puis la réalité a rattrapé la situation
- Le prix s’est effondré
- Des fortunes ont disparu
Et les gens ont découvert quelque chose qui compte encore aujourd’hui :
- Une foule peut rendre une idée digne de confiance sans qu’elle soit vraie
- Les marchés ont changé de façon spectaculaire depuis 1720
- La psychologie humaine n’a pas autant évolué
Parfois, la question n’est pas :
- « Qui d’autre y croit ? »
C’est plutôt :
- « Qu’est-ce qui rendrait cela vrai, même si personne n’y croyait ? »
~ Réfléchis avant d’agir
#BinanceSquare #ThinkBeforeYouAct #History #BehavioralFinance
1k
51
1k
·
--
Le piège de la finance comportementale dans lequel tombent la plupart des investisseurs en crypto
Les marchés crypto sont particulièrement impitoyables en matière d’erreurs de finance comportementale. Les mêmes biais cognitifs qui coûtent aux investisseurs en actions 1 à 2 % par an peuvent coûter aux investisseurs en crypto des cycles entiers.
Les trois plus dangereux :
Biais de récence : après une hausse, la plupart des portefeuilles dérivent vers les actifs qui ont déjà monté. Vous vous retrouvez alors avec une exposition maximale au pic. Les actifs dans lesquels il faut effectuer la rotation sont ceux qui ont l’air ennuyeux en ce moment.
Effet de disposition : vendre trop tôt les gagnants parce que les gains semblent fragiles, et conserver trop longtemps les perdants parce que vendre revient à admettre une erreur. En crypto, cela inverse votre avantage réel. Vos gagnants ont souvent des fondamentaux plus solides. Vos perdants ont souvent des fondamentaux plus faibles.
Ancrage narratif : conserver une thèse formulée à un autre prix, dans une structure de marché différente, et dans un contexte macroéconomique différent. La conviction est précieuse. L’entêtement coûte cher. La vraie question n’est pas de savoir si votre thèse est encore valide. C’est de savoir si vous construiriez aujourd’hui cette position au prix actuel.
La solution n’est pas la volonté. C’est un processus. Déclencheurs de rééquilibrage préprogrammés, revues forcées de la thèse lors des mouvements de prix majeurs, et des règles de taille de position qui ne nécessitent pas une discipline prise sur le moment.
Votre avantage en crypto ne vient pas de l’information. Il vient du comportement.
$BTC $ETH $BNB
#CryptoTrading #BehavioralFinance #RiskManagement #CryptoInvesting
Le piège de la finance comportementale dans lequel tombent la plupart des investisseurs en crypto
Les marchés crypto sont particulièrement impitoyables en matière d’erreurs de finance comportementale. Les mêmes biais cognitifs qui coûtent aux investisseurs en actions 1 à 2 % par an peuvent coûter aux investisseurs en crypto des cycles entiers.
Les trois plus dangereux :
Biais de récence : après une hausse, la plupart des portefeuilles dérivent vers les actifs qui ont déjà monté. Vous vous retrouvez alors avec une exposition maximale au pic. Les actifs dans lesquels il faut effectuer la rotation sont ceux qui ont l’air ennuyeux en ce moment.
Effet de disposition : vendre trop tôt les gagnants parce que les gains semblent fragiles, et conserver trop longtemps les perdants parce que vendre revient à admettre une erreur. En crypto, cela inverse votre avantage réel. Vos gagnants ont souvent des fondamentaux plus solides. Vos perdants ont souvent des fondamentaux plus faibles.
Ancrage narratif : conserver une thèse formulée à un autre prix, dans une structure de marché différente, et dans un contexte macroéconomique différent. La conviction est précieuse. L’entêtement coûte cher. La vraie question n’est pas de savoir si votre thèse est encore valide. C’est de savoir si vous construiriez aujourd’hui cette position au prix actuel.
La solution n’est pas la volonté. C’est un processus. Déclencheurs de rééquilibrage préprogrammés, revues forcées de la thèse lors des mouvements de prix majeurs, et des règles de taille de position qui ne nécessitent pas une discipline prise sur le moment.
Votre avantage en crypto ne vient pas de l’information. Il vient du comportement.
$BTC $ETH $BNB
#CryptoTrading #BehavioralFinance #RiskManagement #CryptoInvesting
Les marchés crypto sont particulièrement impitoyables en matière d’erreurs de finance comportementale. Les mêmes biais cognitifs qui coûtent aux investisseurs en actions 1 à 2 % par an peuvent coûter aux investisseurs en crypto des cycles entiers.
Les trois plus dangereux :
Biais de récence : après une hausse, la plupart des portefeuilles dérivent vers les actifs qui ont déjà monté. Vous vous retrouvez alors avec une exposition maximale au pic. Les actifs dans lesquels il faut effectuer la rotation sont ceux qui ont l’air ennuyeux en ce moment.
Effet de disposition : vendre trop tôt les gagnants parce que les gains semblent fragiles, et conserver trop longtemps les perdants parce que vendre revient à admettre une erreur. En crypto, cela inverse votre avantage réel. Vos gagnants ont souvent des fondamentaux plus solides. Vos perdants ont souvent des fondamentaux plus faibles.
Ancrage narratif : conserver une thèse formulée à un autre prix, dans une structure de marché différente, et dans un contexte macroéconomique différent. La conviction est précieuse. L’entêtement coûte cher. La vraie question n’est pas de savoir si votre thèse est encore valide. C’est de savoir si vous construiriez aujourd’hui cette position au prix actuel.
La solution n’est pas la volonté. C’est un processus. Déclencheurs de rééquilibrage préprogrammés, revues forcées de la thèse lors des mouvements de prix majeurs, et des règles de taille de position qui ne nécessitent pas une discipline prise sur le moment.
Votre avantage en crypto ne vient pas de l’information. Il vient du comportement.
$BTC $ETH $BNB
#CryptoTrading #BehavioralFinance #RiskManagement #CryptoInvesting
88
·
--
1.7.2
Pourquoi cherchons-nous des informations qui nous ressemblent ?
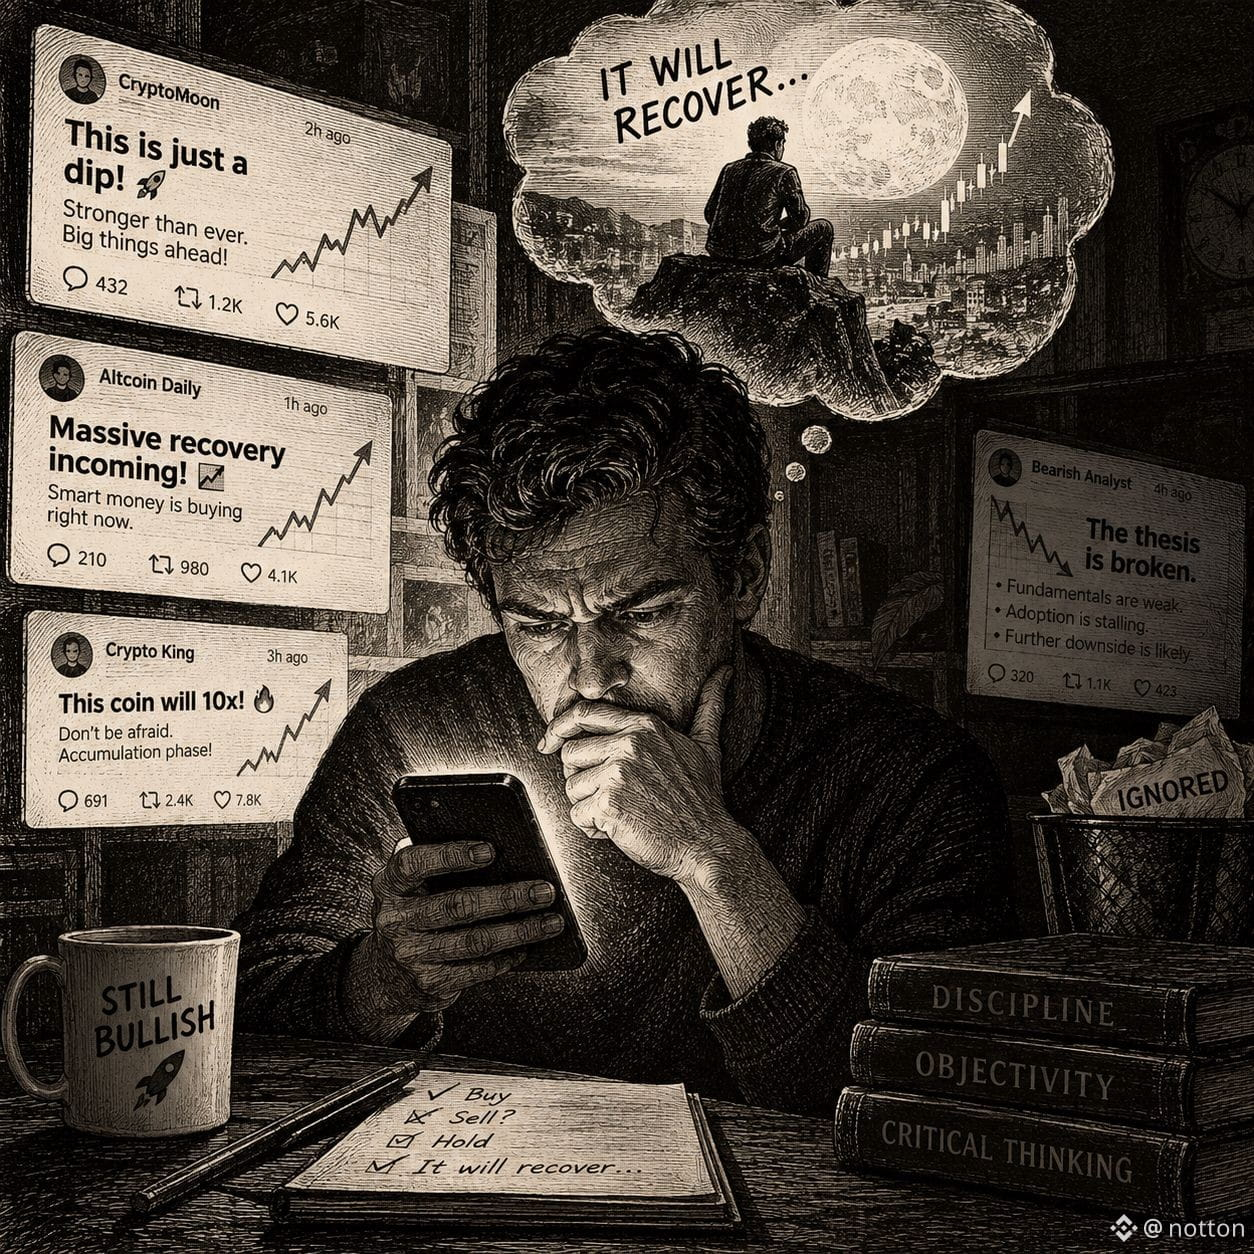
- Vous achetez une pièce
- Elle commence à chuter
Vous cherchez :
« Pourquoi va-t-elle reprendre ? »
- Vous trouvez quelqu’un de haussier
- Vous vous sentez mieux
- Vous ignorez l’analyste qui dit que la thèse est brisée
C’EST DU BIAIS DE CONFIRMATION
Nous ne cherchons pas toujours la vérité
Parfois, nous cherchons des preuves qui nous donnent l’impression d’avoir raison
Et plus on a investi d’argent, plus il peut devenir difficile d’entendre autre chose
La question dangereuse n’est pas :
« Ai-je raison ? »
C’est :
« Qu’est-ce qui me prouverait que j’ai tort ? »
~ Réfléchissez avant d’agir
#BinanceSquare #ThinkBeforeYouAct #Psychology #BehavioralFinance
1.7.2
Pourquoi cherchons-nous des informations qui nous ressemblent ?
- Vous achetez une pièce
- Elle commence à chuter
Vous cherchez :
« Pourquoi va-t-elle reprendre ? »
- Vous trouvez quelqu’un de haussier
- Vous vous sentez mieux
- Vous ignorez l’analyste qui dit que la thèse est brisée
C’EST DU BIAIS DE CONFIRMATION
Nous ne cherchons pas toujours la vérité
Parfois, nous cherchons des preuves qui nous donnent l’impression d’avoir raison
Et plus on a investi d’argent, plus il peut devenir difficile d’entendre autre chose
La question dangereuse n’est pas :
« Ai-je raison ? »
C’est :
« Qu’est-ce qui me prouverait que j’ai tort ? »
~ Réfléchissez avant d’agir
#BinanceSquare #ThinkBeforeYouAct #Psychology #BehavioralFinance
Pourquoi cherchons-nous des informations qui nous ressemblent ?
- Vous achetez une pièce
- Elle commence à chuter
Vous cherchez :
« Pourquoi va-t-elle reprendre ? »
- Vous trouvez quelqu’un de haussier
- Vous vous sentez mieux
- Vous ignorez l’analyste qui dit que la thèse est brisée
C’EST DU BIAIS DE CONFIRMATION
Nous ne cherchons pas toujours la vérité
Parfois, nous cherchons des preuves qui nous donnent l’impression d’avoir raison
Et plus on a investi d’argent, plus il peut devenir difficile d’entendre autre chose
La question dangereuse n’est pas :
« Ai-je raison ? »
C’est :
« Qu’est-ce qui me prouverait que j’ai tort ? »
~ Réfléchissez avant d’agir
#BinanceSquare #ThinkBeforeYouAct #Psychology #BehavioralFinance
993
3
52
993
·
--
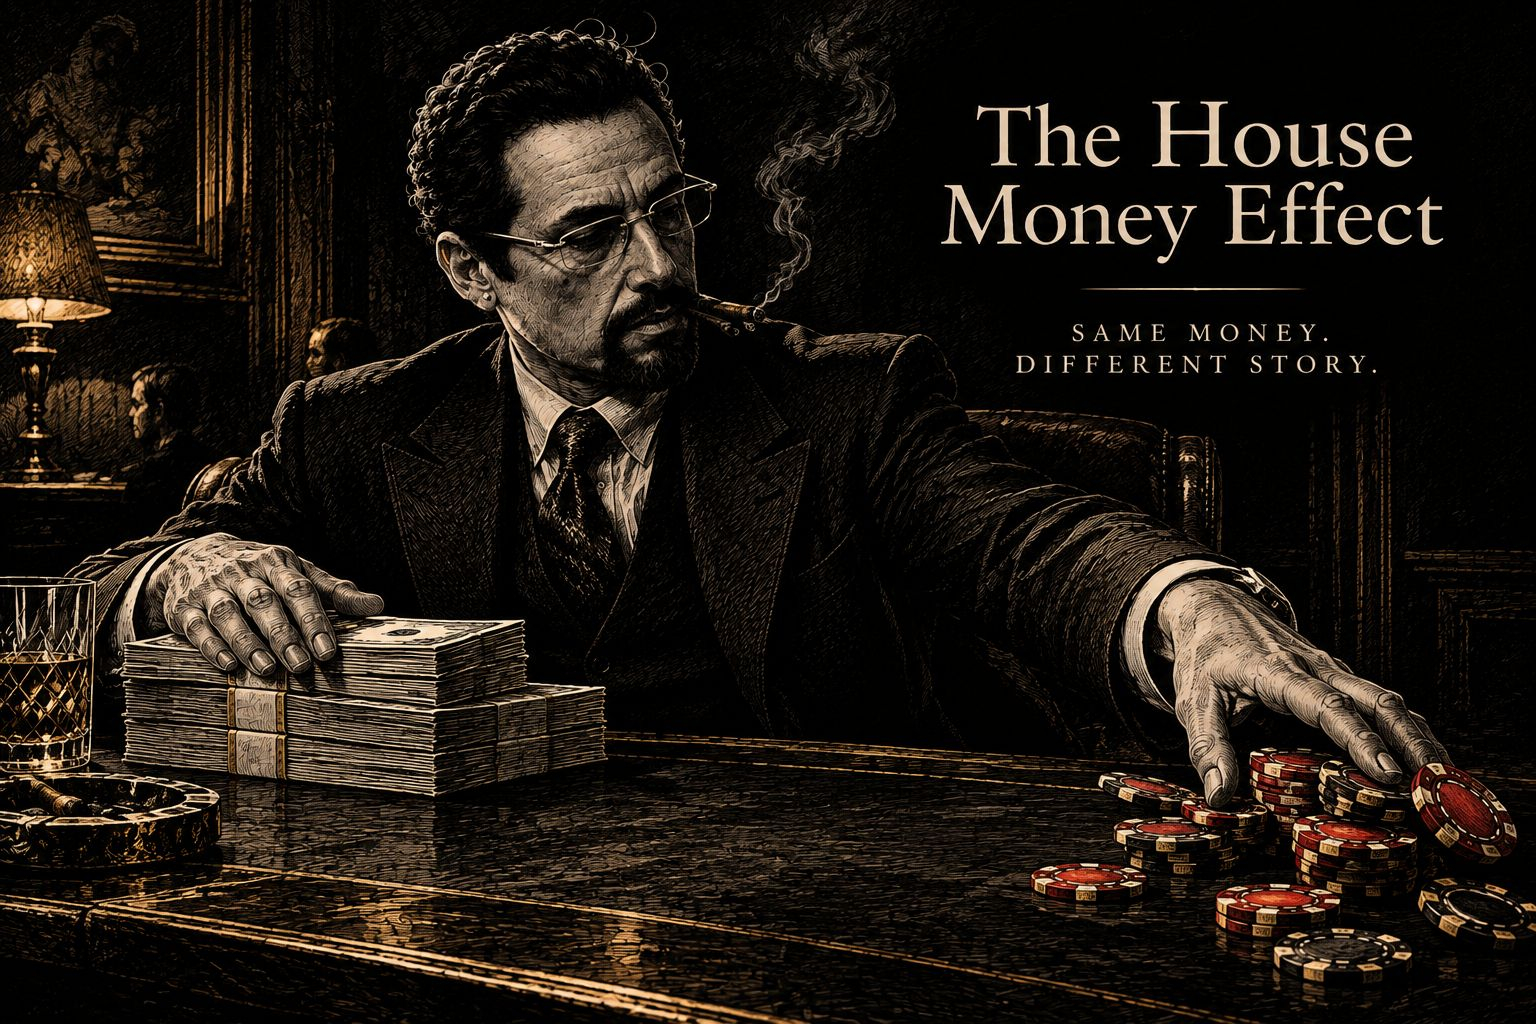
Imaginez que vous remportez 500 $ dans un casino
Traiteriez-vous ces 500 $ de la même façon que les 500 $ que vous avez gagnés en travaillant ?
Psychologiquement, beaucoup de gens ne
Quand l’argent ressemble à un « gain », il peut sembler moins précieux ou moins douloureux à risquer
Alors quelqu’un pourrait penser :
« Ce n’est pas vraiment mon argent. Je l’ai gagné. »
Mais si
L’argent ne sait pas d’où il vient.
Votre cerveau, oui
Et c’est là que les choses deviennent intéressantes
La même chose peut se produire en investissement :
- Vous achetez un actif pour 1 000 $
- Il passe à 1 500 $
- À présent, vous avez l’impression de jouer avec un « profit »
Du coup, prendre un risque plus grand devient soudain plus facile
Rien n’a changé dans l’argent
Seule l’histoire qui y est associée a changé
~ Réfléchissez avant d’agir
#BinanceSquare #ThinkBeforeYouAct #MoneyPsychology #BehavioralFinance
Imaginez que vous remportez 500 $ dans un casino
Traiteriez-vous ces 500 $ de la même façon que les 500 $ que vous avez gagnés en travaillant ?
Psychologiquement, beaucoup de gens ne
Quand l’argent ressemble à un « gain », il peut sembler moins précieux ou moins douloureux à risquer
Alors quelqu’un pourrait penser :
« Ce n’est pas vraiment mon argent. Je l’ai gagné. »
Mais si
L’argent ne sait pas d’où il vient.
Votre cerveau, oui
Et c’est là que les choses deviennent intéressantes
La même chose peut se produire en investissement :
- Vous achetez un actif pour 1 000 $
- Il passe à 1 500 $
- À présent, vous avez l’impression de jouer avec un « profit »
Du coup, prendre un risque plus grand devient soudain plus facile
Rien n’a changé dans l’argent
Seule l’histoire qui y est associée a changé
~ Réfléchissez avant d’agir
#BinanceSquare #ThinkBeforeYouAct #MoneyPsychology #BehavioralFinance
Traiteriez-vous ces 500 $ de la même façon que les 500 $ que vous avez gagnés en travaillant ?
Psychologiquement, beaucoup de gens ne
Quand l’argent ressemble à un « gain », il peut sembler moins précieux ou moins douloureux à risquer
Alors quelqu’un pourrait penser :
« Ce n’est pas vraiment mon argent. Je l’ai gagné. »
Mais si
L’argent ne sait pas d’où il vient.
Votre cerveau, oui
Et c’est là que les choses deviennent intéressantes
La même chose peut se produire en investissement :
- Vous achetez un actif pour 1 000 $
- Il passe à 1 500 $
- À présent, vous avez l’impression de jouer avec un « profit »
Du coup, prendre un risque plus grand devient soudain plus facile
Rien n’a changé dans l’argent
Seule l’histoire qui y est associée a changé
~ Réfléchissez avant d’agir
#BinanceSquare #ThinkBeforeYouAct #MoneyPsychology #BehavioralFinance
981
1
39
981
·
--
2.2.1
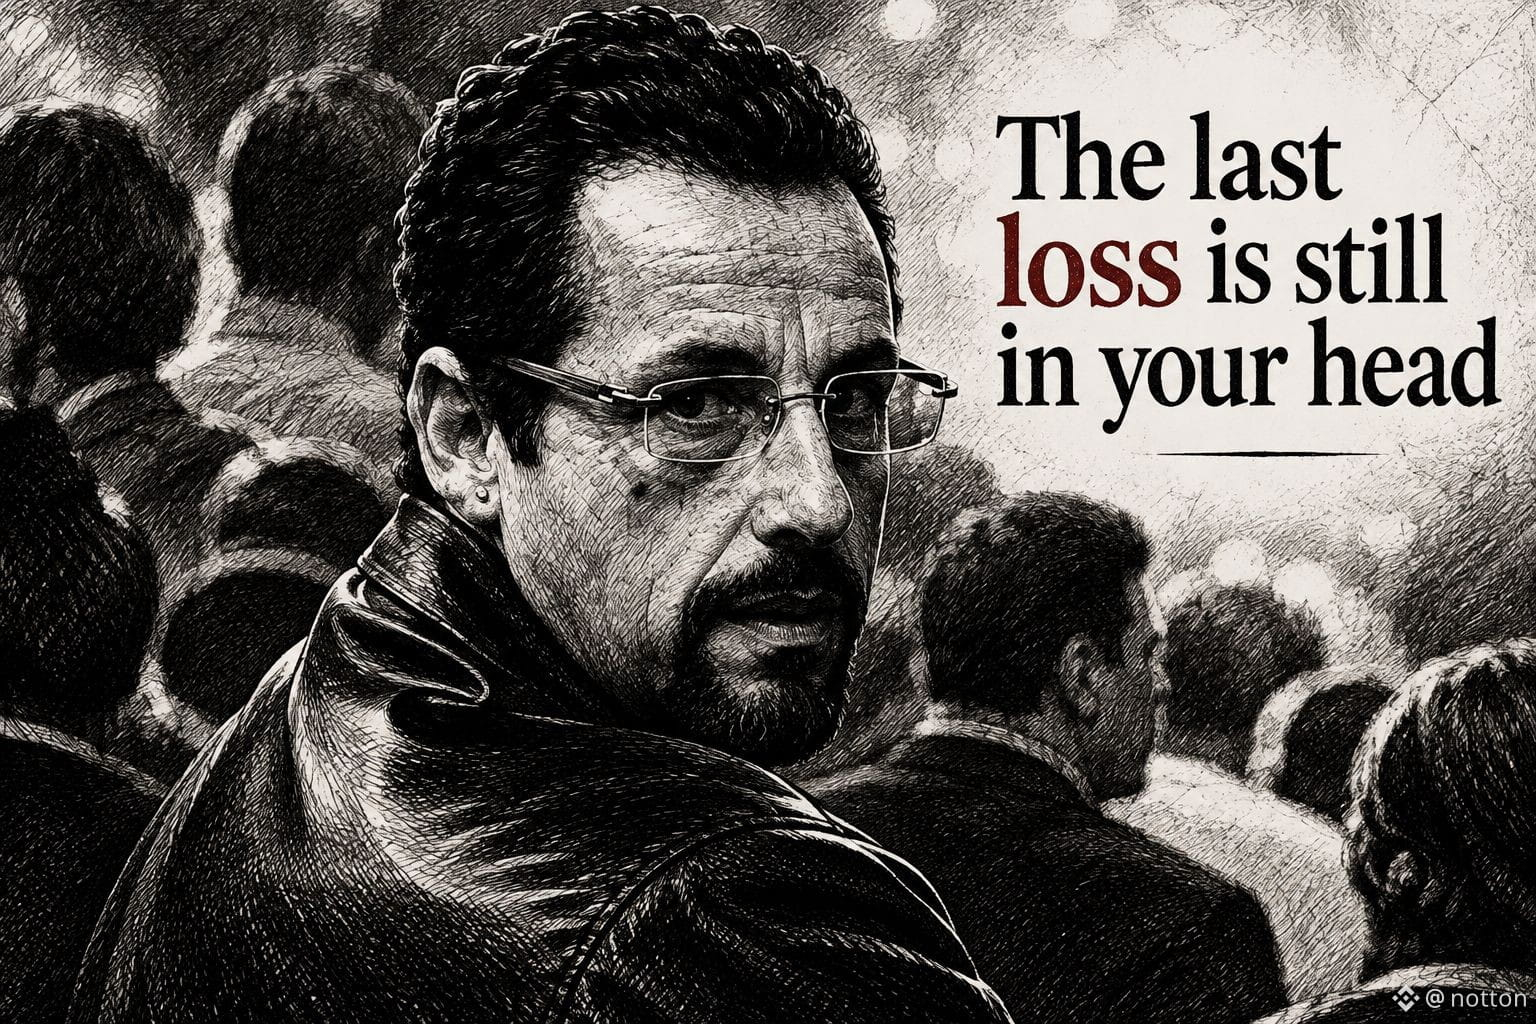
Pourquoi se souvenir d’expériences embarrassantes pendant des années ?
Vous pouvez oublier ce que vous avez mangé il y a trois jours
Mais vous vous rappelez quelque chose de gênant que vous avez fait il y a 10 ans, avec une précision douloureuse
Il semble que votre cerveau accorde une attention disproportionnée à certaines expériences négatives
Puis reliez-le à l’argent :
- Vous faites un investissement désastreux.
- Vous perdez 500$
- Vous prenez ensuite dix bonnes décisions
- Mais votre cerveau continue de revenir à la seule erreur.
Ainsi, vous avez peur de prendre la prochaine décision
Parfois, une mauvaise expérience ne vous coûte pas seulement de l’argent
Elle modifie la façon dont vous voyez la prochaine opportunité
Cela pourrait mener au biais de négativité, à l’aversion à la perte, et à la manière dont les expériences passées influencent les décisions financières futures
~ Réfléchissez avant d’agir
#BinanceSquare #ThinkBeforeYouAct #Psychology #BehavioralFinance
2.2.1
Pourquoi se souvenir d’expériences embarrassantes pendant des années ?
Vous pouvez oublier ce que vous avez mangé il y a trois jours
Mais vous vous rappelez quelque chose de gênant que vous avez fait il y a 10 ans, avec une précision douloureuse
Il semble que votre cerveau accorde une attention disproportionnée à certaines expériences négatives
Puis reliez-le à l’argent :
- Vous faites un investissement désastreux.
- Vous perdez 500$
- Vous prenez ensuite dix bonnes décisions
- Mais votre cerveau continue de revenir à la seule erreur.
Ainsi, vous avez peur de prendre la prochaine décision
Parfois, une mauvaise expérience ne vous coûte pas seulement de l’argent
Elle modifie la façon dont vous voyez la prochaine opportunité
Cela pourrait mener au biais de négativité, à l’aversion à la perte, et à la manière dont les expériences passées influencent les décisions financières futures
~ Réfléchissez avant d’agir
#BinanceSquare #ThinkBeforeYouAct #Psychology #BehavioralFinance
Pourquoi se souvenir d’expériences embarrassantes pendant des années ?
Vous pouvez oublier ce que vous avez mangé il y a trois jours
Mais vous vous rappelez quelque chose de gênant que vous avez fait il y a 10 ans, avec une précision douloureuse
Il semble que votre cerveau accorde une attention disproportionnée à certaines expériences négatives
Puis reliez-le à l’argent :
- Vous faites un investissement désastreux.
- Vous perdez 500$
- Vous prenez ensuite dix bonnes décisions
- Mais votre cerveau continue de revenir à la seule erreur.
Ainsi, vous avez peur de prendre la prochaine décision
Parfois, une mauvaise expérience ne vous coûte pas seulement de l’argent
Elle modifie la façon dont vous voyez la prochaine opportunité
Cela pourrait mener au biais de négativité, à l’aversion à la perte, et à la manière dont les expériences passées influencent les décisions financières futures
~ Réfléchissez avant d’agir
#BinanceSquare #ThinkBeforeYouAct #Psychology #BehavioralFinance
971
1
48
971
·
--
L’aversion aux pertes est l’un des biais cognitifs les plus coûteux dans la crypto — et presque personne n’en parle sérieusement.
Les recherches en finance comportementale montrent que les pertes sont environ deux fois plus douloureuses que les gains équivalents ne sont agréables. Sur les marchés traditionnels, cela pousse à vendre au mauvais moment. Dans la crypto, où les baisses de 70 à 80 % sont historiquement monnaie courante, cela entraîne quelque chose de pire : des ventes paniques au plus bas local, suivies de rachats proches des sommets.
Voici le scénario : un investisseur achète $ETH à 2 000 $. Le cours tombe à 1 200 $. Le poids émotionnel de cette perte de 800 $ lui semble insupportable — non pas à cause des chiffres, mais de la façon dont son cerveau les interprète. Il vend. Puis, quand l’ETH remonte à 2 500 $, il rachète, enregistrant une perte sur l’aller-retour alors que les fondamentaux n’ont jamais changé.
La solution n’est pas la volonté, mais l’engagement préalable. Avant d’ouvrir toute position sur $BTC ou $SOL , répondez à deux questions : quelle est ma thèse de sortie — non pas un prix, mais une condition ? Et quelle baisse suis-je réellement prêt à supporter ?
Si vous ne pouvez pas répondre clairement aux deux questions, vous n’investissez pas : vous jouez contre votre propre système nerveux.
Les traders qui font fructifier leur capital au fil des cycles ne sont pas ceux qui prédisent le mieux le marché. Ce sont ceux qui ne laissent pas leur cerveau prendre le dessus sur leur plan au pire moment.
La discipline est un alpha qui ne nécessite aucun avantage.
#CryptoMindset #RiskManagement #BTC #CryptoTrading #FinanceComportementale
L’aversion aux pertes est l’un des biais cognitifs les plus coûteux dans la crypto — et presque personne n’en parle sérieusement.
Les recherches en finance comportementale montrent que les pertes sont environ deux fois plus douloureuses que les gains équivalents ne sont agréables. Sur les marchés traditionnels, cela pousse à vendre au mauvais moment. Dans la crypto, où les baisses de 70 à 80 % sont historiquement monnaie courante, cela entraîne quelque chose de pire : des ventes paniques au plus bas local, suivies de rachats proches des sommets.
Voici le scénario : un investisseur achète $ETH à 2 000 $. Le cours tombe à 1 200 $. Le poids émotionnel de cette perte de 800 $ lui semble insupportable — non pas à cause des chiffres, mais de la façon dont son cerveau les interprète. Il vend. Puis, quand l’ETH remonte à 2 500 $, il rachète, enregistrant une perte sur l’aller-retour alors que les fondamentaux n’ont jamais changé.
La solution n’est pas la volonté, mais l’engagement préalable. Avant d’ouvrir toute position sur $BTC ou $SOL , répondez à deux questions : quelle est ma thèse de sortie — non pas un prix, mais une condition ? Et quelle baisse suis-je réellement prêt à supporter ?
Si vous ne pouvez pas répondre clairement aux deux questions, vous n’investissez pas : vous jouez contre votre propre système nerveux.
Les traders qui font fructifier leur capital au fil des cycles ne sont pas ceux qui prédisent le mieux le marché. Ce sont ceux qui ne laissent pas leur cerveau prendre le dessus sur leur plan au pire moment.
La discipline est un alpha qui ne nécessite aucun avantage.
#CryptoMindset #RiskManagement #BTC #CryptoTrading #FinanceComportementale
Les recherches en finance comportementale montrent que les pertes sont environ deux fois plus douloureuses que les gains équivalents ne sont agréables. Sur les marchés traditionnels, cela pousse à vendre au mauvais moment. Dans la crypto, où les baisses de 70 à 80 % sont historiquement monnaie courante, cela entraîne quelque chose de pire : des ventes paniques au plus bas local, suivies de rachats proches des sommets.
Voici le scénario : un investisseur achète $ETH à 2 000 $. Le cours tombe à 1 200 $. Le poids émotionnel de cette perte de 800 $ lui semble insupportable — non pas à cause des chiffres, mais de la façon dont son cerveau les interprète. Il vend. Puis, quand l’ETH remonte à 2 500 $, il rachète, enregistrant une perte sur l’aller-retour alors que les fondamentaux n’ont jamais changé.
La solution n’est pas la volonté, mais l’engagement préalable. Avant d’ouvrir toute position sur $BTC ou $SOL , répondez à deux questions : quelle est ma thèse de sortie — non pas un prix, mais une condition ? Et quelle baisse suis-je réellement prêt à supporter ?
Si vous ne pouvez pas répondre clairement aux deux questions, vous n’investissez pas : vous jouez contre votre propre système nerveux.
Les traders qui font fructifier leur capital au fil des cycles ne sont pas ceux qui prédisent le mieux le marché. Ce sont ceux qui ne laissent pas leur cerveau prendre le dessus sur leur plan au pire moment.
La discipline est un alpha qui ne nécessite aucun avantage.
#CryptoMindset #RiskManagement #BTC #CryptoTrading #FinanceComportementale
41
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BTCReboundsAbove$60KAmidWhaleDipBuying
53,558 vues
284 mentions
2
#SolanaSets2027RoadmapToDoubleComputeCapacity
37,321 vues
773 mentions
3
#CaliforniaNvidiaProbeExaminesPotentialCriminalViolations
10,013 vues
100 mentions
4
#BlackRockLaunchesHKDollarDigitalLiquidityFund
31,193 vues
604 mentions
5
#NvidiaLoses$2.7TrillionInMonthAndAHalf
70,144 vues
285 mentions
6
#GlobalStocksFaceLongestLosingStreakSince2023
530,835 vues
3,329 mentions
7
#BlackRockIBITPostsRecord$541MSingleDayOutflow
86,884 vues
176 mentions
8
#AnthropicPlungesTowardIPOPriceonDay2
290,550 vues
2,232 mentions
9
#TwentyOneCapitalAdds172.25BTC
150,948 vues
1,556 mentions
10
#HKBillWouldExcludeTokenizedDepositsFromVirtualAssets
17,260 vues
101 mentions