
En esta ronda de subida de las acciones de IA, hasta ahora, muchas personas ya no se preocupan por la pregunta de “¿puede seguir subiendo la IA?”, sino por:
Además de esos gigantes de la IA que el mercado ya ha debatido repetidamente, ¿dónde se esconden las próximas oportunidades?
Mi opinión es muy sencilla:
Sigo siendo optimista con respecto a la demanda a largo plazo de la IA, pero ahora, al mirar la IA, no se puede limitarse a fijarse solo en un GPU.
Los datos más recientes en realidad sí dicen mucho.
El último informe trimestral de Nvidia publicado el 26 de agosto muestra que los ingresos trimestrales alcanzaron 96.2 mil millones de dólares, un aumento del 106% interanual; de ellos, los ingresos del centro de datos llegaron a 89 mil millones de dólares, un aumento del 117% interanual. Esto al menos demuestra que, en esta etapa, la demanda de capacidad de cómputo para la IA no se ha enfriado de forma evidente.
Pero lo más destacable es que el dinero se está extendiendo desde el “comprar chips” hacia toda la infraestructura de IA.
Además de la capacidad de cómputo, lo primero que vale la pena observar es la cadena de la industria de centros de datos.
La última partida de gastos de capital de Microsoft en un trimestre alcanzó 41.000 millones de dólares, de los cuales aproximadamente dos tercios se destinan a activos de ciclo corto como CPU y GPU; además, la empresa indicó que se espera que los gastos de capital continúen creciendo en el AF27.
Esto significa que la carrera de IA ya no es solo un negocio para las compañías de chips.
Los servidores, conmutadores, redes de alta velocidad, almacenamiento, comunicaciones ópticas y la construcción de centros de datos, e incluso todo tipo de equipos básicos dentro de las salas técnicas, podrían beneficiarse de esta ronda de expansión.
En otras palabras, cuando todos están pendientes de “quién vende GPU”, también hay que ver “quién está ayudando a que las GPU funcionen”.
En realidad, en esta segunda línea, me concentro más en la electricidad y la refrigeración.
A mayor cantidad de servidores de IA, mayor será el consumo eléctrico y la presión térmica.
En el pasado, un centro de datos podía ser simplemente una parte de la infraestructura del sector de internet, pero después de la era de la IA, la provisión de energía, la refrigeración líquida y la gestión energética se están convirtiendo en problemas que no se pueden evitar al expandir la capacidad de cómputo.
Si en el futuro los centros de datos de IA siguen ampliándose, la restricción del crecimiento quizá no sea únicamente la capacidad de fabricación de chips; de dónde viene la electricidad y cómo se evacúa el calor también será cada vez más importante.
Así que el alcance de la inversión en IA probablemente seguirá expandiéndose desde los semiconductores hacia equipos de energía, sistemas de enfriamiento e infraestructura de centros de datos.
La tercera línea es si la IA realmente puede empezar a ganar dinero.
Por más grandes que sean las inversiones en infraestructura, al final hay que volver al modelo de negocio.
El ingreso más reciente de Microsoft Cloud en su trimestre alcanzó 59.300 millones de dólares, con un crecimiento interanual del 27%, mientras que el ingreso de Azure y otros servicios en la nube creció 43%. Esto indica que la IA y la computación en la nube están entrando en negocios reales, y ya no se quedan solo en la fase conceptual.
A continuación, el mercado quizá preste cada vez más atención a un tema:
¿Quién puede convertir la costosa capacidad de cómputo de IA en ingresos y beneficios sostenibles de verdad?
En áreas como software empresarial, agentes de IA, publicidad, e-commerce, conducción autónoma y robótica, creo que entrarán en una etapa más evidente de “hablar con resultados”.
Por eso, cuando miro hoy las acciones de IA, no lo entiendo simplemente como “NVIDIA sube y entonces todas las demás acciones de IA también suben”.
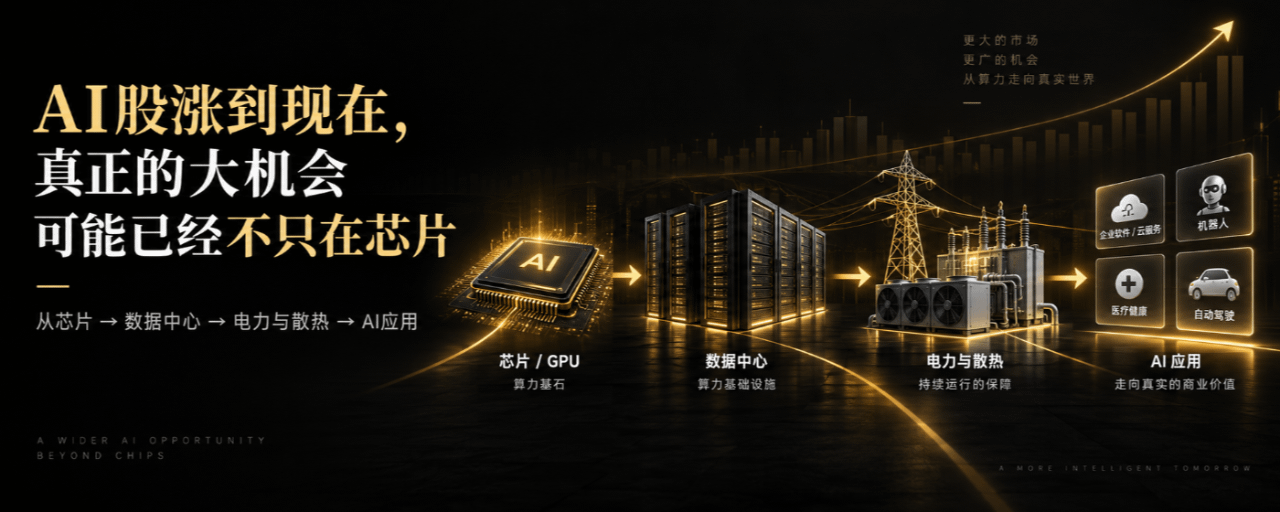
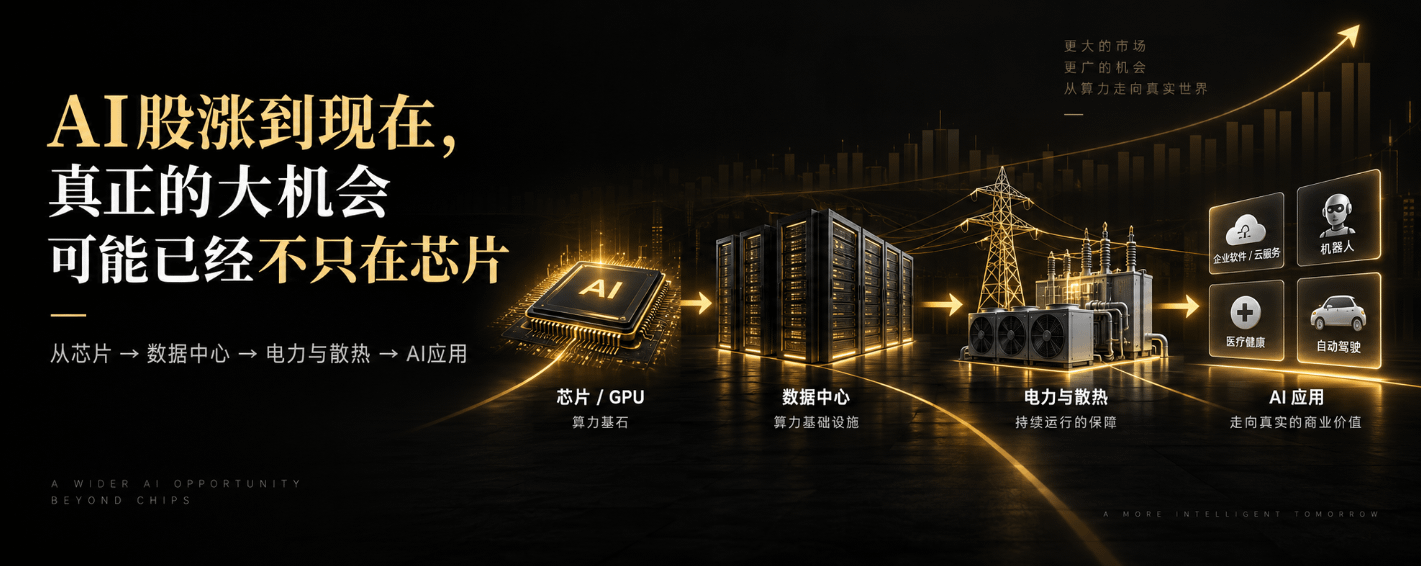
Lo verdaderamente digno de observar es que en esta cadena industrial se están produciendo cambios:
De la GPU a los centros de datos;
De los centros de datos a la electricidad y la refrigeración;
Y luego, desde la infraestructura, hacia aplicaciones de IA que realmente generen ingresos.
Probablemente esta sea la mayor variación después de que la tendencia de la IA entre en la siguiente etapa.
Por supuesto, que la demanda de IA sea fuerte no significa que todas las acciones relacionadas con la IA sean dignas de seguimiento. Las empresas con valoraciones demasiado caras, con solo historias y sin ingresos, o con un aumento continuo de gastos de capital pero que no logran materializar retornos durante mucho tiempo, también podrían enfrentar una gran volatilidad.
La historia de la IA aún no ha terminado, pero lo que podría abrir una brecha real a partir de ahora no será necesariamente quién sabe explicar mejor la IA, sino quién puede ganar dinero de verdad con la IA.
Este artículo solo ofrece observación de la industria y opiniones personales, y no constituye ningún consejo de inversión.