Muchos me preguntan por qué compré Edge.
Porque hay ingresos, y las monedas recompradas por el proyecto son, ahora mismo, la tendencia más caliente.
Y creo que Edge está infravalorado.
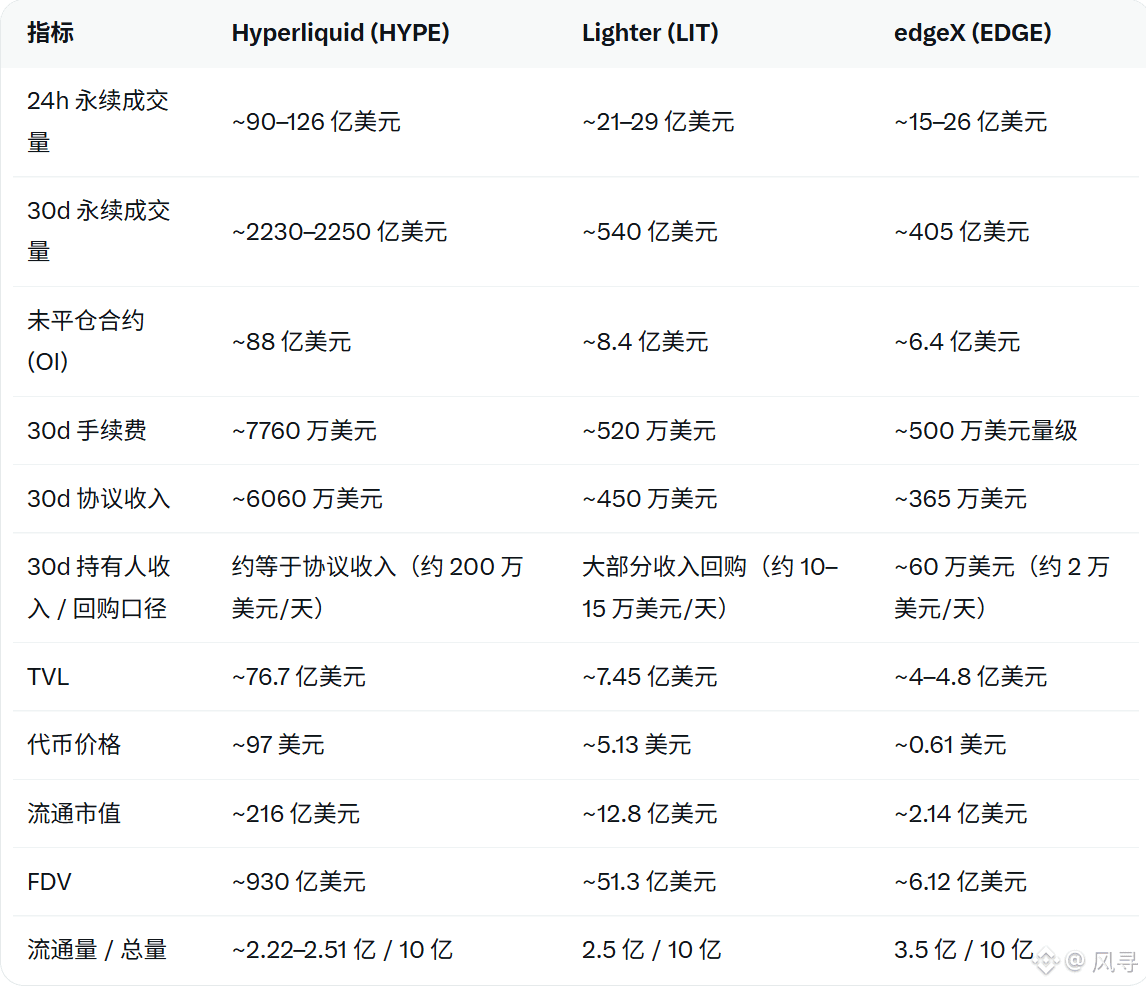
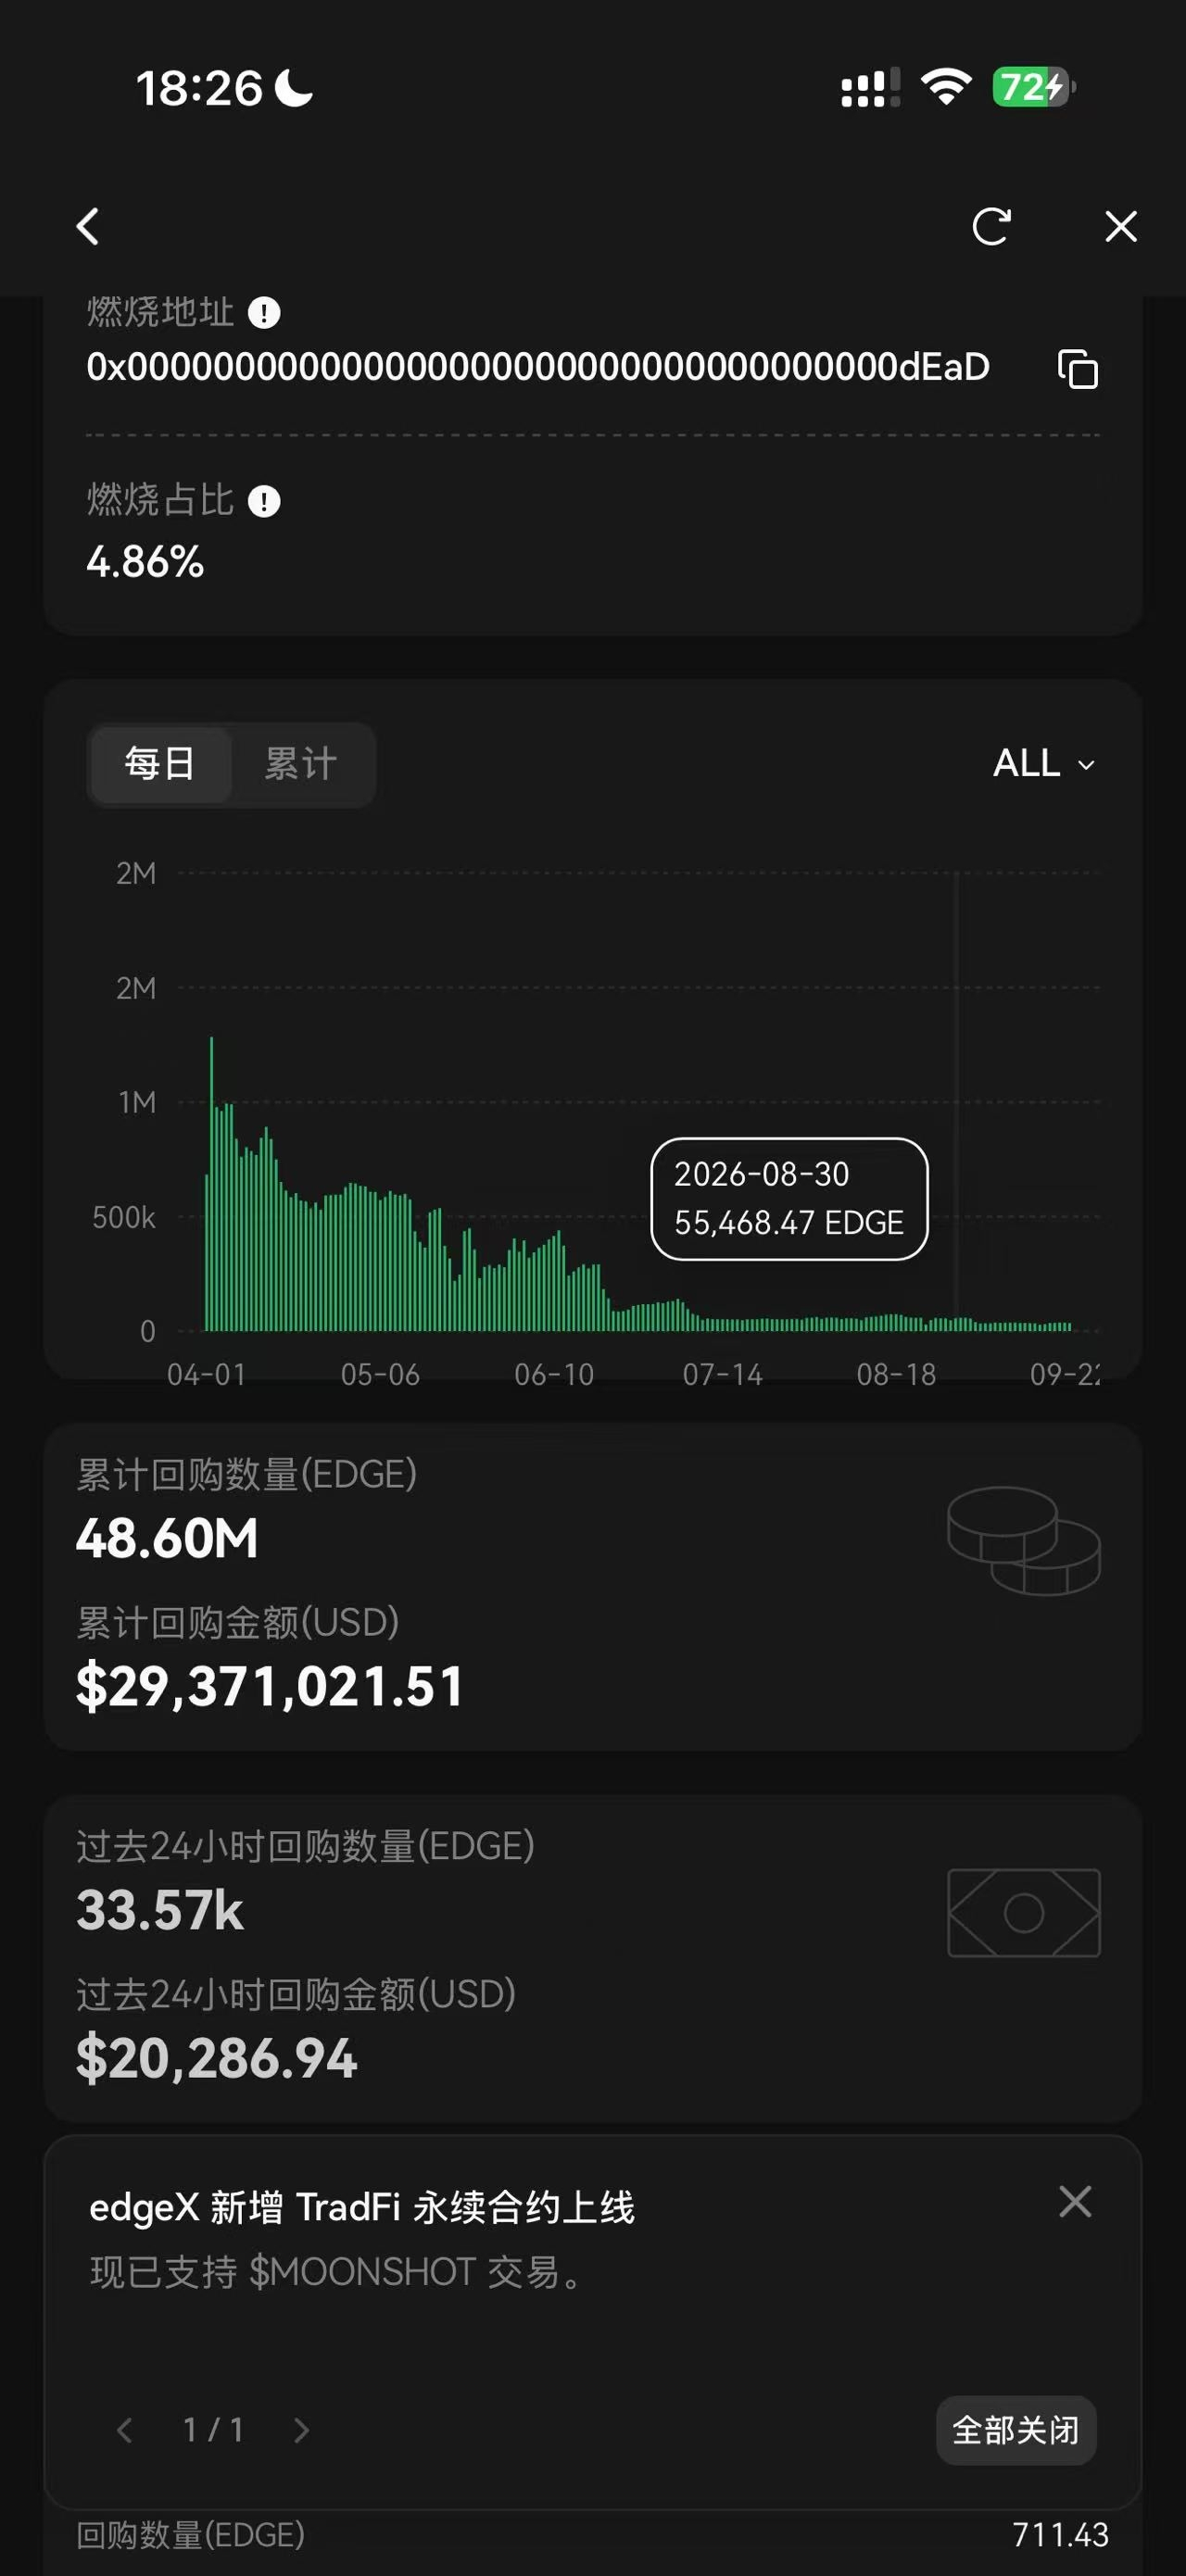
Edge tiene un 35% de oferta en circulación y ya se ha recomprado 4.86%.
La capitalización en circulación es de 210 millones; si hablamos de la capitalización real, serían aproximadamente solo 100 millones, porque la mitad de los tokens están destinados a airdrop y no se han movido: los mantiene el equipo del proyecto en una cuenta tipo “ratonera” (self-dealing).
Actualmente, el monto diario de recompra es de alrededor de 20 mil USDT (u). Es aproximadamente una sexta parte de lo de LIT.
Los ingresos mensuales por acuerdos de la plataforma son de unos 3.6 millones, y la diferencia con LIT no es muy grande, solo 20%.
Pero la capitalización en circulación difiere 6 veces; y la capitalización real en circulación difiere 12 veces.
Así que, en realidad, la relación calidad-precio de Edge sigue siendo bastante alta: 20 mil diarios de recompra, 7.2 millones al año de recompra.
En el mundo cripto, ya es una cifra bastante alta de recompra; y además, la capitalización real es solo de 100 millones.
En cuanto a por qué los ingresos mensuales son 3.5 millones, pero el monto recomprado es solo 600 mil:
En resumen, los ingresos por acuerdos de la plataforma Edgex equivalen al 100% de la utilidad neta, no al 100% de las comisiones brutas.
Tiene que descontarse todo tipo de marketing, costos de actividades, etc. Esos 3.5 millones de ingresos se convierten en solo 600 mil de beneficio.
Cuando en el futuro el equipo del proyecto aumente los ingresos o reduzca costos, el monto de recompra subirá considerablemente.
Todo depende de si el equipo del proyecto está dispuesto a hacerlo. Si llega el mercado alcista (bull market), creo que los ingresos pueden aumentar y la recompra también.
Después de todo, antes del TGE el equipo ganó más de 100 millones en comisiones; cuando salió el token, entraron 50 millones de USDT para proteger el precio (hizo “护盘”). Además, es un proyecto invertido en USDC. No puede ser tan malo.
Y si al final el equipo apuesta y logra subir (tirar de la subida), ¿por qué no?
Con unos ingresos parecidos a los de LIT, el precio de la moneda, sin embargo, es solo una sexta parte.
Además, el equipo tiene control tipo “ratonera” (controla el mercado), y también podría, en un periodo de precios bajos, estar acumulando en secreto para controlar el precio.
Si después el precio alcanza la mitad de la capitalización de LIT, creo que el margen de ganancias sería muy grande.
Edge ya lleva acumulados 29 millones de U en recompra. Desde la última gran caída del precio, actualmente la recompra diaria es solo de 20 mil U.
Espero que vuelva a los tiempos en que se recompraban decenas de miles de U en un solo día.
Porque hay ingresos, y las monedas recompradas por el proyecto son, ahora mismo, la tendencia más caliente.
Y creo que Edge está infravalorado.
Edge tiene un 35% de oferta en circulación y ya se ha recomprado 4.86%.
La capitalización en circulación es de 210 millones; si hablamos de la capitalización real, serían aproximadamente solo 100 millones, porque la mitad de los tokens están destinados a airdrop y no se han movido: los mantiene el equipo del proyecto en una cuenta tipo “ratonera” (self-dealing).
Actualmente, el monto diario de recompra es de alrededor de 20 mil USDT (u). Es aproximadamente una sexta parte de lo de LIT.
Los ingresos mensuales por acuerdos de la plataforma son de unos 3.6 millones, y la diferencia con LIT no es muy grande, solo 20%.
Pero la capitalización en circulación difiere 6 veces; y la capitalización real en circulación difiere 12 veces.
Así que, en realidad, la relación calidad-precio de Edge sigue siendo bastante alta: 20 mil diarios de recompra, 7.2 millones al año de recompra.
En el mundo cripto, ya es una cifra bastante alta de recompra; y además, la capitalización real es solo de 100 millones.
En cuanto a por qué los ingresos mensuales son 3.5 millones, pero el monto recomprado es solo 600 mil:
En resumen, los ingresos por acuerdos de la plataforma Edgex equivalen al 100% de la utilidad neta, no al 100% de las comisiones brutas.
Tiene que descontarse todo tipo de marketing, costos de actividades, etc. Esos 3.5 millones de ingresos se convierten en solo 600 mil de beneficio.
Cuando en el futuro el equipo del proyecto aumente los ingresos o reduzca costos, el monto de recompra subirá considerablemente.
Todo depende de si el equipo del proyecto está dispuesto a hacerlo. Si llega el mercado alcista (bull market), creo que los ingresos pueden aumentar y la recompra también.
Después de todo, antes del TGE el equipo ganó más de 100 millones en comisiones; cuando salió el token, entraron 50 millones de USDT para proteger el precio (hizo “护盘”). Además, es un proyecto invertido en USDC. No puede ser tan malo.
Y si al final el equipo apuesta y logra subir (tirar de la subida), ¿por qué no?
Con unos ingresos parecidos a los de LIT, el precio de la moneda, sin embargo, es solo una sexta parte.
Además, el equipo tiene control tipo “ratonera” (controla el mercado), y también podría, en un periodo de precios bajos, estar acumulando en secreto para controlar el precio.
Si después el precio alcanza la mitad de la capitalización de LIT, creo que el margen de ganancias sería muy grande.
Edge ya lleva acumulados 29 millones de U en recompra. Desde la última gran caída del precio, actualmente la recompra diaria es solo de 20 mil U.
Espero que vuelva a los tiempos en que se recompraban decenas de miles de U en un solo día.