Todo el mundo está mirando la carrera de Nvidia y los chips de IA.
Yo estoy mirando lo que tiene que estar debajo de todo eso.
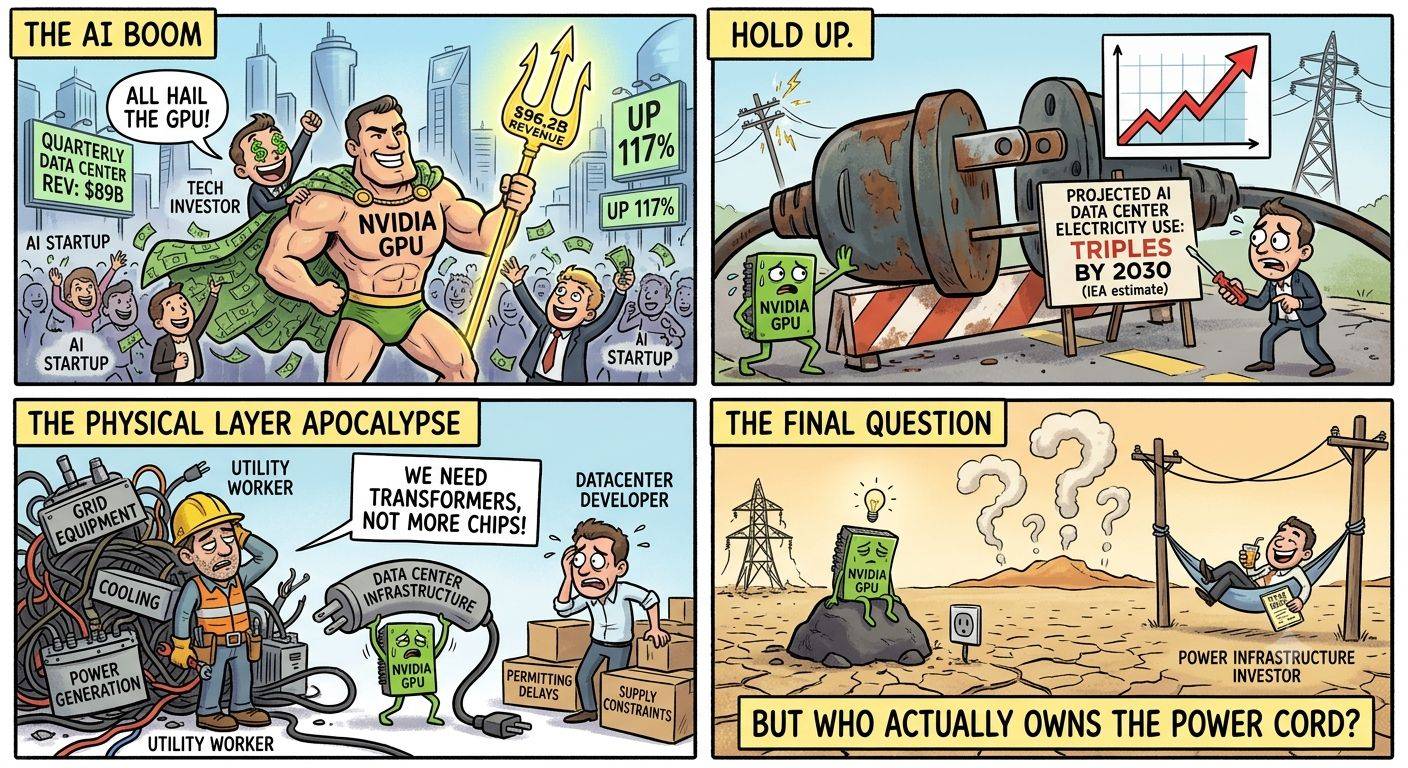
Nvidia acaba de reportar $96.2B en ingresos trimestrales, con los ingresos del Data Center alcanzando $89B, un 117% más año contra año.
Espera.
La siguiente limitación quizá no sea la GPU. Puede ser la infraestructura necesaria para mantener esas GPU funcionando.
La AIE estima que el consumo de electricidad de los centros de datos globales podría casi duplicarse de 485 TWh en 2025 a 950 TWh para 2030, mientras que el uso de electricidad de los centros de datos enfocados en IA podría triplicarse.
Eso cambia la forma en que veo el sector de la IA.
La oportunidad no necesariamente es otra empresa que fabrique chips más rápidos. Podrían ser los negocios que suministran la capa física que está debajo: transformadores, equipos de red, generación de energía, enfriamiento, almacenamiento e infraestructura de centros de datos.
Pero hay un problema.
La demanda proyectada no garantiza que se construya cada centro de datos planificado. La financiación, los permisos, las conexiones a la red y las limitaciones de suministro pueden ralentizar todo el despliegue. Y la eficiencia de la IA está mejorando rápidamente.
Así que no digo que la energía reemplace a los chips como inversión en IA.
Digo que el cuello de botella puede moverse.
Cuando la demanda de IA se encuentra con los límites físicos de la red, la pregunta se vuelve mucho más interesante:
¿Quién es dueño de la infraestructura que de repente necesita todo el mundo?
#AIStocksWhatNext
$TAKE
$NVDA
$NVDAB
#aistockswhatnext #nvidia
Yo estoy mirando lo que tiene que estar debajo de todo eso.
Nvidia acaba de reportar $96.2B en ingresos trimestrales, con los ingresos del Data Center alcanzando $89B, un 117% más año contra año.
Espera.
La siguiente limitación quizá no sea la GPU. Puede ser la infraestructura necesaria para mantener esas GPU funcionando.
La AIE estima que el consumo de electricidad de los centros de datos globales podría casi duplicarse de 485 TWh en 2025 a 950 TWh para 2030, mientras que el uso de electricidad de los centros de datos enfocados en IA podría triplicarse.
Eso cambia la forma en que veo el sector de la IA.
La oportunidad no necesariamente es otra empresa que fabrique chips más rápidos. Podrían ser los negocios que suministran la capa física que está debajo: transformadores, equipos de red, generación de energía, enfriamiento, almacenamiento e infraestructura de centros de datos.
Pero hay un problema.
La demanda proyectada no garantiza que se construya cada centro de datos planificado. La financiación, los permisos, las conexiones a la red y las limitaciones de suministro pueden ralentizar todo el despliegue. Y la eficiencia de la IA está mejorando rápidamente.
Así que no digo que la energía reemplace a los chips como inversión en IA.
Digo que el cuello de botella puede moverse.
Cuando la demanda de IA se encuentra con los límites físicos de la red, la pregunta se vuelve mucho más interesante:
¿Quién es dueño de la infraestructura que de repente necesita todo el mundo?
#AIStocksWhatNext
$TAKE
$NVDA
$NVDAB
#aistockswhatnext #nvidia