


Bitcoin cotizó el lunes 21 de septiembre de 2026 tan alto como aproximadamente 85.200–85.400 dólares, su nivel más fuerte desde finales de enero, después de que los ETF de Bitcoin al contado en EE. UU. cerraran la semana pasada ligeramente en positivo y una cascada de recompras forzadas obligara a comprar. La capitalización global se recuperó hacia 2,8–2,9 billones de dólares. El rebote siguió a choques de mitad de semana: el primer aumento de tasas de la Reserva Federal en más de tres años y una votación fallida de cloture en el Senado sobre la Ley CLARITY.
Rebote de squeeze-and-flow, no una victoria de política limpia
Los ETF spot de Bitcoin de EE. UU. captaron unos 593 millones de dólares el jueves y el viernes, revirtiendo las redenciones anteriores y dejando una entrada neta semanal delgada, cerca de 6 millones. Esa demanda a finales de semana, además del rally de más de 6% del viernes, preparó la ruptura del lunes por encima de $82.000 y luego de $85.000. Las liquidaciones seguidas por CoinGlass rondaron los cientos de millones de dólares en pocas horas, y los cortos fueron la gran mayoría; solo Bitcoin vio alrededor de $200–$300 millones liquidados en la hora más intensa. Alex Thorn, de Galaxy Digital, señaló que el primer cierre semanal de Bitcoin por encima de la media móvil de 50 semanas en 45 semanas es una señal histórica de “suelo”, aunque BTC sigue muy por debajo del máximo de octubre de 2025 sobre $126.000.
El mercado absorbió dos golpes de política. El 15 de septiembre el Senado rechazó la moción de cierre (cloture) sobre la Ley CLARITY 49–50, once votos por debajo de los 60 necesarios para abrir el debate, dejando la legislación de estructura de mercado trabada hasta el calendario de mitad de mandato. Luego, la Fed elevó su objetivo a 4,00%. Como contrapeso, el 17 de septiembre la SEC emitió una “Exención de Innovación” de cinco años que permite a las sedes de Valores Tokenizados que cumplan los requisitos operar acciones tokenizadas de NMS en AMM on-chain con permisos, siempre que los tokens conserven los mismos derechos de dividendo y voto que las acciones listadas y que los emisores puedan optar por salir. La caída del crudo y las conversaciones sobre diplomacia entre EE. UU.–China y Oriente Medio añadieron un telón de fondo “risk-on”. El resultado es un tape técnico más fuerte que, aun así, depende de la persistencia de los ETF y de si $81.000–$82.000 ahora se mantiene como soporte.
Otras noticias:
Positivo
Exención de Innovación de la SEC (17 sep): un camino de cinco años para el trading on-chain de acciones tokenizadas de EE. UU. mediante TSVs.
La estrategia compró 950 BTC la semana pasada por unos 75,7 millones de dólares (promedio ~79.670), su primera compra en aproximadamente tres semanas; posiciones cerca de 846.000 BTC.
Hana Bank emitió el primer bono digital de Corea del Sur, de unos 100 millones de dólares, liquidado en la blockchain de Euroclear.
Hyperliquid abrió el préstamo a titulares de tokens; HYPE marcó un récord cerca de $94–$95.
Zcash extendió una racha de rally de monedas de privacidad (ganancias semanales en el rango de 30%+), con una actualización del 5 de noviembre orientada a tiempos de bloque más cortos.
Neutral
La cumbre Washington Trump–Xi de más adelante esta semana y la diplomacia sobre el precio del petróleo siguen siendo dos catalizadores en ambos sentidos.
Desbloqueos programados: Canton (21 sep), TON (~1,3% / ~$51 millones el 22 sep), Humanity (~14,7% el 23 sep).
El interés abierto de opciones sobre Bitcoin supera al de los futuros, mientras que el volumen de futuros con vencimiento en el exterior sigue muy por debajo de los picos de 2021.
Negativo
El cierre del proyecto de ley CLARITY falló 49–50 el 15 de septiembre; cuatro republicanos se unieron a los demócratas presentes y votaron en contra.
La Fed dio su primera subida desde 2023; los ETF spot de Ether terminaron la semana con alrededor de 140 millones de dólares en salidas netas.
La compra de bitcoin en tesorerías corporativas se enfrió, y algunos libros siguen bajo el costo.
La falsa piscina de liquidez de Nostra infló NSTR y drenó aproximadamente 3,5 millones de dólares.
El Departamento del Tesoro de EE. UU. sancionó a BitBank, un exchange vinculado a Irán, por presuntos flujos de bitcoin relacionados con la IRGC.
Qué monedas se están moviendo — y si algo parece una compra
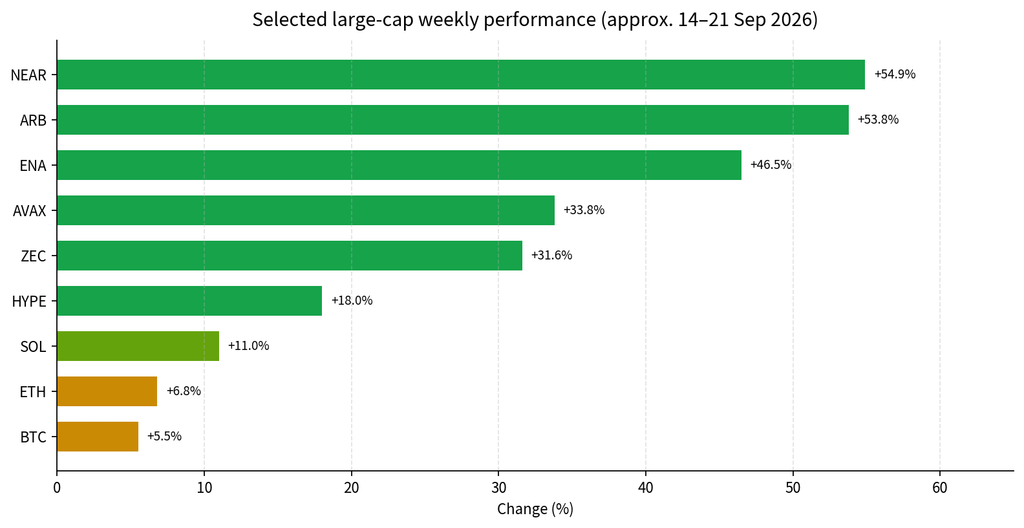
Líderes semanales de gran capitalización: NEAR Protocol (aprox. +55% a +73%, impulsado por el flujo de intercambio de ZEC a través de NEAR Intents), Arbitrum (~+54%), Ethena (~+46%), Avalanche (~+34%), Zcash (~+32% a +41%). Solana superó a bitcoin en la semana (~+11% vs BTC ~+5% a +9%). El lunes también impulsó a ADA, DOGE, LINK, XRP y SUI mientras los cortos cubrían posiciones.
Esto no es un escenario “barato” limpio. El impulso del lunes estuvo impulsado por liquidaciones. Bitcoin se acerca a la zona de equilibrio aproximada para compradores de ETF spot en EE. UU. cerca de $86.000. Mantenerse por encima de la media de 50 semanas recuperada y el cierre de la semana pasada en $81.000 mantiene el rebote intacto; si vuelve a caer por debajo de $80.000 se reabre el lavado de $75.000–$76.000. NEAR, ZEC y HYPE ya se han reajustado con fuerza: impulso, no valor descontado. Cualquier caso escalonado se limita a fuerza en el retrotest de $81.000–$82.000 para BTC, o caídas en grandes capitalizaciones líquidas (ETH, SOL, XRP) si los flujos de ETF se mantienen positivos. Los nombres que subieron 30–70% en una semana conllevan riesgo de reversión por squeeze, especialmente con los desbloqueos de esta semana.
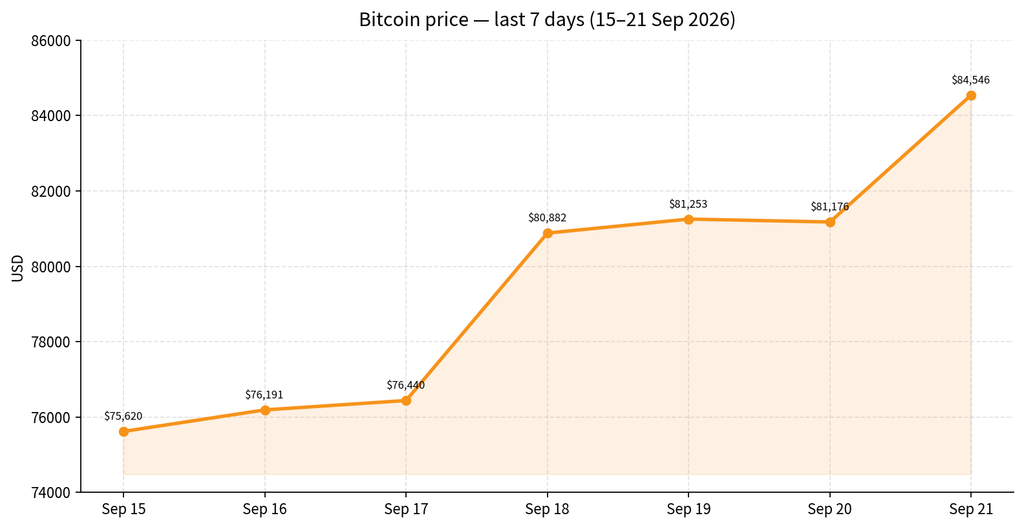
Cierres de 7 días de Bitcoin usados para el gráfico (USD): 15 sep 75.620; 16 sep 76.191; 17 sep 76.440; 18 sep 80.882; 19 sep 81.253; 20 sep 81.176; 21 sep ~84.546 (máximo de la sesión por encima de 85.000).
La publicación Bitcoin alcanza un máximo de ocho meses cerca de $85.000 después de las entradas a los ETF y el squeeze corto apareció primero en Cryptopress.