Las mayores fortalezas de Bitcoin siempre han sido su escasez, liquidez y propuesta de valor a largo plazo. Pero para los mercados institucionales, ha quedado una pregunta importante:
¿Cómo pueden las instituciones usar Bitcoin como capital productivo sin tener que vender su exposición a BTC?
Circle (CRCL) ahora puede estar abriendo un nuevo capítulo al responder esa pregunta.
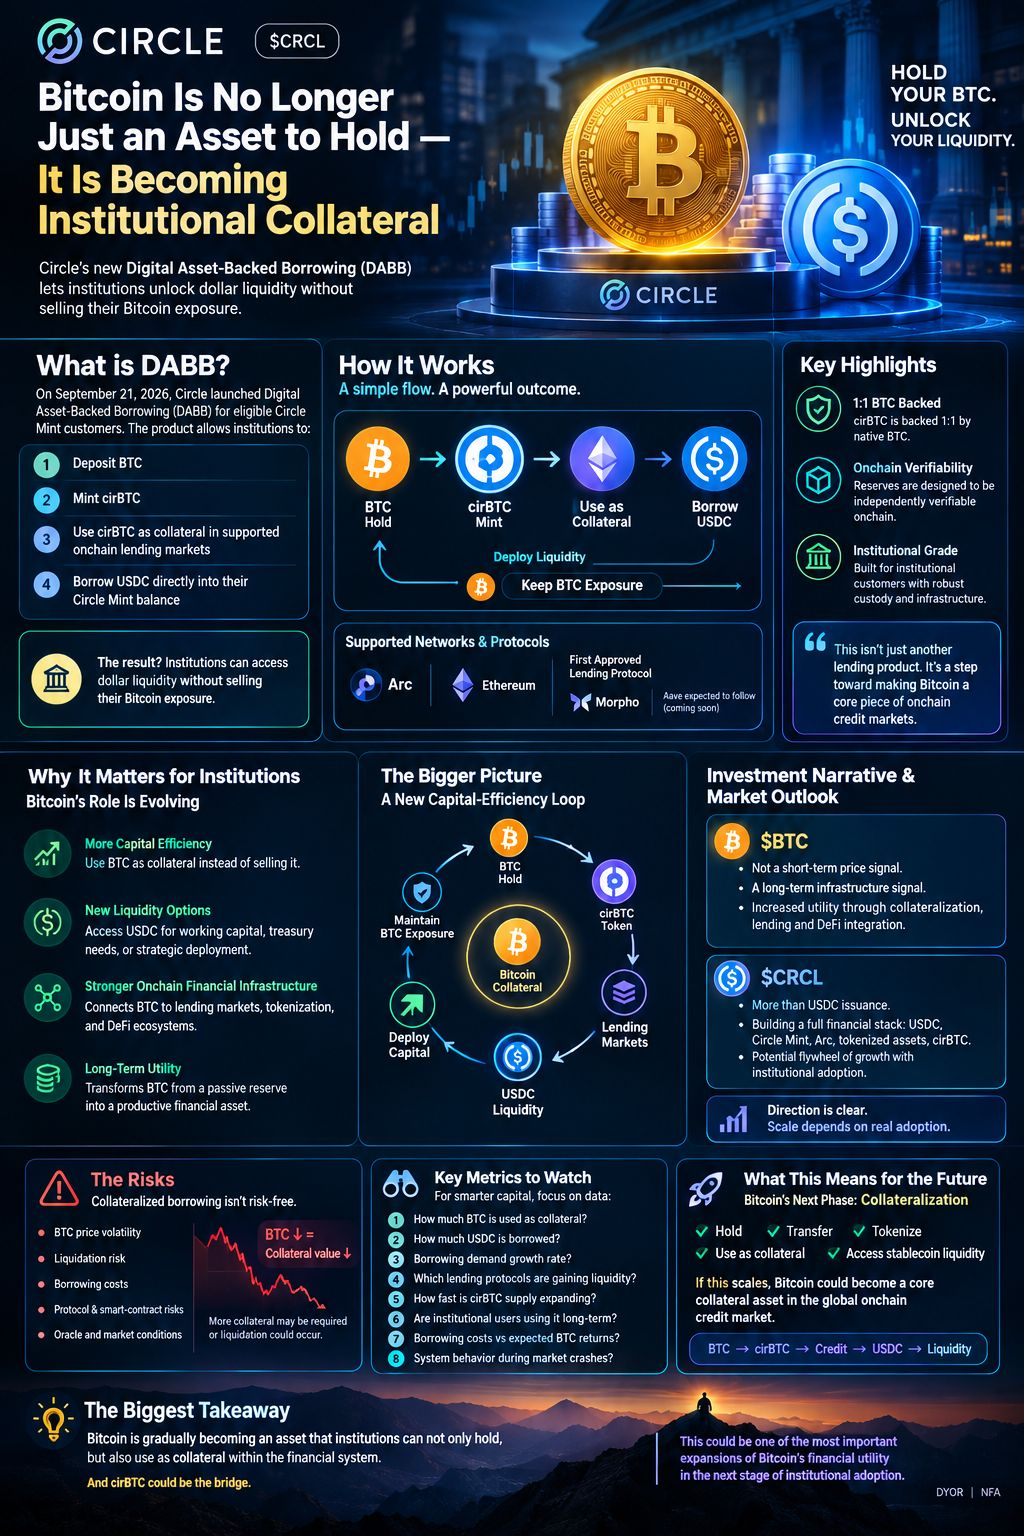
El 21 de septiembre de 2026, Circle anunció el lanzamiento de Digital Asset-Backed Borrowing (DABB) para clientes elegibles de Circle Mint. El producto permite a las instituciones depositar BTC, acuñar cirBTC, usar cirBTC como garantía en mercados de préstamos onchain compatibles y pedir prestado USDC directamente en su saldo de Circle Mint.
En términos simples, las instituciones pueden desbloquear potencialmente liquidez en dólares sin vender la exposición subyacente a su BTC.
Y eso hace que esto sea más que solo otro producto de préstamo cripto.
Podría representar un paso importante hacia convertir Bitcoin en una forma más productiva de garantía institucional.
🔥 Mantener Bitcoin → usarlo como garantía → pedir prestado USDC
La estructura básica es sencilla:
Mantener BTC
⬇️
Depositar BTC
⬇️
Emitir cirBTC
⬇️
Usar cirBTC como garantía
⬇️
Prestar USDC
⬇️
Desplegar liquidez
⬇️
Mantener exposición a BTC
Tradicionalmente, si una institución quisiera extraer liquidez en dólares de sus tenencias de Bitcoin, una opción evidente era vender parte de su BTC.
Ahora, los usuarios institucionales elegibles tienen otra posible ruta:
Usa Bitcoin como garantía en lugar de venderlo.
En el lanzamiento, el producto DABB de Circle admite Arc y Ethereum, con Morpho como el primer protocolo de préstamo de terceros aprobado. Circle también ha indicado que se espera que sigan otros protocolos, incluidos Aave.
Esto podría volverse cada vez más importante a medida que crece la demanda institucional de infraestructura de crédito onchain.
🏦 ¿Bitcoin institucional está entrando en una nueva fase?
Cuando la gente habla de la adopción institucional de Bitcoin, la conversación normalmente se enfoca en ETFs, custodia, tenencias de tesorería o asignación de cartera a largo plazo.
Pero la madurez institucional no se determina solo por la cantidad de capital que entra a un activo.
Otra pregunta importante es:
¿Qué tan eficientemente puede usarse ese activo?
Los activos financieros tradicionales, como los valores del Tesoro, pueden servir como garantía en diferentes mercados financieros.
Bitcoin ahora se está moviendo gradualmente hacia un rol similar dentro de la infraestructura financiera onchain.
DABB de Circle es un ejemplo de esa transición.
Si un tenedor institucional quiere mantener exposición a BTC a largo plazo mientras también necesita liquidez en dólares, el préstamo con garantía crea otra opción financiera.
Eso potencialmente incrementa la utilidad económica de Bitcoin.
💵 Por qué cirBTC importa
BTC nativo no puede operar simplemente de forma directa dentro de mercados de préstamo con smart contracts basados en Ethereum.
Aquí es donde la infraestructura de Bitcoin envuelto se vuelve importante.
El cirBTC de Circle está diseñado para representar BTC en una base 1:1. Circle dice que cada cirBTC está respaldado por BTC nativo, con información de reservas diseñada para verificarse de forma independiente en la cadena.
Esa combinación es importante:
Respaldo 1:1 de BTC + transparencia de reservas + infraestructura institucional.
Para cualquier activo envuelto, el precio del token es solo una parte de la ecuación.
Las instituciones también necesitan considerar:
¿Dónde se mantiene el BTC subyacente?
¿Cómo se gestionan las reservas?
¿La reserva corresponde al suministro en circulación?
¿Qué pasa durante una volatilidad extrema del mercado?
¿Dónde puede usarse el activo envuelto?
¿Cuáles son los mecanismos de liquidación del protocolo de préstamos?
¿Cuáles son los riesgos de contraparte y de smart-contract?
Estas preguntas se vuelven aún más importantes cuando el activo se usa como garantía.
🔄 Un nuevo bucle de eficiencia de capital para Bitcoin
Aquí es donde el desarrollo se vuelve particularmente interesante.
Imagina que una institución quiere mantener BTC a largo plazo.
La estructura tradicional podría verse así:
BTC → Mantener
Pero cuando se necesita liquidez:
BTC → Vender → Obtener liquidez en USD/USDC
La nueva estructura potencialmente puede verse así:
BTC → cirBTC → Garantía → USDC → Liquidez
La institución intenta mantener su exposición a BTC mientras accede a liquidez al mismo tiempo.
Esto es esencialmente un concepto de eficiencia de capital.
Sin embargo, la eficiencia de capital no significa riesgo cero.
De hecho, el préstamo con garantía hace que la gestión de riesgos sea aún más importante.
📈 ¿Qué significa esto para la narrativa de inversión en Bitcoin?
Aquí hay una distinción importante.
El lanzamiento de DABB por parte de Circle no garantiza que el precio de Bitcoin suba.
Pero podría fortalecer la narrativa de utilidad de Bitcoin.
La adopción institucional ya no es solo sobre:
“Las instituciones comprarán BTC.”
La siguiente pregunta es:
“¿Cómo usarán las instituciones BTC como parte del sistema financiero?”
Si Bitcoin se integra cada vez más en mercados de préstamos, operaciones de tesorería, infraestructura de tokenización y DeFi institucional, entonces BTC podría evolucionar gradualmente de un activo pasivo de reserva a un activo financiero más productivo.
Eso podría convertirse en una parte importante de la tesis de Bitcoin a largo plazo.
🌐 Ethereum + Arc: Dos entornos de liquidez importantes
Circle no ha limitado DABB a una sola blockchain.
El producto actualmente está disponible en Ethereum y Arc.
Ethereum ya tiene un ecosistema DeFi grande y establecido que cubre préstamos, exchanges descentralizados, stablecoins, tokenización y liquidez onchain.
Mientras tanto, Arc es la infraestructura blockchain de Circle enfocada en lo institucional.
Si estos entornos continúan atrayendo protocolos de préstamo, liquidez de stablecoins, activos tokenizados y usuarios institucionales, la garantía de Bitcoin podría potencialmente convertirse en parte de un ecosistema financiero onchain mucho más amplio.
La posible estructura a largo plazo es:
Garantía de BTC + liquidez de USDC + infraestructura institucional + préstamos onchain
Si estos cuatro componentes escalan juntos, la utilidad de Bitcoin podría extenderse mucho más allá de la propia red de Bitcoin.
🏦 ¿Qué podría significar esto para $CRCL ?
También hay una narrativa de inversión más amplia de Circle aquí.
La propuesta de valor de Circle no se limita a la emisión de USDC.
La empresa está construyendo una pila más amplia de infraestructura financiera que involucra USDC, Circle Mint, Arc, activos tokenizados y servicios de liquidez institucional.
cirBTC agrega otro posible componente a ese ecosistema.
Un posible efecto impulsor podría verse así:
BTC → cirBTC
cirBTC → garantía DeFi
Garantía → préstamo en USDC
USDC → Liquidez institucional
Liquidez → Más actividad financiera onchain
Más actividad → Mayor uso de la infraestructura de Circle
Este todavía es un ecosistema en desarrollo, así que el tamaño de este posible efecto impulsor dependerá en última instancia de la adopción real.
Pero la dirección del desarrollo se está volviendo cada vez más visible.
⚠️ El mayor riesgo: la liquidación
No importa cuán atractiva parezca la narrativa de inversión, el préstamo con garantía nunca debe tratarse como “liquidez gratuita”.
Los propios términos de Circle resaltan riesgos asociados con la volatilidad de los activos digitales, la liquidación, los parámetros del protocolo, las lecturas del oráculo, la acumulación de intereses y las condiciones del mercado en general.
Considera una fuerte caída de Bitcoin:
BTC ↓
→ Disminuye el valor de la garantía
→ El loan-to-value o la salud de la garantía entra en presión
→ Podría requerirse más garantía
→ De lo contrario, podría ocurrir una liquidación
Así que, aunque las instituciones puedan acceder a liquidez sin vender BTC inmediatamente, el riesgo de liquidación no desaparece.
Eso hace que los colchones de garantía, las razones de apalancamiento, los costos de préstamo y los umbrales de liquidación sean extremadamente importantes.
🧠 Para el capital inteligente, la estructura puede importar más que el precio
Al evaluar desarrollos como este, enfocarse solo en:
“¿BTC alcanzará $X?”
puede perderse una parte mucho más grande de la historia.
Podrían incluirse preguntas más importantes:
1. ¿Cuánto BTC se está usando como garantía?
2. ¿Cuánto USDC se está pidiendo prestado con respaldo en BTC?
3. ¿Qué tan rápido está creciendo la demanda de endeudamiento?
4. ¿Qué protocolos de préstamo están atrayendo liquidez?
5. ¿Qué tan rápido está expandiéndose el suministro de cirBTC?
6. ¿Los usuarios institucionales regresan y usan la infraestructura a largo plazo?
7. ¿Cómo se comparan los costos de endeudamiento con los retornos esperados de BTC?
8. ¿Qué le pasa al sistema durante un gran desplome del mercado?
Estas métricas podrían eventualmente proporcionar señales más significativas sobre la adopción institucional que los gráficos de precio por sí solos.
🚀 ¿La próxima fase de Bitcoin es “la colateralización”?
Bitcoin comenzó con una narrativa de dinero digital.
Entonces su narrativa de reserva de valor se volvió cada vez más importante.
La asignación institucional siguió.
Ahora está emergiendo otra narrativa:
Bitcoin como garantía institucional
Si este modelo escala, la utilidad de Bitcoin podría entrar en otra fase.
Un activo que puede ser simultáneamente:
Mantenido
Transferido
Tokenizado
Usado como garantía
Usado para acceder a liquidez de stablecoin
tiene un potencial de eficiencia de capital significativamente mayor.
Eso podría hacer que Bitcoin sea cada vez más relevante dentro del sistema financiero onchain más amplio.
📊 ¿Qué significa esto para los tenedores de BTC?
Para los inversionistas minoristas comunes, DABB de Circle puede no estar disponible directamente porque el producto actualmente está diseñado para clientes institucionales elegibles de Circle Mint y está sujeto a requisitos de elegibilidad y jurisdicción.
Pero la implicación más amplia para el mercado sigue siendo importante.
La infraestructura financiera institucional rara vez aparece de la noche a la mañana.
Normalmente, la progresión se ve algo así:
Custodia
↓
Infraestructura de trading
↓
Liquidación
↓
Garantizar con colateralización
↓
Préstamo
↓
Productos financieros estructurados
Si Bitcoin continúa moviéndose a través de esta pila de infraestructura, la estructura del mercado de BTC también podría evolucionar gradualmente.
🔥 La mayor conclusión
La parte más importante del Digital Asset-Backed Borrowing de Circle puede no ser simplemente la capacidad de pedir prestado USDC con respaldo en BTC.
El desarrollo más grande es este:
Bitcoin se está convirtiendo gradualmente en un activo que las instituciones no solo pueden mantener, sino también usar como garantía dentro del sistema financiero.
Y cirBTC podría servir como un puente importante entre estos dos mundos.
Por un lado:
BTC nativo
Por el otro lado:
Mercados financieros programables basados en Ethereum y Arc
En medio de todo:
Un token respaldado por BTC 1:1
Entonces:
Garantía
Entonces:
Liquidez de USDC
Esto crea un nuevo posible carril financiero:
BTC → cirBTC → Crédito → $USDC → Liquidez
Si la adopción institucional escala, la narrativa futura de Bitcoin podría volverse más difícil de definir únicamente como “oro digital” o “reserva de valor”.
Otra narrativa podría volverse cada vez más importante:
Bitcoin como garantía institucional productiva
Y eso podría representar una de las expansiones más importantes de la utilidad financiera de Bitcoin en la siguiente etapa de adopción institucional.
💡 Perspectiva de inversión
Para $BTC , este desarrollo puede ser más útil ver como una señal de infraestructura a largo plazo que como una señal de precio a corto plazo.
Para , probablemente la atención seguirá puesta en qué tan efectivamente Circle puede conectar USDC, Circle Mint, Arc y cirBTC en un ecosistema financiero institucional más amplio.
Pero se aplican los mismos principios de gestión de riesgos:
No uses apalancamiento solo porque la narrativa parezca atractiva.
La volatilidad de BTC, los costos de préstamo, los umbrales de liquidación, los riesgos del protocolo, los riesgos de los smart contracts y las condiciones de liquidez importan al evaluar el préstamo con garantía.
Hacer a Bitcoin más útil como garantía puede aumentar su utilidad.
No elimina el riesgo de mercado.
Al final, la pregunta más grande es:
¿Bitcoin seguirá siendo principalmente un activo institucional para mantener, o cada vez se convertirá en uno de los activos de garantía fundamentales que impulsen el mercado global de crédito onchain?
La adopción, la liquidez y el uso en el mundo real darán la respuesta.
DYOR |


#CircleLaunchesInstitutionalBTCBackedBorrowing #BitcoinHits$85K #CRCL #USDC✅ #BTC