
Las acciones tokenizadas adquieren gradualmente una función que casi no tiene un inversor tradicional.
Se pueden usar como:
garantía.
Es decir, el inversor puede, por ejemplo, mantener acciones tokenizadas de Meta, NVIDIA o Tesla, y al mismo tiempo utilizar estos activos como garantía para operaciones de margen.
A primera vista, parece que esto es muy eficiente.
La acción sigue estando en el portafolio.
No es necesario venderla.
Y el capital se puede usar otra vez.
Pero justo aquí aparece un nuevo tipo de riesgo.
El propietario ya no tiene solo:
«riesgo de caída de la acción».
Él recibe un sistema de varios riesgos relacionados:
acción + ratio de colateral + posición cripto + margin level + posible liquidación.
Por eso, es totalmente posible la situación de:
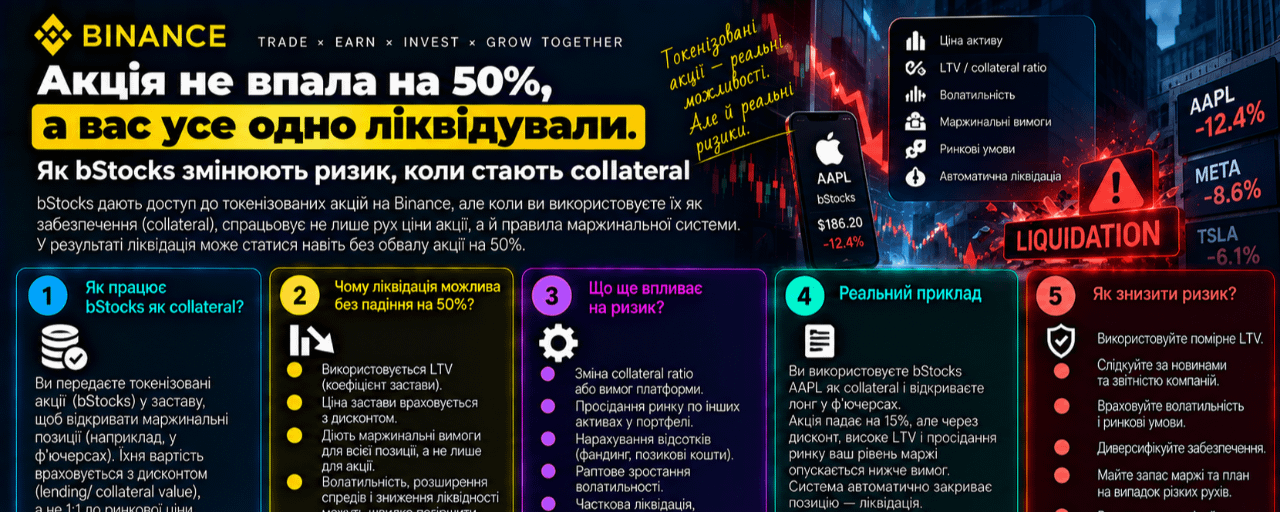
una acción cayó solo un 10%, pero tu posición ya fue liquidada.
Veamos cómo funciona.
Binance convierte gradualmente los bStocks de un activo en infraestructura financiera
Los bStocks son valores tokenizados que brindan exposición a la dinámica de los activos de bolsa correspondientes.
Aclaración importante: Binance indica claramente que bStocks no son las propias acciones y no brindan un derecho de propiedad directo sobre la empresa ni derechos estándar de un accionista. Están documentados legalmente como certificados que representan ciertos instrumentos financieros.
Pero ahora los bStocks obtienen otra función:
puedes usarlos como colateral.
Binance ya admite bStocks específicos en:
Cross Margin;
Portfolio Margin;
Portfolio Margin Pro.
En julio la plataforma añadió directamente 15 de esos activos, entre ellos NVDAB, TSLAB, METAB, MSFTB, PLTRB, MSTRB y QQQB.
En agosto y septiembre la lista siguió ampliándose.
El 2 de septiembre, se añadieron como colateral Seagate, Moderna, CrowdStrike e incluso SQQQB — ProShares UltraPro Short QQQ tokenizado.
9 de septiembre — Salesforce y Hims & Hers.
14 de septiembre — CEA Industries.
16 de septiembre — GoPro y Reddit.
O sea, la dirección es evidente:
la frontera entre la cartera TradFi y el margen cripto va desapareciendo gradualmente.
¿Qué cambia cuando una acción pasa a ser colateral?
Mientras solo mantienes una META hipotética, la lógica es relativamente simple.
META sube un 10%:
tu activo se encarece.
META cae 10%:
tu activo se abarata.
Pero si META se usa como colateral, aparece un segundo nivel.
Ahora su valor afecta a:
el estado de todo el margen de la cuenta.
Y no se trata del valor de mercado total del activo.
Primero Binance define el valor de bStock usando su precio de índice y luego aplica:
ratio de colateral.
O sea, $10 000 de una acción tokenizada no necesariamente otorgan $10 000 de garantía de margen.
Ratio de colateral: el primer haircut
Imaginemos un ejemplo simplificado.
Esto es una ilustración, no el coeficiente actual de un bStock concreto: los ratios reales difieren entre activos y Binance puede modificarlos según el estado del mercado.
Supongamos:
tienes un bStock de META por:
$10 000
ratio de colateral:
70%
Para el sistema de margen, tu activo puede contabilizarse no como $10 000, sino como:
$7 000 valor del colateral.
O sea, incluso antes de que caiga cualquier acción, el sistema ya aplica:
30% haircut.
¿Para qué?
Por eso, el colateral debe proteger al prestamista contra:
la volatilidad;
los gaps;
la liquidez insuficiente;
movimientos bruscos fuera del horario bursátil.
Ahora añadimos la posición cripto
Supongamos que esos $7 000 de valor de colateral se usan para mantener la posición en ETH.
Y el inversor abre:
long ETH.
Mientras el mercado está estable, todo parece genial.
META se mantiene casi igual.
ETH sube.
El margin level es alto.
Pero luego, al mismo tiempo, ocurre lo siguiente:
META:
-8%
ETH:
-12%
Y aquí empiezan los problemas.
Riesgo #1: disminuye el valor de la propia acción
Tus $10 000 de META después de caer 8% se convierten en:
$9 200.
Si el ratio de colateral se mantiene en 70%, el colateral efectivo ahora es:
$6 440.
O sea, una caída de la acción del 8% redujo el valor del colateral en:
$560.
Pero esa es solo la primera parte del problema.
Riesgo #2: la posición cripto aporta pérdidas al mismo tiempo
Tu long de ETH también cae.
Supongamos que la pérdida no realizada (unrealized loss) es:
$1 200.
Entonces la cuenta recibe el golpe por dos lados a la vez:
disminuye el colateral
y al mismo tiempo:
las pérdidas crecen.
Justo esto hace que el cross-collateral sea mucho más peligroso que la simple tenencia de una acción.
Por qué la acción no debería caer 50% para que te liquiden
Este es el momento clave.
El principiante piensa intuitivamente:
«¡META cayó solo 8%! ¿Dónde está la liquidación?»
Pero no se liquida la acción.
Se liquida la construcción de margen.
El sistema mira la relación:
valor del colateral ↔ obligaciones ↔ mantenimiento del margen.
Si el colateral se vuelve insuficiente, la posición puede quedar sujeta a una reducción forzada o a una liquidación incluso cuando el propio activo de garantía haya caído de manera moderada en términos relativos.
Aparece el efecto del doble golpe
Una acción normal:
META -10%
→ cartera -10% para esta posición.
META como colateral:
META -10%
→ el valor del colateral cae
long ETH -15%
→ la pérdida crece
el margin ratio empeora
→ la liquidación se acerca.
O sea, el activo empieza a trabajar no solo como inversión.
Se convierte en:
como base del apalancamiento crediticio.
Pero existe un tercer riesgo: Binance puede cambiar el ratio de colateral.
Y esta parte es especialmente importante.
Binance indica claramente:
los ratios de colateral pueden cambiar según las condiciones del mercado.
Imaginemos otro escenario.
META casi no cae.
Precio de META:
-3%
Pero debido a la mayor volatilidad, el sistema cambia el ratio de colateral permitido, de forma condicional:
era:
70%
se volvió:
60%.
Insistimos: los números son solo ilustrativos.
¿Qué pasará?
Por bStocks de $10 000:
antes el sistema calculaba el colateral:
$7 000.
Ahora:
$6 000.
En realidad perdiste:
$1 000 de capacidad de margen
sin caer la acción en $1 000.
Esto no es una pérdida de mercado para META.
Eso es:
cambio en la calidad de la garantía.
Por eso existen dos preguntas diferentes
Cuando el trader mira el colateral, no basta con preguntar:
¿cuánto vale mi activo?
Hay que preguntar:
¿cuánto de ese valor reconoce hoy el sistema como garantía?
Estos son números fundamentalmente distintos.
Cuarto riesgo: el mercado estadounidense no funciona 24/7
Y aquí aparece otro problema poco habitual.
El mercado cripto funciona 24/7.
Acciones estadounidenses: no.
Binance usa un índice especial para valorar bStocks.
Durante las sesiones pre-market, la principal y after-hours, el índice usa precios reales del mercado estadounidense de proveedores de datos externos junto con otros componentes de la metodología.
Pero cuando el mercado estadounidense está cerrado — por ejemplo:
de noche;
los fines de semana;
en días festivos;
durante el mantenimiento técnico,
cambia la mecánica.
Cuando el mercado está cerrado, el índice de bStocks puede «quedarse congelado»
Según la metodología actual de Binance, si no se dispone de información externa del mercado, el índice bStock usa:
el último precio válido de la sesión de trading anterior
y lo mantiene hasta que se abra la siguiente sesión.
A primera vista, esto reduce la volatilidad del colateral.
Pero aparece otro riesgo:
riesgo de gap.
Imaginemos un domingo
El viernes, META cerró en:
$700.
Tu colateral bStock se valora en relación con este precio de referencia.
El sábado aparece una noticia muy mala para Meta.
El mercado tradicional está cerrado.
El colateral del índice puede seguir mostrando el último precio válido.
Pero el lunes, en pre-market, se abre, por ejemplo:
$645.
Esto es:
-7,9% gap.
Y el valor del colateral se reevalúa prácticamente de inmediato.
Si al mismo tiempo tu portafolio cripto ya sufrió pérdidas durante el fin de semana, la cuenta de margen puede recibir un golpe fuerte precisamente:
en el momento de la apertura del mercado estadounidense.
Esto hace que los fines de semana sean especialmente interesantes
Imaginemos esa construcción:
colateral:
NVDAB
posición:
long SOL
sábado:
SOL cae 12%.
El mercado estadounidense está cerrado.
El índice de NVIDIA todavía no refleja la posible nueva información.
El lunes, NVIDIA abre con un gap:
-8%.
Ahora tu cuenta obtiene:
golpe #1
pérdida por SOL;
golpe #2
caída del valor del colateral NVDAB;
golpe #3
posible empeoramiento del ratio de colateral.
Todo esto puede ocurrir casi al mismo tiempo.
La correlación puede convertirse en un amplificador oculto
Otro problema:
la garantía a menudo no es independiente del mercado cripto.
Por ejemplo:
MSTR;
Coinbase;
una parte de acciones tecnológicas;
empresas vinculadas con IA o de alta beta-Nasdaq.
En un modo risk-off, pueden caer al mismo tiempo que el cripto.
Supongamos que usted utiliza:
COINB
como colateral para:
long BTC.
¿Qué podría ocurrir durante una fuerte venta masiva de cripto?
Bitcoin cae.
Tu long de BTC pierde dinero.
Al mismo tiempo, las acciones de Coinbase también caen porque su negocio está estrechamente ligado al estado del mercado cripto.
Obtenemos:
el colateral cae justo cuando más se necesita.
Este es uno de los tipos de colateral más peligrosos.
Una buena garantía no es necesariamente un activo con alta rentabilidad
Este es un principio importante de gestión de riesgos.
Muchos eligen el colateral así:
«Esta acción es fuerte, crece bien».
Pero la tarea del colateral es otra.
El colateral no se necesita para maximizar el beneficio.
Su tarea es:
seguir siendo fiable en el momento del estrés.
Por eso hay que mirar:
la volatilidad;
la correlación con la posición principal;
el riesgo de gap;
la liquidez;
ratio de colateral;
la probabilidad de caída simultánea.
El ejemplo más peligroso: un ETF apalancado como colateral
Binance ya añadió a la lista de bStocks admitidos como colateral:
SQQQB
— ProShares UltraPro Short QQQ tokenizado.
Este es un ejemplo especialmente interesante.
SQQQ por sí mismo es:
ETF inverso apalancado.
O sea, dentro del colateral ya existe un apalancamiento incorporado y una dependencia del camino (path dependency).
Y luego ese activo puede usarse como garantía en el sistema de margen.
Obtenemos la construcción:
producto TradFi apalancado → seguridad tokenizada → colateral → apalancamiento cripto.
Esto ya son varios niveles de ingeniería financiera apilados uno encima del otro.
Y el riesgo aquí no se puede evaluar solo con el gráfico de SQQQ.
Importante: no se puede simplemente «pedir prestado» bStocks
Hay otra diferencia.
Hasta hoy, Binance permite usar los bStocks admitidos como colateral, pero:
el borrowing de bStocks en sí aún no se admite.
Es decir, la función ahora funciona sobre todo en la dirección de:
ya tengo un bStock → lo uso como garantía.
Y no:
tomo prestado un bStock y lo vendo.
Por qué Portfolio Margin hace la imagen todavía más compleja
En Cross Margin, el trader ya debe mirar toda la cuenta como un sistema único.
En Portfolio Margin la lógica se vuelve aún más de tipo cartera.
En tu cuenta pueden estar simultáneamente:
BTC;
USDT;
ETH;
bStocks;
futuros;
opciones;
pasivos de margen.
En esa cuenta, la cuestión es:
«¿Cuánto pierdo si META cae 10%?»
se vuelve insuficiente.
La pregunta correcta:
¿qué pasa con todo el margen de la cuenta si META, BTC y SOL hacen a la vez un movimiento de estrés?
Ejemplo: la acción solo cayó un 8% y la cuenta fue liquidada
Guardemos todo en un escenario simplificado único.
Esto no es un modelo de Binance ni un cálculo del umbral exacto de liquidación: solo es una ilustración de la interacción de riesgos.
Para el trader:
bStocks:
$20 000
colateral efectivo después del haircut:
$14 000
posición cripto apalancada abierta:
$25 000
Primero, todo está tranquilo.
Después:
bStock:
-8%
disminuye el valor de la garantía.
Al mismo tiempo:
posición cripto:
-12%
Aparece una pérdida unrealized grave.
Además, el ratio de colateral se ajusta hacia abajo debido a la volatilidad del mercado.
Como resultado, el colateral efectivo puede reducirse mucho más fuerte de lo que muestra la simple caída de la acción de 8%.
Margin Level alcanza la zona crítica.
Comienza la reducción forzada de posiciones.
Y el trader dice:
«¿Cómo me pudieron liquidar? ¡La acción solo cayó 8%!»
Respuesta:
no te liquidó la acción.
Te liquidaron por:
estructura de balance.
Qué ocurre durante la liquidación
Al sistema de margen no le interesa tu idea de inversión a largo plazo.
Ella no piensa:
«Meta es una buena empresa; se recuperará en un año».
Para ello, lo importante es:
¿ya es suficiente el colateral ahora mismo?
Si no, el riesgo debe reducirse.
Por eso, el sistema puede cerrar activos o posiciones de forma forzada para restaurar el nivel de margen necesario.
Por eso el apalancamiento crediticio convierte:
caída temporal del precio
en
pérdida realizada permanente.
Hay otro riesgo: el límite máximo de colateral
Binance también limita la cantidad máxima de bStocks individuales que pueden considerarse como colateral.
O sea, la situación es:
«Tengo META por un millón de dólares, entonces todo el millón funciona como colateral»
no necesariamente coincide con la realidad.
El tamaño de la posición también importa.
Los eventos corporativos no desaparecen
Como bStocks están vinculados con valores tradicionales, quedan:
dividendos;
splits de acciones;
reverse splits;
otras acciones corporativas.
Binance también indica por separado que se procesan dentro de las reglas de bStocks.
O sea, el colateral se convierte en un eslabón común entre dos mundos:
Eventos corporativos TradFi
y
mecánica del margen cripto.
Por qué esta es una etapa importante de la tokenización
En realidad, usar bStocks como colateral es mucho más importante de lo que parece.
Primer etapa de tokenización:
la acción pasa a la blockchain.
Segundo:
la acción empieza a cotizar junto con el cripto.
Pero la transición real comienza en la tercera etapa:
la acción tokenizada se convierte en capital componible.
Ya se puede usar no solo como objeto de inversión, sino también como:
colateral;
elemento de portfolio margin;
fuente de capacidad de compra adicional;
parte de una estrategia compleja multi-asset.
Aquí es donde la tokenización empieza a cambiar la estructura del mercado financiero.
El capital se vuelve más eficiente
Imaginemos un inversor clásico.
Él tiene:
$100 000 en acciones.
Para obtener liquidez adicional, necesitas:
vender parte de las acciones;
o acudir al bróker para pedir un préstamo contra el portafolio.
En un ecosistema tokenizado, la lógica se acerca a DeFi:
el activo se queda en el portafolio y al mismo tiempo se convierte en colateral.
Esto incrementa:
eficiencia del capital.
Pero junto con eso, casi siempre aumenta:
apalancamiento.
La eficiencia del capital y el riesgo son dos caras del mismo proceso
Cuantas más veces un mismo dólar puede usarse en el sistema financiero, mayor es la eficiencia del capital.
Pero el vínculo entre los mercados se vuelve aún más fuerte.
La acción cae →
disminuye el colateral →
la posición cripto se liquida →
se vende la cripto →
la cartera pierde aún más equity.
O sea, la tokenización crea gradualmente nuevos canales:
transferencia del riesgo.
Justo esto ocurrió antes en DeFi
El mercado cripto ya conoce esta historia.
ETH al principio era solo un activo.
Luego ETH pasó a ser colateral.
Luego aparecieron:
Maker;
Aave;
Compound;
staking apalancado;
restaking.
Y poco a poco, un solo ETH empezó a respaldar toda una cadena de obligaciones financieras.
Las acciones tokenizadas se mueven por un camino similar.
Primero:
«la acción en blockchain».
Ahora:
«acción como colateral».
El siguiente paso lógico:
el crédito;
derivados;
productos estructurados;
cross-margin;
mercados de capital 24/7.
pero el sistema financiero se vuelve más complejo
Cuando una persona mantiene una acción normal, solo tiene que entender:
riesgo de la empresa.
Cuando una acción se vuelve colateral, hay que entender al menos cuatro niveles:
1. Riesgo de equity
¿Qué pasa con la acción en sí?
2. Riesgo de colateral
¿Qué haircut / ratio de colateral se aplica a eso?
3. Riesgo de posición
¿Qué pasa con el activo que se compra usando este colateral?
4. Riesgo de liquidación
¿En qué estado de toda la cuenta empezará el sistema a reducir posiciones de forma forzada?
Y a veces aparece el quinto:
5. Riesgo de correlación
¿Pueden caer al mismo tiempo el colateral y la posición apalancada?
¿En qué fijarse antes de usar bStocks como colateral?
Hay que evaluar no solo el ticker de la acción.
Es importante entender:
Índice de Precio. Es justo eso lo que se usa como base para calcular el valor del colateral.
Ratio de colateral. Qué parte del valor reconoce realmente el sistema como colateral. Binance subraya que los coeficientes difieren entre activos y pueden cambiar.
Margin Level / uniMMR. En la práctica, es un indicador de «salud» de toda la construcción.
Correlación. Qué tanto está ligada la garantía a tu posición apalancada.
Horas de mercado. El mercado estadounidense no funciona 24/7, así que después de los fines de semana puede haber una reevaluación brusca del índice de bStocks.
Límite máximo de colateral. No toda gran posición necesariamente se tendrá en cuenta completamente como garantía.
La idea más peligrosa
Suena así:
«Uso la acción como colateral, así que el riesgo es pequeño. Las acciones no caen como la cripto».
El problema es que las acciones no deberían caer como cae la cripto.
Si la cuenta ya tiene apalancamiento, a veces basta con:
acción -7%;
posición cripto -10%;
ratio de colateral más bajo;
el margin requirement es mayor.
Y algunos movimientos moderados se convierten en un gran cambio:
salud del margen.
Conclusión
Usar bStocks como colateral es un paso importante en el desarrollo de las finanzas tokenizadas.
La acción deja de ser solo un activo que puede:
comprar;
mantener;
vender.
Se vuelve:
como parte del sistema de crédito.
Esto incrementa la eficiencia del capital.
Pero al mismo tiempo crea un tipo de riesgo completamente nuevo.
Ya no solo mantienes una Meta hipotética.
Tú mantienes:
Riesgo de precio de META
riesgo del ratio de colateral
riesgo de la posición cripto
riesgo de correlación
riesgo de liquidación.
Por eso es posible algo que, a primera vista, parece absurdo:
la acción no cayó un 50%, pero aun así te liquidaron.
Porque la liquidación no depende del porcentaje de caída de una sola acción.
Depende de:
si toda la construcción de obligaciones soporta el valor del colateral disponible.
Y cuanto más profundo comienzan a conectarse TradFi y cripto a través de colaterales tokenizados, más importante es que el trader mire no solo el gráfico del activo.
Hay que mirar:
todo el balance.
No es una recomendación financiera. bStocks y productos de margen solo están disponibles para usuarios que cumplan los requisitos de Binance, en jurisdicciones permitidas. Usar valores tokenizados como colateral crea riesgos adicionales relacionados con ratios de colateral, gaps de mercado, requisitos de margen y liquidaciones.
#TokenizedStocks #MarginTrading #Tokenization #RiskManagement #BinanceSquare