🔥La pregunta del 90%...
#CanaryFilesSecondAmendmentForStakedSEIETF
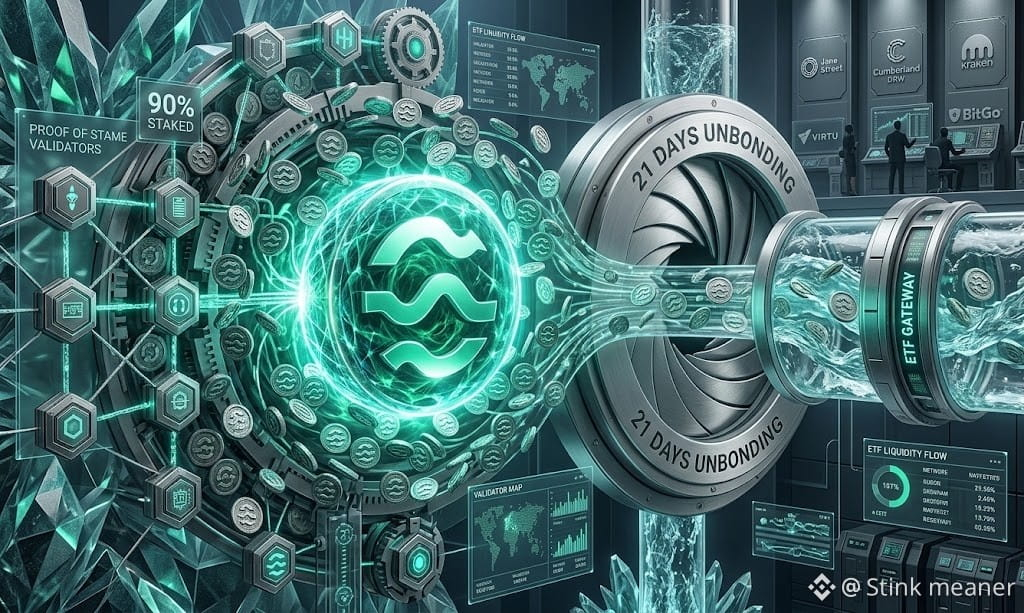
Canary quiere al menos el 90% del $SEI de su ETF propuesto en forma de tokens en staking.
Eso suena sencillo — hasta que los inversores quieren canjear las acciones de su ETF.
El SEI en staking puede generar recompensas nativas, pero la documentación revela un período de desanclaje (unbonding) de 21 días.
Entonces, el producto propuesto crea una tensión inusual:
más SEI trabajando → mejores economías del staking
pero:
más SEI en staking → menos liquidez disponible de inmediato.
Esa es la historia real detrás de la enmienda del 15 de septiembre de Canary.
El documento dice que el Trust puede mantener reservas de SEI no en staking y potencialmente usar líneas de crédito para gestionar la liquidez.
Y la infraestructura institucional ya es visible: Jane Street, Virtu, Cumberland DRW, Kraken y BitGo aparecen en el documento como contrapartes/proveedores de servicios.
Pero esto todavía no es una aprobación.
Una propuesta anterior de listado en Cboe BZX para el producto fue retirada el 9 de marzo de 2026.
Así que la pregunta no es simplemente si $SEI obtiene un ETF.
Es si Canary puede lograr que el rendimiento del staking y la liquidez del ETF coexistan dentro de un envoltorio regulado.
90% en staking.
21 días para desanclar.
Liquidez bajo demanda.
Esa es la ecuación que vale la pena observar.
$BTC $ETH
#EthereumSurpasses$2700 #seiETF #Write2Earn #BinanceSquare
#CanaryFilesSecondAmendmentForStakedSEIETF
Canary quiere al menos el 90% del $SEI de su ETF propuesto en forma de tokens en staking.
Eso suena sencillo — hasta que los inversores quieren canjear las acciones de su ETF.
El SEI en staking puede generar recompensas nativas, pero la documentación revela un período de desanclaje (unbonding) de 21 días.
Entonces, el producto propuesto crea una tensión inusual:
más SEI trabajando → mejores economías del staking
pero:
más SEI en staking → menos liquidez disponible de inmediato.
Esa es la historia real detrás de la enmienda del 15 de septiembre de Canary.
El documento dice que el Trust puede mantener reservas de SEI no en staking y potencialmente usar líneas de crédito para gestionar la liquidez.
Y la infraestructura institucional ya es visible: Jane Street, Virtu, Cumberland DRW, Kraken y BitGo aparecen en el documento como contrapartes/proveedores de servicios.
Pero esto todavía no es una aprobación.
Una propuesta anterior de listado en Cboe BZX para el producto fue retirada el 9 de marzo de 2026.
Así que la pregunta no es simplemente si $SEI obtiene un ETF.
Es si Canary puede lograr que el rendimiento del staking y la liquidez del ETF coexistan dentro de un envoltorio regulado.
90% en staking.
21 días para desanclar.
Liquidez bajo demanda.
Esa es la ecuación que vale la pena observar.
$BTC $ETH
#EthereumSurpasses$2700 #seiETF #Write2Earn #BinanceSquare