#canaryfilessecondamendmentforstakedseietf
Por qué el “Staking” hizo que la propuesta de SEI de Canary fuera diferente
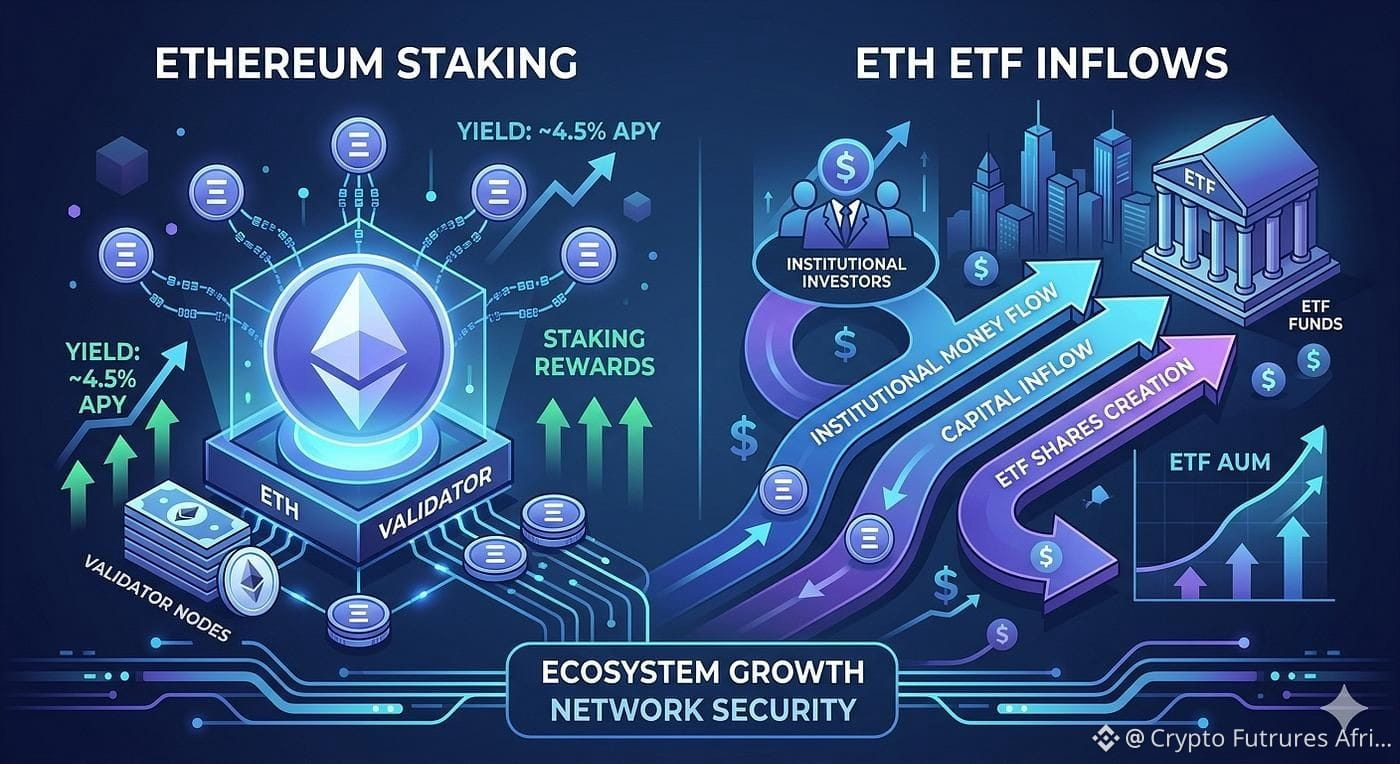
El ETF propuesto de SEI en “staking” de Canary Capital atrajo atención porque no estaba estructurado únicamente en torno al precio de SEI.
Según el S-1/A de Canary, la empresa propuesta buscaba exposición al precio de SEI, al mismo tiempo que procuraba SEI adicional mediante el proceso de validación por prueba de participación (proof-of-stake) de la red.
Esa diferencia es importante porque el “staking” introduce consideraciones operativas adicionales en comparación con simplemente mantener un activo. Por ello, la estructura del fondo exigía que inversores y reguladores consideraran no solo la exposición al mercado, sino también cómo se gestionarían las actividades de “staking”.
El proceso regulatorio, en última instancia, no dio como resultado una cotización activa en Cboe para esta propuesta. El registro actual de la SEC indica que el trámite de la regla del ETF Canary Staked SEI figura como retirado el 9 de marzo de 2026.
La historia, aun así, sigue siendo relevante para el mercado de ETF cripto porque documenta un intento de combinar el acceso tradicional mediante bolsa con la economía nativa de una blockchain con proof-of-stake.
La visión más amplia: la innovación en ETF cripto ha incorporado cada vez más preguntas más allá de la simple propiedad de activos, incluyendo si el “staking” puede integrarse en productos de inversión regulados.
$ZETA
$PTB
$NIL
Por qué el “Staking” hizo que la propuesta de SEI de Canary fuera diferente
El ETF propuesto de SEI en “staking” de Canary Capital atrajo atención porque no estaba estructurado únicamente en torno al precio de SEI.
Según el S-1/A de Canary, la empresa propuesta buscaba exposición al precio de SEI, al mismo tiempo que procuraba SEI adicional mediante el proceso de validación por prueba de participación (proof-of-stake) de la red.
Esa diferencia es importante porque el “staking” introduce consideraciones operativas adicionales en comparación con simplemente mantener un activo. Por ello, la estructura del fondo exigía que inversores y reguladores consideraran no solo la exposición al mercado, sino también cómo se gestionarían las actividades de “staking”.
El proceso regulatorio, en última instancia, no dio como resultado una cotización activa en Cboe para esta propuesta. El registro actual de la SEC indica que el trámite de la regla del ETF Canary Staked SEI figura como retirado el 9 de marzo de 2026.
La historia, aun así, sigue siendo relevante para el mercado de ETF cripto porque documenta un intento de combinar el acceso tradicional mediante bolsa con la economía nativa de una blockchain con proof-of-stake.
La visión más amplia: la innovación en ETF cripto ha incorporado cada vez más preguntas más allá de la simple propiedad de activos, incluyendo si el “staking” puede integrarse en productos de inversión regulados.
$ZETA
$PTB
$NIL