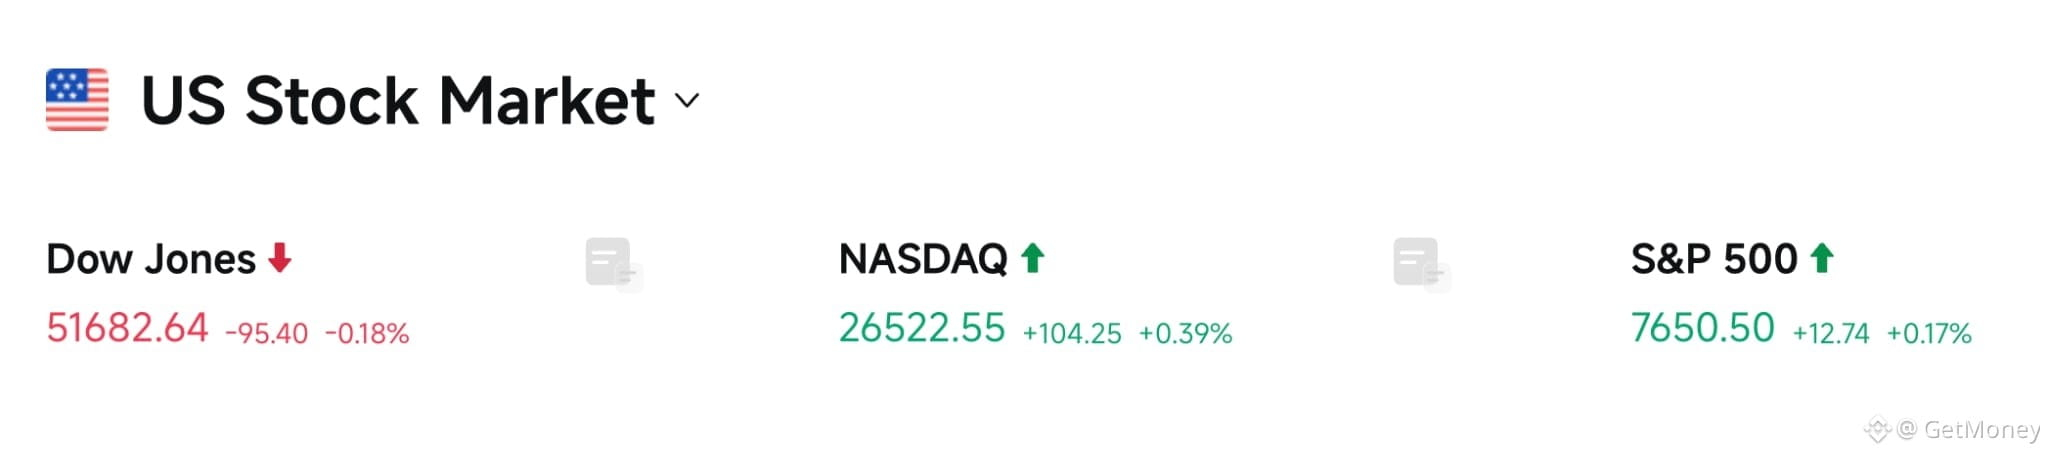
📰 El mercado de esta semana, primero se vio golpeado por tres cosas que se encontraron de golpe: el forcejeo entre EE. UU. e Irán antes de la Cumbre de la ONU, las negociaciones de comercio entre EE. UU. y China, y el continuo aumento de inversión en la industria de la IA. Por si fuera poco, Corea del Sur, Japón y el A-shares vuelven a cerrar en días consecutivos, y la liquidez en Asia podría contraerse de forma temporal; el comportamiento del mercado puede ser más fácil de arrastrar con un solo titular que en otras ocasiones.
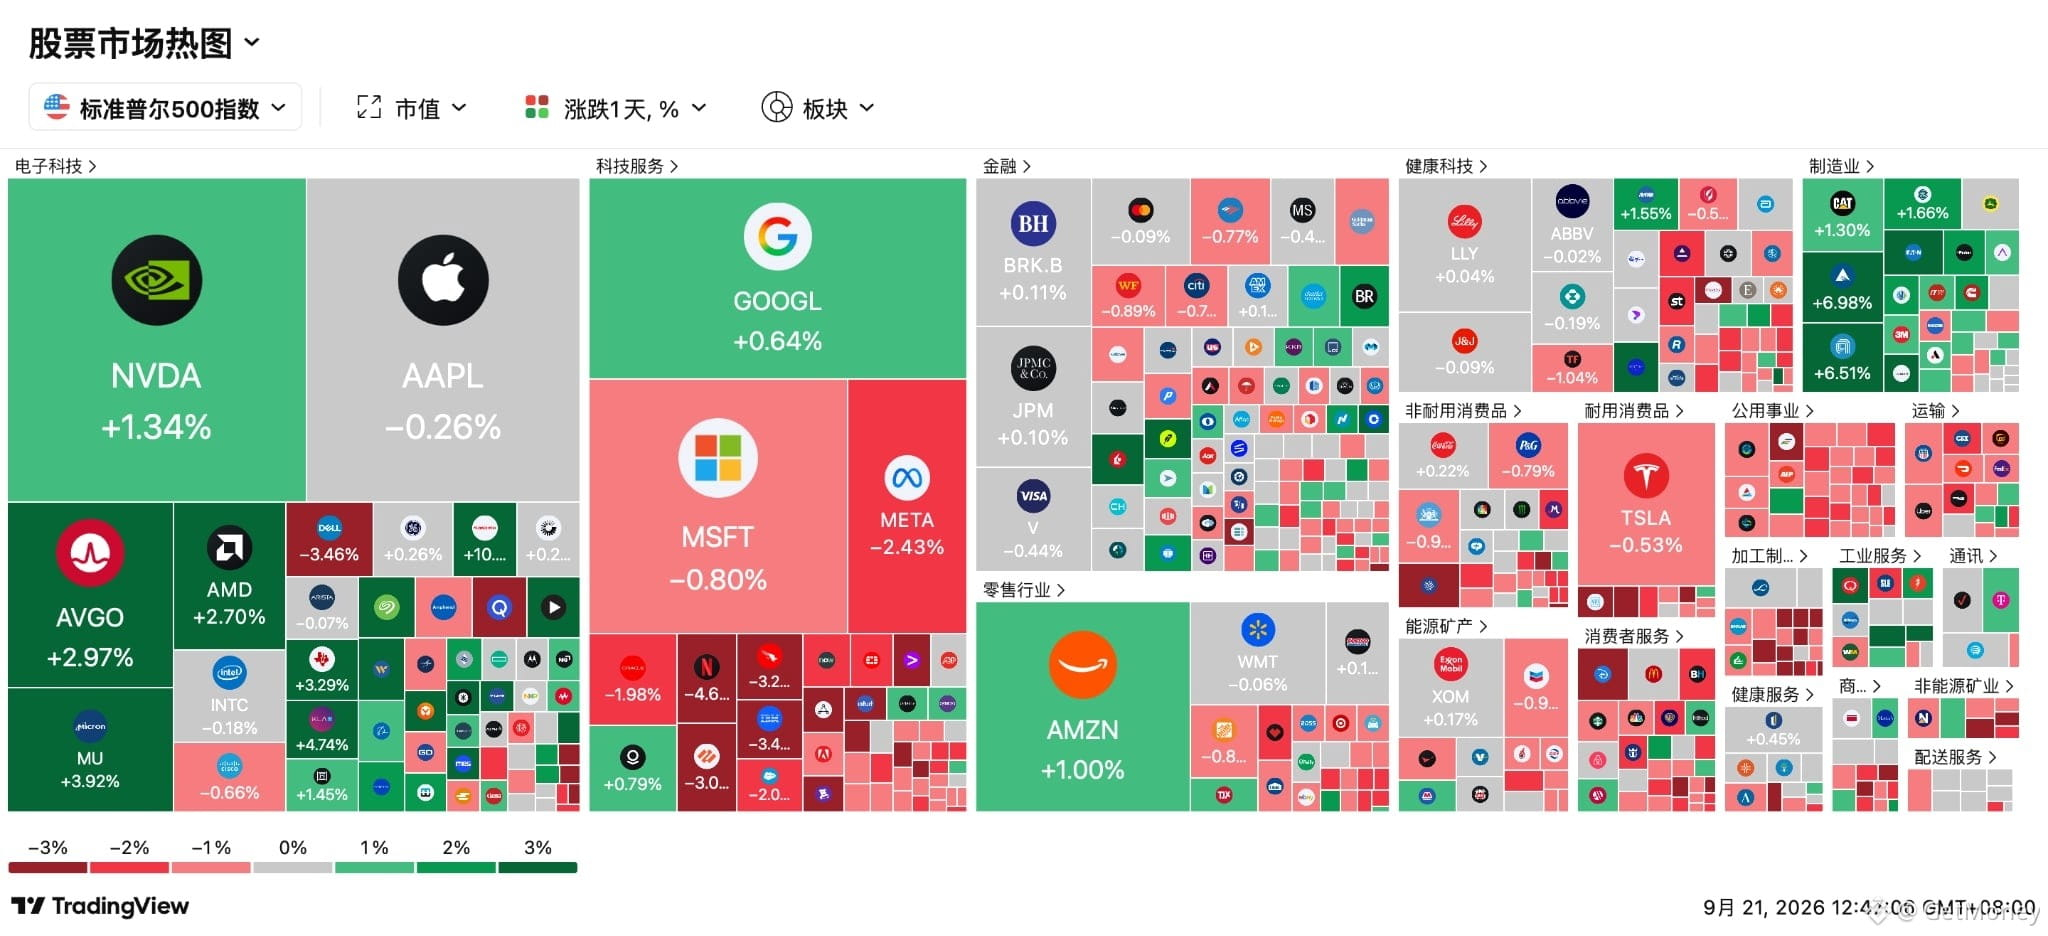
🔥 En el frente de los chips, las acciones son más directas. Se comenta en el mercado que hay opciones de compra de corto plazo por cerca de 96 millones de dólares, con entradas concentradas en SanDisk, Micron, Intel y Marvell. Al mismo tiempo, entra en vigor el reajuste trimestral del Nasdaq 100: el peso de SpaceX sube de aproximadamente 1.28% a 2.82%, y el capital pasivo que sigue el índice necesita hacer el cambio correspondiente; incluso el QQQ, con un tamaño de más de 480 mil millones de dólares, también está dentro.
💡 Pero, siendo honestos, esta línea de la IA ya está un poco congestionada. UBS estima que la inversión mundial en capex de IA se acercará a los 1 billones de dólares en 2026 y aumentará a unos 1.4 billones en 2027; de esa cifra, cerca de nueve décimas del incremento provendrá del alza en los costos de memoria. Las expectativas de pedidos son realmente fuertes: la compra concentrada de opciones, el reajuste del índice y la persecución de la tendencia por parte de fondos se superponen, y la volatilidad no será poca.
⚠️ El panorama macro tampoco resulta fácil. La Reserva Federal la semana pasada subió la tasa a 3.75%–4.00%, y la probabilidad de una nueva alza en octubre para el mercado subió a más del 55%; en el próximo año, el tamaño de las emisiones netas de letras del Tesoro de EE. UU. que se espera, según varias grandes entidades bancarias. Cuantos más letras netas se emitan, mayor será la presión de refinanciamiento, que naturalmente se volverá a discutir una y otra vez.
🤔 Esta semana, ¿te preocupa más que el trading de chips de IA esté demasiado lleno, o te importa más el impacto sobre la liquidez del mercado causado por las negociaciones entre EE. UU. y China y la situación en Medio Oriente?
#AI芯片 #美股 #宏观市场 #加密市场
🔥 En el frente de los chips, las acciones son más directas. Se comenta en el mercado que hay opciones de compra de corto plazo por cerca de 96 millones de dólares, con entradas concentradas en SanDisk, Micron, Intel y Marvell. Al mismo tiempo, entra en vigor el reajuste trimestral del Nasdaq 100: el peso de SpaceX sube de aproximadamente 1.28% a 2.82%, y el capital pasivo que sigue el índice necesita hacer el cambio correspondiente; incluso el QQQ, con un tamaño de más de 480 mil millones de dólares, también está dentro.
💡 Pero, siendo honestos, esta línea de la IA ya está un poco congestionada. UBS estima que la inversión mundial en capex de IA se acercará a los 1 billones de dólares en 2026 y aumentará a unos 1.4 billones en 2027; de esa cifra, cerca de nueve décimas del incremento provendrá del alza en los costos de memoria. Las expectativas de pedidos son realmente fuertes: la compra concentrada de opciones, el reajuste del índice y la persecución de la tendencia por parte de fondos se superponen, y la volatilidad no será poca.
⚠️ El panorama macro tampoco resulta fácil. La Reserva Federal la semana pasada subió la tasa a 3.75%–4.00%, y la probabilidad de una nueva alza en octubre para el mercado subió a más del 55%; en el próximo año, el tamaño de las emisiones netas de letras del Tesoro de EE. UU. que se espera, según varias grandes entidades bancarias. Cuantos más letras netas se emitan, mayor será la presión de refinanciamiento, que naturalmente se volverá a discutir una y otra vez.
🤔 Esta semana, ¿te preocupa más que el trading de chips de IA esté demasiado lleno, o te importa más el impacto sobre la liquidez del mercado causado por las negociaciones entre EE. UU. y China y la situación en Medio Oriente?
#AI芯片 #美股 #宏观市场 #加密市场