Auditoría en Vivo de Binance Futures: 100% de efectividad en la sesión del domingo y camino a la v2.0
Cuando diseñamos este motor cuantitativo en Python, la premisa no fue "adivinar el mercado", sino estructurar una gestión de riesgo determinista basada en Máquinas de Estado (FSM) y control de volatilidad.
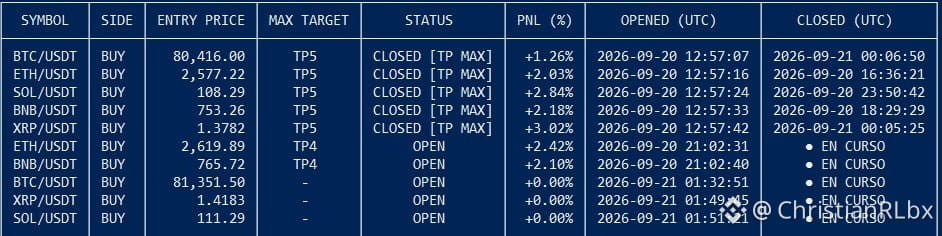
Ayer domingo, durante la inyección de liquidez previa a la apertura semanal, el sistema ejecutó una sesión impecable auditada en SQLite WAL:
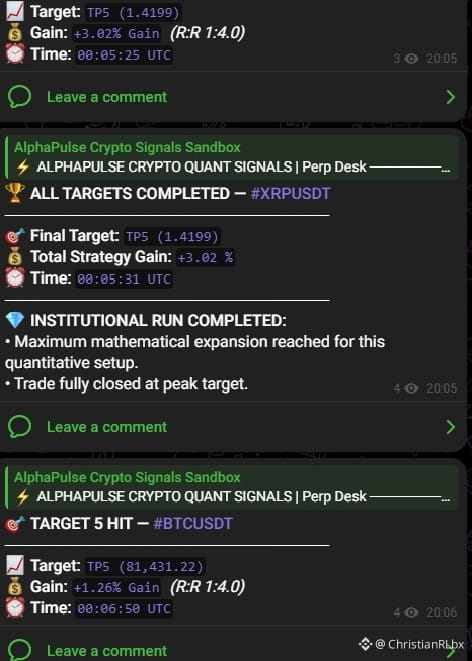
📊 Métricas de la Tanda (5/5 en TP5 - Closed Target Max):
• $ETH : TP5 alcanzado (+2.06%)
• $SOL: TP5 alcanzado (+3.77%)
• $XRP: TP5 alcanzado (+4.03%)
• $BNB : TP5 alcanzado (+2.16%)
• $BTC : TP5 alcanzado (+1.26%)
👉 Rendimiento bruto de la cesta: +13.28% (sin apalancamiento).
⚙️ La verdadera ventaja: Transparencia y la v2.0 en camino
Un día perfecto no significa un sistema infalible. En trading algorítmico, las rachas existen, pero la solidez se mide en la muestra estadística.
Actualmente el bot opera en su versión base mientras acumulamos la muestra de control de 100 operaciones en vivo. Con esa bitácora cerrada, analizaremos el deslizamiento (slippage), el drawdown real y los ratios R:R para calibrar la v2.0, donde incorporaremos nuevos activos y optimizaciones dinámicas por ATR.
El trading algorítmico no es suerte; es matemáticas, iteración y disciplina en código.
💬 Para los desarrolladores y quants: ¿cuántas operaciones consideran mínimas para auditar la robustez de un modelo en derivados? Los leo abajo. 👇
#AlgorithmicTrading #BTC #QuantTrading #BTCBreaks80K #CryptoTradingInsights
Cuando diseñamos este motor cuantitativo en Python, la premisa no fue "adivinar el mercado", sino estructurar una gestión de riesgo determinista basada en Máquinas de Estado (FSM) y control de volatilidad.
Ayer domingo, durante la inyección de liquidez previa a la apertura semanal, el sistema ejecutó una sesión impecable auditada en SQLite WAL:
📊 Métricas de la Tanda (5/5 en TP5 - Closed Target Max):
• $ETH : TP5 alcanzado (+2.06%)
• $SOL: TP5 alcanzado (+3.77%)
• $XRP: TP5 alcanzado (+4.03%)
• $BNB : TP5 alcanzado (+2.16%)
• $BTC : TP5 alcanzado (+1.26%)
👉 Rendimiento bruto de la cesta: +13.28% (sin apalancamiento).
⚙️ La verdadera ventaja: Transparencia y la v2.0 en camino
Un día perfecto no significa un sistema infalible. En trading algorítmico, las rachas existen, pero la solidez se mide en la muestra estadística.
Actualmente el bot opera en su versión base mientras acumulamos la muestra de control de 100 operaciones en vivo. Con esa bitácora cerrada, analizaremos el deslizamiento (slippage), el drawdown real y los ratios R:R para calibrar la v2.0, donde incorporaremos nuevos activos y optimizaciones dinámicas por ATR.
El trading algorítmico no es suerte; es matemáticas, iteración y disciplina en código.
💬 Para los desarrolladores y quants: ¿cuántas operaciones consideran mínimas para auditar la robustez de un modelo en derivados? Los leo abajo. 👇
#AlgorithmicTrading #BTC #QuantTrading #BTCBreaks80K #CryptoTradingInsights