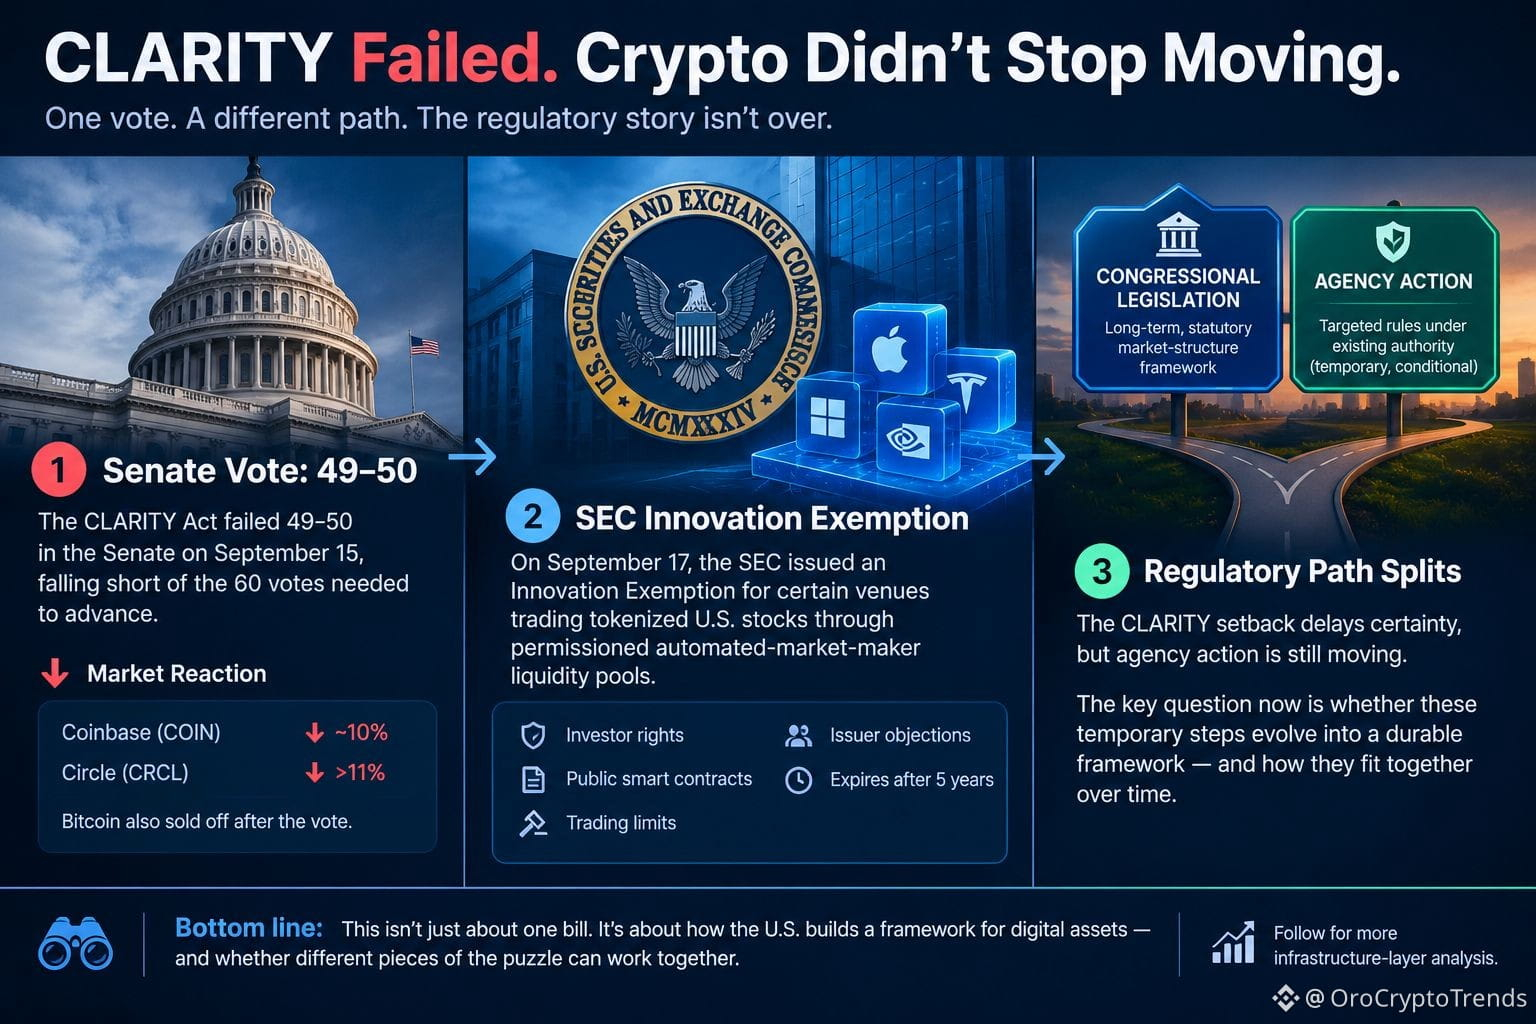
La Ley CLARITY fracasó 49–50 en el Senado. Pero la parte más interesante de la historia es lo que ocurrió después.
La votación del 15 de septiembre fue una derrota de carácter procedimental, dejando sin resolverse el marco más amplio de estructura de mercado de las criptomonedas en EE. UU. Coinbase cayó alrededor de un 10% y Circle más de un 11% ese día, mientras que Bitcoin también se desplomó.
Luego, el panorama regulatorio empezó a moverse por un canal diferente.
La SEC emitió su Exención de Innovación el 17 de septiembre, creando un alivio temporal y condicionado para ciertos centros de negociación que operan acciones estadounidenses tokenizadas a través de pools de liquidez automatizados de market-maker con permisos. El marco incluye requisitos sobre derechos de los inversores, contratos inteligentes públicos, límites de negociación y objeciones del emisor. La exención está programada para expirar después de cinco años.
Eso crea una distinción importante.
La legislación congresional proporcionaría un marco estatutario de estructura de mercado. La acción de una agencia aún puede cambiar el entorno operativo sin esperar a que intervenga el Congreso.
Así que estoy observando la arquitectura regulatoria, no solo el titular del Senado.
Si las agencias continúan cubriendo vacíos específicos bajo la autoridad existente, el revés de la CLARITY podría retrasar la certeza sin detener por completo el desarrollo del mercado. Pero las normas basadas en agencias y la legislación congresional no son intercambiables, especialmente cuando importa la durabilidad.
La siguiente pregunta es si estos pasos regulatorios temporales evolucionan hacia un marco duradero.
La votación del 15 de septiembre fue una derrota de carácter procedimental, dejando sin resolverse el marco más amplio de estructura de mercado de las criptomonedas en EE. UU. Coinbase cayó alrededor de un 10% y Circle más de un 11% ese día, mientras que Bitcoin también se desplomó.
Luego, el panorama regulatorio empezó a moverse por un canal diferente.
La SEC emitió su Exención de Innovación el 17 de septiembre, creando un alivio temporal y condicionado para ciertos centros de negociación que operan acciones estadounidenses tokenizadas a través de pools de liquidez automatizados de market-maker con permisos. El marco incluye requisitos sobre derechos de los inversores, contratos inteligentes públicos, límites de negociación y objeciones del emisor. La exención está programada para expirar después de cinco años.
Eso crea una distinción importante.
La legislación congresional proporcionaría un marco estatutario de estructura de mercado. La acción de una agencia aún puede cambiar el entorno operativo sin esperar a que intervenga el Congreso.
Así que estoy observando la arquitectura regulatoria, no solo el titular del Senado.
Si las agencias continúan cubriendo vacíos específicos bajo la autoridad existente, el revés de la CLARITY podría retrasar la certeza sin detener por completo el desarrollo del mercado. Pero las normas basadas en agencias y la legislación congresional no son intercambiables, especialmente cuando importa la durabilidad.
La siguiente pregunta es si estos pasos regulatorios temporales evolucionan hacia un marco duradero.