
A lo mejor el próximo 10x es justo ese.
¿Te diste cuenta? Las verdaderas grandes oportunidades siempre brotan de un mar de ruinas.
El 15 de septiembre, el proyecto de ley CLARITY fue rechazado en el Senado por 49 a 50, y todo el mercado cripto quedó en luto. Coinbase cayó más de 10% en dos días, y Circle se desplomó más de 11%.
Pero justo cuando el mercado caía en la desesperación, la presidenta de la SEC, Atkins, dio un giro y soltó una orden de “exención de innovación” de 60 páginas, saltándose directamente el bloqueo en el Congreso.
Luego apareció una escena dramática.
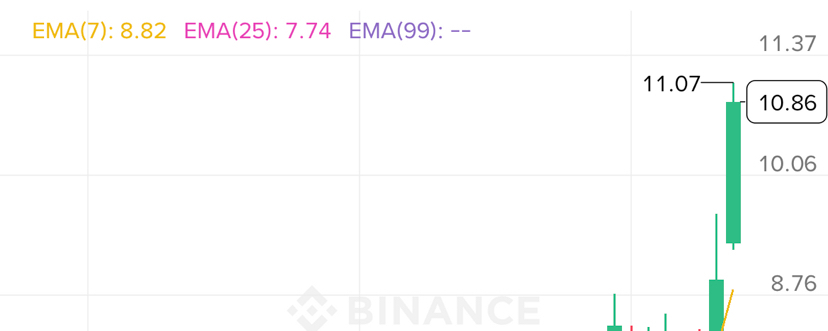
En la bolsa de Nueva York, el líder de infraestructura tokenizada Securitize (código SECZ) se disparó más de 22% durante el día, convirtiéndose en el activo con mayor alza de esta ronda de noticias positivas sobre políticas.
Quizá te preguntes: ¿por qué es precisamente ese?
Porque esta exención está prácticamente hecha a medida para él.
Primero, aclaremos qué aprobó la SEC.
El 17 de septiembre, la SEC publicó oficialmente una orden, concediendo dos exenciones clave a los lugares de negociación de valores tokenizados (TSV) que cumplan las condiciones: la exención de identidad para la bolsa, y la exención de identidad para el market maker. Desde entonces, la conciliación on-chain y la creación de mercado on-chain tienen un “corredor verde” de cumplimiento regulatorio por cinco años.
Pero lo clave está en esas cuatro palabras: “que cumplan las condiciones”.
La SEC define de forma extremadamente estricta los “valores tokenizados NMS”: el token debe ser exactamente esa acción en sí misma, y no una deuda emitida por un tercero. El criterio no es “si hay una acción real en la cartera”, sino qué es legalmente esa moneda.
Derechos patrimoniales de la misma empresa, dividendos iguales, el mismo derecho de voto y, al liquidar, los mismos activos residuales. Son las cuatro cosas.
Si aplicas este estándar al conjunto de productos del mercado, la mayoría de las acciones tokenizadas con mayor volumen de negociación no entran en el rango. Porque su estructura legal es “una deuda emitida por una filial offshore”, no otorga derechos de voto y no está abierta a ciudadanos estadounidenses.
Y el camino que sigue Securitize es “los tokens equivalen a esa única acción del registro”. Tiene agentes de transferencia registrados ante la SEC, corredores y dealers registrados, un sistema de negociación alternativo (ATS), y servicios de gestión de fondos. En su lista de clientes figuran BlackRock, Apollo, KKR y VanEck.
El fondo mutuo de mercado monetario tokenizado de BlackRock que emite —BUIDL— ya tiene resuelto el flujo completo, de la emisión a la gestión. Además, está trabajando con la Bolsa de Nueva York (NYSE) para diseñar un sistema de canalización subyacente para valores tokenizados.
Así que cuando la SEC dice: “necesitamos un TSV conforme”, Securitize es casi el único competidor que cuenta con el paquete completo de licencias y la infraestructura lista para usar.
Pero eso no es todo.
El 12 de agosto, Securitize publicó su primera memoria financiera después de cotizar. Sus ingresos fueron de 14,43 millones de dólares, un 5% menos interanual, y su pérdida neta de 21,68 millones. Apenas salió el informe, el precio de la acción cayó en picado durante la sesión posterior al cierre, superando incluso el 20%.
Todo el mundo pensó que la empresa ya estaba acabada.
Pero hay que mirar otro conjunto de datos. Durante la fuerte caída en su reporte de agosto, se compraron sigilosamente alrededor de 830.000 acciones entre 5,44 y 6,40 dólares. Luego, tras conocerse el mensaje de la SEC del 17 de septiembre, apareció la mayor operación en bloque de la historia de la empresa, con un precio de cierre de 10,05 dólares.
Alguien recoge las fichas en el pánico; alguien compra en la noticia favorable.
Fíjate en la diferencia temporal.
¿De dónde sale entonces la subida de 10 veces?
La posición de Securitize es: “proveedor de infraestructura de extremo a extremo para valores tokenizados”. No es una sola acción tokenizada; es el conducto que soporta a todas las acciones tokenizadas.
Su AUM actual es de 4.300 millones de dólares.
El mercado global de acciones está en el orden de billones de dólares. Incluso si solo el 1% de los activos se tokeniza y se lleva a la cadena, sigue siendo un mercado de un billón.
Y Securitize es la única empresa que posee licencias de forma simultánea y conforme tanto en Estados Unidos como en la Unión Europea, capaz de operar infraestructura de valores digitales a través de dos grandes mercados.
Cuando se materializa el marco de cumplimiento de los TSV y las instituciones tradicionales de gestión de activos empiezan a mover más activos a la cadena, el crecimiento del AUM de Securitize es de tipo exponencial.
¿Cuánto vale su capitalización de mercado ahora? Búscalo. Luego compara esos 4.300 millones de AUM con el mercado potencial de nivel billonario.
Esa diferencia es justamente el origen de la lógica del “x10”.
Por supuesto, el riesgo también es real.
Primero, la exención de la SEC es una medida temporal de cinco años; las reglas definitivas aún no están fijadas, por lo que hay variables.
Segundo, sus clientes están muy concentrados: un solo cliente, BlackRock, puede influir en la curva de crecimiento.
Tercero, aún sigue con pérdidas; el ritmo de comercialización va más lento que lo que el mercado esperaba.
Pero la dirección ya está clarísima, no podría estarlo más.
La SEC se salta el Congreso y, mediante su poder administrativo, dio luz verde a los valores tokenizados. El significado de esta señal es más importante que cualquier informe financiero.
La regulación no llega para destruir la innovación, sino para fomentar y apoyar la innovación con reglas.
Y Securitize, justo está en primera fila de esta selección.
Este artículo solo organiza la lógica del sector y no constituye ningún consejo de inversión.