De +2.43% a cero: Por qué mover el Stop a Breakeven salvó este trade en futuros de $XRP
El 80% de los traders devuelven sus ganancias durante los fines de semana por el mismo error: no asegurar beneficios en las expansiones y permitir que una posición ganadora se convierta en pérdida.
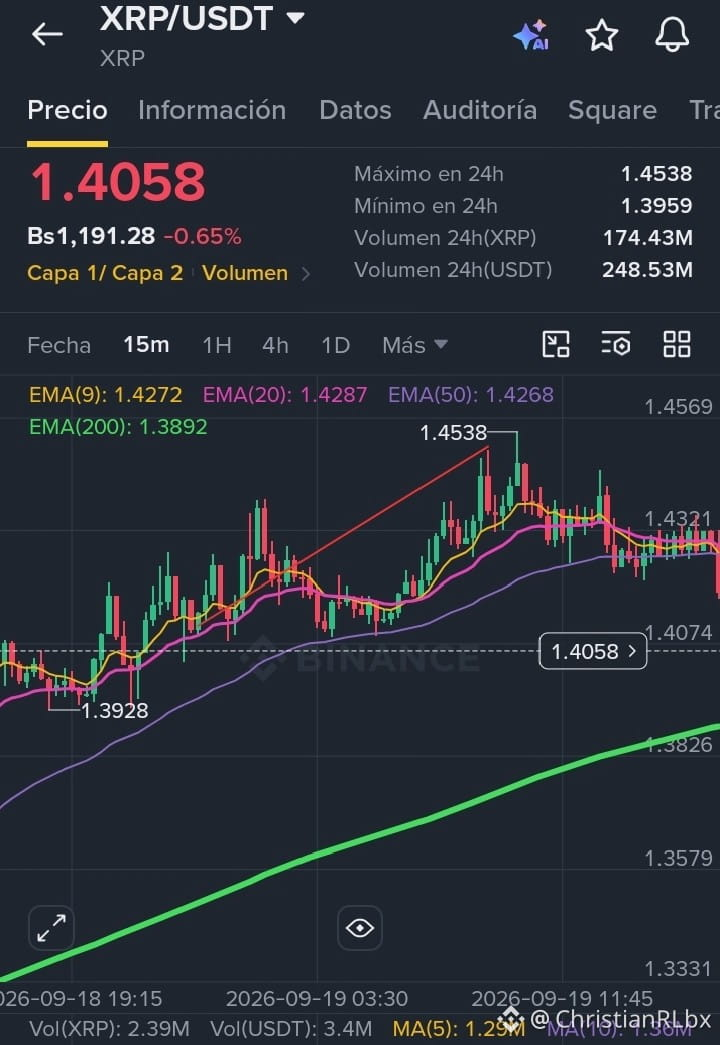
Ayer vimos el ejemplo perfecto en los futuros perpetuos de $XRP :📊 Desglose de la Ejecución Cuantitativa:
• Setup: Long $XRPUSDT Perp (Pullback dinámico M15 + Sesgo H1 alcista)
• Entrada: 1.4115 USDT
• Stop Loss Inicial: 1.3944 USDT (-1.21% / 2.0x ATR)
• Target 1 (1.4286): ✅ Alcanzado (+1.21%) ➔ Toma del 50% y Stop a Breakeven.
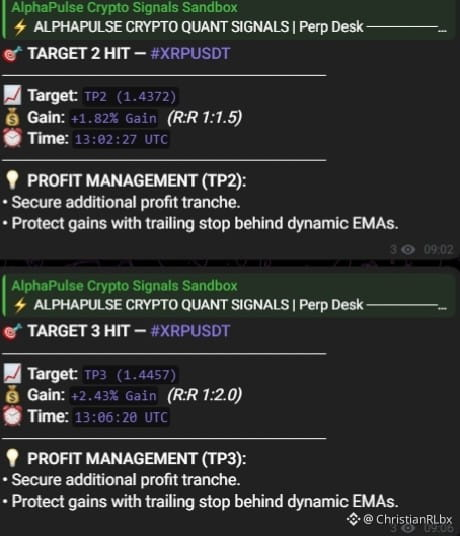
• Target 2 (1.4372): ✅ Alcanzado (+1.82%)
• Target 3 (1.4457): ✅ Alcanzado (+2.43% / R:R 1:2.0) ➔ Beneficios adicionales asegurados. 📉 Lo que ocurrió después:
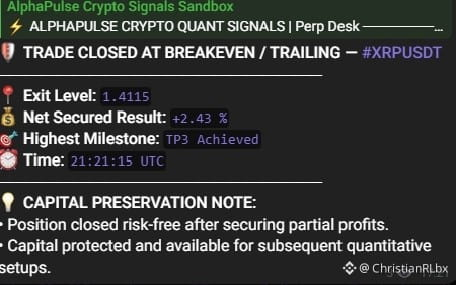
Tras alcanzar el objetivo de TP3 a las 13:06 UTC, el volumen comprador se agotó y el mercado comenzó una corrección de más de 8 horas que terminó barriendo el precio de entrada. ¿El resultado para un trader retail sin gestión algorítmica? Un trade que acumulaba más de 2.4% de beneficio termina tocando el Stop Loss original o cerrándose en pánico con saldo rojo.¿El resultado del motor cuantitativo? Cierre automático en Breakeven a las 21:21 UTC con un resultado neto protegido de +2.43% en la cuenta. 💡 La Regla Matemática:
En mercados de derivados, tu ventaja estadística (edge) reside en eliminar el riesgo de la mesa tras el primer impulso. Asegurar parciales y mover el Stop Loss al precio de entrada convierte la operación en un activo libre de riesgo (risk-free). Si el mercado continúa hacia TP5, maximizas ganancias; si se devuelve por falta de liquidez, tu capital queda intacto. 💬 Pregunta para la comunidad:Cuando operan futuros, ¿prefieren tomar parciales fijos en ratios R:R 1:1 y 1:2 o dejan correr la posición completa asumiendo el riesgo de que regrese a la entrada? Los leo en los comentarios.
👇#TradingQuant #XRP #RiskManagement #Quantitativetrading #TradingSignals
El 80% de los traders devuelven sus ganancias durante los fines de semana por el mismo error: no asegurar beneficios en las expansiones y permitir que una posición ganadora se convierta en pérdida.
Ayer vimos el ejemplo perfecto en los futuros perpetuos de $XRP :📊 Desglose de la Ejecución Cuantitativa:
• Setup: Long $XRPUSDT Perp (Pullback dinámico M15 + Sesgo H1 alcista)
• Entrada: 1.4115 USDT
• Stop Loss Inicial: 1.3944 USDT (-1.21% / 2.0x ATR)
• Target 1 (1.4286): ✅ Alcanzado (+1.21%) ➔ Toma del 50% y Stop a Breakeven.
• Target 2 (1.4372): ✅ Alcanzado (+1.82%)
• Target 3 (1.4457): ✅ Alcanzado (+2.43% / R:R 1:2.0) ➔ Beneficios adicionales asegurados. 📉 Lo que ocurrió después:
Tras alcanzar el objetivo de TP3 a las 13:06 UTC, el volumen comprador se agotó y el mercado comenzó una corrección de más de 8 horas que terminó barriendo el precio de entrada. ¿El resultado para un trader retail sin gestión algorítmica? Un trade que acumulaba más de 2.4% de beneficio termina tocando el Stop Loss original o cerrándose en pánico con saldo rojo.¿El resultado del motor cuantitativo? Cierre automático en Breakeven a las 21:21 UTC con un resultado neto protegido de +2.43% en la cuenta. 💡 La Regla Matemática:
En mercados de derivados, tu ventaja estadística (edge) reside en eliminar el riesgo de la mesa tras el primer impulso. Asegurar parciales y mover el Stop Loss al precio de entrada convierte la operación en un activo libre de riesgo (risk-free). Si el mercado continúa hacia TP5, maximizas ganancias; si se devuelve por falta de liquidez, tu capital queda intacto. 💬 Pregunta para la comunidad:Cuando operan futuros, ¿prefieren tomar parciales fijos en ratios R:R 1:1 y 1:2 o dejan correr la posición completa asumiendo el riesgo de que regrese a la entrada? Los leo en los comentarios.
👇#TradingQuant #XRP #RiskManagement #Quantitativetrading #TradingSignals