Un anuncio en el pecho de un equipo de fútbol: vende algo que promete que nunca subirá de precio. Suena como un chiste, pero en la contabilidad no lo es.
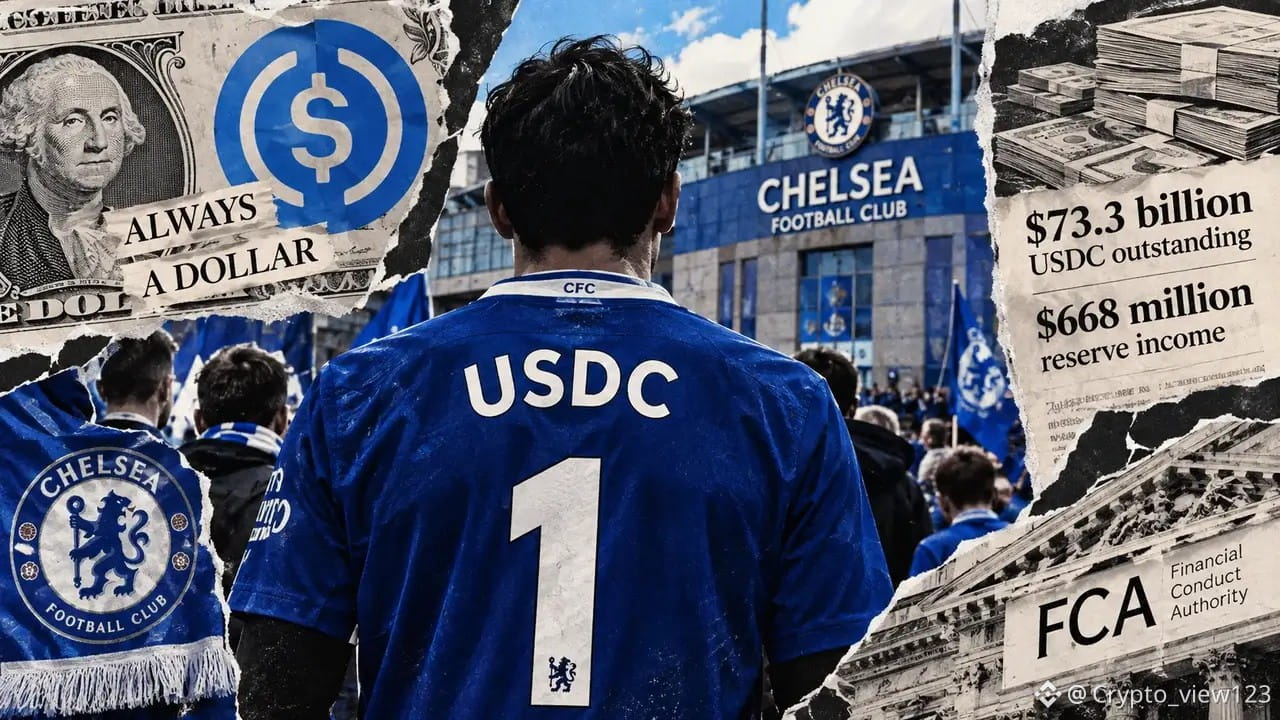
Circle anunció el 28 de agosto que el USDC se convertiría en el patrocinador principal de la temporada 2026/27 del Chelsea masculino, femenino y de sus equipos de cantera, y lo estamparán en la camiseta. La meta de USDC es valer siempre un dólar; cuando todo funciona como debe, su precio no cambia. Promocionar algo cuyo precio no se mueve ya es, de por sí, un negocio difícil.
El negocio está en la parte de atrás. A finales de junio, el suministro en circulación de USDC era de 73.300 millones de dólares. Los ingresos por reservas de Circle en el segundo trimestre fueron de 668 millones de dólares; en el mismo período, los ingresos totales más los ingresos por reservas sumaron 701 millones de dólares. Las reservas se compran en bonos del Tesoro a corto plazo y fondos del mercado monetario: generan intereses. Pero los términos del USDC indican que no se pagan intereses a los titulares, y estos no tienen derecho a reclamar los rendimientos de las reservas. La rentabilidad de este negocio es, literalmente, escandalosa; se sostiene en que los titulares no cobran intereses.
Ese diferencial es su beneficio y, al mismo tiempo, su talón de Aquiles. Es difícil competir entre stablecoins en rentabilidad: el titular puede cambiarse en cualquier momento, así que lo que realmente hay que conquistar es la opción predeterminada, esas cuatro palabras. Quien paga, liquida y envía dinero a través de fronteras tratándolo como algo dado, es quien logra sobrevivir. Los aficionados no van a revisar los informes de reservas, pero sí van a recordar esas letras en el pecho.
Por eso no busca la billetera del aficionado, sino su familiaridad. Una transmisión de un partido durante noventa minutos es más barata que un airdrop, y también más difícil de refutar que un airdrop.
Una moneda que no sube de precio depende de que otros recuerden que no sube.
#华夏基金完成港元稳定币投资用例 #stablecoin
Circle anunció el 28 de agosto que el USDC se convertiría en el patrocinador principal de la temporada 2026/27 del Chelsea masculino, femenino y de sus equipos de cantera, y lo estamparán en la camiseta. La meta de USDC es valer siempre un dólar; cuando todo funciona como debe, su precio no cambia. Promocionar algo cuyo precio no se mueve ya es, de por sí, un negocio difícil.
El negocio está en la parte de atrás. A finales de junio, el suministro en circulación de USDC era de 73.300 millones de dólares. Los ingresos por reservas de Circle en el segundo trimestre fueron de 668 millones de dólares; en el mismo período, los ingresos totales más los ingresos por reservas sumaron 701 millones de dólares. Las reservas se compran en bonos del Tesoro a corto plazo y fondos del mercado monetario: generan intereses. Pero los términos del USDC indican que no se pagan intereses a los titulares, y estos no tienen derecho a reclamar los rendimientos de las reservas. La rentabilidad de este negocio es, literalmente, escandalosa; se sostiene en que los titulares no cobran intereses.
Ese diferencial es su beneficio y, al mismo tiempo, su talón de Aquiles. Es difícil competir entre stablecoins en rentabilidad: el titular puede cambiarse en cualquier momento, así que lo que realmente hay que conquistar es la opción predeterminada, esas cuatro palabras. Quien paga, liquida y envía dinero a través de fronteras tratándolo como algo dado, es quien logra sobrevivir. Los aficionados no van a revisar los informes de reservas, pero sí van a recordar esas letras en el pecho.
Por eso no busca la billetera del aficionado, sino su familiaridad. Una transmisión de un partido durante noventa minutos es más barata que un airdrop, y también más difícil de refutar que un airdrop.
Una moneda que no sube de precio depende de que otros recuerden que no sube.
#华夏基金完成港元稳定币投资用例 #stablecoin