
$XRP #XRPExchangeReservesHitSevenYearLow
El XRP se está desvaneciendo silenciosamente de los exchanges — y las cifras son sorprendentes.
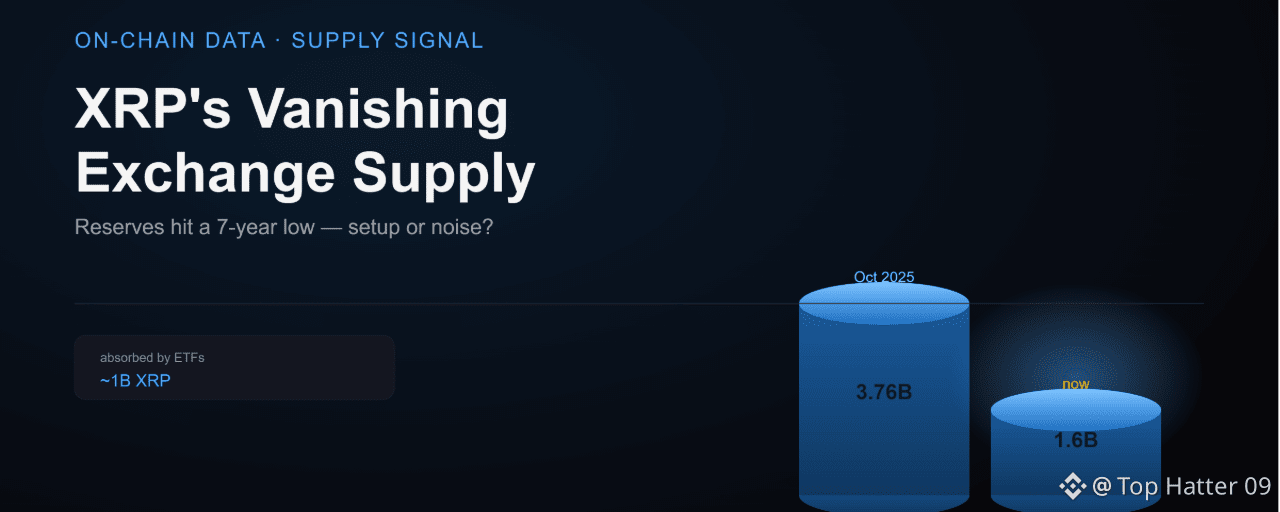
Las reservas en los exchanges han caído a un mínimo de siete años, de aproximadamente 1,6-1,7 mil millones de XRP, alrededor de un 50% menos que el pico de 3,76 mil millones de octubre de 2025. Eso significa que la cantidad de XRP disponible para vender en el mercado abierto se ha reducido a la mitad en menos de un año.
¿A dónde fue la oferta?
Dos lugares principales. Los ETF vinculados a XRP han absorbido cerca de 1.000 millones de tokens, poniéndolos en custodia a largo plazo donde no se negocian día a día. Mientras tanto, los tenedores a largo plazo han estado moviendo de forma constante grandes cantidades a billeteras privadas, una señal clásica de menor intención de venta. Sumado a esto, las billeteras de ballenas (que mantienen 10M+ XRP) ahora controlan el 68,5% del suministro en circulación, la mayor concentración desde mayo de 2018.
Por qué esto importa más de lo que suena
La escasa oferta en exchanges no garantiza un movimiento de precio — pero sí significa que el mercado se vuelve más sensible si llega una demanda real. Con menos vendedores disponibles, la presión de compra tiene menos oferta para absorber, lo que históricamente amplifica las oscilaciones del precio en cualquier dirección.
Aquí hay un precedente real. En 2024, un patrón similar de reducción de reservas en exchanges precedió al potente rally de XRP desde por debajo de $1 hasta más de $3 para enero de 2025, una vez que los catalizadores regulatorios (el acuerdo con la SEC, las aprobaciones de ETF) aportaron una demanda real.
El contexto actual: XRP recientemente registró una salida de $5.15M de un ETF, la mayor desde principios de septiembre — incluso cuando las reservas tocaron mínimos. Pero los flujos semanales de ETF siguen siendo positivos en general ($9.6M para la semana), lo que podría extender una racha de entradas de 10 semanas. El RSI también se mantiene cerca de mínimos plurianuales, un nivel que algunos analistas interpretan como un “piso” de sentimiento más que como una señal de quiebre.
La conclusión honesta: una oferta flotante en contracción es una señal estructural real que vale la pena vigilar, pero no es un catalizador garantizado por sí sola. Prepara el escenario para una mayor sensibilidad a la demanda — no crea demanda. El resultado regulatorio de la CLARITY Act y el sentimiento más amplio del mercado probablemente determinarán si este escenario se desarrolla como en 2024, o si simplemente continúa en silencio en segundo plano.
