JPM acaba de lanzar su último mapa de infraestructura de IA — y no es otro ciclo de hype de GPU.
La historia real: los ASICs, las redes y el equipamiento de fabricación de obleas (wafer fab) están tomando el siguiente turno.
La oferta sigue siendo el cuello de botella.
Capex en la nube dentro de su universo de cobertura:
• 2025: 491B
• 2026: 954B
• 2027: 1,4T
• 2028: 1,55T
• 2029–2030: manteniéndose cerca de 1,6T
El crecimiento de ingresos de los hiperescaladores alcanzó un máximo de 69% interanual (YoY). El crecimiento del beneficio operativo llegó a 65%. Ambos ámbitos de enfriamiento — pero aun así funcionando a alta temperatura.
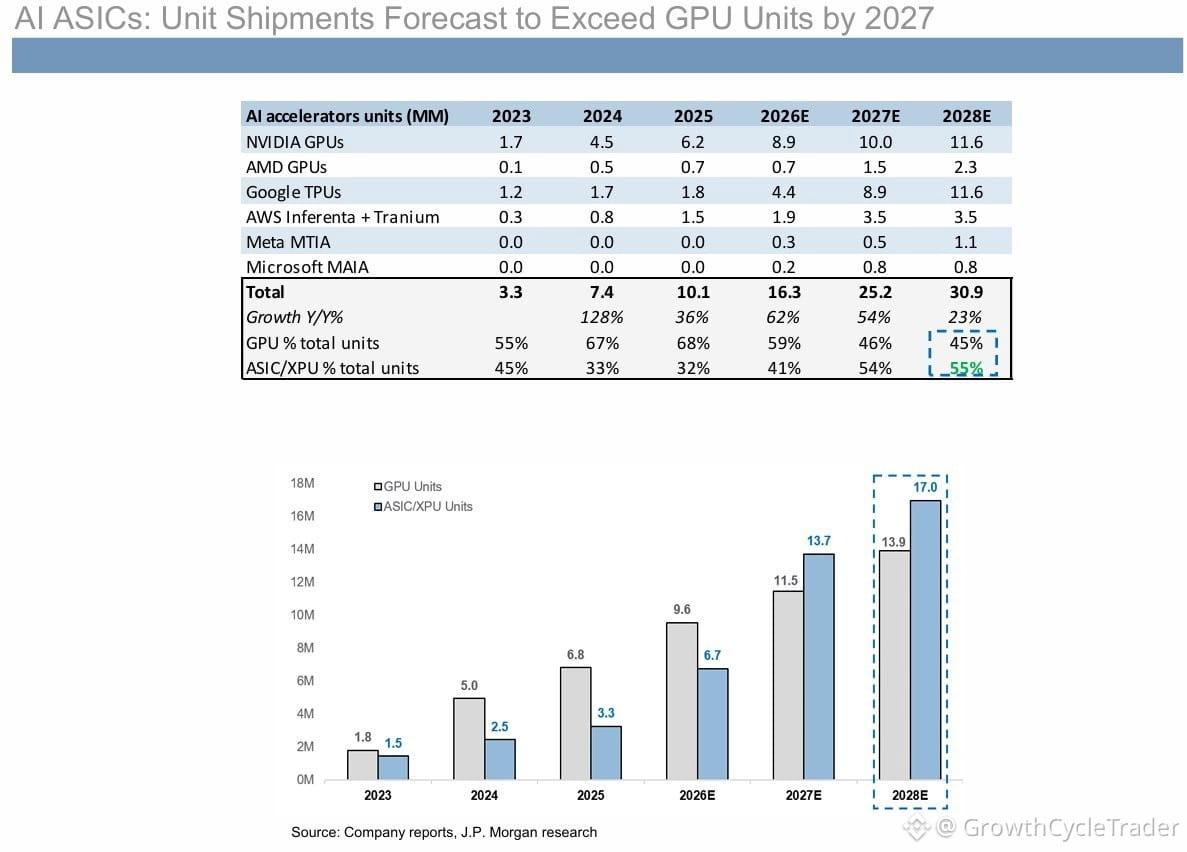
Envíos de unidades de aceleradores:
• 2025: 10,1M
• 2026: 16,3M
• 2027: 25,2M
• 2028: 30,9M
Las GPU de $NVDA siguen siendo la categoría más grande — 8,9M de unidades en 2025, subiendo a 10,0M y luego a 11,6M.
Pero aquí está el cambio: los $GOOG TPUs se disparan de 4,4M a 11,6M. El silicio personalizado en AWS, Meta y Microsoft acelera en paralelo.
Participación de ASIC y XPU sobre el total de unidades:
• 2025: 32%
• 2026: 41%
• 2027: 54%
• 2028: 55%
Las unidades de ASIC superan a las de GPU alrededor de 2027–28.
$AVGO está en el centro — suministrando a Google, Meta, OpenAI, SoftBank, Arm y Anthropic.
Las redes son la siguiente restricción.
Tomahawk 6 ya está completamente vendido hasta el calendario 2027.
El equipamiento de fabricación de obleas (WFE) se modela con una subida del 31% en 2026 y del 38% en 2027, impulsado por TSMC N2/N3, HBM y DRAM.
La capacidad de sala limpia (cleanroom) es ahora el principal límite físico.
Verificación de valoración:
• $NVDA: 15,8x utilidades NTM — por debajo de su múltiplo histórico en el rango medio
• $AVGO: 18,6x
La posición en semiconductores se disparó después de principios de 2025 y, desde entonces, se ha calmado.
La ola de capex es real. La cadena de suministro está rotando. El próximo cuello de botella ya es visible.
La historia real: los ASICs, las redes y el equipamiento de fabricación de obleas (wafer fab) están tomando el siguiente turno.
La oferta sigue siendo el cuello de botella.
Capex en la nube dentro de su universo de cobertura:
• 2025: 491B
• 2026: 954B
• 2027: 1,4T
• 2028: 1,55T
• 2029–2030: manteniéndose cerca de 1,6T
El crecimiento de ingresos de los hiperescaladores alcanzó un máximo de 69% interanual (YoY). El crecimiento del beneficio operativo llegó a 65%. Ambos ámbitos de enfriamiento — pero aun así funcionando a alta temperatura.
Envíos de unidades de aceleradores:
• 2025: 10,1M
• 2026: 16,3M
• 2027: 25,2M
• 2028: 30,9M
Las GPU de $NVDA siguen siendo la categoría más grande — 8,9M de unidades en 2025, subiendo a 10,0M y luego a 11,6M.
Pero aquí está el cambio: los $GOOG TPUs se disparan de 4,4M a 11,6M. El silicio personalizado en AWS, Meta y Microsoft acelera en paralelo.
Participación de ASIC y XPU sobre el total de unidades:
• 2025: 32%
• 2026: 41%
• 2027: 54%
• 2028: 55%
Las unidades de ASIC superan a las de GPU alrededor de 2027–28.
$AVGO está en el centro — suministrando a Google, Meta, OpenAI, SoftBank, Arm y Anthropic.
Las redes son la siguiente restricción.
Tomahawk 6 ya está completamente vendido hasta el calendario 2027.
El equipamiento de fabricación de obleas (WFE) se modela con una subida del 31% en 2026 y del 38% en 2027, impulsado por TSMC N2/N3, HBM y DRAM.
La capacidad de sala limpia (cleanroom) es ahora el principal límite físico.
Verificación de valoración:
• $NVDA: 15,8x utilidades NTM — por debajo de su múltiplo histórico en el rango medio
• $AVGO: 18,6x
La posición en semiconductores se disparó después de principios de 2025 y, desde entonces, se ha calmado.
La ola de capex es real. La cadena de suministro está rotando. El próximo cuello de botella ya es visible.