Aquí hay una gran oportunidad.
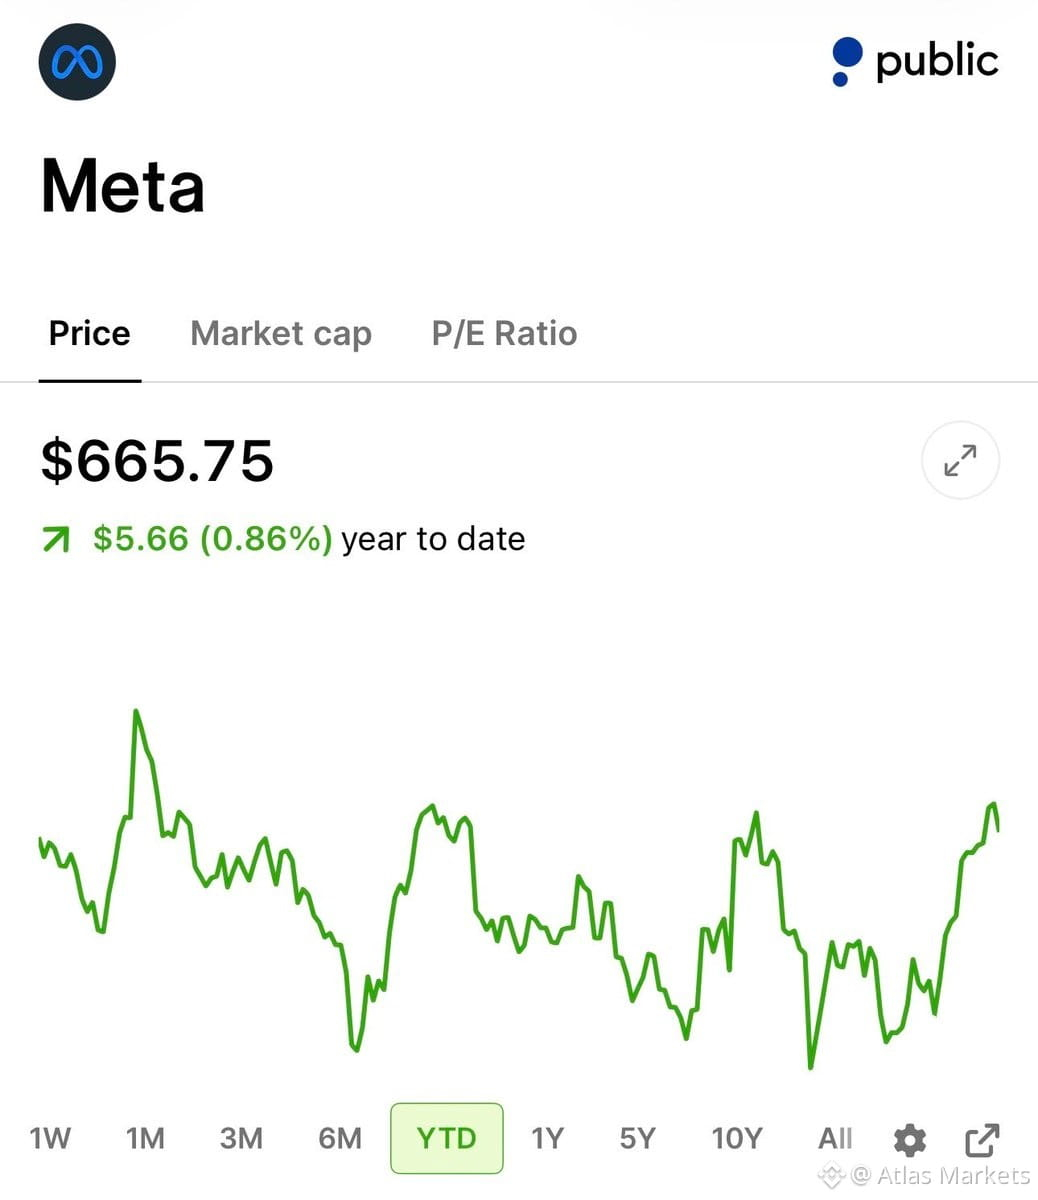
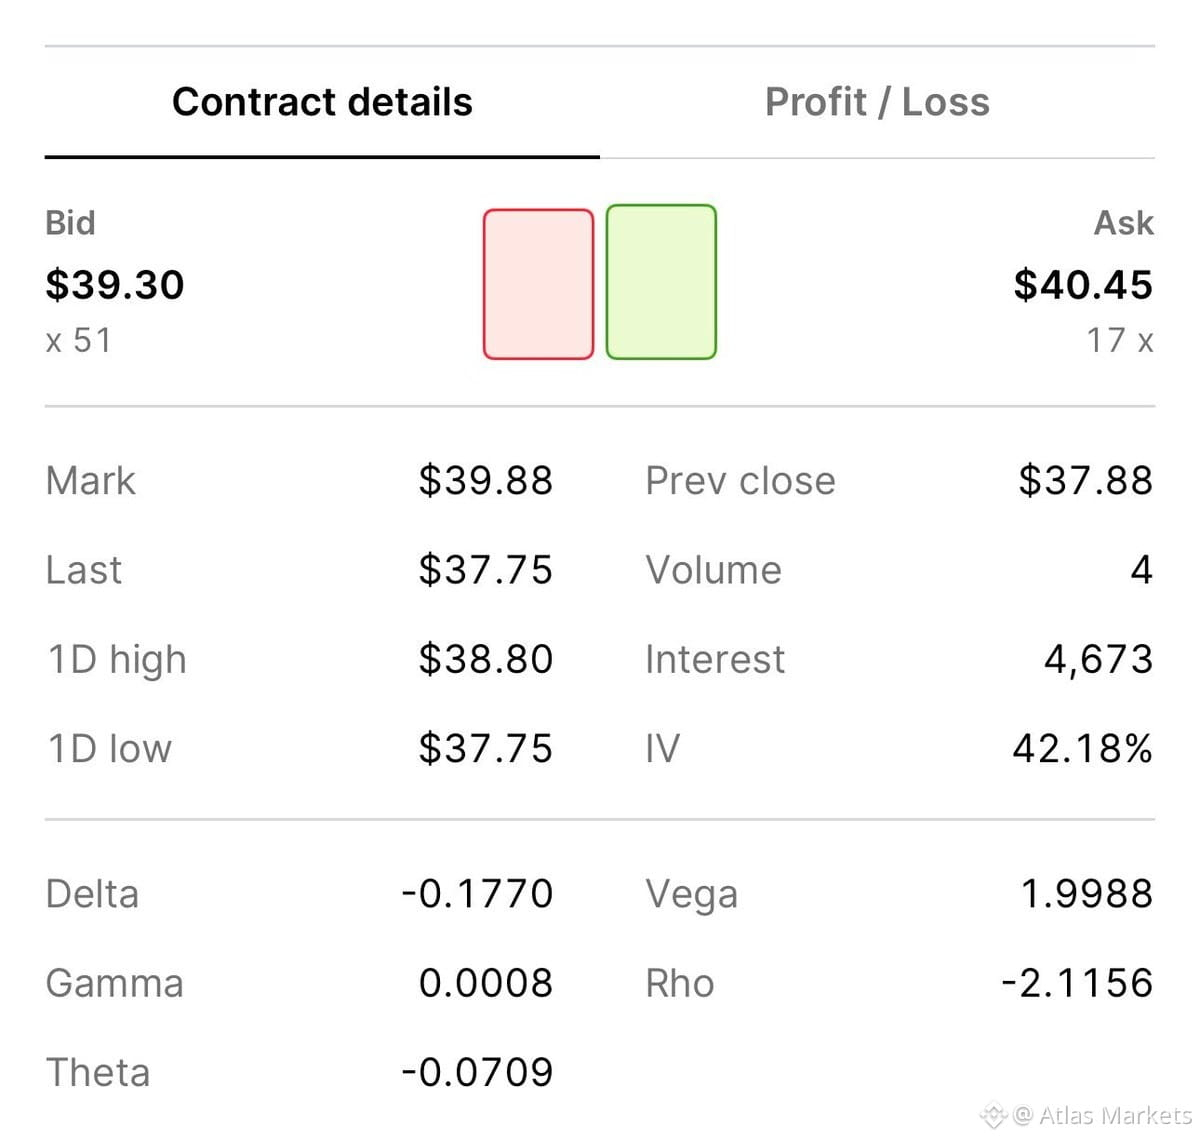
Alguien me está ofreciendo ~3,930 dólares por adelantado para comprometerme a comprar 100 acciones de $META a 500 dólares. Una opción de venta (put) con vencimiento el 21 de enero de 2028.
Si la opción expira sin valor, me quedo con el total de 3,930 dólares. Si me asignan, compro 100 acciones a 500 dólares pero conservo la prima—entonces mi costo efectivo es de 460.70 dólares por acción sobre una posición de 50,000 dólares.
Mi cartera actual puede cubrir el requisito de margen, así que mis participaciones actuales siguen invertidas en lugar de dejar 50,000 dólares en efectivo. Esa es la belleza de un put asegurado con la cartera (portfolio-secured put).
Pero aquí está el riesgo: aceptar comprar a 500 dólares significa que quedo “bloqueado” en ese precio de ejercicio incluso si $META cae aún más. Si al vencimiento cotiza a 400 dólares, pierdo 6,070 dólares después de la prima.
Así que estoy cobrando 3,930 dólares por asumir ese compromiso a la baja. Una configuración de riesgo y recompensa que vale la pena considerar.
Alguien me está ofreciendo ~3,930 dólares por adelantado para comprometerme a comprar 100 acciones de $META a 500 dólares. Una opción de venta (put) con vencimiento el 21 de enero de 2028.
Si la opción expira sin valor, me quedo con el total de 3,930 dólares. Si me asignan, compro 100 acciones a 500 dólares pero conservo la prima—entonces mi costo efectivo es de 460.70 dólares por acción sobre una posición de 50,000 dólares.
Mi cartera actual puede cubrir el requisito de margen, así que mis participaciones actuales siguen invertidas en lugar de dejar 50,000 dólares en efectivo. Esa es la belleza de un put asegurado con la cartera (portfolio-secured put).
Pero aquí está el riesgo: aceptar comprar a 500 dólares significa que quedo “bloqueado” en ese precio de ejercicio incluso si $META cae aún más. Si al vencimiento cotiza a 400 dólares, pierdo 6,070 dólares después de la prima.
Así que estoy cobrando 3,930 dólares por asumir ese compromiso a la baja. Una configuración de riesgo y recompensa que vale la pena considerar.