El petróleo crudo se enfría, pero el diésel, el GNL y la logística se mantienen firmes
🛢 Brent cerró la semana del 14–18 de septiembre más baja por primera vez en tres semanas, después de acercarse brevemente a $110 por barril. WTI se mantuvo por encima de $100 y registró una modesta ganancia semanal, con la cotización impulsada principalmente por el cambio de los riesgos de la logística en Medio Oriente.
🚢 A principios de la semana, las interrupciones en el oleoducto de Este–Oeste y las cargas de Yanbu empujaron el crudo al alza. Para el viernes, Arabia Saudita había incrementado las transferencias a través de Omán y se dirigía a restaurar alrededor del 50% de la capacidad del oleoducto, aliviando parte de la prima de riesgo del crudo.
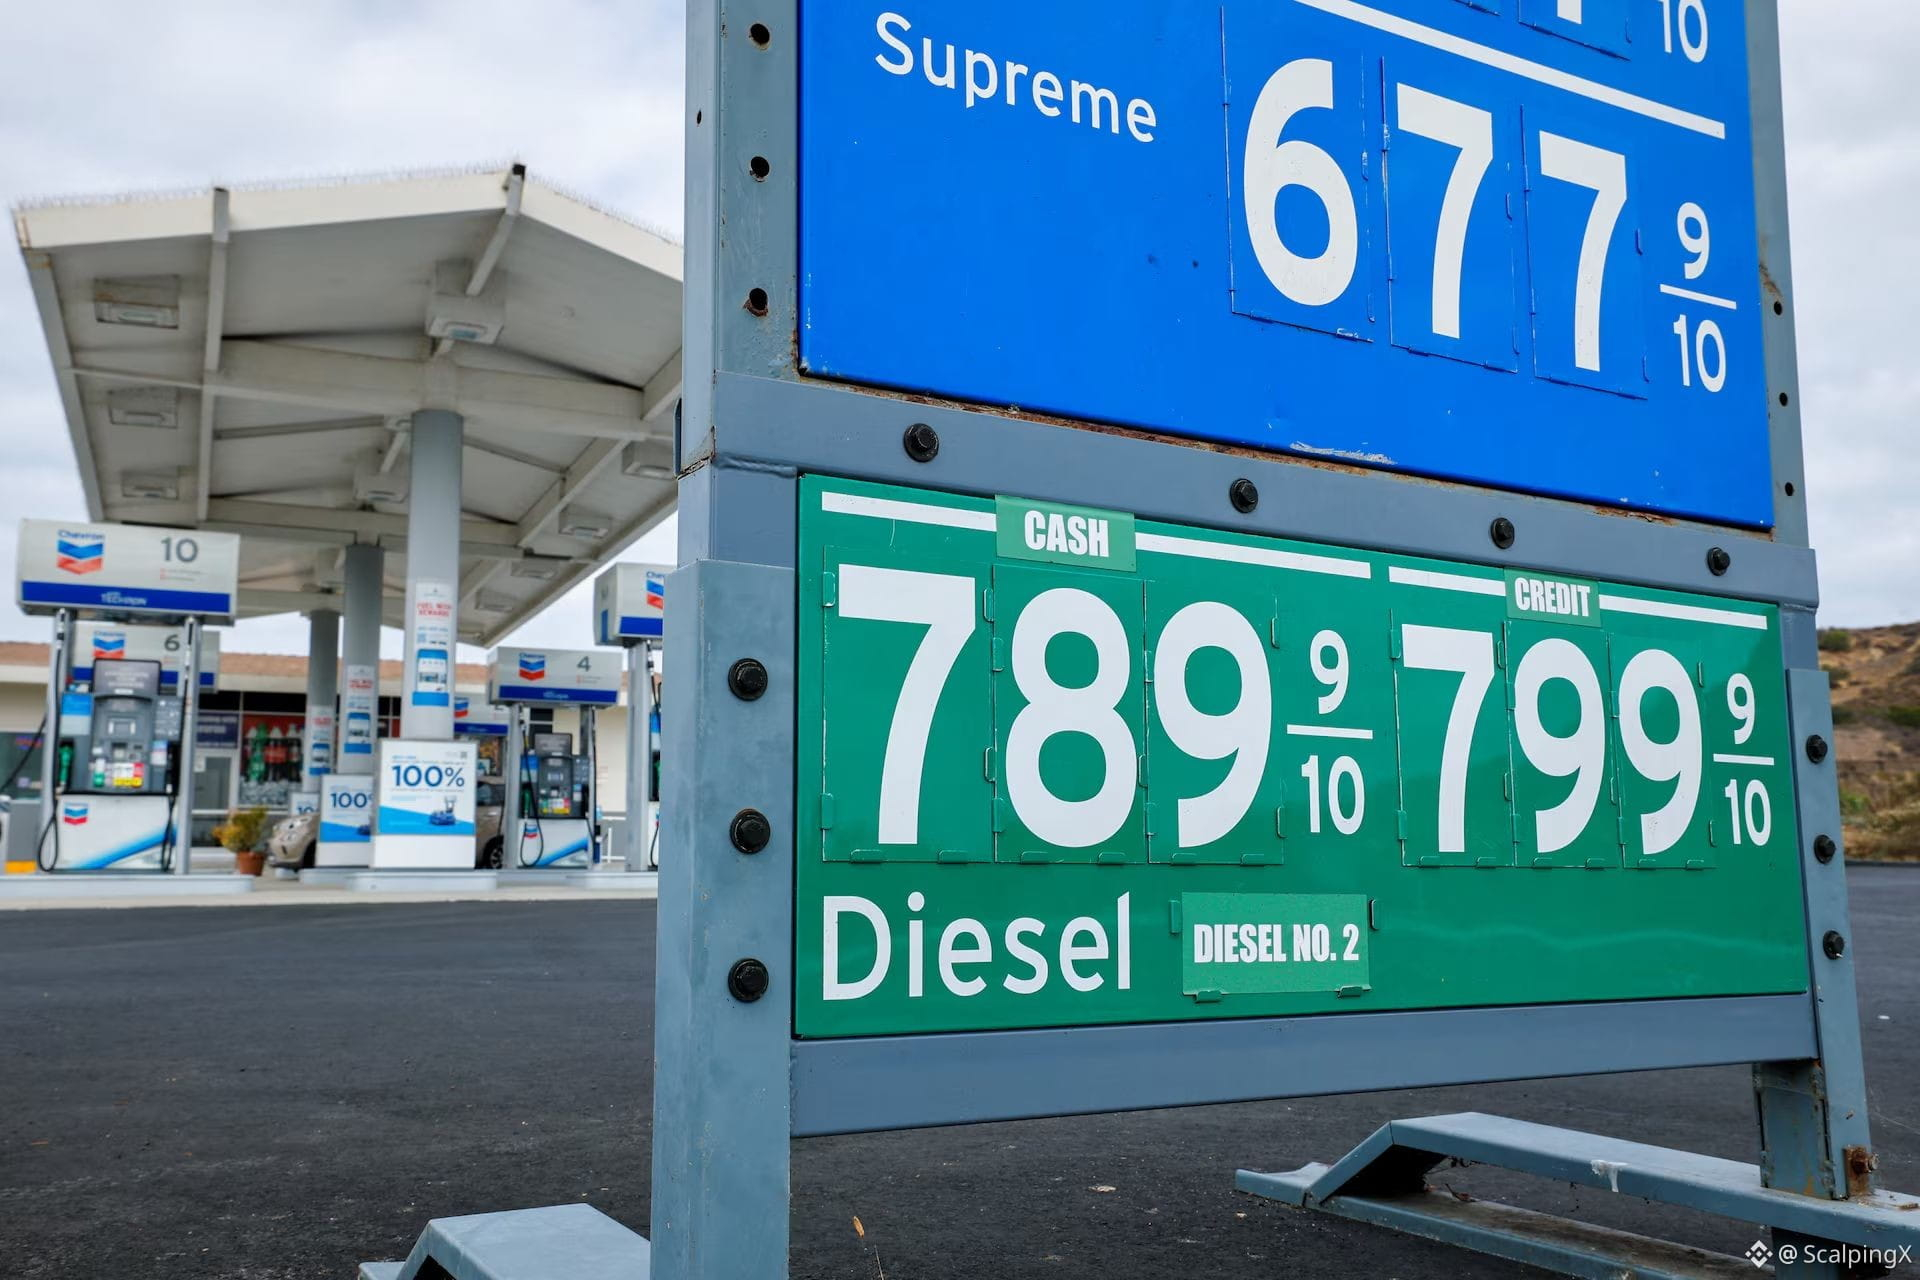
⛽ Los productos refinados siguen mucho más ajustados. Las “cracks” del diésel en varias regiones todavía rondan $80–100 por barril, mientras que los inventarios de destilados en EE. UU. permanecen aproximadamente un 13% por debajo del promedio de cinco años. Por lo tanto, la presión de oferta se ve más claramente en el diésel y los destilados medios que en el propio crudo.
🌍 También divergen las condiciones regionales. Aramco sigue redirigiendo volúmenes significativos a través de Ras Tanura y Sohar hacia compradores asiáticos, mientras que algunos clientes europeos a plazo no recibieron asignación de crudo saudita para octubre. El crudo en papel puede debilitarse incluso cuando las primas físicas europeas permanecen elevadas.
🚛 Los costos de envío siguen siendo extremos: las tarifas de VLCC en la ruta Omán–China rondan $0.9 millones por día y algunas rutas del Golfo a Asia superan 1 millón. Por ello, los costos de importación entregados siguen siendo altos, a pesar de la suavización de los precios de Brent.
🔥 Los mercados de gas muestran una división similar. Henry Hub se mantiene cerca de $2.90/MMBtu, mientras que JKM y TTF siguen alrededor de $26, ya que el suministro de GNL catarí y los flujos por Hormuz no se han normalizado por completo.
📌 La próxima semana, el foco sigue en el oleoducto Este–Oeste, Hormuz y en si el diésel puede sostener su prima. El estrés del crudo ha disminuido, pero el mercado energético en general sigue ajustado.
#EnergyMarkets $CL $NATGAS
🛢 Brent cerró la semana del 14–18 de septiembre más baja por primera vez en tres semanas, después de acercarse brevemente a $110 por barril. WTI se mantuvo por encima de $100 y registró una modesta ganancia semanal, con la cotización impulsada principalmente por el cambio de los riesgos de la logística en Medio Oriente.
🚢 A principios de la semana, las interrupciones en el oleoducto de Este–Oeste y las cargas de Yanbu empujaron el crudo al alza. Para el viernes, Arabia Saudita había incrementado las transferencias a través de Omán y se dirigía a restaurar alrededor del 50% de la capacidad del oleoducto, aliviando parte de la prima de riesgo del crudo.
⛽ Los productos refinados siguen mucho más ajustados. Las “cracks” del diésel en varias regiones todavía rondan $80–100 por barril, mientras que los inventarios de destilados en EE. UU. permanecen aproximadamente un 13% por debajo del promedio de cinco años. Por lo tanto, la presión de oferta se ve más claramente en el diésel y los destilados medios que en el propio crudo.
🌍 También divergen las condiciones regionales. Aramco sigue redirigiendo volúmenes significativos a través de Ras Tanura y Sohar hacia compradores asiáticos, mientras que algunos clientes europeos a plazo no recibieron asignación de crudo saudita para octubre. El crudo en papel puede debilitarse incluso cuando las primas físicas europeas permanecen elevadas.
🚛 Los costos de envío siguen siendo extremos: las tarifas de VLCC en la ruta Omán–China rondan $0.9 millones por día y algunas rutas del Golfo a Asia superan 1 millón. Por ello, los costos de importación entregados siguen siendo altos, a pesar de la suavización de los precios de Brent.
🔥 Los mercados de gas muestran una división similar. Henry Hub se mantiene cerca de $2.90/MMBtu, mientras que JKM y TTF siguen alrededor de $26, ya que el suministro de GNL catarí y los flujos por Hormuz no se han normalizado por completo.
📌 La próxima semana, el foco sigue en el oleoducto Este–Oeste, Hormuz y en si el diésel puede sostener su prima. El estrés del crudo ha disminuido, pero el mercado energético en general sigue ajustado.
#EnergyMarkets $CL $NATGAS