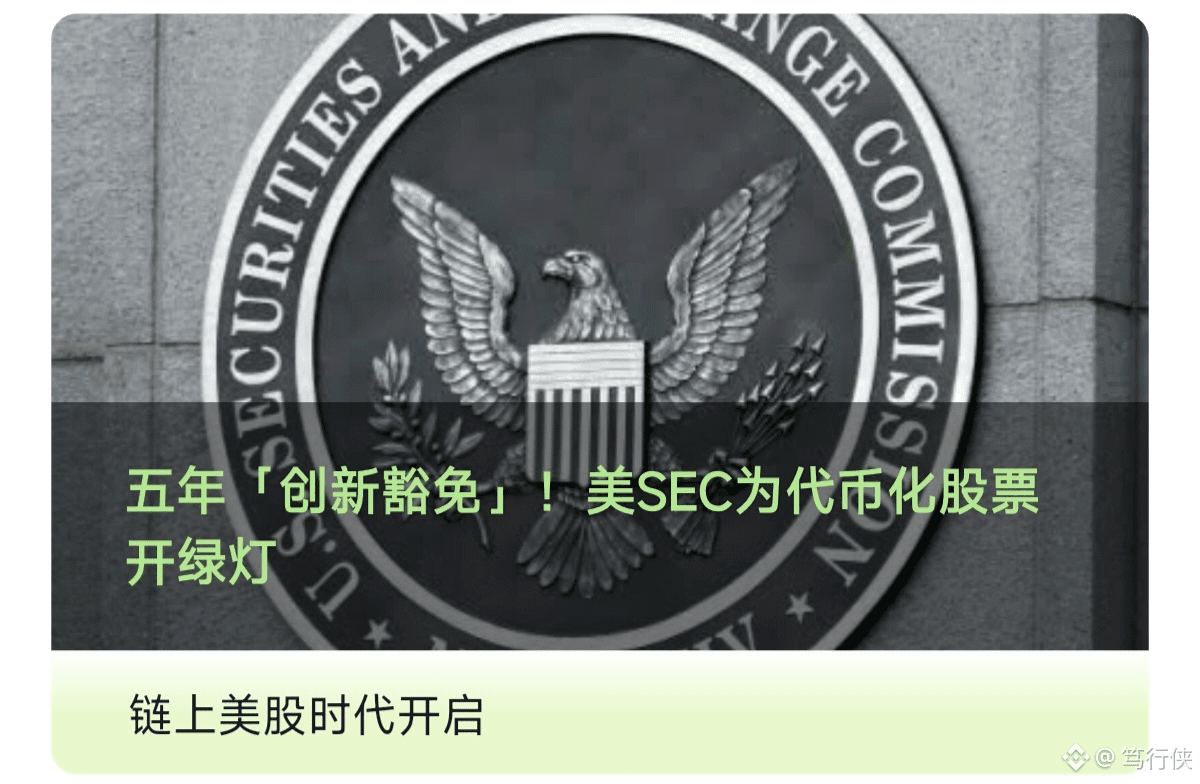
17 de septiembre: la SEC publica la “exención por innovación”. Las plataformas que cumplan los requisitos pueden negociar acciones tokenizadas de EE. UU. que ya están exentas de registro ante la bolsa; la vigencia es de 5 años completos, del 17 de septiembre de 2026 al 17 de septiembre de 2031
Citi calcula que el tamaño del mercado de activos tokenizados en la década de 2030 alcanzará 5,5 billones de dólares. Cuando esta puerta se abre, en toda la red ya todos gritan “la era de las acciones estadounidenses en la cadena”
Pero primero enfrío un poco la conversación: la luz verde es real, pero el carril es extremadamente estrecho.
Basta con mirar cuatro requisitos duros:
Solo se permiten acciones NMS “de verdad” que coticen en la Bolsa de Nueva York (NYSE) o en Nasdaq; las operaciones OTC no están permitidas.
El token debe llevar derechos completos de los accionistas: ni los dividendos ni el derecho a voto pueden faltar.
La tokenización por terceros debe avisar con 30 días de antelación a la empresa emisora y dejar una ventana para presentar objeciones; la frase del CEO de AMC, “un mercado casi falso”, es justamente el detonante.
Lo más duro: la plataforma prohíbe el apalancamiento, prohíbe el préstamo y prohíbe la re-hipoteca.
Traducción a “lenguaje humano”: esto es mover un pedazo pequeño del terreno de la NYSE a una “blockchain con permisos” bajo un esquema regulado; no es una victoria de DeFi. Los tokens sintéticos ni siquiera tienen derecho de entrada: el modelo de “acciones sombra” de Robinhood en el extranjero, o se derrumba y se reconstruye, o queda fuera.
Se reordena el tablero en el acto: Coinbase sube cerca de 4% intradía y se lleva la delantera del primer lanzamiento en el país; Galaxy anunció directamente que su vía secundaria on-chain para acciones tokenizadas ya está conectada. La verdadera carta de triunfo es el periodo de objeción de 30 días: si las empresas emisoras dicen colectivamente que no, la liquidez del “pool” será poco profunda. Los nodos a validar son tres: la lista de plataformas TSV de la primera tanda, la cantidad de casos de objeción y si el proyecto de ley del Senado “Claridad” logrará resucitar aprovechando la coyuntura.
Mi juicio: es el impulso más sólido para la ruta RWA en más de dos años, pero hay que distinguir la “oportunidad de infraestructura” de la “oportunidad del token”: lo primero beneficia a accionistas de plataformas como COIN; lo segundo, hasta hoy, ni siquiera ha salido una sola acción tokenizada de EE. UU. que sea conforme. Después de hoy solo hay dos tipos de personas: las que entienden los límites de las cláusulas, y las que toman el titular como si fuera una señal de época.
Recuerda: la regulación abre un campo de pruebas, no un terreno de uso propio. La posición, siempre, es más importante que la dirección.
#代币化股票 #链上美股
Citi calcula que el tamaño del mercado de activos tokenizados en la década de 2030 alcanzará 5,5 billones de dólares. Cuando esta puerta se abre, en toda la red ya todos gritan “la era de las acciones estadounidenses en la cadena”
Pero primero enfrío un poco la conversación: la luz verde es real, pero el carril es extremadamente estrecho.
Basta con mirar cuatro requisitos duros:
Solo se permiten acciones NMS “de verdad” que coticen en la Bolsa de Nueva York (NYSE) o en Nasdaq; las operaciones OTC no están permitidas.
El token debe llevar derechos completos de los accionistas: ni los dividendos ni el derecho a voto pueden faltar.
La tokenización por terceros debe avisar con 30 días de antelación a la empresa emisora y dejar una ventana para presentar objeciones; la frase del CEO de AMC, “un mercado casi falso”, es justamente el detonante.
Lo más duro: la plataforma prohíbe el apalancamiento, prohíbe el préstamo y prohíbe la re-hipoteca.
Traducción a “lenguaje humano”: esto es mover un pedazo pequeño del terreno de la NYSE a una “blockchain con permisos” bajo un esquema regulado; no es una victoria de DeFi. Los tokens sintéticos ni siquiera tienen derecho de entrada: el modelo de “acciones sombra” de Robinhood en el extranjero, o se derrumba y se reconstruye, o queda fuera.
Se reordena el tablero en el acto: Coinbase sube cerca de 4% intradía y se lleva la delantera del primer lanzamiento en el país; Galaxy anunció directamente que su vía secundaria on-chain para acciones tokenizadas ya está conectada. La verdadera carta de triunfo es el periodo de objeción de 30 días: si las empresas emisoras dicen colectivamente que no, la liquidez del “pool” será poco profunda. Los nodos a validar son tres: la lista de plataformas TSV de la primera tanda, la cantidad de casos de objeción y si el proyecto de ley del Senado “Claridad” logrará resucitar aprovechando la coyuntura.
Mi juicio: es el impulso más sólido para la ruta RWA en más de dos años, pero hay que distinguir la “oportunidad de infraestructura” de la “oportunidad del token”: lo primero beneficia a accionistas de plataformas como COIN; lo segundo, hasta hoy, ni siquiera ha salido una sola acción tokenizada de EE. UU. que sea conforme. Después de hoy solo hay dos tipos de personas: las que entienden los límites de las cláusulas, y las que toman el titular como si fuera una señal de época.
Recuerda: la regulación abre un campo de pruebas, no un terreno de uso propio. La posición, siempre, es más importante que la dirección.
#代币化股票 #链上美股