¡Tras el alza de tipos, el oro vive una montaña rusa! ¿Por qué cayó y luego volvió rápidamente a 4300 dólares? #HYPE涨超11%
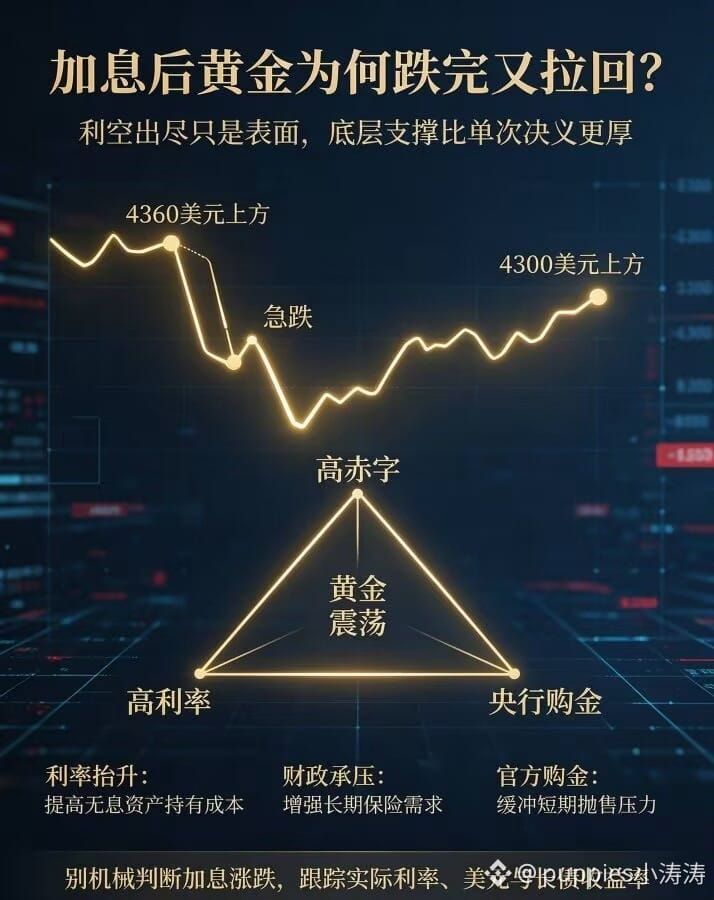
Tras materializarse la subida de tipos de la Reserva Federal, el oro protagonizó una racha de alzas, caídas y un rebote rápido. El mercado ya había descontado la subida de 25 puntos básicos; lo que realmente golpeó el precio del oro fueron las señales liberadas en el diagrama de puntos: es probable que aún haya una subida de tipos más este año, y que las tasas altas se mantengan por más tiempo #日本央行加息至31年高位
A corto plazo, el alza de los rendimientos reales de los bonos del Tesoro presiona; al ser el oro un activo que no genera intereses, aumentarían los costos de oportunidad. Además, la reducción de posiciones de capital apalancado se concentra, generando presión vendedora a corto plazo. Pero esta caída no se prolongó. El elevado déficit fiscal de EE. UU., la enorme presión de la deuda y las perturbaciones geopolíticas, junto con las continuas compras masivas de oro por parte de bancos centrales alrededor del mundo, han conformado un sólido soporte $G
En la actualidad, la cotización del oro es el resultado del tira y afloja entre dos fuerzas. Por un lado, la Reserva Federal mantiene políticas monetarias más restrictivas, lo que limita el precio del oro; por el otro, la persistencia de la inflación, el riesgo ligado a la deuda y la necesidad de asignación a largo plazo diversificando reservas, servirán de respaldo cuando el oro retroceda. La compra de oro por parte de los bancos centrales es una estrategia de largo plazo #日本央行加息至31年高位 , y no es sensible a las fluctuaciones de corto plazo de los tipos. Incluso si el precio del oro está alto, siguen comprando $RHEA
Hay que tener claro lo siguiente: la demanda de los bancos centrales puede amortiguar las caídas, pero no puede eliminar por completo el impacto negativo de los tipos altos. Si la inflación baja y la economía mantiene resiliencia, y los tipos reales continúan en ascenso, el oro seguirá soportando presión #SEC批准代币化NMS股票交易临时创新豁免
También hay que distinguir entre el oro en efectivo y las acciones mineras del oro. Las acciones pueden tener una volatilidad mucho mayor que el precio del oro y no se debe comparar de forma simple con la evolución del contado. $ONE
A corto plazo, el precio del oro seguirá oscilando una y otra vez; no conviene concluir simplemente que “si suben los tipos, cae” o que “si rebota, sube”. En adelante, lo principal es seguir de cerca los cambios en los tipos reales, el dólar y los rendimientos de los bonos del Tesoro. Solo si una de estas fuerzas se mantiene de forma sostenida dominante, el oro tendría posibilidades de marcar una tendencia clara.
Tras materializarse la subida de tipos de la Reserva Federal, el oro protagonizó una racha de alzas, caídas y un rebote rápido. El mercado ya había descontado la subida de 25 puntos básicos; lo que realmente golpeó el precio del oro fueron las señales liberadas en el diagrama de puntos: es probable que aún haya una subida de tipos más este año, y que las tasas altas se mantengan por más tiempo #日本央行加息至31年高位
A corto plazo, el alza de los rendimientos reales de los bonos del Tesoro presiona; al ser el oro un activo que no genera intereses, aumentarían los costos de oportunidad. Además, la reducción de posiciones de capital apalancado se concentra, generando presión vendedora a corto plazo. Pero esta caída no se prolongó. El elevado déficit fiscal de EE. UU., la enorme presión de la deuda y las perturbaciones geopolíticas, junto con las continuas compras masivas de oro por parte de bancos centrales alrededor del mundo, han conformado un sólido soporte $G
En la actualidad, la cotización del oro es el resultado del tira y afloja entre dos fuerzas. Por un lado, la Reserva Federal mantiene políticas monetarias más restrictivas, lo que limita el precio del oro; por el otro, la persistencia de la inflación, el riesgo ligado a la deuda y la necesidad de asignación a largo plazo diversificando reservas, servirán de respaldo cuando el oro retroceda. La compra de oro por parte de los bancos centrales es una estrategia de largo plazo #日本央行加息至31年高位 , y no es sensible a las fluctuaciones de corto plazo de los tipos. Incluso si el precio del oro está alto, siguen comprando $RHEA
Hay que tener claro lo siguiente: la demanda de los bancos centrales puede amortiguar las caídas, pero no puede eliminar por completo el impacto negativo de los tipos altos. Si la inflación baja y la economía mantiene resiliencia, y los tipos reales continúan en ascenso, el oro seguirá soportando presión #SEC批准代币化NMS股票交易临时创新豁免
También hay que distinguir entre el oro en efectivo y las acciones mineras del oro. Las acciones pueden tener una volatilidad mucho mayor que el precio del oro y no se debe comparar de forma simple con la evolución del contado. $ONE
A corto plazo, el precio del oro seguirá oscilando una y otra vez; no conviene concluir simplemente que “si suben los tipos, cae” o que “si rebota, sube”. En adelante, lo principal es seguir de cerca los cambios en los tipos reales, el dólar y los rendimientos de los bonos del Tesoro. Solo si una de estas fuerzas se mantiene de forma sostenida dominante, el oro tendría posibilidades de marcar una tendencia clara.