
Por qué el TVL solo no es suficiente para evaluar un pool de STONfi
Un pool tiene $5 millones de TVL. Otro tiene $500.000. ¿Cuál es mejor?
La respuesta instintiva es la primera, y ese instinto es por lo que tantas personas terminan estacionando capital en pools que lucen impresionantes y rinden de forma mediocre. Más liquidez no significa automáticamente una mejor oportunidad: significa más liquidez, que es una afirmación genuinamente distinta una vez que le das una segunda vuelta.
El TVL sí te dice algo real sobre un pool de STONfi. Solo te cuenta una parte de una historia que tiene varias otras partes, y las partes que deja fuera suelen ser las que determinan si depositar allí fue realmente una buena idea. 💧
Qué mide realmente el TVL
TVL significa Total Value Locked (Valor Total Bloqueado). Para un pool de liquidez, es el valor total en dólares de los activos depositados actualmente en ese pool específico. En STONfi, un TVL más alto generalmente significa más liquidez profunda, y la liquidez profunda permite swaps más grandes con menos impacto en el precio, todo lo demás igual.
Esa información es realmente útil. Pero también es más estrecha de lo que la gente suele tratarla. El TVL no te dice directamente cada cuánto los traders usan el pool, cuánto volumen pasa por ahí, cuántos ingresos por comisiones genera, qué tan eficientemente se está usando el capital depositado, si el APR de hoy es sostenible o si el par de tokens tiene volatilidad significativa o riesgo de depeg.
La idea a la que sigo volviendo: el TVL es el tamaño de la máquina. No dice nada sobre qué tan duro está trabajando esa máquina.
Un taller con cien máquinas inactivas y otro con un taller con veinte funcionando constantemente se ven muy diferentes en un informe de productividad y idénticos en un informe de capacidad. TVL es el informe de capacidad.
📊 La comparación que realmente revela algo
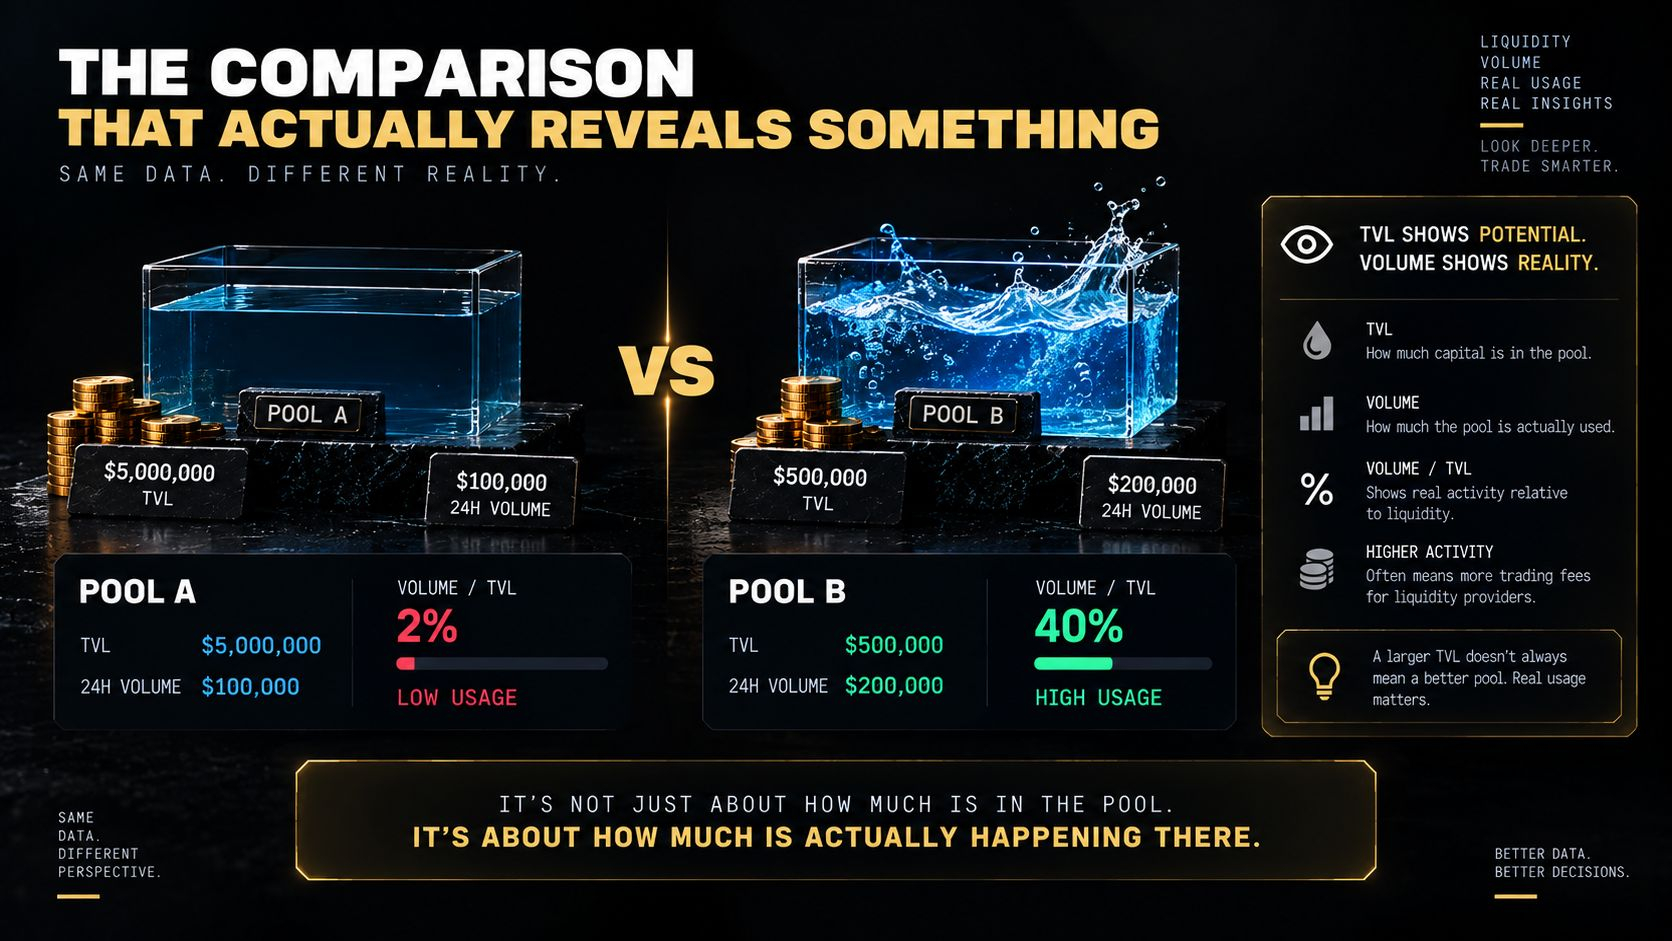
Piensa en dos pools hipotéticos de STONfi.
Pool A — TVL de $5,000,000, volumen 24h de $100,000. Pool B — TVL de $500,000, volumen 24h de $200,000.
A simple vista, el Pool A parece muchísimo más fuerte. Diez veces más liquidez. Número más grande, más impresionante.
Ahora mira cuánto de esa liquidez están usando realmente los traders. Divide el volumen por el TVL:
Pool A: $100,000 / $5,000,000 = 2%
Pool B: $200,000 / $500,000 = 40%
El Pool B está procesando veinte veces más actividad de trading en relación con el capital que hay dentro. Eso no hace automáticamente que el Pool B sea la mejor opción: hay muchas cosas que revisar antes de concluir eso; pero revela algo que el TVL por sí solo oculta por completo: uno de esos pools se está usando intensamente y el otro casi nada.
Esa diferencia importa porque los swaps son lo que genera comisiones de trading para los proveedores de liquidez. No los depósitos. Los swaps.
💸 La liquidez no gana comisiones por quedarse ahí quieta
Probablemente este sea el malentendido más común en la evaluación de AMM, y es fácil caer en él porque la intuición parece sólida. Pool grande, mucho capital: seguro eso significa mucha actividad y, por tanto, muchas comisiones, ¿no?
No necesariamente, y la brecha entre esas dos cosas puede ser enorme. Podrías depositar en un pool que tiene millones de dólares, mirar la impresionante cifra de TVL y aun así cobrar muy pocas comisiones si prácticamente nadie lo usa realmente. Que el capital esté ahí no es lo que te paga.
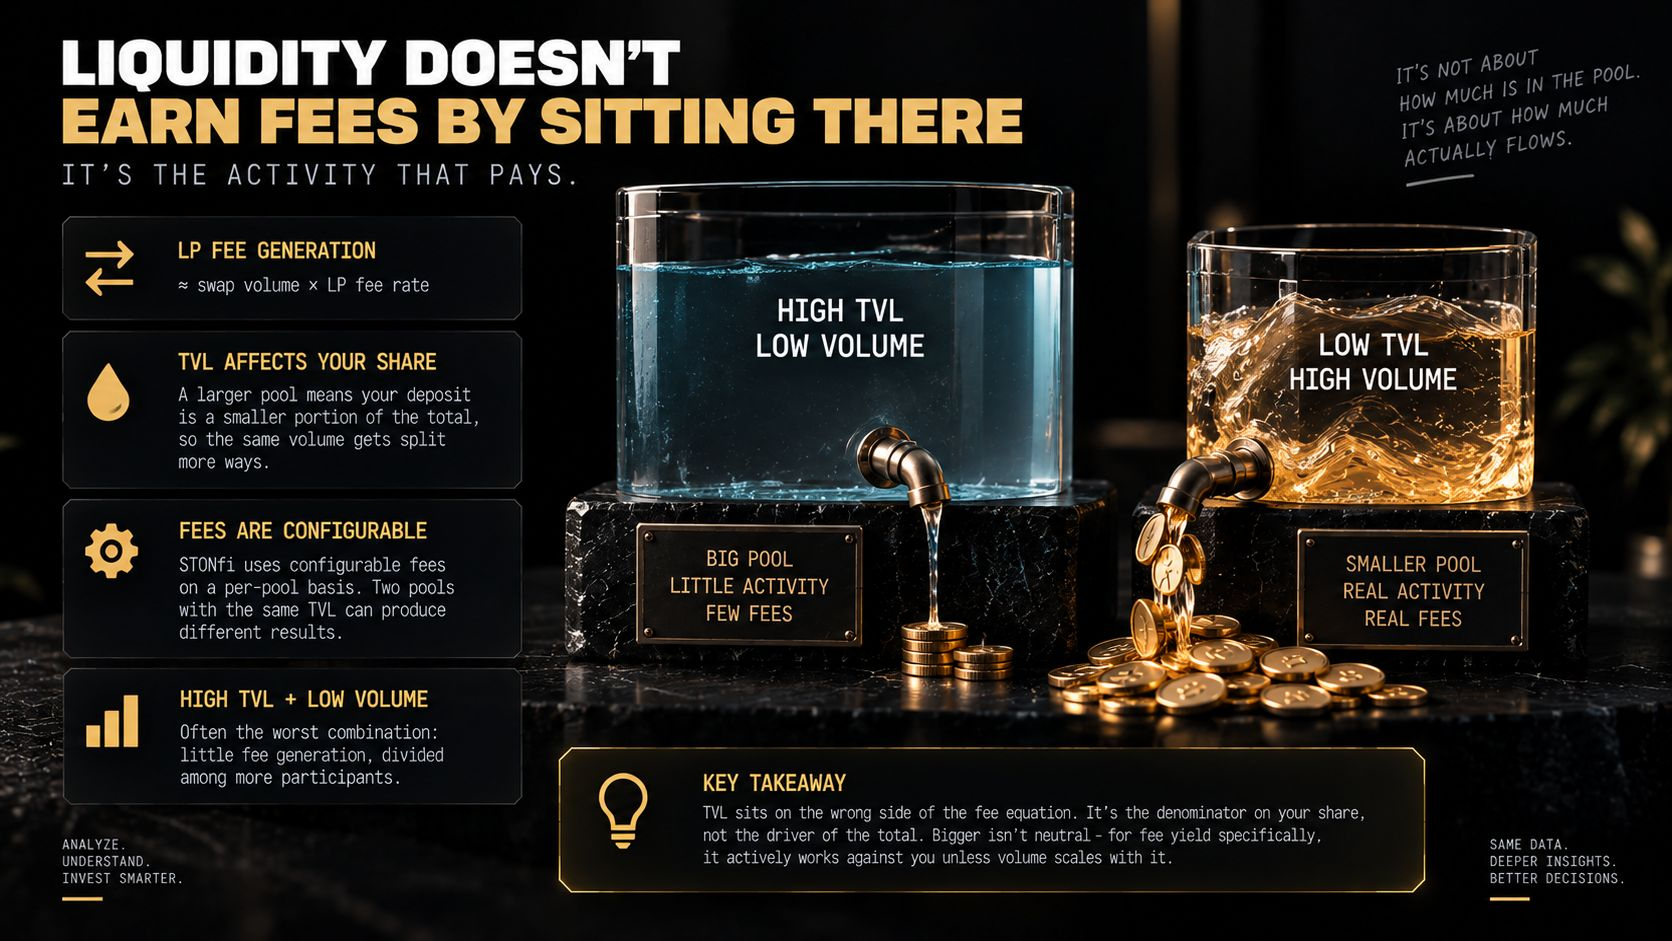
El modelo simplificado es sencillo:
Generación de comisiones del LP ≈ volumen de swaps × tasa de comisión del LP
Observa qué no aparece en esa ecuación. TVL no aparece directamente en ella. Lo que TVL afecta es tu participación en las comisiones generadas: un pool más grande significa que tu depósito representa una proporción menor del total, así que el mismo volumen se divide de más maneras. Y, si lo piensas, significa que un TVL alto junto con un volumen bajo es, posiblemente, la peor combinación disponible: poca generación de comisiones, dividida entre más participantes.
STONfi usa comisiones configurables por pool, y eso agrega otra variable que la mayoría de la gente se salta. Dos pools con el mismo TVL pueden producir resultados significativamente distintos si sus volúmenes de trading o sus configuraciones de comisiones difieren. Dos pools con un volumen similar pueden dar resultados diferentes si sus parámetros de comisiones no son los mismos.
Lo que yo querría que alguien internalizara aquí es que el TVL está en el lado equivocado de la ecuación de comisiones. Es el denominador de tu participación, no el motor del total. Ser más grande no es neutral: específicamente para el rendimiento por comisiones, activamente juega en tu contra a menos que el volumen crezca con él.
⚙️ Eficiencia de capital, explicado sin jerga
Dos restaurantes tienen cien mesas cada uno. El restaurante A atiende a veinte clientes al día. El restaurante B atiende a cuatrocientos. Capacidad idéntica, utilización drásticamente diferente, y nadie miraría el conteo de mesas para concluir que los restaurantes son negocios equivalentes.
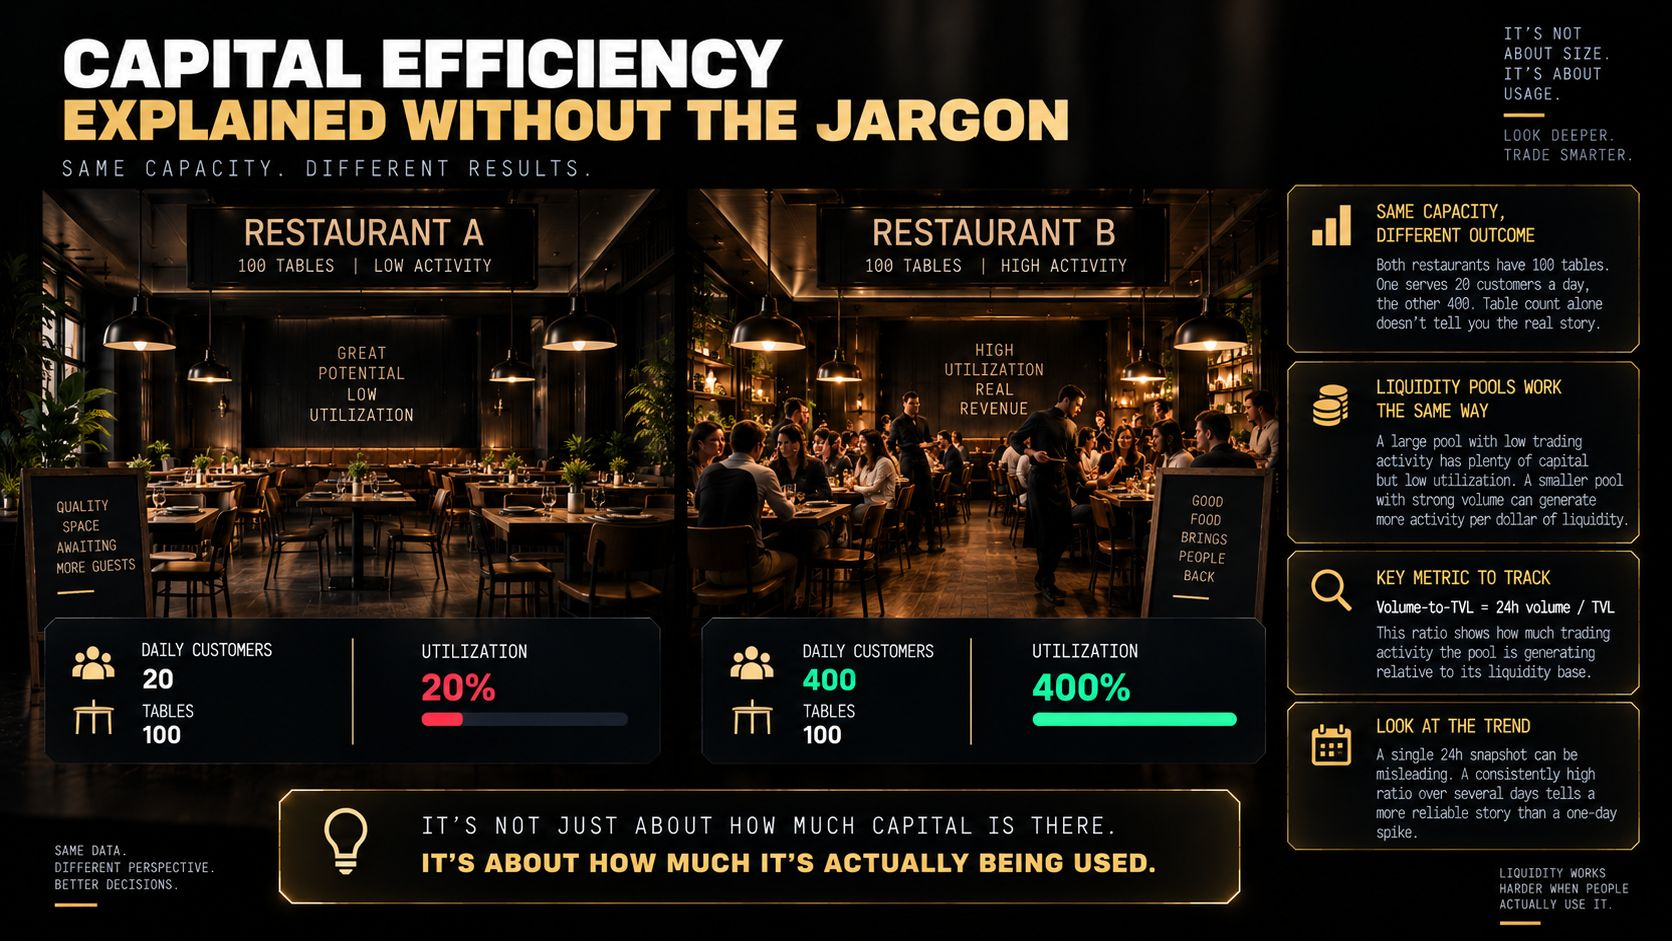
Los pools de liquidez funcionan igual. Un pool grande con actividad de trading moderada tiene mucho capital disponible y una utilización relativamente baja del mismo. Un pool más pequeño con un volumen recurrente fuerte puede generar sustancialmente más actividad de trading por cada dólar de liquidez depositada.
La métrica observacional que vale la pena seguir:
Volumen a TVL = volumen de trading de 24 horas / TVL
Esto no es una métrica perfecta de desempeño y no debería leerse como un indicador garantizado de rendimiento: es una razón, no una predicción. Pero responde a una pregunta que el TVL realmente no puede responder: ¿cuánta actividad de trading está generando este pool en relación con su base de liquidez, ahora mismo?
Una refinación importante: mirar esta razón a lo largo de varios días es mucho más útil que obsesionarse con un snapshot de 24 horas. Un pico de un día puede venir de una sola operación grande, una ventana breve de arbitraje o un evento puntual. Una razón que se mantiene elevada durante una semana te está diciendo algo estructuralmente distinto de una razón que se disparó ayer y colapsó hoy.
📈 El APR es útil, y también es un snapshot
Una objeción razonable en este punto: si el APR ya se muestra, ¿por qué molestarse en calcular razones?
Porque el APR en sí es un snapshot basado en condiciones recientes, y hereda todas las distorsiones que esas condiciones conllevan.
Imagina un pool en el que el volumen de trading explota de repente durante un solo día. Su APR mostrado salta bruscamente. Ese número es correcto aritméticamente y potencialmente profundamente engañoso, porque la pregunta que realmente importa es por qué el volumen se disparó: ¿demanda orgánica sostenible? ¿Un lanzamiento temporal de tokens? ¿Actividad de arbitraje? ¿Volatilidad extrema? ¿Una campaña de incentivos de corta duración? ¿Una dislocación de mercado que ya se está resolviendo?
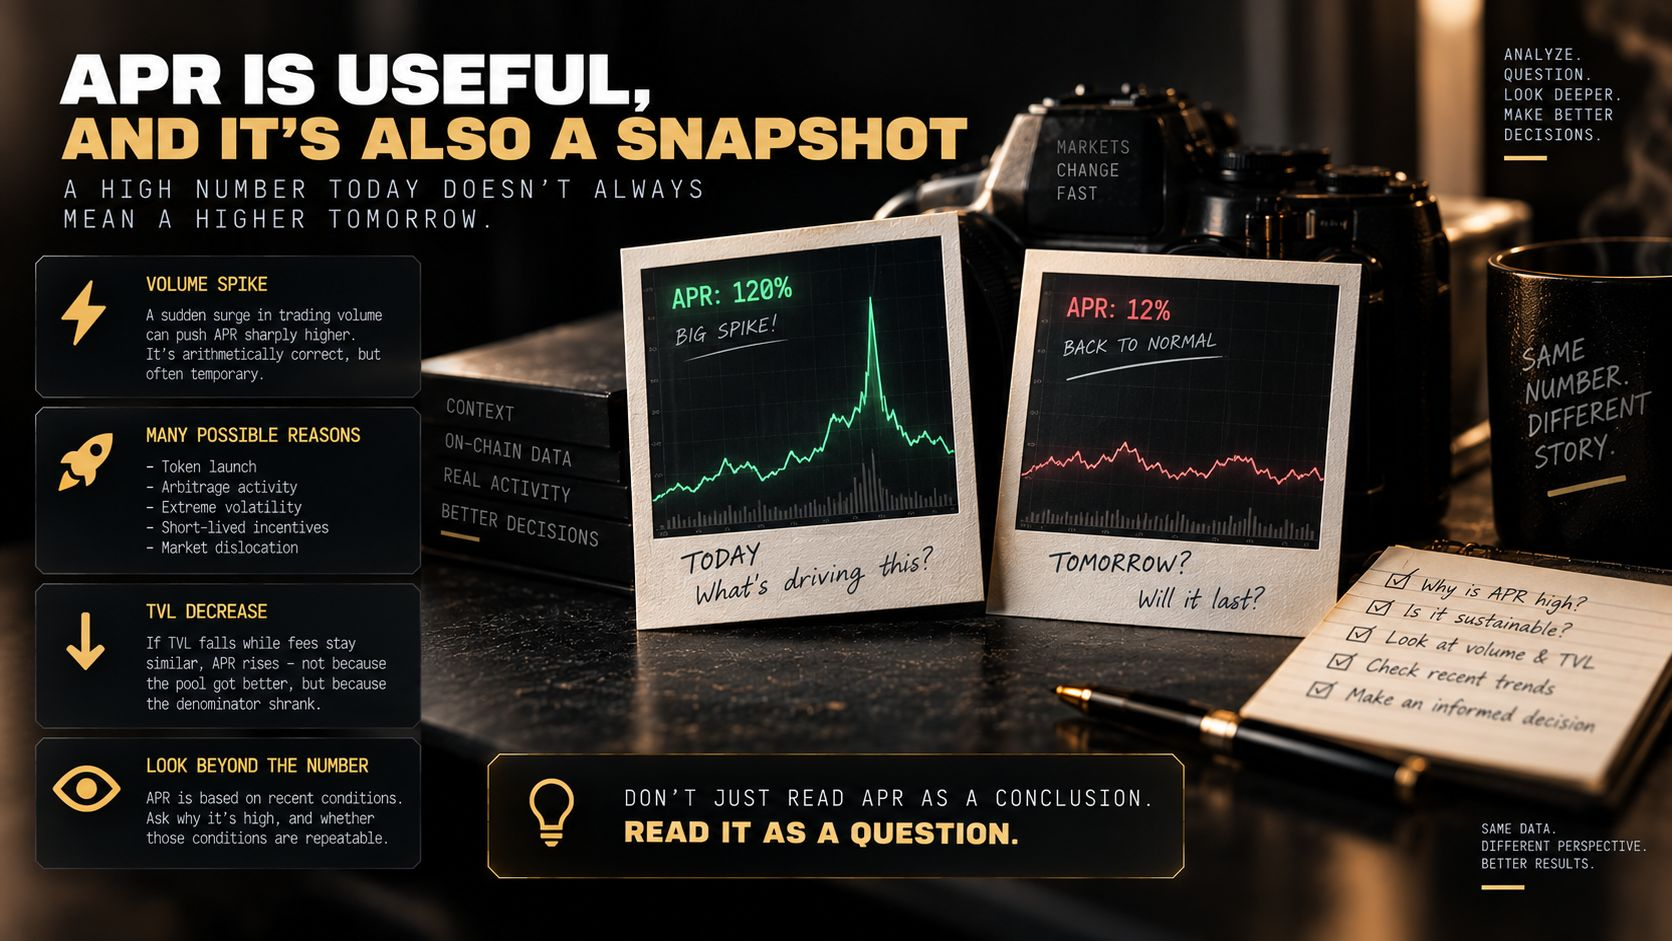
La actividad de mañana podría no parecerse en nada a la de hoy, y el APR que estás leyendo asume que lo de hoy se repite durante un año.
La misma distorsión aparece en la dirección contraria cuando el TVL cae bruscamente. Si la generación de comisiones se mantiene más o menos similar mientras queda menos liquidez en el pool, el APR mostrado sube: no porque el pool haya mejorado, sino porque el denominador se encogió. Un pool que la gente está abandonando puede mostrar un APR creciente al salir.
Así que, en lugar de leer un número y sacar una conclusión:
"APR = 80% → ¡pool increíble!"
léelo como una pista para la pregunta real:
"APR = 80% basado en condiciones recientes → por qué, y es repetible?"
La segunda versión es la que lleva a un lugar útil.
🔄 Los cambios en la estructura de los pools hacen que los números signifiquen incluso cosas distintas
No todos los pools de STONfi se comportan igual «por dentro», y esto hace que las comparaciones se equivoquen más de lo que la gente se da cuenta. STONfi v2 admite varios tipos de pools: producto constante, StableSwap, StableSwap ponderado y producto constante ponderado.
Esto importa porque diseños distintos usan la liquidez de formas diferentes. Un pool construido para activos estrechamente relacionados concentra su utilidad alrededor de una relación de precio limitada, comportándose de forma muy distinta a un par de tokens volátil en un pool estándar de producto constante. Los pools ponderados crean un perfil de exposición diferente que los pools convencionales de igual ponderación: tu posición no se divide como podrías asumir a partir de la experiencia con pools estándar.
Así que comparar dos pools solo con «El Pool A tiene más TVL que el Pool B» puede ser genuinamente engañoso cuando sus relaciones de activos y sus diseños estructurales no son comparables de entrada. Estarías comparando dos números producidos por máquinas de tipos distintos.
El TVL mide cuáto valor hay presente. No explica cómo se comporta esa liquidez una vez que está ahí.
⚠️ Y no, el volumen alto tampoco es automáticamente bueno
Si el TVL por sí solo es insuficiente, la corrección tentadora es simplemente elegir el pool que tenga el ratio volumen/TVL más alto. Ese es otro error con un disfraz más inteligente.
La actividad extrema de trading a menudo proviene de condiciones de mercado extremas. Por ejemplo, la actividad de arbitraje pesado tiende a aparecer exactamente cuando los precios divergen entre sedes —lo que genera comisiones, genuinamente— pero la misma volatilidad que impulsa ese arbitraje también incrementa el riesgo económico de mantener una posición de LP a través de ello. Te pagan más porque las condiciones son más peligrosas, que no es lo mismo que te paguen más gratis.
Por eso los propios activos subyacentes merecen atención directa en lugar de tratarse como un detalle de fondo detrás de las métricas. Vale la pena preguntar con honestidad:
¿Qué tan volátiles son estos dos activos entre sí?
¿Podría uno de ellos perder su relación de precio esperada con el otro?
¿Me sentiría cómodo manteniendo ambos de estos activos por separado, fuera de cualquier pool?
Esa última pregunta es la aclaratoria, porque una posición de LP sigue siendo exposición a los tokens subyacentes. Una cifra de TVL grande no vuelve fundamentales más fuertes a los activos débiles, y un APR alto tampoco. Un par TON/stablecoin conlleva un perfil de riesgo genuinamente distinto al de dos activos estrechamente correlacionados, y ninguna cantidad de métricas que se vean favorables cambia lo que en realidad estás manteniendo.
🧮 Las dimensiones que vale la pena revisar juntas
En lugar de preguntar solo qué pool tiene el TVL más alto, una evaluación más completa mira varias cosas en conjunto, y cada una responde a una pregunta distinta:
TVL — profundidad de liquidez y capital disponible
Volumen 24h — demanda de trading actual
Volumen / TVL — actividad en relación con la liquidez
Tasa de comisión del LP — cuánto de esa actividad puede atribuirse a los LP
APR — condiciones de rendimiento reciente anualizadas
Tipo de pool — cómo está estructurada la liquidez
Relación entre activos — volatilidad, correlación y riesgo económico
Tendencia de varios días — si la actividad actual parece persistente o anómala
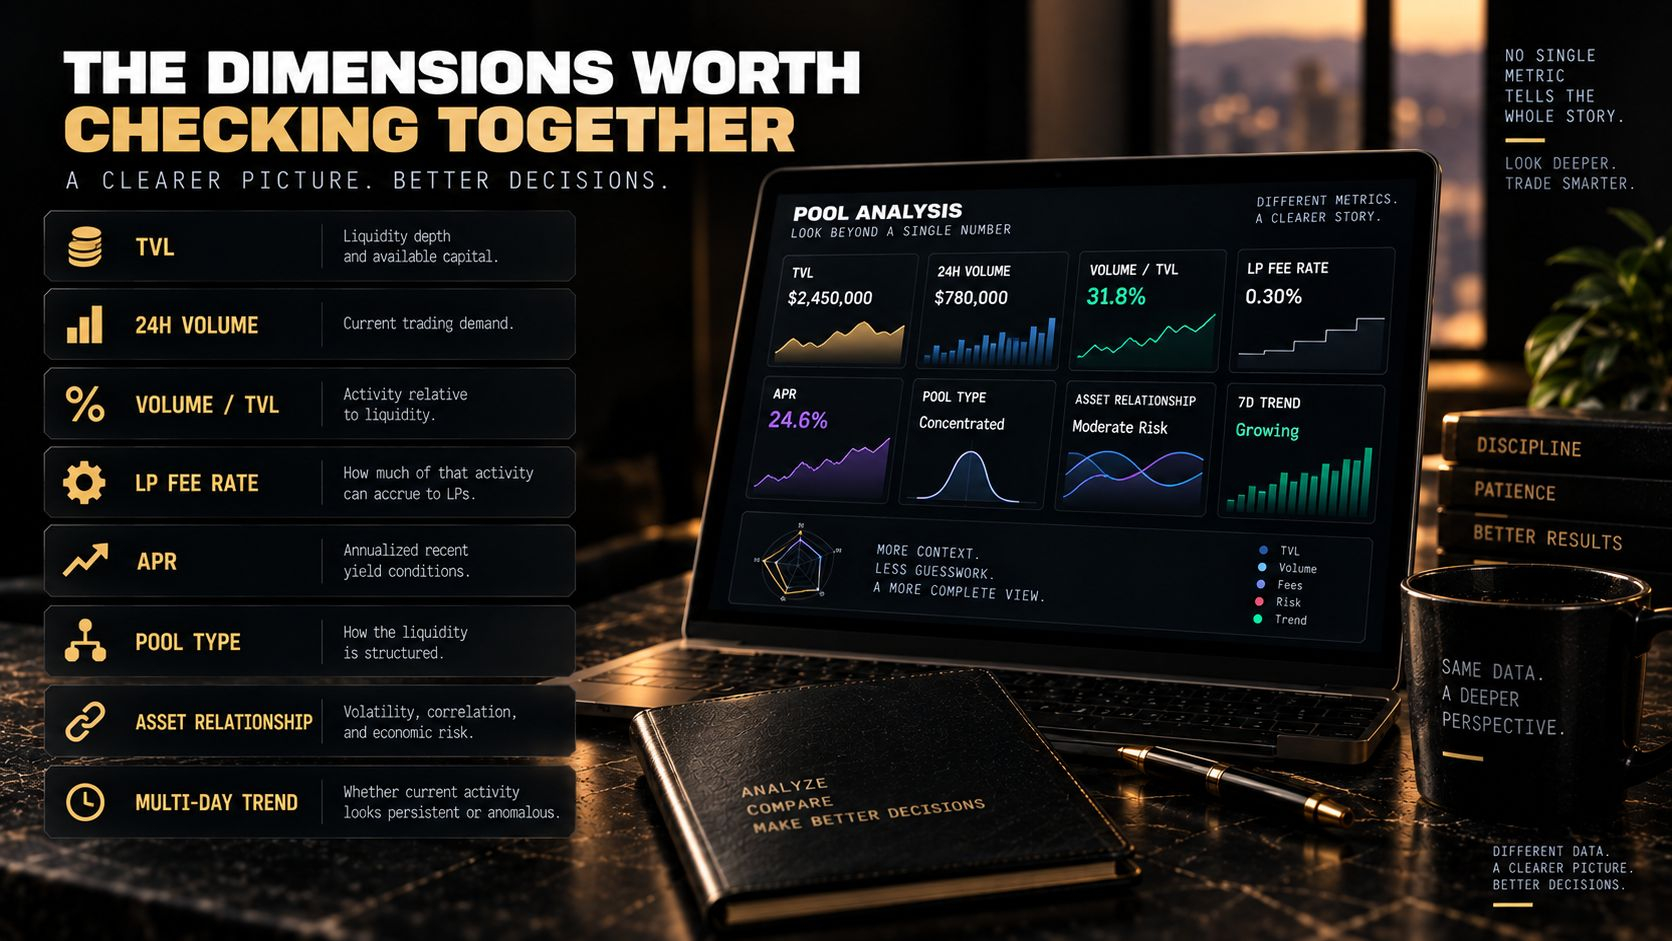
Ningún elemento de esa lista responde todo, y ese es el punto. Juntos producen una imagen que ninguna métrica individual puede dar, y las discrepancias entre ellas suelen ser más informativas que cualquiera por sí sola: un pool con buen volumen pero una tendencia de varios días que se deteriora te está diciendo algo específico que ningún número afirma por separado.
🔍 Trabajando una comparación real
Considera dos pools más, y piensa cuál de ellos realmente querrías investigar, en lugar de cuál es "mejor".
Pool X — TVL $10M, volumen 24h $150K, Volumen/TVL 1.5%, APR 4%. Pool Y — TVL $1M, volumen 24h $600K, Volumen/TVL 60%, APR 35%.
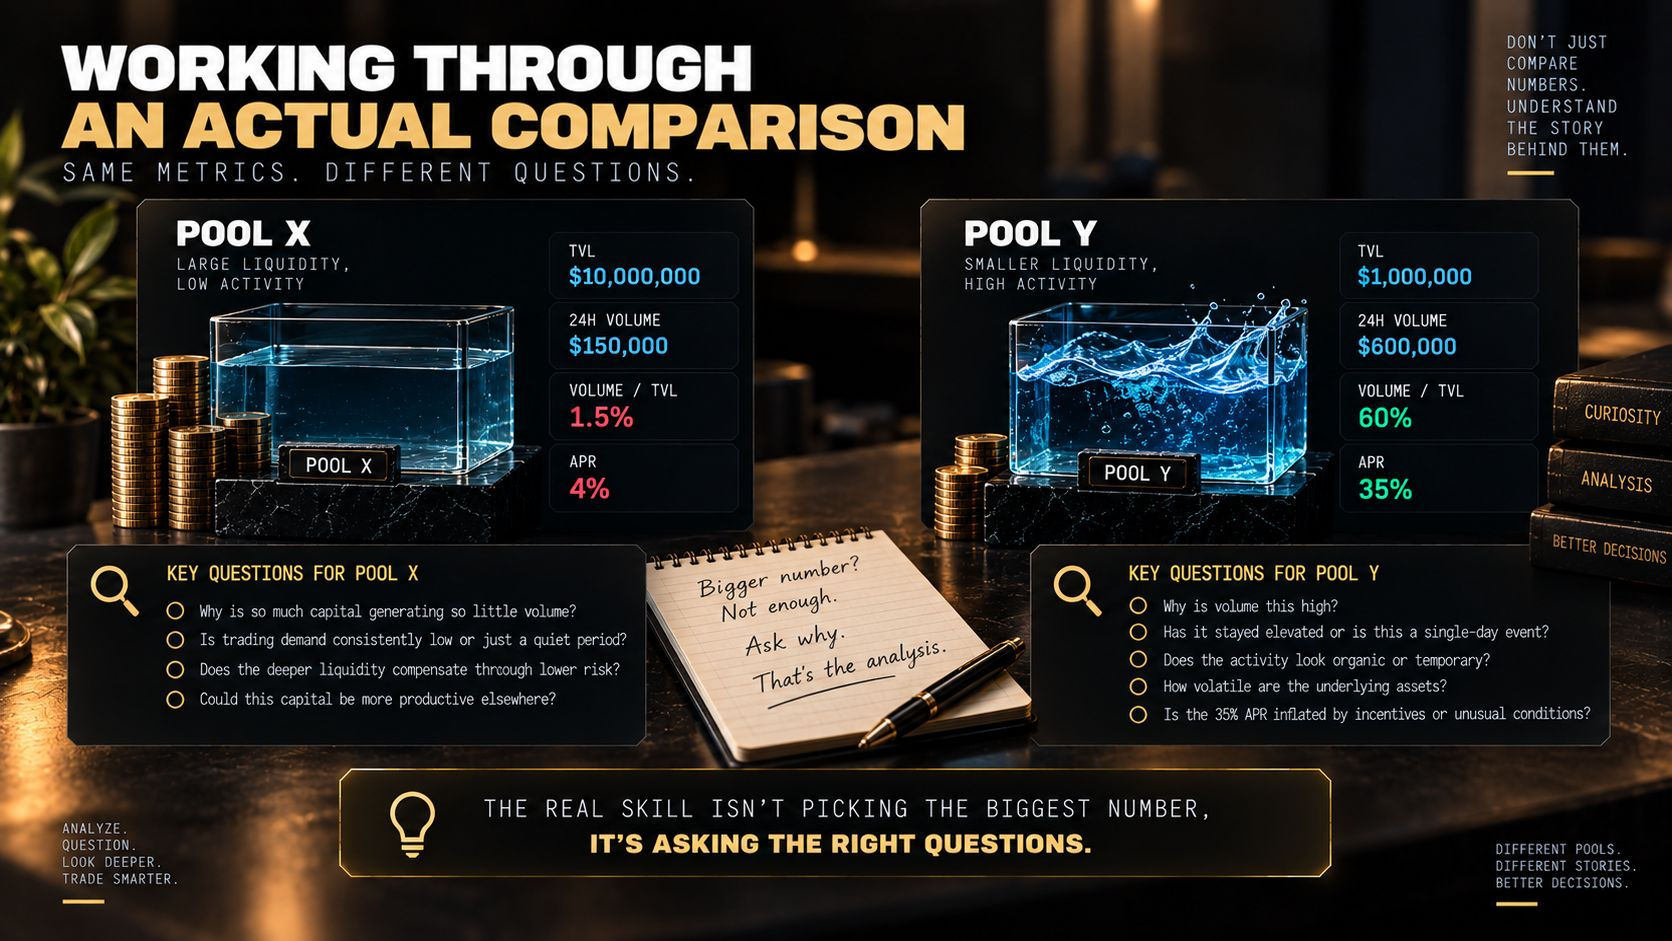
Sería fácil concluir que el Pool Y gana porque su capital es mucho más productivo. Sería igual de fácil concluir que el Pool X gana porque tiene diez veces la liquidez y un perfil mucho más conservador. Ambas conclusiones son prematuras, porque ninguna es realmente una conclusión: solo están repitiendo una métrica con confianza.
Para el Pool Y, las preguntas que importan: ¿Por qué es tan alto el volumen? ¿Se ha mantenido elevado durante varios días o es un evento de un solo día? ¿La actividad parece orgánica o impulsada por algo temporal? ¿Qué tan volátiles son los activos subyacentes? ¿Ese APR del 35% está inflado por un incentivo de corta duración o por una condición inusual del mercado que ya se está desvaneciendo?
Para el Pool X, las preguntas son totalmente distintas: ¿Por qué tanto capital genera tan poco volumen? ¿La demanda de trading es consistentemente baja aquí, o es un periodo tranquilo dentro de un pool por lo demás activo? ¿La liquidez más profunda compensa con un perfil de activo de menor riesgo que justifica el rendimiento modesto? ¿Ese mismo capital podría ser más productivo en otro lugar con riesgo comparable?
Fíjate en que en este punto estás evaluando pools en lugar de leer el número más grande en la pantalla y llamarlo análisis. Ese cambio —de comparar números a preguntarte por qué los números se ven así— es toda la habilidad.
🧠 Un orden de operaciones que funciona
Al evaluar un pool de STONfi, recorrer estos puntos en secuencia te impide anclarte en cualquier cifra única:
TVL: ¿cuánta liquidez existe?
Volumen: ¿cuánto trading ocurre realmente?
Volumen / TVL — ¿qué tan activamente se está usando esa liquidez?
Comisiones: ¿cuánto de esa actividad se traduce en comisiones para LP?
APR — ¿qué implican las condiciones recientes si se anualizan?
Activos — ¿a qué exposición estoy accediendo realmente?
Diseño del pool — ¿cómo está estructurada la liquidez?
Tendencia: ¿la situación de hoy es normal o una anomalía?
Ocho comprobaciones, la mayoría toman segundos cuando ya sabes dónde mirar en la página del pool. El valor no está en ningún paso individual: está en que al ejecutar las ocho, es mucho más difícil convencerse de un pool solo porque un número se veía bien aislado.
Pensamiento final
El TVL mide la profundidad de liquidez. No mide la calidad general de un pool de liquidez, y tratar esas cosas como si fueran lo mismo es como la gente termina decepcionada con pools que parecían geniales en la superficie.
Un pool de $10 millones con actividad mínima puede ser sustancialmente menos eficiente en capital que un pool mucho más pequeño que procesa un volumen recurrente significativo. Al mismo tiempo, un volumen alto y un APR llamativo no hacen automáticamente que el pool pequeño sea la mejor opción: frecuentemente vienen acompañados de volatilidad y riesgo que los números del titular no muestran.
Cada métrica responde a una pregunta distinta. El TVL te dice cuánta capital hay presente. El volumen te dice cuánto de ese capital se está usando. Las tasas de comisión muestran cuánto de la actividad económica puede atribuirse a los LP. El APR muestra cómo se verían las condiciones recientes si se anualizaran, suponiendo que persisten. Y los activos subyacentes te dicen a qué exposición estás realmente, sin importar cómo se vean los demás números.
Por eso evaluar un pool de STONfi nunca debería empezar y terminar con el TVL.
El TVL es el punto de partida, no la puntuación final.
❓ Preguntas frecuentes
¿Un pool con más TVL es siempre más seguro para proporcionar liquidez? No automáticamente. Un TVL más alto significa mejor profundidad frente al impacto en el precio, pero no dice nada sobre la actividad de trading, la generación de comisiones o el perfil de riesgo de los activos subyacentes.
¿Por qué a veces un ratio alto de volumen respecto a TVL señala riesgo en lugar de oportunidad? Porque la actividad extrema de trading a menudo proviene de condiciones de mercado extremas, como arbitraje fuerte durante una divergencia de precios: eso genera comisiones y, al mismo tiempo, aumenta el riesgo económico de mantener la posición.
¿Puede subir el APR incluso cuando un pool está empeorando? Sí. Si el TVL cae mientras la generación de comisiones se mantiene similar, el APR mostrado aumenta simplemente porque el denominador se encogió: un pool del que la gente está saliendo puede mostrar un APR creciente al salir.
¿El tipo de pool cambia realmente cómo debería leer estas métricas? Sí. Los distintos diseños de pools de STONfi v2 —producto constante, StableSwap, variantes ponderadas— usan la liquidez de formas diferentes, así que números que se ven idénticos entre pools estructuralmente distintos no son comparables directamente.
No es asesoramiento financiero, investiga por tu cuenta (DYOR). Divulgación: Embajador Oficial de STONfi.
