#日本央行加息至31年高位
1,25 %. Máximo en 31 años. El Banco de Japón acaba de cerrar el último grifo mundial de liquidez barata, apretándolo nada menos que en 25 puntos básicos.
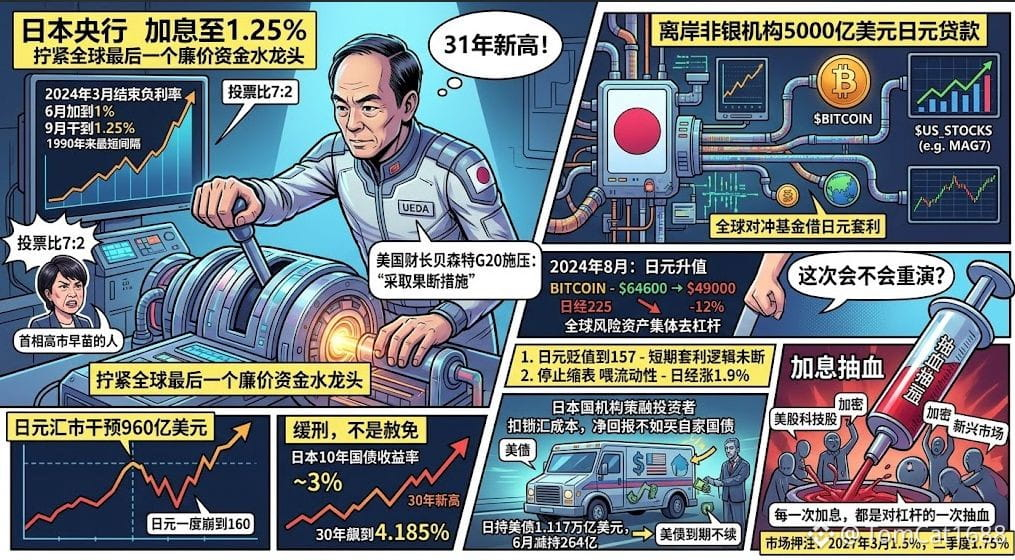
No se trata de una subida de tipos ordinaria. En marzo de 2024 terminó la tasa negativa; en junio la llevó al 1 %; en septiembre la disparó directamente al 1,25 %, el intervalo de incrementos de tipos más corto desde 1990. La votación fue de 7 a 2: los dos disidentes eran del entorno de la primera ministra Sanae Takaichi. En el G20, el ministro de Finanzas de EE. UU., Bessent, presionó directamente a Ueda y a Dan “para que adopten medidas decisivas”. El yen llegó a desplomarse hasta 160 este año; las autoridades niponas se gastaron 96.000 millones de dólares en intervenir en el mercado de divisas y, aun así, no lograron frenarlo.
Pero lo que realmente heló la espalda de Wall Street no fue Japón, sino esos 500.000 millones de dólares.
En las últimas décadas, los fondos de cobertura globales han jugado al mismo guion: pedir yenes de coste cero, cambiarlos por dólares y lanzarse a comprar acciones en EE. UU., bonos del Tesoro y criptomonedas. El volumen de préstamos de yenes de las entidades financieras no bancarias offshore ronda los 250.000 millones de dólares; si se utiliza una definición más amplia, se duplica directamente a 500.000 millones. ¿Cuántos activos con valoraciones infladas ha sostenido este dinero? Nadie lo puede decir con certeza. Pero todos recuerdan agosto de 2024: cuando el yen se apreció, el bitcoin pasó de 64.600 a 49.000 dólares, el Nikkei cayó en un solo día un 12 % y los activos de riesgo globales se desapalancaron en bloque.
¿Se repetirá ahora?
Miremos dos señales. Primero: tras la materialización de la subida de tipos, el yen en realidad se depreció hasta 157; la lógica del arbitraje a corto plazo aún no se ha cortado. Segundo: el Banco de Japón también anunció que a partir de abril de 2027 dejará de reducir su balance (ajuste cuantitativo) y seguirá comprando cada mes 2 billones de yenes en bonos del Estado japoneses. Es el típico “halcón y paloma”: suben los tipos, pero la liquidez sigue entrando. Por eso, ese mismo día no se desplomaron las tecnológicas en bolsa estadounidense; de hecho, el Nikkei subió 1,9 %.
Pero esto es una prórroga, no un perdón. La rentabilidad del bono del Estado japonés a 10 años ya está cerca del 3 %, y la del de 30 años llegó a dispararse hasta el 4,185 %: todo son máximos en 30 años. Aseguradoras de vida japonesas y fondos de pensiones descubrieron que, descontando el coste de cubrir el tipo de cambio, la rentabilidad neta de comprar bonos del Tesoro de EE. UU. no es mejor que comprar bonos de su propio país. Japón tiene 1,117 billones de dólares en bonos del Tesoro de EE. UU.; solo en junio recortó 26.400 millones. Esto no es una venta en el sentido estricto, sino que no renuevan al vencimiento; pero para un gobierno estadounidense que tiene que emitir enormes cantidades de deuda nueva cada año, el efecto es el mismo: las tasas a largo plazo no bajan y el “techo” de valoración de las acciones tecnológicas queda presionado.
1,25 % no es el final. El mercado apuesta por que en marzo de 2027 llegue a 1,5 %, y en el segundo trimestre a 1,75 %. Cada subida de tipos es una extracción de sangre para ese apalancamiento de 500.000 millones. Acciones tecnológicas de EE. UU., cripto y mercados emergentes están todos colocados bajo la misma bomba de extracción.
1,25 %. Máximo en 31 años. El Banco de Japón acaba de cerrar el último grifo mundial de liquidez barata, apretándolo nada menos que en 25 puntos básicos.
No se trata de una subida de tipos ordinaria. En marzo de 2024 terminó la tasa negativa; en junio la llevó al 1 %; en septiembre la disparó directamente al 1,25 %, el intervalo de incrementos de tipos más corto desde 1990. La votación fue de 7 a 2: los dos disidentes eran del entorno de la primera ministra Sanae Takaichi. En el G20, el ministro de Finanzas de EE. UU., Bessent, presionó directamente a Ueda y a Dan “para que adopten medidas decisivas”. El yen llegó a desplomarse hasta 160 este año; las autoridades niponas se gastaron 96.000 millones de dólares en intervenir en el mercado de divisas y, aun así, no lograron frenarlo.
Pero lo que realmente heló la espalda de Wall Street no fue Japón, sino esos 500.000 millones de dólares.
En las últimas décadas, los fondos de cobertura globales han jugado al mismo guion: pedir yenes de coste cero, cambiarlos por dólares y lanzarse a comprar acciones en EE. UU., bonos del Tesoro y criptomonedas. El volumen de préstamos de yenes de las entidades financieras no bancarias offshore ronda los 250.000 millones de dólares; si se utiliza una definición más amplia, se duplica directamente a 500.000 millones. ¿Cuántos activos con valoraciones infladas ha sostenido este dinero? Nadie lo puede decir con certeza. Pero todos recuerdan agosto de 2024: cuando el yen se apreció, el bitcoin pasó de 64.600 a 49.000 dólares, el Nikkei cayó en un solo día un 12 % y los activos de riesgo globales se desapalancaron en bloque.
¿Se repetirá ahora?
Miremos dos señales. Primero: tras la materialización de la subida de tipos, el yen en realidad se depreció hasta 157; la lógica del arbitraje a corto plazo aún no se ha cortado. Segundo: el Banco de Japón también anunció que a partir de abril de 2027 dejará de reducir su balance (ajuste cuantitativo) y seguirá comprando cada mes 2 billones de yenes en bonos del Estado japoneses. Es el típico “halcón y paloma”: suben los tipos, pero la liquidez sigue entrando. Por eso, ese mismo día no se desplomaron las tecnológicas en bolsa estadounidense; de hecho, el Nikkei subió 1,9 %.
Pero esto es una prórroga, no un perdón. La rentabilidad del bono del Estado japonés a 10 años ya está cerca del 3 %, y la del de 30 años llegó a dispararse hasta el 4,185 %: todo son máximos en 30 años. Aseguradoras de vida japonesas y fondos de pensiones descubrieron que, descontando el coste de cubrir el tipo de cambio, la rentabilidad neta de comprar bonos del Tesoro de EE. UU. no es mejor que comprar bonos de su propio país. Japón tiene 1,117 billones de dólares en bonos del Tesoro de EE. UU.; solo en junio recortó 26.400 millones. Esto no es una venta en el sentido estricto, sino que no renuevan al vencimiento; pero para un gobierno estadounidense que tiene que emitir enormes cantidades de deuda nueva cada año, el efecto es el mismo: las tasas a largo plazo no bajan y el “techo” de valoración de las acciones tecnológicas queda presionado.
1,25 % no es el final. El mercado apuesta por que en marzo de 2027 llegue a 1,5 %, y en el segundo trimestre a 1,75 %. Cada subida de tipos es una extracción de sangre para ese apalancamiento de 500.000 millones. Acciones tecnológicas de EE. UU., cripto y mercados emergentes están todos colocados bajo la misma bomba de extracción.