 No sigas fijándote solo en la Reserva Federal.
El mercado ha puesto toda su atención en los tipos de interés y la inflación, pero pasa por alto una variable más realista y más violenta: la riqueza “en papel” que tiene en sus manos Arabia Saudita, que se está convirtiendo en la espada de Damocles suspendida sobre las bolsas estadounidenses.
Muchos todavía tienen la impresión de que Arabia Saudita es “paraísos de magnates por todas partes, con petrodólares que no se acaban”.
Pero la verdad es que Arabia Saudita en realidad no tiene tanta riqueza como se imagina; siempre ha sido “gana lo que gana y gasta lo que gasta”.
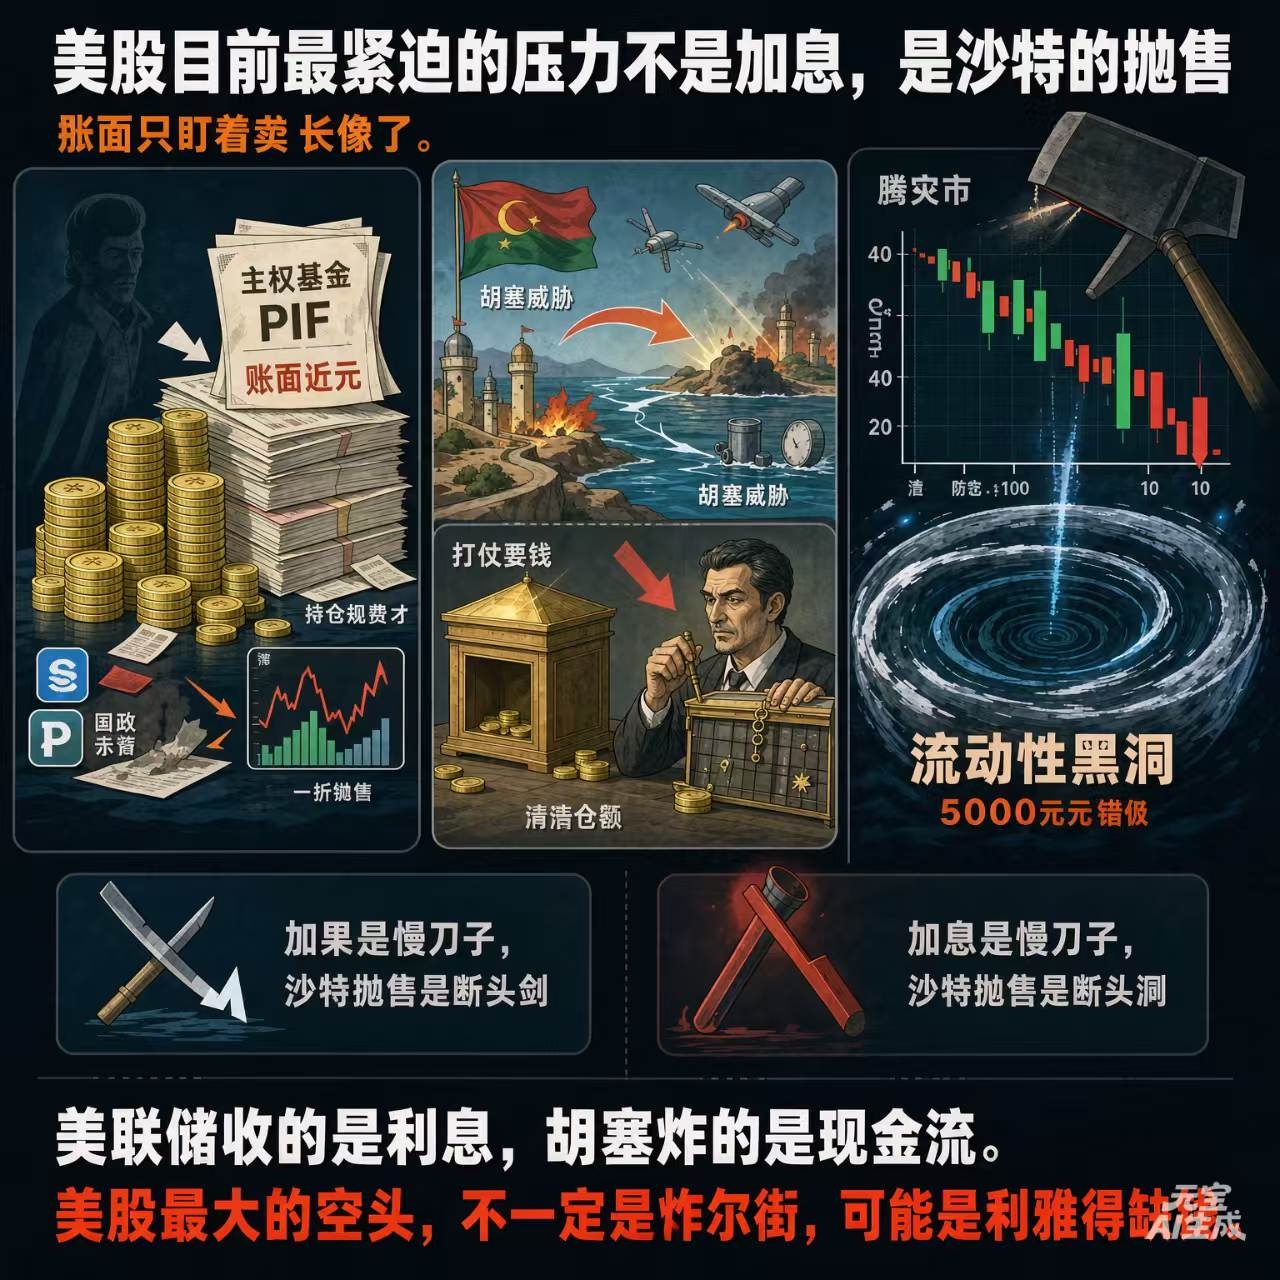
Aparte de ese fondo soberano PIF, con un monto cercano a los billones en los libros y que no se puede convertir rápidamente en efectivo, en el tesoro en realidad no hay mucho oro y plata reales.
El problema está precisamente en esas “cuentas” del papel.
El dinero de Arabia Saudita, en esencia, es riqueza en el papel: participaciones en diversos fondos soberanos.
Cuando el mercado va bien, se puede presumir cuánto se gana en un año; pero si llega una crisis financiera, es posible que estas posiciones valgan apenas una décima parte.
Solo puede sumar brillo; en los momentos clave ni siquiera puede “aportar nieve” —porque el tamaño de la posición es demasiado grande. Si de verdad se tuviera que vender, sería una pequeña crisis bursátil que provocaría ventas de pánico, causando una reducción masiva del valor de los activos.
Lo más importante es esto: no es que ahora no haya nadie que lo obligue a vender; hay gente que, literalmente, lo apunta con un arma para que venda.
Las fuerzas hutíes amenazan repetidamente las instalaciones energéticas de Arabia Saudita y la ruta del Mar Rojo: los aeropuertos del sur, los campos petroleros, los puertos y los nodos de oleoductos están todos dentro del radio de riesgo.
La guerra cuesta dinero, la defensa antiaérea cuesta dinero, la reconstrucción cuesta dinero y, después de que se alterara la ruta marítima del Mar Rojo, las primas de los seguros y los fletes también vuelven a costar dinero.
Que suba el precio del petróleo no significa que el flujo de caja de Arabia Saudita esté cómodo: los ataques a las instalaciones petroleras, el desvío de las exportaciones, la presión sobre los dividendos de Aramco y el aumento del déficit fiscal hacen que el dinero, en realidad, esté aún más apretado.
Entonces, ¿por qué Arabia Saudita, por un lado, clama “inversión a largo plazo” y, por otro, va liquidando de forma continua opciones y activos de Meta, PayPal, Arm, gases industriales y bienes raíces logísticos?
No es simplemente reajustar la cartera: es trasladar la liquidez en el exterior a proyectos de “seguridad en casa”, seguridad en materia militar, seguridad energética y de supervivencia del “Plan 2030”.
Con la situación actual del mercado, si Arabia Saudita se atreviera a cerrar posiciones, podría desatar directamente una crisis bursátil. Recuperar 500.000 millones de dólares ya sería bastante. Su capacidad para resistir riesgos es extremadamente baja.
El aumento de tasas es un cuchillo lento; la liquidación de Arabia Saudita es una guillotina de un solo golpe.
Y los misiles de los hutíes son precisamente esa mano que aprieta el botón.
Por eso, la presión más urgente para Wall Street en este momento no es si suben o no las tasas.
Más bien, ese capital soberano “rico en el papel”: si, debido a la guerra, la defensa antiaérea, el déficit fiscal y la autogestión de liquidez, se ve forzado a vender, entonces ahí es donde está el verdadero agujero negro de la liquidez.