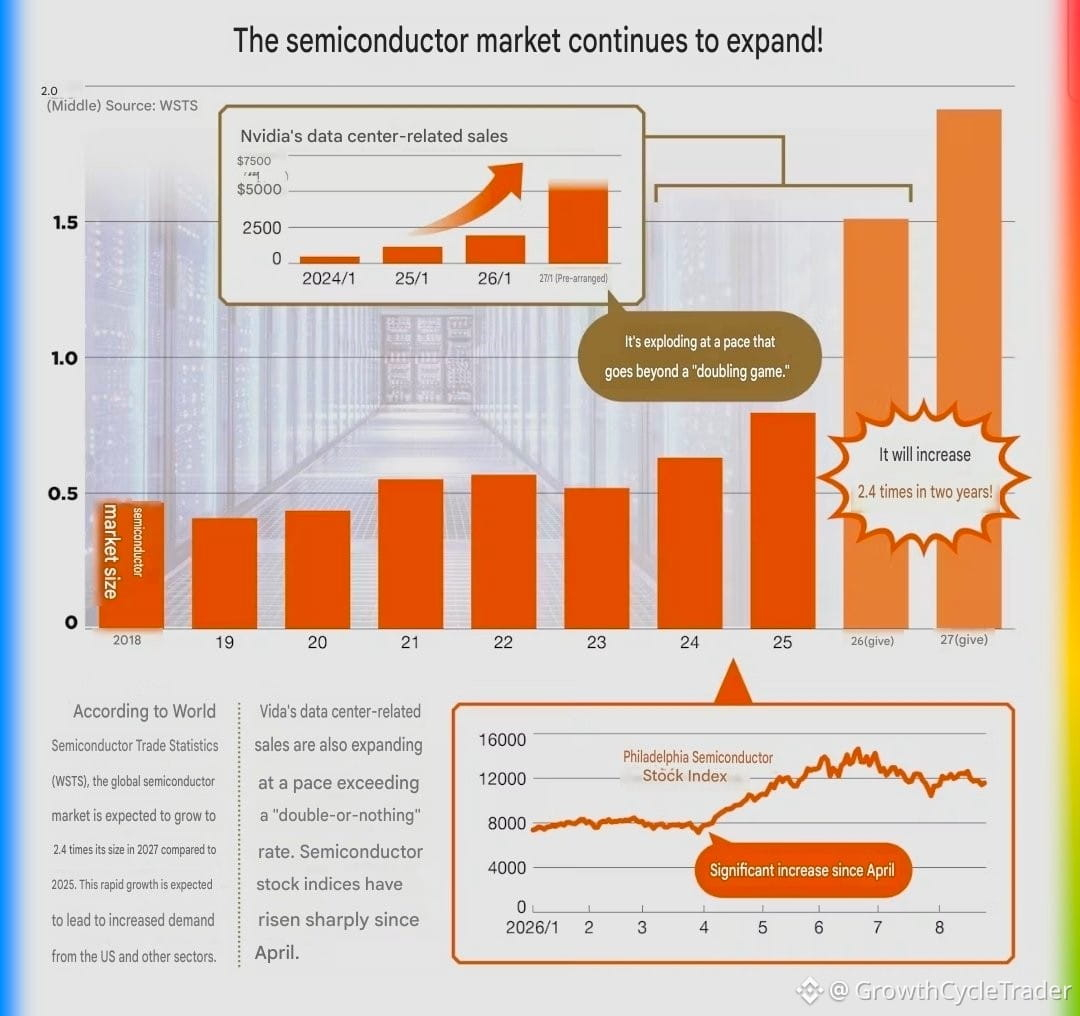
Sin burbuja de IA. Sin burbuja de semiconductores.
La nueva carga son agentes, no otra consulta de chatbot.
Kazuyoshi Saito, de Iwai Cosmo, dice que el uso de tokens y los bits por token suben a medida que los modelos mejoran. Ese producto es la razón por la que no ve un estancamiento. CoreWeave está gastando cerca de cuatro veces las ventas en capex. Aun así, no lo llama sobreconstrucción.
Yoshio Imanaka, de Rakuten, dice que la lista de materiales del centro de datos cambió este año.
Un chatbot ejecuta una inferencia por prompt. Un agente ejecuta muchas, además de recuperación. Luego, un acelerador necesita varios CPU alrededor.
La DRAM sigue caliente. La NAND se convierte en la memoria de largo plazo. $INTC está elevando alrededor de 20 mil millones de dólares. Kioxia y Samsung están en el lado de la NAND.
Los próximos pabellones también añaden óptica. Los sustratos de fosfuro de indio alimentan los enlaces. La escala a través de sitios conectados a más de 1.000 km eleva los amplificadores ópticos.
Sumitomo Electric, JX Metals y AXT lideran InP. $MRVL aparece mencionado en los amplificadores. Los cambios de energía de AC a DC reemplazan placas y MLCC.
Saito prevé que las ventas globales de WFE suban alrededor de un 30% en 2026. Las nuevas fábricas de $TSM arrancan desde 2028. Él lo llama un tramo dorado hasta 2030.
La frase de Imanaka: comprar solo $NVDA es la jugada antigua. El rebote del SOX de abril, según su visión, se debió a este kit más amplio, no a un solo ticker de GPU.
Las reglas del ciclo anterior no se ajustan con claridad a la carga de los agentes. La demanda puede ser estructural y aun así ser difícil de ver de un trimestre a otro.
Si una tarea de un agente consume muchas inferencias más NAND, ¿el siguiente dólar de capex va a HBM o al CPU y al flash que están junto a él?
Esa es la rotación.
La nueva carga son agentes, no otra consulta de chatbot.
Kazuyoshi Saito, de Iwai Cosmo, dice que el uso de tokens y los bits por token suben a medida que los modelos mejoran. Ese producto es la razón por la que no ve un estancamiento. CoreWeave está gastando cerca de cuatro veces las ventas en capex. Aun así, no lo llama sobreconstrucción.
Yoshio Imanaka, de Rakuten, dice que la lista de materiales del centro de datos cambió este año.
Un chatbot ejecuta una inferencia por prompt. Un agente ejecuta muchas, además de recuperación. Luego, un acelerador necesita varios CPU alrededor.
La DRAM sigue caliente. La NAND se convierte en la memoria de largo plazo. $INTC está elevando alrededor de 20 mil millones de dólares. Kioxia y Samsung están en el lado de la NAND.
Los próximos pabellones también añaden óptica. Los sustratos de fosfuro de indio alimentan los enlaces. La escala a través de sitios conectados a más de 1.000 km eleva los amplificadores ópticos.
Sumitomo Electric, JX Metals y AXT lideran InP. $MRVL aparece mencionado en los amplificadores. Los cambios de energía de AC a DC reemplazan placas y MLCC.
Saito prevé que las ventas globales de WFE suban alrededor de un 30% en 2026. Las nuevas fábricas de $TSM arrancan desde 2028. Él lo llama un tramo dorado hasta 2030.
La frase de Imanaka: comprar solo $NVDA es la jugada antigua. El rebote del SOX de abril, según su visión, se debió a este kit más amplio, no a un solo ticker de GPU.
Las reglas del ciclo anterior no se ajustan con claridad a la carga de los agentes. La demanda puede ser estructural y aun así ser difícil de ver de un trimestre a otro.
Si una tarea de un agente consume muchas inferencias más NAND, ¿el siguiente dólar de capex va a HBM o al CPU y al flash que están junto a él?
Esa es la rotación.