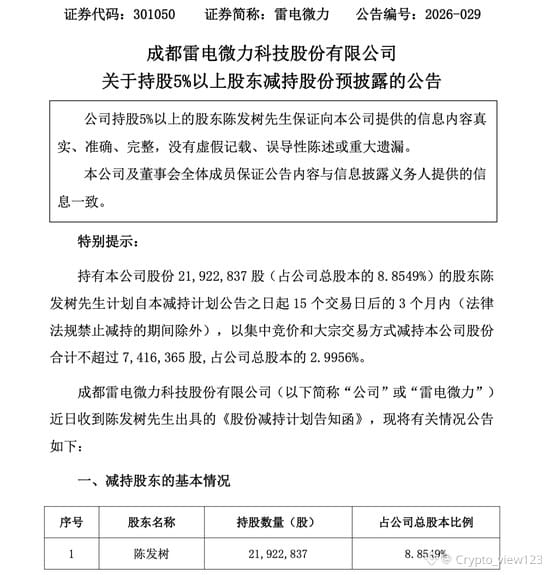
La energía de los rayos y el músculo, y Yili: uno hace microondas milimétricas, el otro vende leche. Ponerlos en el mismo reajuste de cartera no parece cosa de lo mismo.
Según las noticias, aquel hombre de Fujian al que llaman el “Berkshire Hathaway de China” soltó por primera vez su mano en Lei Dian Wei Li; en cambio, Yili apareció en el lado de las compras. La empresa no dio el motivo, así que el mercado especula por todas partes. Pero el propio acto de reajustar la cartera ya transmite un mensaje: el dinero es limitado. Vender qué y comprar qué equivale a poner dos cosas en la misma balanza.
En un lado de la balanza está el espacio imaginado; en el otro, están los flujos de caja que se pueden ver. El primero corre rápido y también es más fácil que se caiga; el segundo avanza despacio, pero llega año tras año. Mover la mano de un lado al otro normalmente no es porque se vea pesimismo hacia ninguna compañía, sino porque los precios de ambos lados están ahí: la prima pagada por el crecimiento ya se ha encarecido más que la prima por la estabilidad.
Los pequeños inversores también hacen estas cuentas, solo que a menudo las hacen un poco más tarde.
No hace falta tratar un reajuste de cartera como una orden. Con mirar dos trimestres basta: si empresas como Yili siguen siendo compradas por fondos de largo plazo, y las acciones de crecimiento con valoraciones elevadas siguen cotizando con menos volumen, significa que la balanza realmente se dio vuelta; si sucede lo contrario, entonces yo lo he leído con demasiado peso.
La próxima vez que veas cambios en las posiciones de otros, no te quedes solo con la dirección de comprar o vender: calcula en paralelo cuánto “se paga por crecer” y cuánto “se paga por la certeza”.
#资本市场 #A股 #Estimación
Según las noticias, aquel hombre de Fujian al que llaman el “Berkshire Hathaway de China” soltó por primera vez su mano en Lei Dian Wei Li; en cambio, Yili apareció en el lado de las compras. La empresa no dio el motivo, así que el mercado especula por todas partes. Pero el propio acto de reajustar la cartera ya transmite un mensaje: el dinero es limitado. Vender qué y comprar qué equivale a poner dos cosas en la misma balanza.
En un lado de la balanza está el espacio imaginado; en el otro, están los flujos de caja que se pueden ver. El primero corre rápido y también es más fácil que se caiga; el segundo avanza despacio, pero llega año tras año. Mover la mano de un lado al otro normalmente no es porque se vea pesimismo hacia ninguna compañía, sino porque los precios de ambos lados están ahí: la prima pagada por el crecimiento ya se ha encarecido más que la prima por la estabilidad.
Los pequeños inversores también hacen estas cuentas, solo que a menudo las hacen un poco más tarde.
No hace falta tratar un reajuste de cartera como una orden. Con mirar dos trimestres basta: si empresas como Yili siguen siendo compradas por fondos de largo plazo, y las acciones de crecimiento con valoraciones elevadas siguen cotizando con menos volumen, significa que la balanza realmente se dio vuelta; si sucede lo contrario, entonces yo lo he leído con demasiado peso.
La próxima vez que veas cambios en las posiciones de otros, no te quedes solo con la dirección de comprar o vender: calcula en paralelo cuánto “se paga por crecer” y cuánto “se paga por la certeza”.
#资本市场 #A股 #Estimación