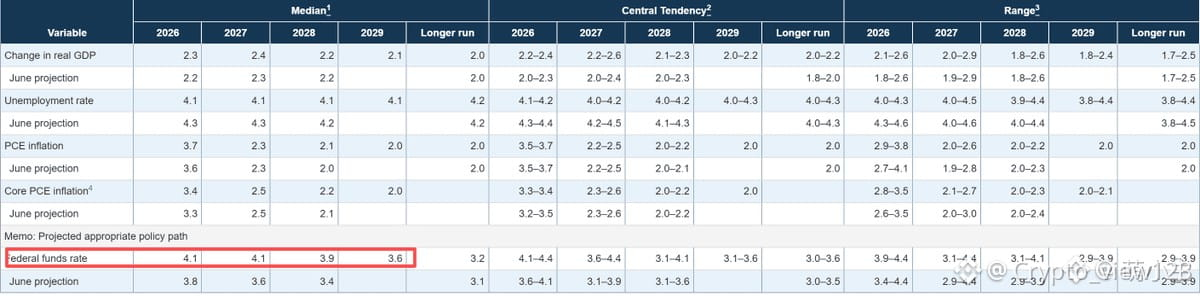
Un banco central que fija los tipos en un 3,75%, ¿por qué al mismo tiempo dice “podría haber subidas”?
Esta medida tiene dos capas. Los tipos no se mueven, pero el calendario de la venta de bonos del Tesoro a largo plazo se ajusta. El mercado puso toda su atención en la primera capa; la segunda es la verdadera: ajustar la venta de los bonos largos equivale a admitir que el precio en el tramo largo salió mal. Cuando incluso el propio banco central tiene que vender bonos hacia afuera con cuidado extremo, significa que los compradores son menos. La euforia del mercado por “mantenerse igual” normalmente solo dura hasta el próximo dato de inflación.
Quienes sufren el impacto más profundo no son los que negocian criptomonedas, sino las cuentas que se ven obligadas a mantener bonos del tramo largo: los fondos de pensiones, las aseguradoras y todos aquellos que tratan los “activos libres de riesgo” como base. Este tipo de cuentas no tiene poder de negociación ni opción de salida. Asumen la prima por plazo, y la prima por plazo no tiene tope. Para un bono con vencimiento de alrededor de veinte años, si el rendimiento sube un punto porcentual, el precio cae aproximadamente un 17%. Es como si alguien se encargara del peso del tiempo por todos, pero nadie le pusiera un límite.
La relación con las criptomonedas está en la liquidez: el tipo a largo plazo es la tasa de descuento de los activos de riesgo. Si el largo no baja, lo que la cripto llama “oportunidades estructurales” no es más que volatilidad. Para leer la tendencia, mira primero la línea del tramo largo; es más honesta que cualquier frase.
El punto de observación es muy concreto: si el rendimiento de los bonos del Reino Unido a diez años cae de forma clara en el plazo de un mes, significa que la prima por plazo está exagerada; entonces no me hagas caso.
#美联储 #比特币 #宏观
Esta medida tiene dos capas. Los tipos no se mueven, pero el calendario de la venta de bonos del Tesoro a largo plazo se ajusta. El mercado puso toda su atención en la primera capa; la segunda es la verdadera: ajustar la venta de los bonos largos equivale a admitir que el precio en el tramo largo salió mal. Cuando incluso el propio banco central tiene que vender bonos hacia afuera con cuidado extremo, significa que los compradores son menos. La euforia del mercado por “mantenerse igual” normalmente solo dura hasta el próximo dato de inflación.
Quienes sufren el impacto más profundo no son los que negocian criptomonedas, sino las cuentas que se ven obligadas a mantener bonos del tramo largo: los fondos de pensiones, las aseguradoras y todos aquellos que tratan los “activos libres de riesgo” como base. Este tipo de cuentas no tiene poder de negociación ni opción de salida. Asumen la prima por plazo, y la prima por plazo no tiene tope. Para un bono con vencimiento de alrededor de veinte años, si el rendimiento sube un punto porcentual, el precio cae aproximadamente un 17%. Es como si alguien se encargara del peso del tiempo por todos, pero nadie le pusiera un límite.
La relación con las criptomonedas está en la liquidez: el tipo a largo plazo es la tasa de descuento de los activos de riesgo. Si el largo no baja, lo que la cripto llama “oportunidades estructurales” no es más que volatilidad. Para leer la tendencia, mira primero la línea del tramo largo; es más honesta que cualquier frase.
El punto de observación es muy concreto: si el rendimiento de los bonos del Reino Unido a diez años cae de forma clara en el plazo de un mes, significa que la prima por plazo está exagerada; entonces no me hagas caso.
#美联储 #比特币 #宏观