El alivio es la emoción más cara de los mercados, y hoy se sirvió una gran porción.
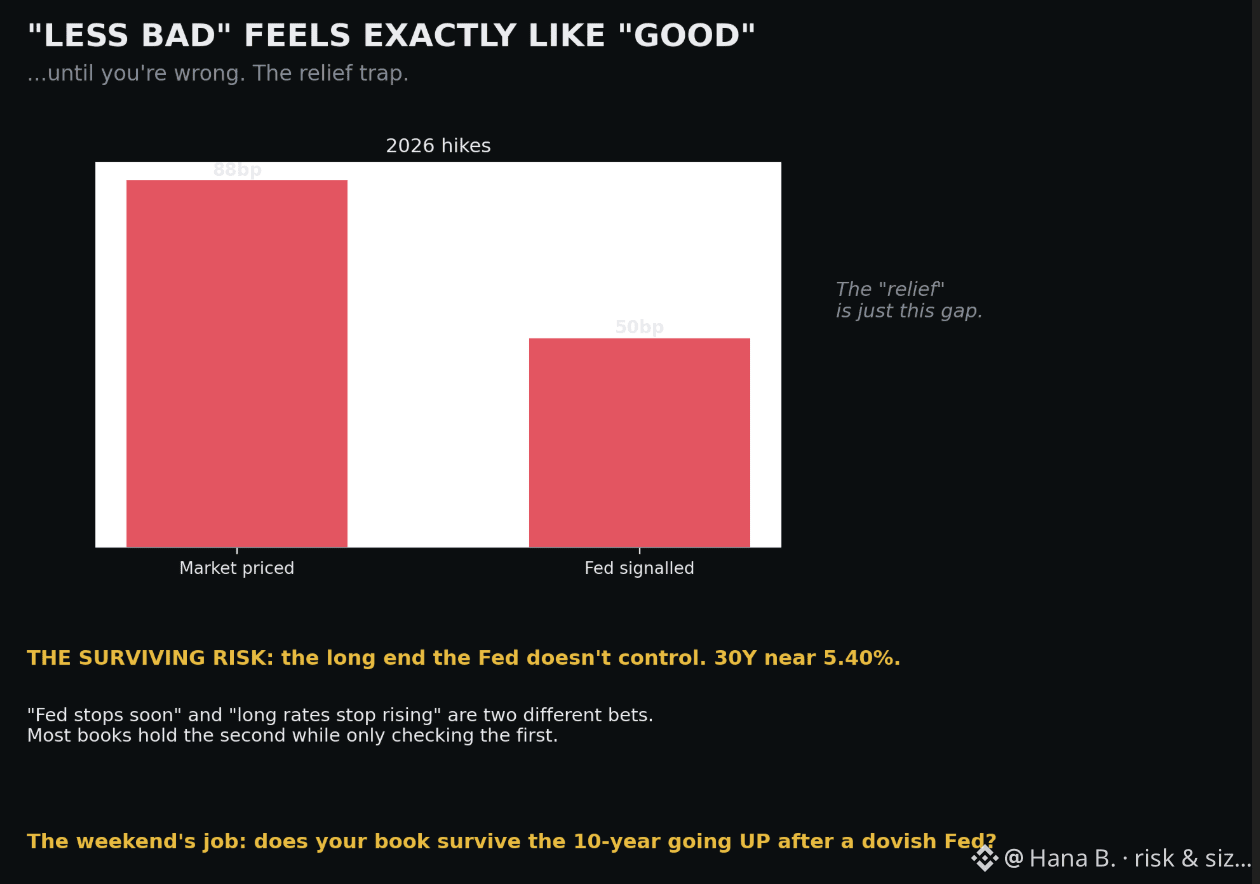
Llegó disfrazado de buenas noticias: “la Fed ya casi ha terminado, lo peor ya quedó atrás”. Pero miremos los números reales. El mercado había descontado aproximadamente 87,5 puntos básicos de subidas. La Fed señaló alrededor de 50. Eso no son buenas noticias: es menos-malas noticias que lo que se suponía con la colocación. Y aquí está la trampa: lo “menos-bueno” y lo “realmente-bueno” se sienten completamente idénticos en el momento. Solo se separan más tarde, cuando el “menos” resulta seguir apretando en tu cartera.
El riesgo que sobrevive hoy no es la decisión que todo el mundo estaba observando. Es la parte de la curva que la Fed no controla. Si los inversores en bonos interpretan una Fed que subió pero sonó suave como insuficiente, exigen un mayor premio por plazo — y las rentabilidades largas suben incluso cuando la tasa de corto plazo sube. Un 30 años cerca del 5,40% reprecifica una cantidad enorme de libros construidos en silencio bajo la suposición de que “la Fed casi ha terminado” significa “los tipos tocan techo aquí”.
Son dos apuestas diferentes: “la Fed se detiene pronto” y “las tasas largas dejan de subir”. La mayoría de las carteras mantienen la segunda, mientras solo revisan la primera.
Así que la pregunta para rumiar este fin de semana, antes de que las charlas de alivio te convenzan de añadir riesgo, es: ¿tu libro sobrevive a que el 10 años suba después de una Fed con tono más moderado? Si no lo sabes, no es un problema del mercado. Es tarea, y se entrega antes del lunes. #risk #sizing
Llegó disfrazado de buenas noticias: “la Fed ya casi ha terminado, lo peor ya quedó atrás”. Pero miremos los números reales. El mercado había descontado aproximadamente 87,5 puntos básicos de subidas. La Fed señaló alrededor de 50. Eso no son buenas noticias: es menos-malas noticias que lo que se suponía con la colocación. Y aquí está la trampa: lo “menos-bueno” y lo “realmente-bueno” se sienten completamente idénticos en el momento. Solo se separan más tarde, cuando el “menos” resulta seguir apretando en tu cartera.
El riesgo que sobrevive hoy no es la decisión que todo el mundo estaba observando. Es la parte de la curva que la Fed no controla. Si los inversores en bonos interpretan una Fed que subió pero sonó suave como insuficiente, exigen un mayor premio por plazo — y las rentabilidades largas suben incluso cuando la tasa de corto plazo sube. Un 30 años cerca del 5,40% reprecifica una cantidad enorme de libros construidos en silencio bajo la suposición de que “la Fed casi ha terminado” significa “los tipos tocan techo aquí”.
Son dos apuestas diferentes: “la Fed se detiene pronto” y “las tasas largas dejan de subir”. La mayoría de las carteras mantienen la segunda, mientras solo revisan la primera.
Así que la pregunta para rumiar este fin de semana, antes de que las charlas de alivio te convenzan de añadir riesgo, es: ¿tu libro sobrevive a que el 10 años suba después de una Fed con tono más moderado? Si no lo sabes, no es un problema del mercado. Es tarea, y se entrega antes del lunes. #risk #sizing