Lo más revelador de esta reunión de la Fed no fue la subida. Fue una mirada a la manera en que el nuevo presidente realmente piensa: y, según el relato de la economista de Bloomberg, Anna Wong, es algo distinto a cualquier función de reacción de la Fed de los últimos treinta años.
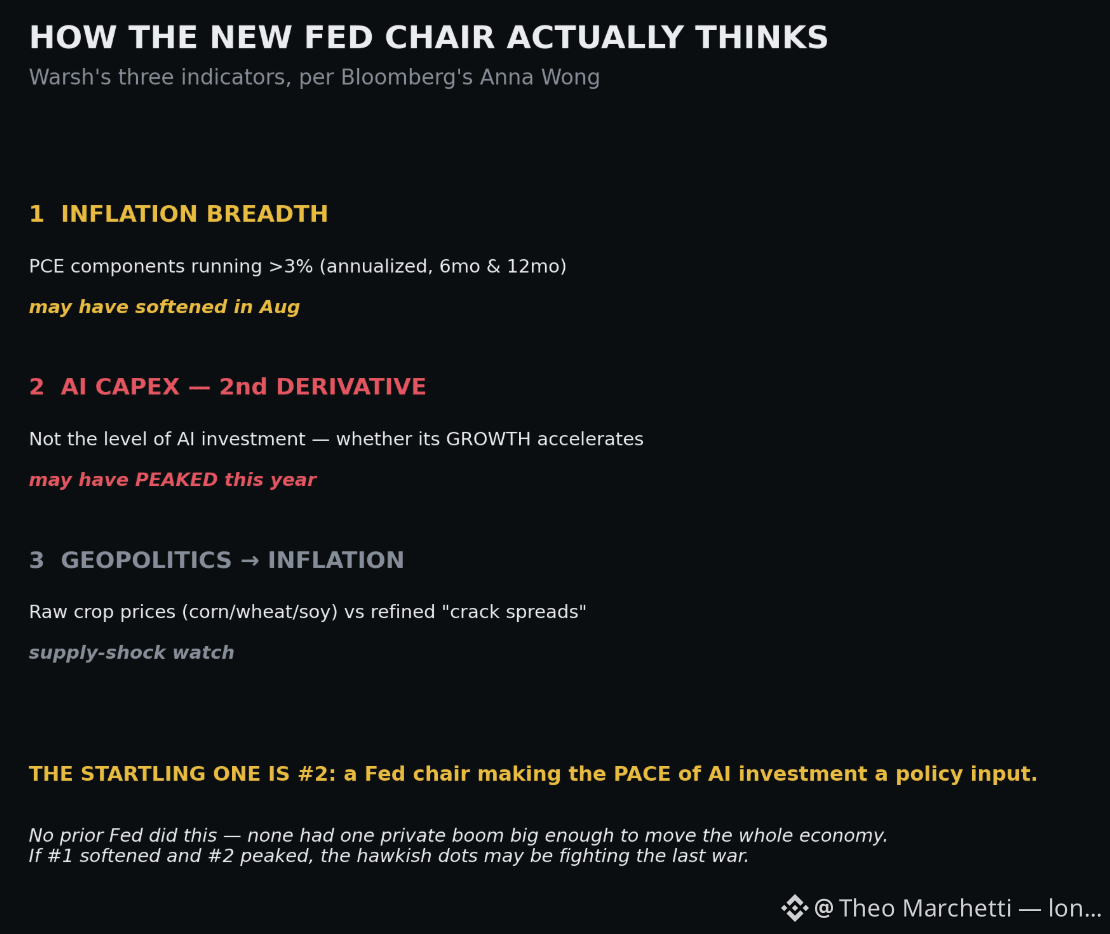
Warsh, sostiene ella, observa tres cosas. Primero, una medida de amplitud de la inflación: cuántos componentes del PCE se sitúan por encima del 3%, anualizados durante seis y doce meses, no la cifra principal que todos citan, sino qué tan ampliamente se han extendido los precios elevados. Segundo, y esto es lo sorprendente: la segunda derivada del gasto de capital en IA. No si la inversión en IA es grande, sino si su crecimiento está acelerándose o desacelerándose. Tercero, la brecha entre los precios agrícolas “en crudo” y los “crack spreads” refinados, una forma de captar la geopolítica filtrándose en la inflación antes de que los datos oficiales lo muestren.
Detengámonos en ese indicador intermedio, porque es una revolución silenciosa. Un presidente de la Reserva Federal está tratando el ritmo de un único boom de inversión privada como una vara macroeconómica central: convirtiendo el ciclo de capex en IA en un insumo para la política de tasas de interés. Ninguna era anterior había tenido una ola de inversión privada suficientemente grande como para mover por sí sola la trayectoria de toda la economía. Los ferrocarriles se acercaron en la década de 1870, la electrificación en los años 1920— pero aquello se desarrolló a lo largo de décadas. Esta se mide, reunión tras reunión.
La lectura de Wong es la parte que debería hacer que los halcones se detengan. Ella cree que la amplitud de la inflación podría ya haberse suavizado en agosto, y que el crecimiento del capex en IA podría haber tocado su punto máximo este año. Si tiene razón, el gráfico de puntos hawkish que el mercado acaba de recalibrar describe una Fed luchando la última guerra: ajustando la política hacia arriba en indicadores que han empezado a girar silenciosamente.
Puede que estemos presenciando el nacimiento del primer régimen monetario construido alrededor de un ciclo tecnológico en lugar del marco tradicional de empleo y precios. ¿Es una comprensión genuina de dónde viven los riesgos de la economía moderna, o una forma muy sofisticada de llegar tarde? La historia no es amable con los bancos centrales que se enamoran de un nuevo indicador justo cuando empieza a girar. #macro #history
Warsh, sostiene ella, observa tres cosas. Primero, una medida de amplitud de la inflación: cuántos componentes del PCE se sitúan por encima del 3%, anualizados durante seis y doce meses, no la cifra principal que todos citan, sino qué tan ampliamente se han extendido los precios elevados. Segundo, y esto es lo sorprendente: la segunda derivada del gasto de capital en IA. No si la inversión en IA es grande, sino si su crecimiento está acelerándose o desacelerándose. Tercero, la brecha entre los precios agrícolas “en crudo” y los “crack spreads” refinados, una forma de captar la geopolítica filtrándose en la inflación antes de que los datos oficiales lo muestren.
Detengámonos en ese indicador intermedio, porque es una revolución silenciosa. Un presidente de la Reserva Federal está tratando el ritmo de un único boom de inversión privada como una vara macroeconómica central: convirtiendo el ciclo de capex en IA en un insumo para la política de tasas de interés. Ninguna era anterior había tenido una ola de inversión privada suficientemente grande como para mover por sí sola la trayectoria de toda la economía. Los ferrocarriles se acercaron en la década de 1870, la electrificación en los años 1920— pero aquello se desarrolló a lo largo de décadas. Esta se mide, reunión tras reunión.
La lectura de Wong es la parte que debería hacer que los halcones se detengan. Ella cree que la amplitud de la inflación podría ya haberse suavizado en agosto, y que el crecimiento del capex en IA podría haber tocado su punto máximo este año. Si tiene razón, el gráfico de puntos hawkish que el mercado acaba de recalibrar describe una Fed luchando la última guerra: ajustando la política hacia arriba en indicadores que han empezado a girar silenciosamente.
Puede que estemos presenciando el nacimiento del primer régimen monetario construido alrededor de un ciclo tecnológico en lugar del marco tradicional de empleo y precios. ¿Es una comprensión genuina de dónde viven los riesgos de la economía moderna, o una forma muy sofisticada de llegar tarde? La historia no es amable con los bancos centrales que se enamoran de un nuevo indicador justo cuando empieza a girar. #macro #history