Circle ya tiene USDC, ¿por qué necesita crear otra cadena?
USDC ya está en 38 cadenas de bloques.
Ethereum, Solana, Base, Avalanche: casi todas las redes principales están ayudando a Circle a distribuir USDC.
En teoría, a Circle ni siquiera le falta una cadena.
Pero el 16 de septiembre, Circle aun así lanzó oficialmente su propia cadena pública de Capa 1, Arc.
¿Por qué?
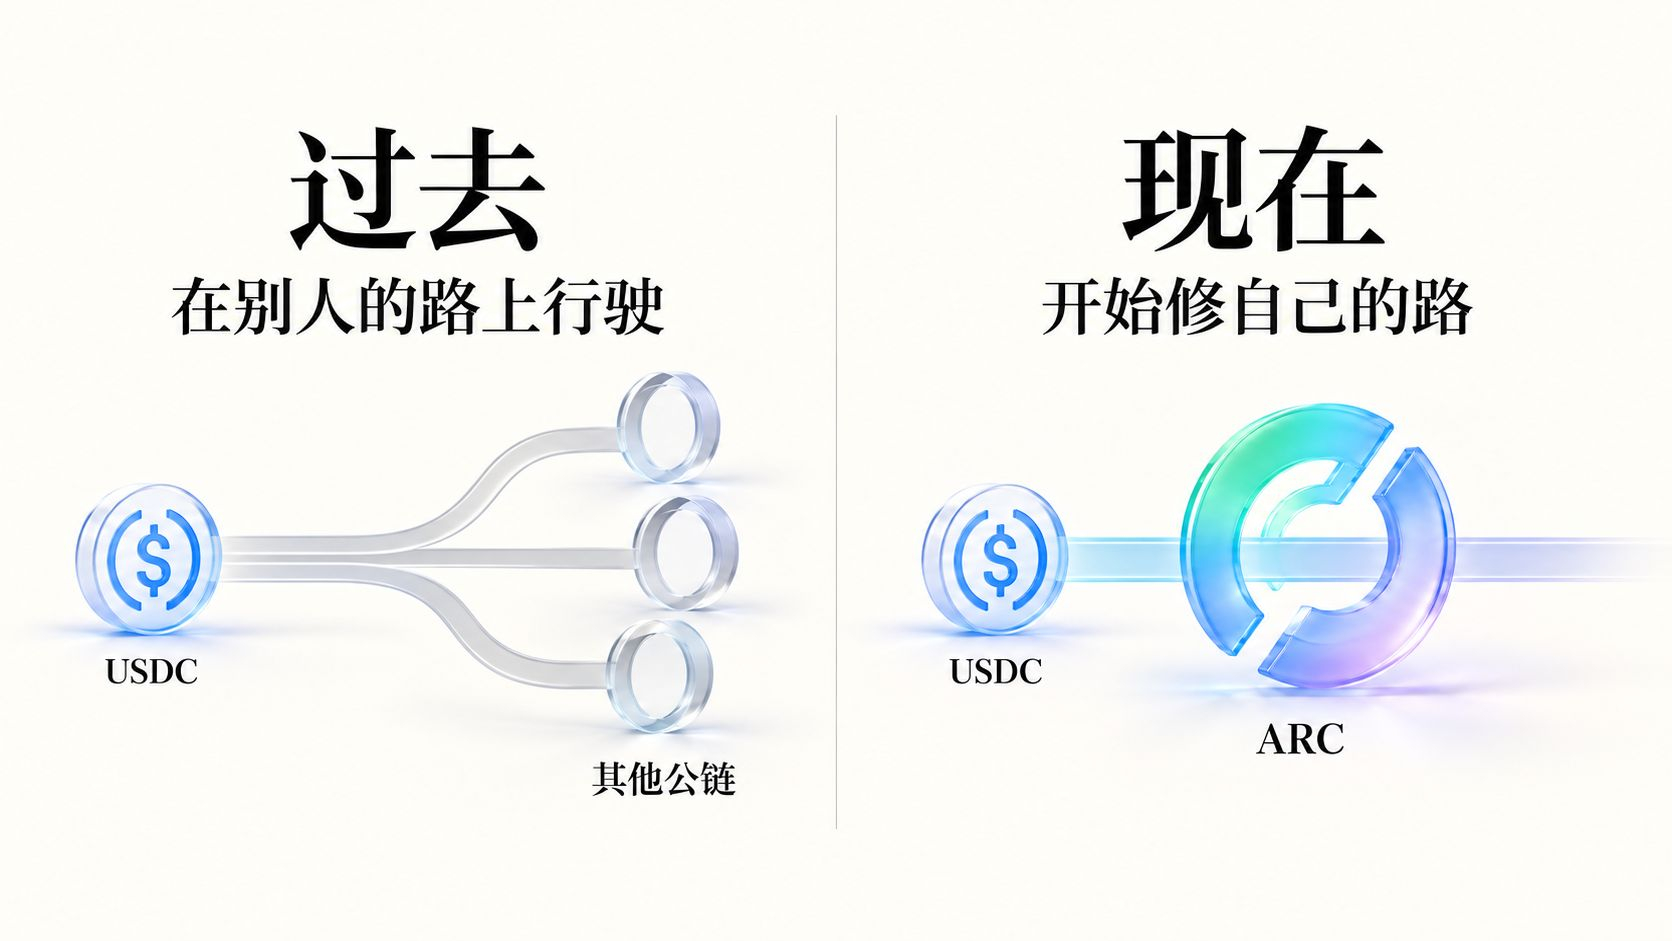
Creo que la razón no es solo que las cadenas públicas existentes no sean lo suficientemente rápidas; gradualmente Circle descubrió esto: cuando USDC opera en la red de otra persona, aunque ellos controlen la moneda, no controlan la ruta por donde fluye la moneda.
USDC tuvo mucho éxito, pero Circle solo controló una capa de todo eso.
En los últimos años, lo más exitoso de Circle ha sido convertir USDC en uno de los activos en dólares más importantes del mundo on-chain.
Los usuarios pueden usar USDC para comerciar, pedir préstamos, pagar y comprar activos tokenizados, además de transferir fondos entre cadenas. Pero la mayoría de estas acciones ocurren en redes de terceros como Ethereum y Solana.
Circle se encarga de emitir y canjear USDC; mientras tanto, la cadena pública controla la ordenación de transacciones, los ingresos por Gas, las puertas de acceso a las aplicaciones y el ecosistema on-chain.
Es como si Circle emitiera una especie de dólar digital de uso general, pero esos dólares digitales siempre circulan por una autopista construida por otros.
Cuanto más grande sea el volumen de USDC, más grande será, por supuesto, el negocio de Circle; pero al mismo tiempo, también estará aportando liquidez, usuarios y volumen de transacciones a otras blockchains públicas.
Circle claramente no quiere quedarse para siempre solo en la capa de “emitir activos”.
La aparición de Arc significa que está preparado para seguir extendiéndose hacia abajo: desde emitir dólares digitales hasta convertirse en la red de liquidación que controla los dólares digitales.
Arc no resuelve la velocidad, sino el poder de control
Si solo se mira la presentación oficial, Arc tiene varios puntos de venta comunes:
Usa USDC para pagar el Gas, con liquidación determinista a nivel de subsegundos, y funciones opcionales de privacidad orientadas a instituciones; además, admite stablecoins, activos tokenizados, pagos transfronterizos y operaciones con agentes de IA.
Al separar estas funciones por sí solas, ninguna tiene la capacidad de cambiar por completo la industria. Hoy, las blockchains públicas ya no carecen de alto rendimiento, comisiones bajas ni liquidación rápida.
Lo realmente importante es que estas funciones se han integrado en un mismo sistema por parte de Circle.
Usar USDC para pagar Gas puede convertir directamente el uso de la red de Arc en demanda de USDC; los pagos, divisas, RWA y préstamos funcionan en torno a los activos de Circle, y Circle también puede establecer estándares más unificados.
Antes, Circle necesitaba adaptarse a las reglas técnicas y del ecosistema de diferentes blockchains públicas. Ahora puede hacer lo contrario: permitir que los bancos, las empresas de pagos y los emisores de activos entren directamente en un entorno diseñado para USDC.
Así que Arc no solo quiere convertirse en “una Ethereum más rápida”.
Es más bien como una red de liquidación de USDC preparada específicamente por Circle para instituciones financieras.
Arc compite en apariencia con las blockchains públicas, pero en realidad quiere hacerse con el negocio de las finanzas tradicionales
Después de que Arc se lance, el impacto más directo, naturalmente, lo recibirán otras blockchains públicas.
Si cada vez más operaciones con USDC, préstamos y transferencias de activos tokenizados se mueven a Arc, Ethereum, Solana y Base perderán parte del volumen de transacciones y de los fondos que permanecen inmovilizados.
Pero pienso que ese no es el objetivo más importante de Circle.
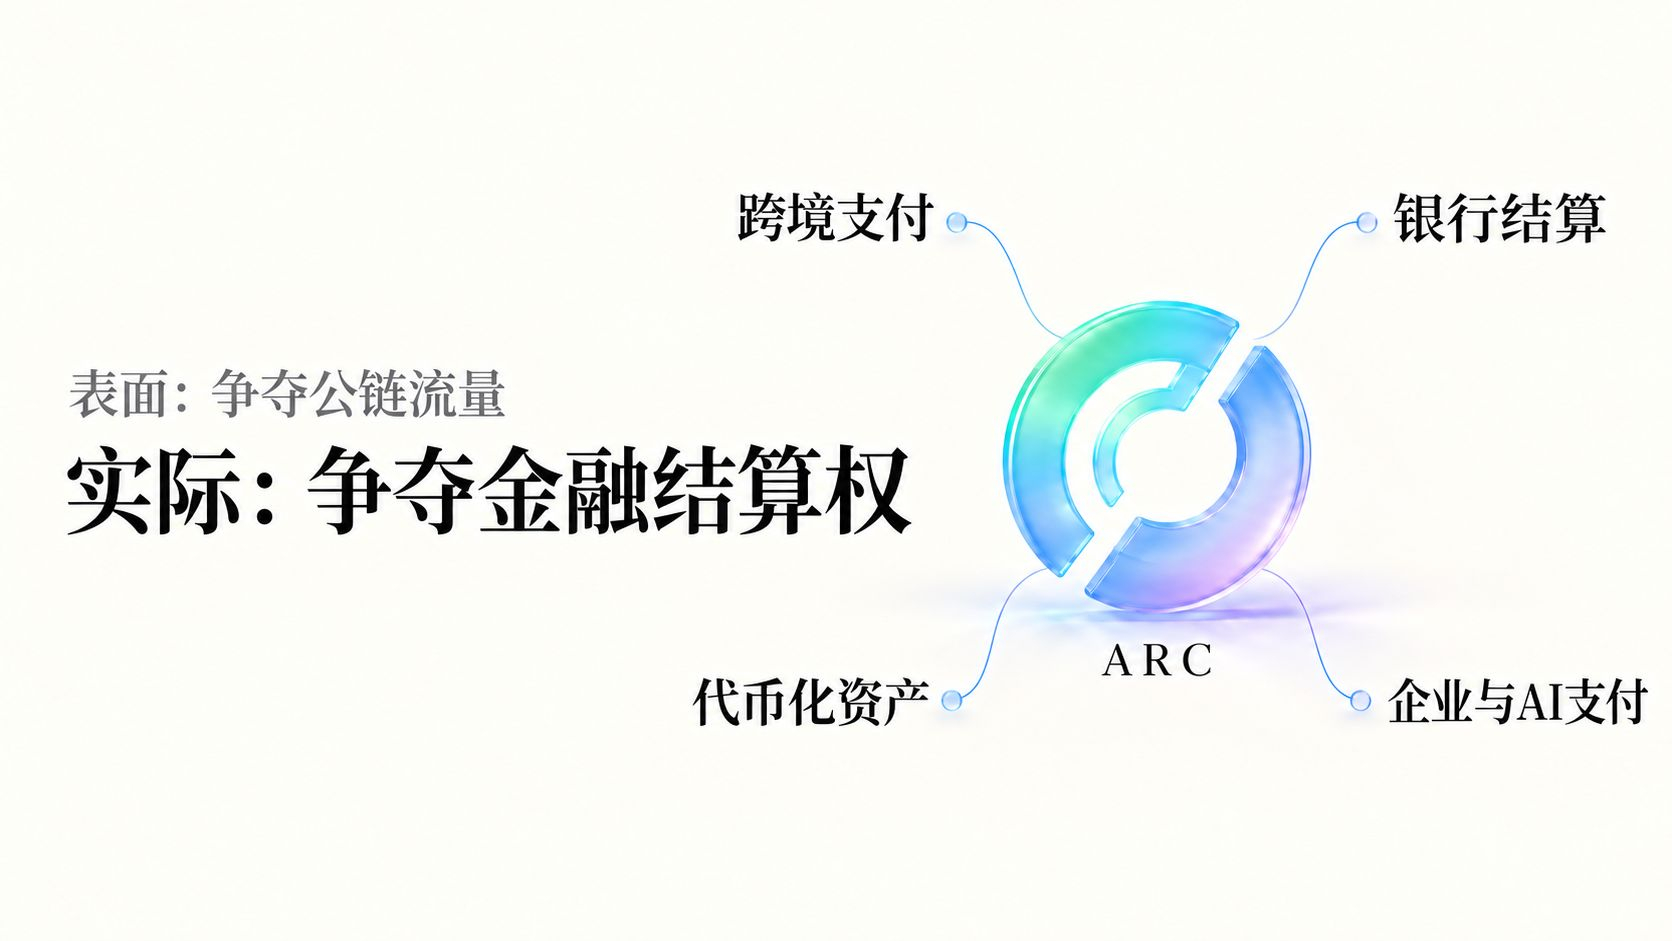
El mercado al que Arc realmente quiere entrar podría incluir la liquidación entre bancos, pagos transfronterizos, operaciones de divisas, la emisión de valores y fondos, así como la gestión de tesorería de empresas.
Estos campos tienen una característica común: el tamaño de los fondos es grande, pero la velocidad de liquidación es lenta, el tiempo de operación está limitado y hay muchos intermediarios en medio.
Circle intenta colocar USDC, la red de pagos transfronterizos, el mercado de divisas de stablecoins y los activos tokenizados en una sola cadena; de modo que, transacciones que antes requerían varias instituciones, múltiples cuentas y varios días, puedan convertirse en una liquidación on-chain que funcione todo el día.
Por lo tanto, Arc en apariencia compite con otras blockchains públicas por el tráfico on-chain; en realidad, compite con las redes tradicionales de compensación y pagos por el control de la liquidación.
Esto también explica por qué entre los primeros participantes de Arc aparecen instituciones como Visa, Mastercard, BlackRock, Standard Chartered, DTCC, etc.
Circle no quiere construir otra especie de casino para que los pequeños inversionistas compren y vendan monedas; lo que busca es que esas instituciones trasladen la actividad real de fondos a la cadena.
Arc no es solo una lista de socios: los fondos de la primera tanda ya han entrado
Para evaluar una nueva blockchain pública, no se puede mirar solo cuántos socios anuncia.
Lo más importante es: si hay fondos que realmente estén dispuestos a quedarse.
Tras el lanzamiento de la red principal de Arc, Aave V4 también se activó al mismo tiempo; el primer soporte incluye USDC, EURC, WETH y cirBTC.
Según los registros de gobernanza de Aave, la capacidad inicial de USDC del mercado Arc se agotó en cuestión de horas; después, su tamaño de depósitos alcanzó aproximadamente 57,5 millones de dólares.
Esto al menos demuestra una cosa: Arc no es una cadena vacía con solo el concepto de instituciones, pero sin uso real de fondos.
Pero anunciar ahora mismo que Arc ha tenido éxito, aún es demasiado pronto.
Los fondos iniciales quizá provengan de la derivación de socios, límites de cupo o incentivos del mercado. Lo que realmente se necesita observar es si esos fondos seguirán creciendo y si los usuarios generarán necesidades continuas de préstamos, pagos y transacciones.
El valor de una blockchain pública no reside en que el dinero haya entrado antes, sino en si, después de entrar esos fondos, hay algo que hacer con ellos.
La mayor ventaja de Arc, y también su mayor controversia
Circle posiciona Arc como una blockchain pública abierta, pero por el momento utiliza un sistema de validadores con permisos; los encargados de mantener la red son principalmente instituciones financieras y tecnológicas seleccionadas.
Esto trae una pregunta muy interesante:
Cuando una blockchain pública necesita la confianza proporcionada por Visa, BlackRock, bancos e instituciones de pago, ¿se trata de una transformación de blockchain hacia las finanzas tradicionales, o más bien de que las finanzas tradicionales han tomado prestada la “carcasa” de blockchain?
Desde la perspectiva del cripto-ortodoxo, Arc obviamente no es lo suficientemente descentralizada.
Pero desde la perspectiva de las instituciones financieras, esto podría ser precisamente su ventaja.
Lo que de verdad le importa a la banca no es solo si hay suficientes validadores, sino si las transacciones pueden liquidarse de forma verificable, si la privacidad puede protegerse y si, ante problemas, existe un responsable claramente definido.
Los usuarios cripto comunes buscan no necesitar permisos; las instituciones financieras, en cambio, valoran más la posibilidad de exigir responsabilidades.
Lo que Arc ha elegido probablemente es precisamente lo segundo.
La ambición de Circle, no es solo hacer otra cadena
Que Arc pueda tener éxito no se puede medir solo por si el token ARC futuro subirá; tampoco se puede basar únicamente en cuántas instituciones reconocidas traiga Circle.
Lo que realmente se debería observar son tres cosas:
En primer lugar, si Arc puede atraer activos y emisores más allá de USDC;
En segundo lugar, si las instituciones generarán transacciones reales y continuas en la cadena, y no solo anunciarán colaboraciones;
En tercer lugar, si Circle puede obtener, además de los ingresos por las reservas de USDC derivadas de la actividad de la red, nuevos ingresos.
Si estas tres cosas se pueden cumplir, Circle ya no sería solo una empresa de stablecoins.
Controlará tanto el dólar digital, como las entradas de pago y la red de liquidación; integrará gradualmente en su propio sistema los eslabones que hoy están dispersos entre diferentes blockchains y organizaciones financieras.
Entonces, si Circle lanza Arc, ¿cómo podría ser porque el mercado carece de una blockchain pública?
En mayor medida porque Circle no quiere, para siempre, limitarse a emitir y mantener monedas que corren sobre las redes de otros.
Esa es la verdadera ambición de Arc.