
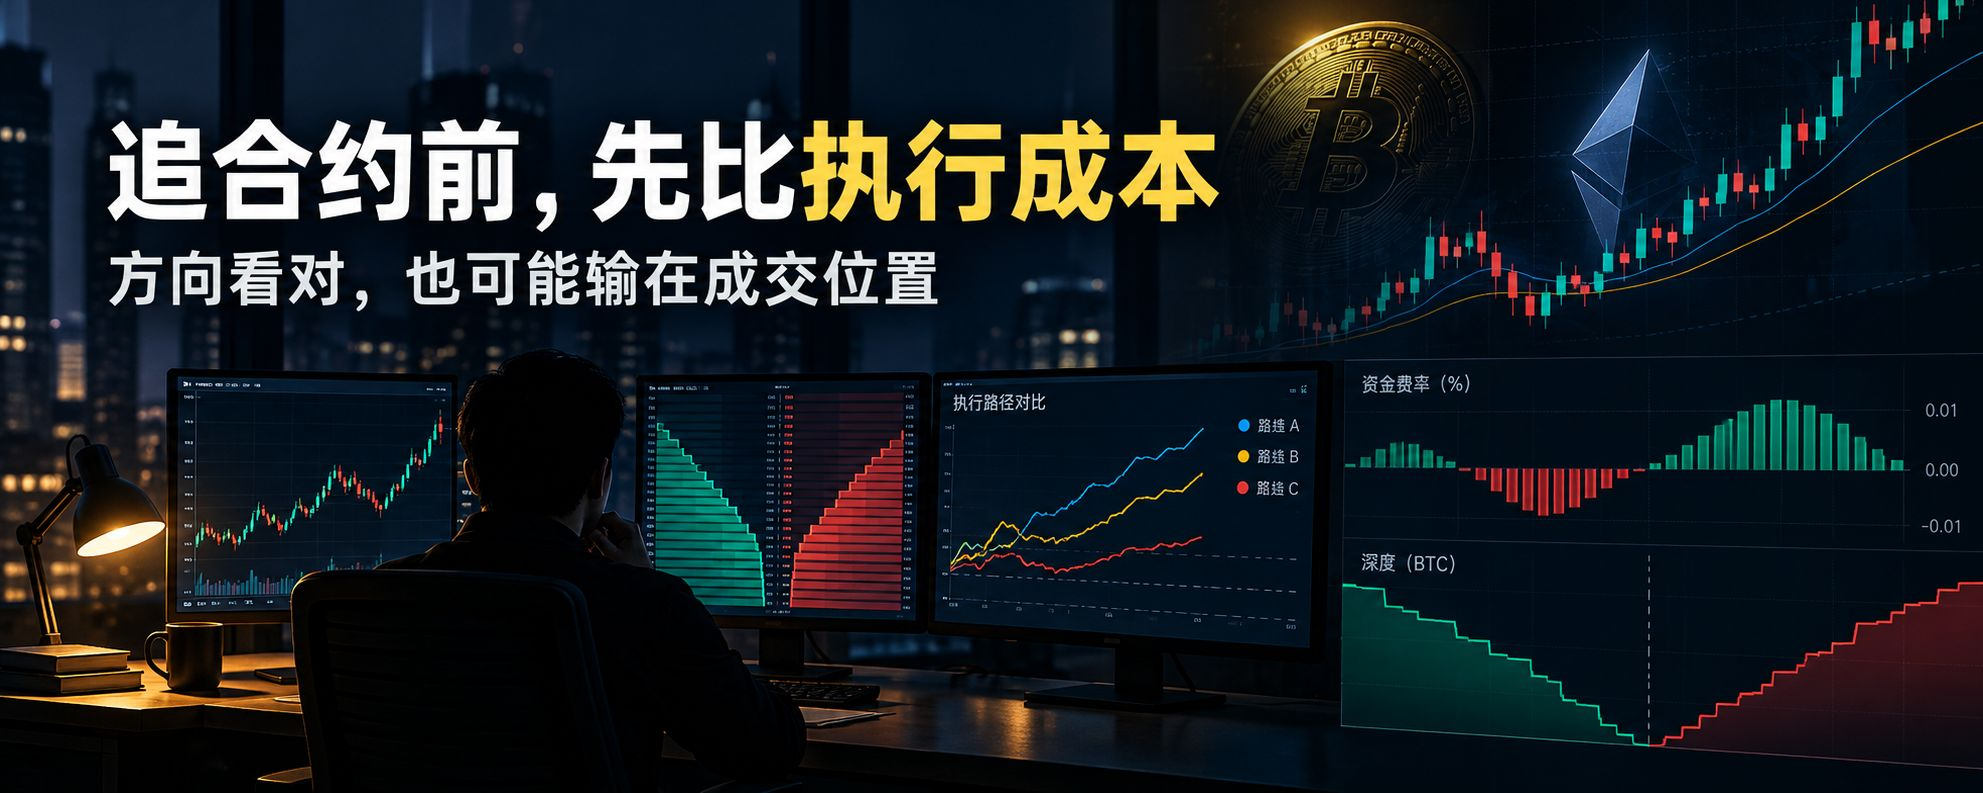
Después de que la Fed tomara una decisión, el BTC no dio una respuesta unidireccional de inmediato, sino que estuvo forcejeando repetidamente cerca de 76.000 dólares. En este momento, el error que los operadores de contratos más fácilmente cometen no es equivocarse de dirección, sino simplificar demasiado rápido el problema en una sola frase: ¿se debe perseguir o no?
Me preocupa más esta otra frase: si hay que perseguir, ¿en esta operación exactamente desde dónde se ejecuta?
Mucha gente mira los futuros perpetuos y solo ve tres cosas: la dirección, el apalancamiento y el stop loss. Si la dirección es alcista, se abre la posición; si la dirección es bajista, se abre la posición. Pero en cuanto el mercado se mueve, uno tiene miedo de quedarse atrás por medio segundo. Sin embargo, lo que realmente reescribe la ganancia y la pérdida suele ser que no se miraron las condiciones de ejecución en los segundos previos a abrir la posición.
El mismo BTC u operación perpetua de ETH, colocados en diferentes venues, el resultado puede ser completamente distinto.
La primera diferencia es la profundidad del libro de órdenes. Con una posición pequeña parece que se puede ejecutar en cualquier lugar, pero cuando la posición se amplía, en qué nivel comes, cuánto aumenta el deslizamiento, si adelgazas la liquidez cerca del precio de referencia (mark) y demás, todo eso cambia directamente tu precio real de entrada. Crees que estás persiguiendo 76.300, pero al final puede reflejarse en tu cuenta otro precio.
La segunda diferencia es la tasa de financiación. Después de la Fed, las expectativas del mercado se mueven de un lado a otro; cuando el sentimiento a corto plazo se calienta, ciertas direcciones cambian su financiación primero. No compras una sola dirección: también estás comprando un entorno en el que se te cobra financiación de forma continua durante el tiempo que mantienes la posición. Puede que aciertes con la dirección, pero si alargas el tiempo de la operación, la financiación te va desgastando poco a poco la experiencia se vuelve muy desagradable.
La tercera diferencia son las comisiones y la experiencia al colocar órdenes. Hay sitios que son adecuados para robar liquidez, y otros para colocar órdenes y esperar que se ejecuten. Algunas posiciones parecen tener comisiones parecidas, pero al sumar el deslizamiento, el seguimiento por precio cuando no se ejecuta, cancelar y volver a colocar, el costo deja de ser ese número que aparece en la pantalla.
La cuarta diferencia son la liquidación forzosa y las reglas de gestión de riesgo. Hoy el mercado sigue discutiendo controversias de liquidaciones grandes en condiciones extremas de hace unos años; estas noticias le recuerdan a los traders una cosa: los contratos no solo se enfrentan al precio, también se enfrentan a las reglas. Cómo se calcula el precio de referencia, cómo se maneja la fuente del índice, y cómo se activa el emparejamiento y la liquidación forzosa en momentos de volatilidad extrema: esto no son conocimientos fríos escondidos en una esquina, sino cosas que de verdad deciden si puedes sobrevivir cuando más presión hay.
Así que no estoy muy de acuerdo con la idea de que “en el trading de contratos basta con entrar lo suficientemente rápido”. Claro que la rapidez importa, pero no lo es todo. Cuanto más el mercado entra en una etapa posterior a un evento, la financiación se vuelve caótica y la liquidez se dispersa, más necesita el trader completar una comparación antes de presionar el botón.
Dicho con un poco de heterodoxia: muchos trades no pierden por la dirección, sino por ser demasiado fiel a una entrada fija.
En la era del contado, todos ya están acostumbrados a comparar el precio de conversión por diferentes rutas; pero en la era Perp, mucha gente vuelve a un hábito muy primitivo: abrir una página conocida, elegir el apalancamiento, y abrir posición. El problema es que el costo de los contratos perpetuos es más tridimensional que el del contado: además del spread entre compra y venta, también hay tasa de financiación, profundidad del libro, deslizamiento, comisiones, precio de referencia, reglas de liquidación forzosa, colas de órdenes y capacidad de posiciones.
Especialmente en un panorama como el de hoy, con BTC recuperando un poco y ETH y SOL rebotando también: el sentimiento del mercado no se ha desplomado, pero tampoco se ha llegado a un unilateral sin cerebro. Cuanto más sea un momento de “parece que se puede perseguir”, más deberías hacerte primero estas tres preguntas:
Después de ampliar esta posición, ¿cuánto se desviará el precio real de ejecución?
Si mantengo la posición durante la noche, ¿la tasa de financiación me morderá al revés?
Si de repente se mete un pinchazo, ¿las reglas de liquidación forzosa y el grosor del libro de órdenes podrán resistirlo?
Estas tres preguntas están mucho más cerca del trading en sí que “ahora, ¿conviene perseguirlo?”.
Entiendo el valor de un agregador Perp, y también es aquí. No es para que decidas si BTC subirá o bajará, sino para desglosar las condiciones de ejecución del mismo activo, en la misma dirección, en la misma posición, pero en diferentes venues: profundidad, tasa, comisiones, deslizamiento, reglas, y capacidad ejecutable; todo eso se muestra antes de abrir la posición para revisarlo.
El proceso que realmente tiene sentido para agregadores Perp como PerpEX debería ser: primero elegir el activo, luego comparar las condiciones de diferentes venues y, por último, decidir por cuál ruta mover este trade. No se trata de ser fiel a una entrada concreta, sino de responsabilizarse del resultado de ejecución propio.
Nadie puede determinar con antelación si el mercado seguirá fortaleciéndose. Pero si una operación en contratos tiene o no necesidad de lanzarse directamente sin comparar, eso lo puede decidir el propio trader.
#BTC #交易合约