
Al mercado cripto le encantan las historias ruidosas.
Bitcoin recibe capital institucional.
Ethereum sigue siendo el centro de DeFi y la tokenización.
Solana demuestra enormes volúmenes de trading.
XRP desarrolla una historia en torno a los pagos institucionales.
BNB tiene una tokenómica con fuerte deflación.
TRON, de hecho, se ha convertido en uno de los principales canales mundiales para mover USDT.
Pero hay un activo donde la brecha entre el precio del token y el desarrollo de la propia red ahora parece especialmente grande.
Esto es:
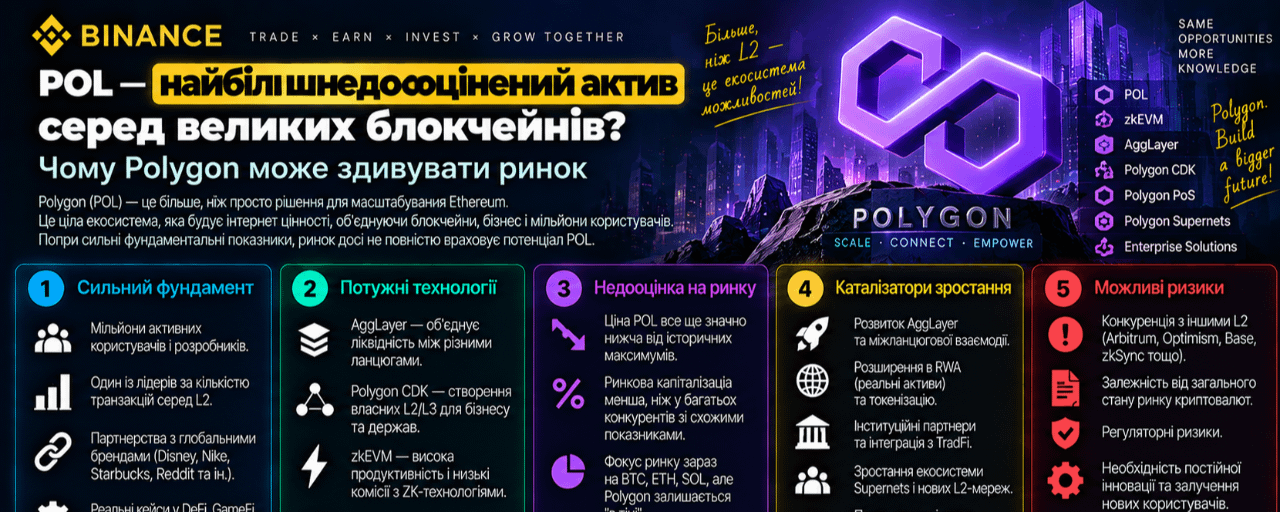
POL es el token de Polygon.
A fecha de 17 de septiembre, POL vale aproximadamente:
$0,095–0,096.
Su capitalización de mercado es apenas de aproximadamente:
$1,0 mil millones.
Para comparar, Solana cotiza aproximadamente en $58 mil millones, mientras que XRP, BNB y Ethereum se sitúan en decenas o cientos de miles de millones de dólares.
Y ahora viene lo más interesante.
Detrás de esta capitalización de alrededor de $1 mil millones hay un blockchain que ya procesa millones de transacciones al día, miles de millones de dólares en stablecoin settlement y es usado por Visa, Mastercard, PayPal, Revolut y otras grandes empresas financieras.
Precisamente este desequilibrio hace de POL uno de los recovery-assets más interesantes que yo seguiría en los próximos meses.
¿Qué tan barato está valorado POL ahora?
POL se encuentra aproximadamente en:
92,5% por debajo del máximo histórico.
ATH estaba alrededor de:
$1,29.
La capitalización actual es aproximadamente:
$1,03 mil millones.
Hay en circulación aproximadamente:
11 mil millones de POL.
Precisamente el precio absoluto de $0,096 no dice nada sobre si el token está barato.
Es mucho más interesante comparar su market cap con la economía real de Polygon.
Y aquí empiezan cifras muy inusuales.
Polygon tiene más stablecoins de las que vale todo POL
Según los datos actuales de DeFiLlama, en Polygon hay aproximadamente:
$2,94 mil millones en stablecoins.
Al mismo tiempo, la capitalización de POL en sí:
alrededor de $1,03 mil millones.
Es decir, el stablecoin capital de la red es aproximadamente:
2,8 veces mayor que toda la capitalización de mercado de POL.
El DeFi TVL de Polygon es de aproximadamente:
$764 millones.
RWA — aproximadamente:
$282 millones.
Eso no demuestra automáticamente que POL deba valer más.
Las stablecoins no pertenecen a los holders de POL.
TVL tampoco es ingreso del token.
Pero muestra muy bien la escala de la infraestructura económica que el mercado ahora valora a través del token nativo en solo alrededor de $1 mil millones.
5,4 millones de transacciones al día
Polygon está lejos de ser una «red muerta», como a veces puede parecer por el gráfico de POL.
Los datos actuales muestran aproximadamente:
5,44 millones de transacciones al día.
Direcciones activas:
más de 420 000 al día.
Nuevas direcciones:
alrededor de 75 000 al día.
Para un token con una capitalización de alrededor de $1 mil millones, ese es un nivel de uso muy significativo.
Pero la verdadera historia de Polygon ahora no es DeFi
En mi opinión, muchos inversores siguen analizando Polygon con el modelo antiguo.
Antes, la tesis principal sonaba más o menos así:
Polygon es una forma barata de escalar Ethereum.
En 2026 la estrategia cambió.
Polygon, de hecho, apuesta por:
pagos globales con stablecoins.
Y precisamente aquí la situación se vuelve mucho más interesante.
$2,5 mil millones de stablecoin settlement al día
En julio, Polygon informó que la red ya procesa más de:
$2,5 mil millones en volumen de stablecoin al día
y superó:
$2,6 billones de stablecoin settlement acumulado.
En mayo, a través de Polygon pasaron aproximadamente:
$79 mil millones de actividad de stablecoin al mes.
Es decir, ya no se trata de una posibilidad futura.
La infraestructura de pagos realmente se usa.
Visa eligió Polygon
El 29 de abril, Visa añadió Polygon a su global stablecoin settlement infrastructure.
En ese momento, Polygon, según los datos que citaba la empresa, procesaba:
34% USD-based stablecoin transfers
y:
54% USDC transfers
en el conjunto de datos correspondiente.
Visa también señaló que su stablecoin settlement program ya había alcanzado aproximadamente:
$7 mil millones annualized run rate.
Esta es una señal importante.
Visa no compra POL como activo especulativo.
La utiliza como:
infraestructura financiera.
Mastercard también utiliza Polygon
En junio, Mastercard amplió su settlement infrastructure con la posibilidad de liquidaciones on-chain a través de Polygon.
Se trata entre otras cosas de:
liquidaciones nocturnas;
fines de semana;
días festivos;
regulated stablecoins.
Además, Polygon participa en Mastercard Agent Pay for Machines — una infraestructura para pagos entre sistemas automatizados y agentes de IA.
PayPal USD ya funciona directamente en Polygon
En julio, PYUSD se lanzó de forma nativa en Polygon a través de Paxos.
Eso significa que el regulated PayPal dollar puede usar Polygon para:
pay-ins;
payouts;
cross-border settlement;
enterprise payments.
Revolut también llegó a Polygon
El 26 de agosto Revolut lanzó:
EURR
— su propio euro-backed stablecoin.
Al principio funcionaba en dos redes:
Ethereum;
Polygon.
Revolut tiene más de 80 millones de clientes, y EURR se está expandiendo gradualmente al Espacio Económico Europeo.
Polygon prueba infraestructura incluso con el Bank of England
Polygon Labs también participa en la segunda fase:
Bank of England Digital Pound Lab.
Junto con NOBO Finance y Dun & Bradstreet se está probando un modelo en el que la stablecoin infrastructure puede interactuar con un potencial digital pound para cross-border settlement.
Esto no significa que el Bank of England «eligiera Polygon para el digital pound».
Esa sería una conclusión incorrecta.
Pero la mera participación en esa prueba muestra a qué mercado apunta ahora Polygon:
bancos y pagos globales.
Open Money Stack puede resultar más importante que el propio Polygon PoS
Otro producto infravalorado es:
Open Money Stack.
La idea es muy simple.
Las empresas que quieren trabajar con stablecoins hoy deben integrar por separado:
KYC;
wallets;
ramps;
compliance;
FX;
settlement;
cross-chain routing.
Polygon intenta unir esto en:
una API.
El 9 de septiembre, la compañía describió Open Money Stack precisamente como una infraestructura única a través de la cual una empresa puede construir una cuenta en dólares o un cross-border payment flow sin necesidad de conectar por sí misma a decenas de proveedores.
Si esta estrategia funciona, Polygon empezará a competir no solo con otros blockchains.
Competirá por una parte de la global:
payment infrastructure.
Y aquí surge la principal asimetría de inversión
Intentemos simplemente poner las cifras una al lado de la otra.
Market cap POL:
≈ $1 mil millones
Stablecoins en Polygon:
≈ $2,9 mil millones
DeFi TVL:
≈ $764 millones
Daily transactions:
≈ 5,4 millones
Active addresses:
≈ 421 000
Stablecoin settlement:
más de $2,5 mil millones al día
Historical stablecoin settlement:
más de $2,6 billones.
Y entre las grandes integraciones:
Visa;
Mastercard;
PayPal;
Revolut;
Meta;
Bank of England Digital Pound Lab.
Precisamente por eso llamo a POL no solo barato.
Yo lo llamo:
un activo con una asimetría de valoración potencialmente grande.
¿Por qué entonces POL vale solo $0,096?
Esta es la pregunta más importante de todo el artículo.
Si los fundamentos son tan fuertes, ¿por qué el mercado no compra POL?
Hay varias razones.
Razón №1. Polygon perdió el viejo narrative
En 2021–2022, MATIC fue uno de los principales Ethereum scaling trades.
Después aparecieron:
Arbitrum;
Optimism;
Base;
Solana del nuevo ciclo;
otros L2.
El narrative de Polygon se diluyó.
Y el mercado de criptomonedas depende muchísimo precisamente del narrative.
Polygon cambió su estrategia hacia pagos, pero una gran parte del retail market sigue percibiendo POL como:
«viejo MATIC».
Eso puede ser al mismo tiempo un problema y una oportunidad.
Razón №2. Un buen Polygon no significa automáticamente un POL caro
Ese es el mayor riesgo de mi tesis.
Visa puede realizar settlement a través de Polygon.
Mastercard puede usar Polygon.
PayPal puede emitir PYUSD.
Millones de transacciones pueden pasar por la red.
Pero la pregunta del inversor debe ser:
¿Cuánta de esa valor económico recibe POL?
Y aquí la respuesta todavía no es perfecta.
POL se utiliza como:
gas;
staking asset;
network security;
y a futuro — de forma más amplia en Agglayer.
Pero las transacciones en Polygon son extremadamente baratas.
Por eso incluso millones de operaciones no requieren comprar una cantidad enorme de POL.
Y ese es el principal value-accrual risk del proyecto.
Razón №3. POL tiene inflación
Otra desventaja en comparación, por ejemplo, con BNB:
POL no es un token deflacionario.
El modelo actual prevé aproximadamente:
2% annual emissions.
Aproximadamente:
1% — validator/staking incentives;
1% — Community Treasury.
La community governance puede cambiar este modelo más adelante.
Es decir, con la demanda de los holders sin cambios, la nueva emisión diluye gradualmente POL.
2% — no es una inflación catastrófica.
Pero es un factor que hay que tener en cuenta obligatoriamente.
Razón №4. La macroeconomía ahora es muy incómoda para POL
El 16 de septiembre, la Reserva Federal de EE. UU. subió la tasa en:
25 puntos básicos
hasta el rango de:
3,75–4,00%.
Además, la Fed dio a entender que en 2026 podría haber otra subida.
Para small/mid-cap altcoins esto es especialmente difícil.
Tipos altos significan:
liquidez cara;
dólar fuerte;
mayor atractivo de los bonos;
menor demanda de high-risk assets.
Por eso incluso el fuerte fundamento de POL ahora lucha contra un mal contexto macro.
La CLARITY Act tampoco dio al mercado el catalizador esperado
El 15 de septiembre, el Senado de EE. UU. no pudo avanzar con la CLARITY Act.
Para el cloture se requerían 60 votos, pero el proyecto de ley obtuvo solo mayoría simple y no superó la barrera procedimental.
Esto empeoró aún más el ánimo en el mercado de altcoins.
Por eso la debilidad actual de POL no se explica solo por Polygon en sí.
En general, el mercado ahora trabaja en contra de los activos de alto riesgo.
Por qué aun así elijo POL y no SOL
Si la pregunta es:
¿Qué proyecto es fundamentalmente más fuerte ahora mismo?
Yo pondría SOL por delante.
Solana tiene enormes volúmenes de trading, ETF, staking, stablecoins, RWA y un fuerte developer ecosystem.
Pero si la pregunta es:
¿Dónde está potencialmente la mayor brecha entre la valoración actual y la infraestructura ya existente?
La respuesta cambia.
SOL ahora se valora en aproximadamente:
$58,5 mil millones.
POL:
alrededor de $1 mil millones.
Es decir, Solana tendría que ganar decenas de miles de millones adicionales de capitalización para duplicarse.
POL para duplicarse necesita un market cap de apenas alrededor de:
$2 mil millones.
Eso sigue siendo mucho dinero.
Pero de una escala completamente distinta.
¿Por qué no XRP?
XRP tiene una historia institucional muy fuerte:
ETF;
RLUSD;
Ripple;
payments;
regulatory clarity.
Pero la capitalización de mercado de XRP ya es enorme.
Por eso el mercado ya descuenta una gran parte del éxito futuro por adelantado.
POL todavía prácticamente no tiene esa prima.
¿Por qué no BNB?
BNB quizá tenga la mejor tokenomics entre los activos considerados.
El supply se reduce.
La utilidad es enorme.
BNB Chain se utiliza activamente.
Pero la capitalización de BNB ya se encuentra en decenas de miles de millones de dólares.
Es un activo de gran calidad, pero la asimetría es mucho menor.
¿Por qué no TRX?
TRX es uno de los activos más fuertes en cuanto a product-market fit real.
TRON ya es una enorme settlement layer para USDT.
Pero el mercado lo sabe.
TRX ya tiene una capitalización de mercado de decenas de miles de millones de dólares.
Además, la dependencia de TRON de USDT crea concentration risk.
¿Por qué no ETH?
Ethereum para mí es más bien:
quality asset,
que deep-value asset.
ETH tiene ETF, staking, DeFi, stablecoins, L2 y institutional adoption.
Pero para crecer multiplicándose, necesita crear cientos de miles de millones de dólares en valor adicional.
POL parte de una base de valoración completamente distinta.
¿Qué tiene que ocurrir para que el mercado empiece a revalorizar POL?
En mi opinión, hacen falta cuatro cosas.
1. El precio debe recuperar $0,10–0,11
El primer paso es simplemente recuperar el nivel psicológico:
$0,10.
Pero eso no basta.
La zona de $0,107–0,11 debe pasar de resistencia a soporte.
2. POL debe superar $0,128
Este es el principal nivel de medio plazo que ya señalamos en el análisis anterior.
Mientras POL esté por debajo de este nivel, la subida puede verse como:
recovery dentro de una gran estructura bajista.
Consolidarse por encima de $0,128 ya sería mucho más interesante.
3. Payment growth debe empezar a reflejarse en POL economics
Eso es fundamentalmente más importante que el gráfico.
Quiero ver crecimiento de:
staking;
fees;
burn;
demanda de POL;
utilidad de Agglayer.
Si el payment volume crece y el valor económico de POL no cambia, la tesis de inversión se debilita.
4. El mercado necesita un nuevo narrative
La opción más fuerte:
Polygon deja de percibirse como un «viejo Ethereum L2» y empieza a percibirse como una payment chain.
Visa + Mastercard + PayPal + Revolut ya están creando la base para ese cambio.
Pero el mercado aún no lo ha valorado por completo.
¿Qué potencial se puede considerar?
Al precio actual de alrededor de:
$0,096
la capitalización es aproximadamente:
$1 mil millones.
Veamos ahora no objetivos fantásticos, sino matemáticas.
POL = $0,15
Market cap será aproximadamente:
$1,6 mil millones.
Esto es solo alrededor de:
+56%
del precio actual.
Para el mercado cripto, esto está lejos de ser una sobrevaloración extrema.
POL = $0,20
Market cap:
aproximadamente:
$2,1 mil millones.
Crecimiento:
alrededor de:
+108%.
Incluso después de duplicarse, POL seguiría siendo un blockchain asset relativamente pequeño.
POL = $0,30
Market cap:
aproximadamente:
$3,2 mil millones.
Esto ya es:
+210%.
Pero incluso esa valoración seguiría siendo solo una pequeña parte de las capitalizaciones de SOL, XRP o BNB.
POL = $0,50
Market cap:
alrededor de:
$5,3 mil millones.
Eso ya es un escenario claramente alcista.
A él no le bastan solo buenas noticias.
Se necesitan:
fuerte mercado de altcoins;
crecimiento de la utility de POL;
narrative de pagos sostenible;
bajada de tipos;
revalorización de todo el ecosistema Polygon.
Pero matemáticamente esto todavía no requiere convertir a Polygon en un activo del nivel de Ethereum o Solana.
¿Y el regreso a $1?
Aquí sería mucho más cauteloso.
POL a $1 con el supply actual significaría una capitalización de más de:
$10 mil millones.
Esto solo es posible con una revaloración muy seria de todo el ecosistema.
Por eso usar el antiguo ATH como argumento:
«antes valía $1, así que necesariamente volverá»
no se puede.
Así no funciona el mercado.
Mi escenario base
En el corto plazo, la macroeconomía ahora es demasiado dura como para esperar un rally vertical inmediato.
Tras la subida de tipos de la Fed, las altcoins siguen bajo presión.
Por eso considero POL ante todo como:
asymmetric recovery thesis,
y no como un activo que esté obligado a empezar a subir mañana.
Mi mapa clave de niveles:
Zona actual:
$0,09–0,10
Primer giro:
$0,107–0,11
El principal breakout:
$0,125–0,128
Siguiente objetivo:
$0,15
En una revalorización completa:
$0,18–0,20
Fuerte escenario bullish de medio plazo:
$0,25–0,30
Pero también existe downside
Un activo infravalorado puede volverse aún más barato.
Si:
Bitcoin seguirá cayendo;
La Fed seguirá con tightening;
la oferta de stablecoins en Polygon se reducirá;
payment integrations no crearán demanda para POL;
el mercado perderá interés en Agglayer,
POL podría volver a testear:
$0,08
y luego:
$0,067–0,07.
Precisamente alrededor de $0,0677 se encuentra el mínimo histórico de POL.
Por eso una baja valoración no protege de una caída adicional.
El principal riesgo de toda la tesis de inversión
Se puede formular en una sola frase:
Polygon puede convertirse en una red de pagos extremadamente exitosa, y POL — seguir siendo un activo relativamente débil.
Eso es posible.
Y precisamente por eso no considero POL una oportunidad de inversión obvia.
Para que la bullish thesis se confirme de verdad, es necesario ver la conexión:
Polygon adoption → POL demand.
Si empieza a fortalecerse, la capitalización actual de alrededor de $1 mil millones realmente podría parecer anormalmente baja.
Si no, el mercado puede tener razón al mantener el descuento.
Por qué considero POL el candidato más interesante
No porque tenga el mejor blockchain.
No porque tenga las mejores tokenomics.
No porque sea el activo más seguro.
Y desde luego no porque haya caído un 92%.
La razón es otra.
Ahora tiene una combinación inusual:
valoración muy baja
infraestructura realmente utilizada
enorme volumen de stablecoins
Visa
Mastercard
PayPal
Revolut
estrategia de pagos institucionales.
El mercado valora POL en aproximadamente $1 mil millones.
Pero la red ya mueve miles de millones de dólares al día.
Precisamente esta brecha es la que crea la asimetría.
¿Qué puede convertirse en el momento de revalorización?
Yo vigilaría dos señales al mismo tiempo.
Fundamental:
nuevas grandes payment integrations y la prueba de que aumentan el valor económico de POL.
Técnico:
consolidación por encima de $0,128.
Si ambos eventos ocurren al mismo tiempo, la historia cambiará significativamente.
Entonces el mercado puede pasar de:
«POL — el viejo MATIC que cae todo el tiempo»
a:
«POL — el activo nativo de una de las mayores stablecoin payment networks».
Y precisamente cambios así de narrative a veces crean las revalorizaciones más fuertes en el mercado cripto.
Conclusión
Si hay que elegir entre BTC, ETH, XRP, BNB, TRX, SOL y POL un activo con la mejor combinación de:
baja valoración actual;
uso existente;
integraciones institucionales;
potencial de revalorización;
entonces mi elección ahora es:
POL.
No como el activo más seguro.
Por fiabilidad, lo pondría por encima de BTC y ETH.
No como el ecosistema blockchain más fuerte.
Aquí SOL y Ethereum parecen más convincentes.
Y concretamente como:
la asimetría de valoración más interesante.
La capitalización de alrededor de $1 mil millones frente a miles de millones de dólares en stablecoin settlement diario es un desequilibrio que conviene vigilar.
Pero el destino de POL dependerá de una cuestión fundamental:
¿podrá Polygon convertir el éxito de su infraestructura de pagos en demanda económica para su propio token?
Si la respuesta resulta positiva, el precio actual de alrededor de $0,10 podría parecer muy bajo en retrospectiva.
Si no, POL barato puede seguir siendo barato durante mucho tiempo.
Precisamente por eso, POL para mí ahora no es una «compra obvia», sino uno de los activos de recuperación high-risk / high-upside más interesantes del mercado.
No es asesoramiento financiero. El material es una investigación analítica y una evaluación de escenarios. Una baja capitalización de mercado y unos fundamentos sólidos no garantizan el crecimiento del token.