
La Reserva Federal fue tres años sin subir las tasas de interés, y después del miércoles, la espera de la próxima podría no ser casi tan larga. El movimiento elevó la tasa de fondos federales a un rango de 3,75% a 4%. Cada integrante del comité la respaldó, con una votación de 12 a 0, y el presidente de la Fed, Kevin Warsh, no dejó dudas sobre el porqué, diciendo que la inflación "es demasiado alta y lleva demasiado tiempo".
A los mercados no les sentó bien. Las acciones cayeron con la noticia y los rendimientos de los Treasury subieron, con los cuatro principales índices de EE. UU. cerrando el día con pérdidas. El rendimiento de referencia a 10 años volvió a superar el 5%, en medio de temores de que tal vez la Fed aún esté detrás de la curva sobre la inflación incluso después de la subida del miércoles.
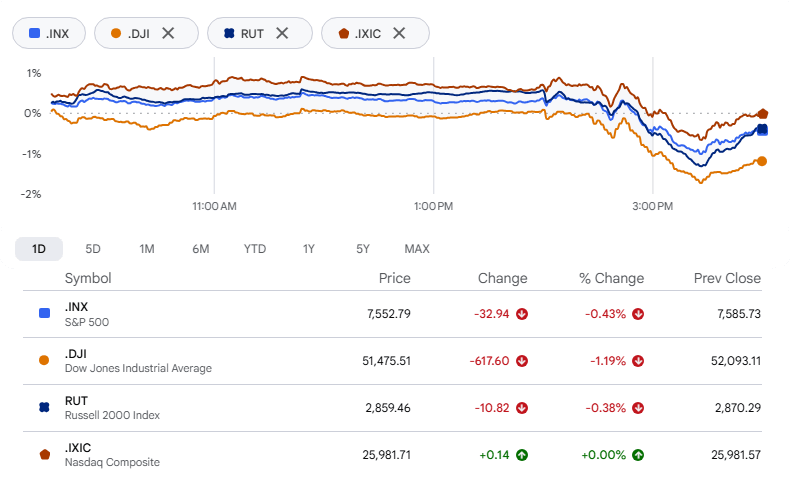
El Dow se llevó la peor parte: se hundió 631,21 puntos, o un 1,21%, ya que las acciones bancarias arrastraron el promedio de las blue chips hasta 51.461,90. El S&P 500 resbaló un 0,45% hasta 7.551,81. El Nasdaq Composite terminó prácticamente plano, en 25.978,42. Las small caps tampoco lo hicieron mucho mejor: el Russell 2000 cerró en 2.859,46, con una caída del 0,4%. Por un tiempo, pareció que podría ser un día verde en general. Los cuatro índices estuvieron en terreno positivo en algún momento de la sesión, antes de que Warsh subiera al estrado y el sentimiento cambiara.
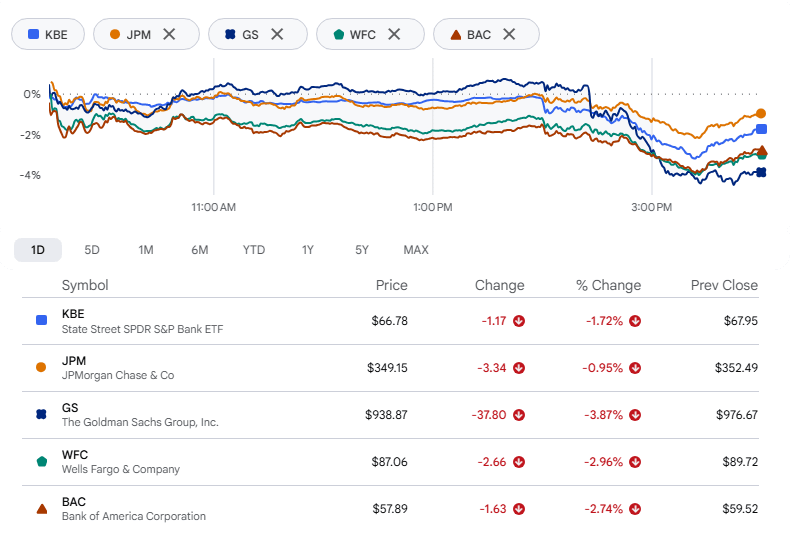
Finanzas lo pasó peor. Las acciones de grandes bancos registraron su peor día desde febrero, por el temor de que el aumento del miércoles no sea el último del año. El ETF de bancos State Street SPDR S&P (KBE) cedió un 1,72%, su peor sesión desde el 27 de febrero, cuando cayó cerca de un 5%. JPMorgan Chase bajó 1%. Goldman Sachs, Wells Fargo, Bank of America y Citigroup lo hicieron aún peor: cada una cayó más de un 3%.
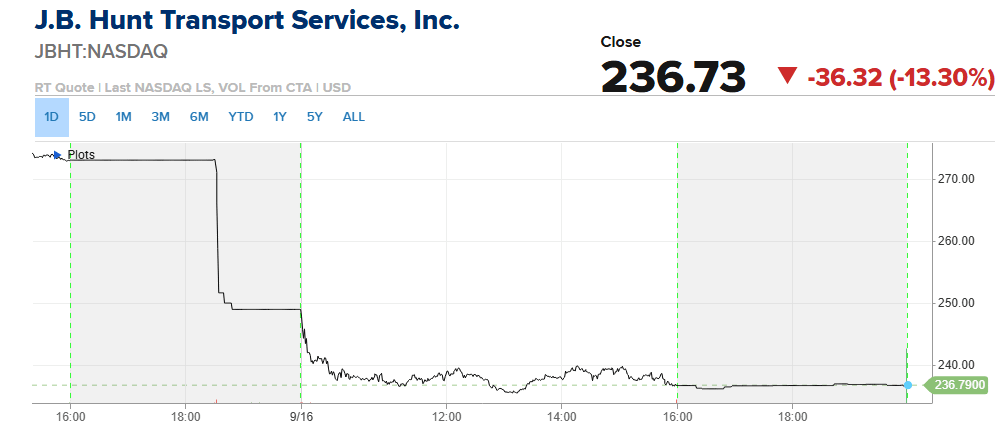
J.B. Hunt Transport Services (JBHT) lanzó una advertencia que los inversores no querían escuchar, y la acción cayó más de un 10% tras ello. La dirección de J.B. Hunt ahora dice que espera que los resultados del tercer trimestre estén entre un 5% y un 10% por debajo del trimestre anterior, ya que los mayores costos de conductores, combustible y transporte se comen los resultados. El CFO Brad Delco lo dijo sin rodeos: la empresa ha visto "algunos de los cambios más radicales y anormales en los precios del combustible que hayamos visto". El diésel también ha estado marcando récords en la bomba: promedia hasta 6,31 dólares por galón en los últimos días, según AAA.
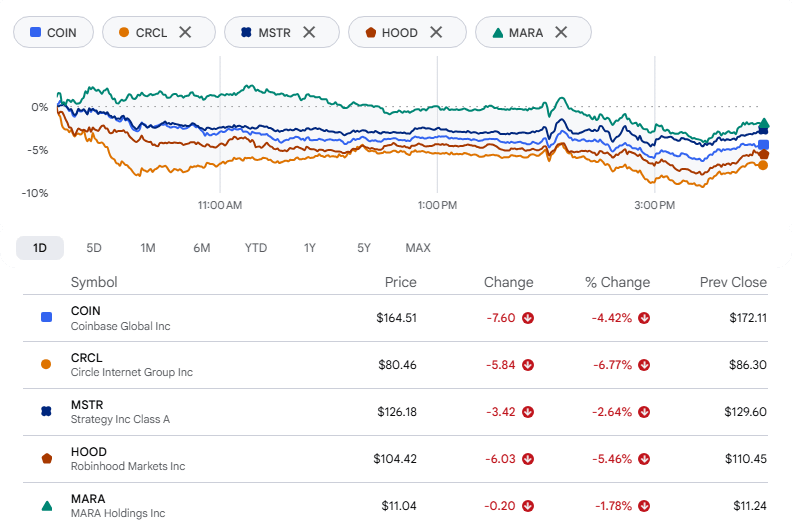
Bitcoin también se desplomó. Los inversores habían contado con que el Senado avanzara la Clarity Act, una legislación diseñada para dar a la industria cripto un marco legal más claro, y cuando eso no ocurrió, la decepción apareció rápido. Las acciones vinculadas a cripto se movieron todas a la baja: Circle (CRCL) cayó 6,77%, Robinhood (HOOD) 5,46%, Coinbase (COIN) 4,42%, Strategy (MSTR) 2,64% y MARA Holdings (MARA) 1,78%. Es un momento complicado para el grupo: un pilar de apoyo que se esperaba se desvaneció justo cuando se enfría el interés minorista y las tasas más altas aprietan la liquidez en todo el mercado.
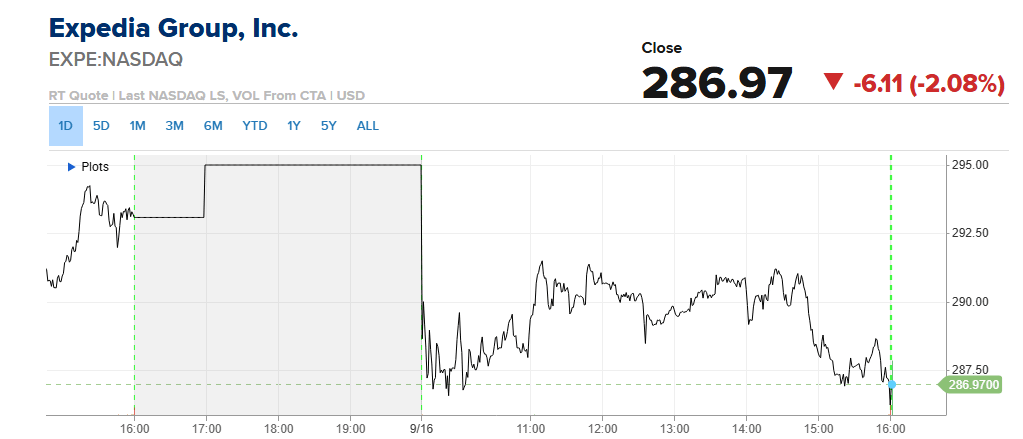
Expedia se sumó a los perdedores del día y cayó más de un 2,5% después de que Morgan Stanley rebajara la recomendación de la empresa de viajes online a infraponderar. Los analistas del banco señalaron un perfil de riesgo/beneficio débil, citando la exposición de la compañía a un consumidor que podría estar quedándose sin margen de impulso.
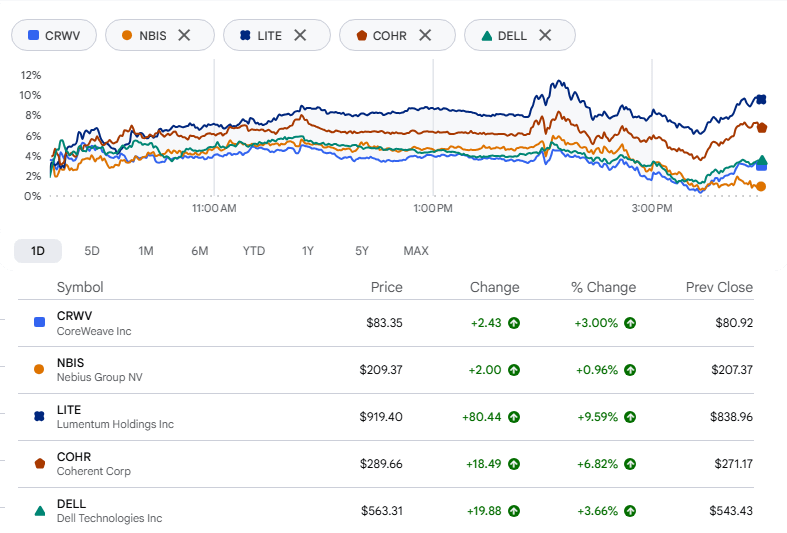
Hubo un punto brillante, eso sí. Las acciones ligadas a la infraestructura de la IA se dispararon después de varias sesiones difíciles seguidas. CoreWeave subió más de un 3% y Nebius añadió cerca de un 1%, y ambas cortaron rachas perdedoras de cinco días. En fotónica, los nombres Lumentum y Coherent avanzaron un 9% y un 6%, respectivamente, y Dell subió casi un 4%.
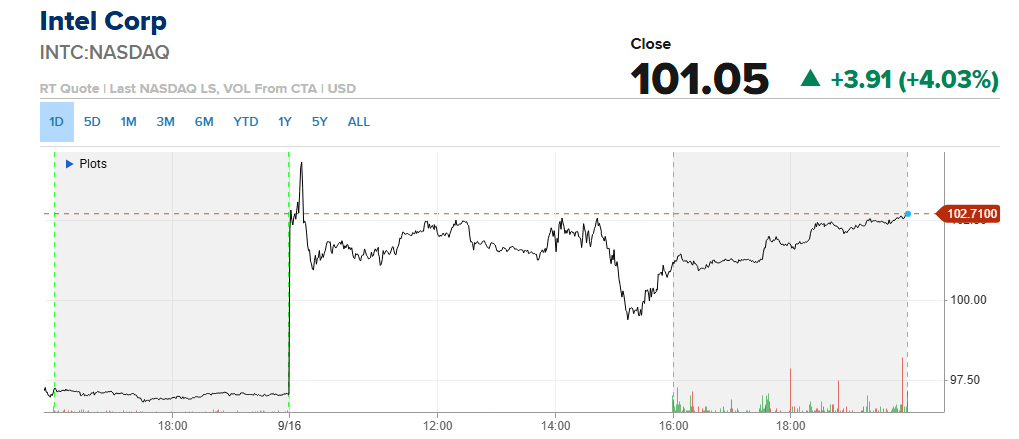
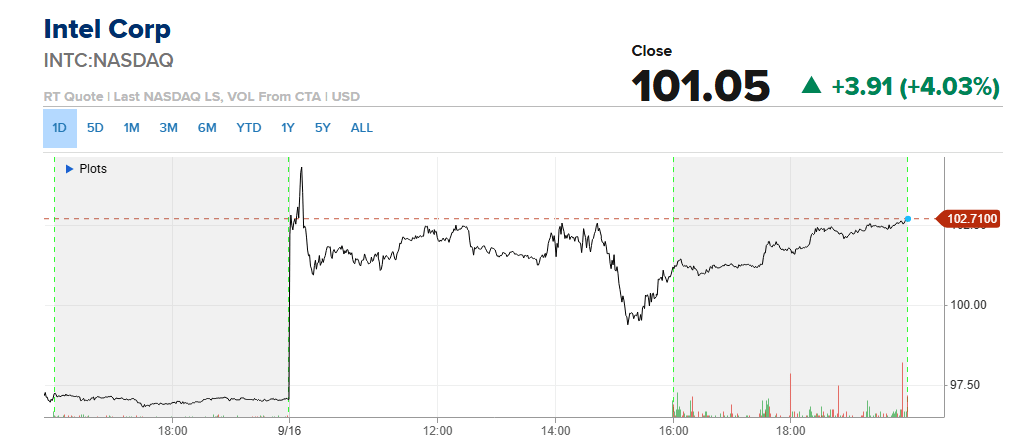
Las acciones de Intel ganaron un 4%, ayudando a mantener a raya las pérdidas del Nasdaq, tras surgir un informe de que la empresa estaba en conversaciones con el gigante surcoreano de memoria SK Hynix para fabricar semiconductores en territorio estadounidense.
SpaceX, de Elon Musk, también tuvo un buen día: subió un 5%. La compañía anunció el próximo vuelo de prueba de su cohete Starship, programado para el 22 de septiembre, y dijo que la misión también incluirá el despliegue de satélites Starlink V3.
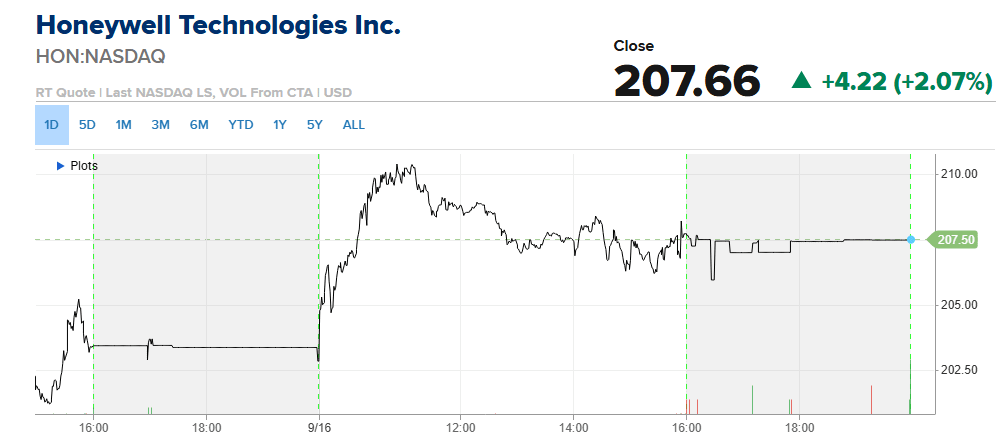
Honeywell International saltó casi un 3% después de que la dirección, al hablar en la Conferencia de Industriales Laguna de Morgan Stanley, destacara órdenes sólidas del segundo trimestre y un buen arranque del tercero como razones para el optimismo de cara al cierre del año y hasta 2027.
Análisis del sector:
Sectores con mejor desempeño
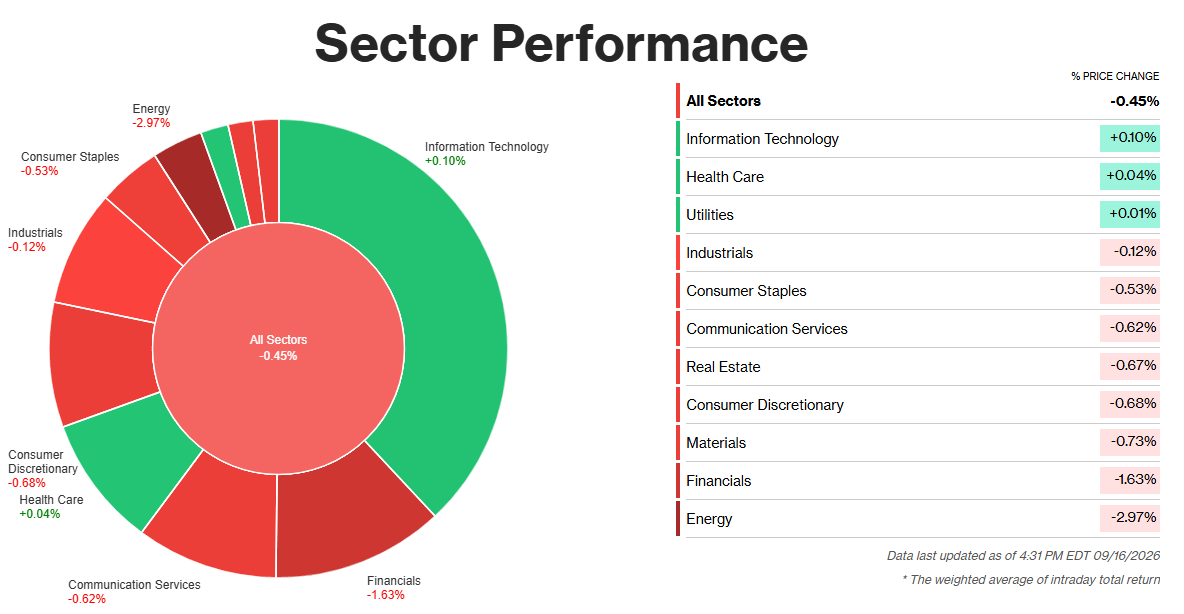
Tecnologías de la Información lideró el mercado con una ganancia del 0,10%, seguida por Salud con un 0,04% y Servicios Públicos, apenas por encima del nivel plano, con un 0,01%. No fue tanto una muestra de fortaleza como de supervivencia. A medida que se acumulaba la presión vendedora durante la tarde, el dinero rotó hacia sectores que no dependen ni se hunden por los costos de endeudamiento, y ese cambio fue suficiente para mantener a estos tres en positivo mientras todo lo demás se tiñó de rojo.
Materiales, Comunicaciones y Consumo Discrecional se mantuvieron débiles, mientras que los sectores defensivos rebotaron al final para pasar a positivo. La ventaja de la tecnología se debió más a la composición del índice que a convicción: un puñado de megacaps aguantó su posición incluso cuando el tono general se deterioró, lo que amortiguó al sector lo justo como para terminar en negro. Salud y Servicios Públicos hicieron lo que suelen hacer los defensivos en un día como este: ofrecieron un lugar donde refugiarse a los inversores. No indica una tendencia tanto como un botón de pausa que se pulsó justo al cierre.
Sectores con peor desempeño
Energía fue el golpe más fuerte, bajando un 2,97% mientras el crudo devolvía su reciente racha. Los futuros del WTI cayeron un 3,2% hasta cerrar en 102,43 dólares por barril, mientras que el Brent perdió un 2,7% para cerrar en 105,83, después de una subida de más del 16% este mes vinculada a la escalada de combates en el golfo Pérsico. El secretario de Energía de EE. UU., Chris Wright, dijo a CNBC que la interrupción en el dañado oleoducto este-oeste de Arabia Saudita se resolvería en cuestión de días, incluso cuando analistas independientes apuntaron a imágenes satelitales que sugieren que las reparaciones podrían tardar más. Esa tranquilidad fue suficiente para desinflar la prima de riesgo geopolítico incorporada al petróleo, y las acciones energéticas cayeron justo junto con ella.
Finanzas cayó un 1,63% por una razón distinta: comentarios cautelosos de directivos bancarios, incluidos los de Goldman Sachs, en el Barclays Financial Conference pesaron sobre las acciones, sumándose a la presión de una trayectoria de tipos que ahora parece destinada a subir aún más antes de estabilizarse.
Materiales completó la lista de rezagados, con una caída del 0,73%, atrapado en la misma bajada cíclica que una mayor solidez del dólar y el aumento de los costos de endeudamiento presionaron a nivel global a los nombres sensibles a los tipos y expuestos al ciclo.