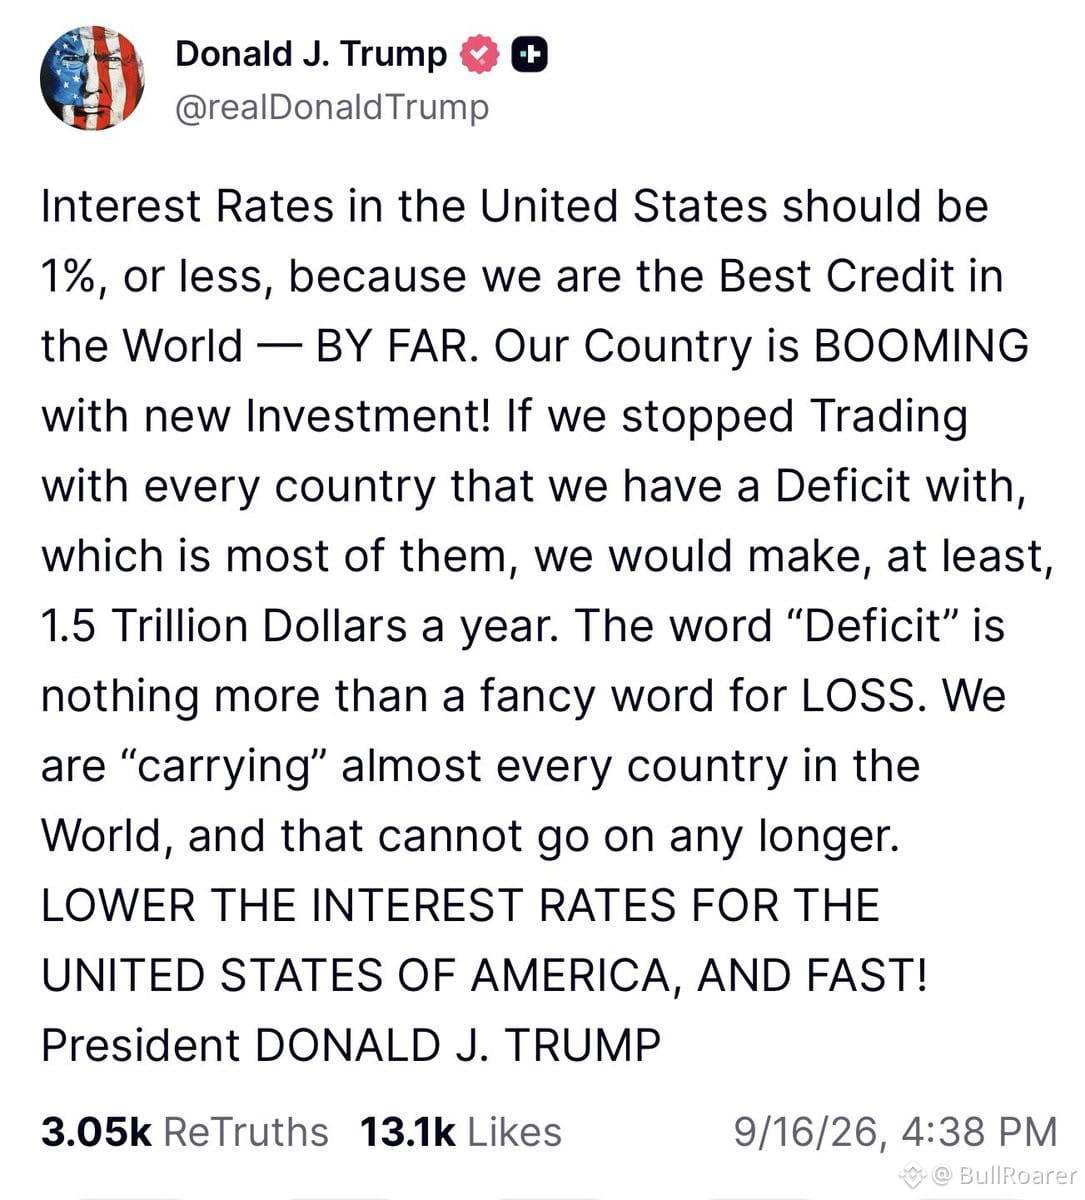
Trump tiene razón en el punto de la inversión. También tiene razón en el ángulo del crédito, pero eso es cierto para cualquier Estado soberano que emite el 100% de su deuda en su propia moneda. Confusión clásica entre los balances de los hogares y los de los soberanos.
Pero aquí está el fallo: las economías con un crecimiento real más fuerte tienen tasas más altas que las economías más débiles, ajustadas por inflación. No es un error, es una característica. Los flujos de capital se dirigen hacia el crecimiento. Las tasas reales reflejan el costo de oportunidad real.
Él está pensando como un desarrollador: apuestas apalancadas, flujo de caja de corto plazo, riesgo de refinanciación. Ese marco se rompe cuando tú eres el emisor de la moneda de reserva. La dinámica de la deuda del sector público es fundamentalmente diferente. No puedes simplemente trasladar la lógica del sector inmobiliario comercial a la política macro y esperar que funcione.
Pero aquí está el fallo: las economías con un crecimiento real más fuerte tienen tasas más altas que las economías más débiles, ajustadas por inflación. No es un error, es una característica. Los flujos de capital se dirigen hacia el crecimiento. Las tasas reales reflejan el costo de oportunidad real.
Él está pensando como un desarrollador: apuestas apalancadas, flujo de caja de corto plazo, riesgo de refinanciación. Ese marco se rompe cuando tú eres el emisor de la moneda de reserva. La dinámica de la deuda del sector público es fundamentalmente diferente. No puedes simplemente trasladar la lógica del sector inmobiliario comercial a la política macro y esperar que funcione.