
La ley de cripto que llevaba años esperando simplemente fracasó en el Senado. La parte que la hundió no era la que realmente defendía la industria.
¿QUÉ PASÓ?
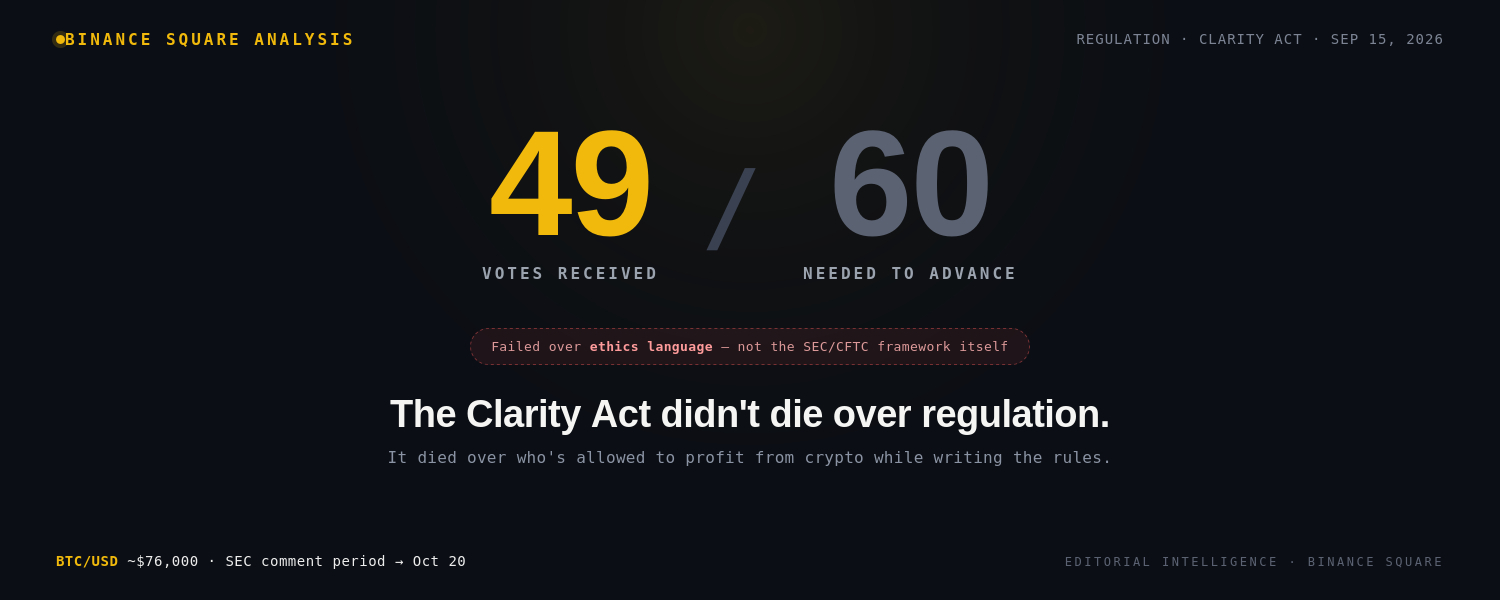
El Senado no logró invocar la cloture sobre la Ley de Claridad del Mercado de Activos Digitales (H.R. 3633) el 15 de septiembre, con el recuento oficial terminando en 49 votos a favor contra 50 en contra, insuficiente para avanzar, y también insuficiente incluso para una mayoría simple. Cero demócratas apoyaron la moción, mientras que al menos tres republicanos —Susan Collins, Josh Hawley y Jerry Moran— también votaron no, dentro de cuatro deserciones del Partido Republicano en total. Varios demócratas que habían pasado meses negociando los términos del proyecto, incluida Kirsten Gillibrand, Mark Warner, Cory Booker, Raphael Warnock, Ruben Gallego, Angela Alsobrooks y Catherine Cortez Masto, votaron no pese a las conversaciones en curso.
Bitcoin ya se había desplomado desde cerca de los 80.000 dólares hasta alrededor de 76.900 dólares de cara a la votación, devolviendo el rally de lunes. A medida que el conteo de votos se confirmaba y se hacía evidente el fracaso del cloture, el BTC extendió esa caída más cerca de 76.000 dólares; y las acciones relacionadas con cripto, incluidas Circle, Bullish y Coinbase, añadieron sus propias pérdidas anteriores.
POR QUÉ IMPORTA
La Ley de Claridad habría creado el primer marco federal integral para dividir la supervisión de las criptomonedas entre la SEC y la CFTC: la claridad jurisdiccional exacta que la industria ha estado pidiendo al Congreso durante años. La Cámara lo aprobó 294-134 en julio de 2025, con 78 demócratas uniéndose a los republicanos, y el Comité Bancario del Senado lo aprobó 15-9 en mayo. Esa base bipartidista hizo que el fallo final fuera especialmente notable: no era un proyecto de ley sin apoyo entre partidos en principio.
LO QUE EL MERCADO PODRÍA ESTAR PASANDO POR ALTO
El titular "Falla de la Ley de Claridad" oscurece lo que en realidad falló. Según la información de Bitcoin.com, los republicanos habrían ofrecido 126 concesiones en el empuje final, incluyendo un marco completo de ética que cubre al presidente, vicepresidente, miembros del Congreso y jueces federales; la autoridad de cumplimiento del fiscal general estatal; protecciones para desarrolladores no custodios, mineros y validadores; y un "interruptor de circuito" del Tesoro que atiende las preocupaciones de los bancos comunitarios sobre la competencia en el rendimiento de las stablecoins. A pesar de incorporar tantos cambios solicitados por los demócratas, el proyecto de ley aun así falló específicamente por un lenguaje de ética no resuelto, supuestamente centrado en si los funcionarios, incluido el presidente, podrían lucrar con tenencias de cripto mientras desempeñan sus funciones. La senadora Elizabeth Warren, una crítica vehemente, sostuvo que el proyecto de ley no protege adecuadamente a los inversores, al sistema financiero y la seguridad nacional.
Ese es un tipo de fracaso significativamente distinto al de "la industria no pudo ponerse de acuerdo sobre cómo regular las criptomonedas". El marco subyacente de la estructura del mercado tuvo un apoyo real bipartidista. Lo que no pudo sobrevivir fue una disputa sobre salvaguardas contra el autobeneficio.
Hay una segunda pieza que vale la pena separar: según un análisis, los mercados de predicción ya habían recortado las probabilidades de aprobación de aproximadamente 32% a 17-18% durante la noche anterior a la votación, lo que significa que el resultado se anticipaba en gran medida y no fue una sorpresa. Un analista de mercado describió el escenario previamente como asimétrico: la caída por una votación fallida ya estaba en gran parte descontada, mientras que una aprobación sorpresa no lo estaba, con apalancamiento limitado y tasas de financiación cercanas a cero que sugerían que no había una acumulación de vendedores forzados. Aun así, Bitcoin cayó de manera importante; vale la pena señalarlo dado cuánto de este resultado el mercado afirmó haber absorbido ya.
DATOS CLAVE
- Votación final de cloture: 49 a favor, 50 en contra (se necesitaban 60 para avanzar): según el registro oficial del pleno del Senado Daily Press y la Senatoria Cloakroom
- Cero demócratas votaron a favor; al menos 3 republicanos nombrados (Collins, Hawley, Moran) votaron en contra, entre 4 defecciones del GOP en total
- Aprobación en la Cámara (julio de 2025): 294-134 · Comité Bancario del Senado (mayo de 2026): 15-9
- Según se informó, los republicanos ofrecieron 126 concesiones en la ronda final de negociación, según Bitcoin.com
- Probabilidades antes de la votación: recortadas de ~32% a 17-18% durante la noche, según un análisis basado en mercados de predicción
- BTC: cayó de cerca de 80.000 dólares a ~76.900 antes de la votación, y luego se extendió a ~76.000 cuando quedó patente el fracaso del cloture
- El período de comentarios de la SEC para "Regulation Crypto Assets" supuestamente sigue abierto hasta el 20 de octubre de 2026, según una fuente, como ruta de respaldo declarada por la agencia
CASO A FAVOR (BULL)
El marco sustantivo de la estructura del mercado conservó un apoyo real bipartidista incluso en la derrota: no fue rechazado en cuanto al fondo por la mayoría de los senadores que votaron en contra. Eso deja margen para un proyecto de ley más acotado, enfocado específicamente en resolver la disputa de ética, para tener una mejor oportunidad en una sesión futura, sin necesidad de reconstruir desde cero el consenso sobre el marco SEC/CFTC.
CASO EN CONTRA (BEAR)
Con la temporada de elecciones de mitad de mandato a punto de acaparar la atención legislativa y es probable que el Congreso tenga un control dividido en 2027, este fracaso cierra efectivamente la puerta a una legislación federal integral sobre estructura de mercado de criptomonedas para el futuro previsible, dejando como principal vía a corto plazo el proceso no legislativo de la SEC de "Regulación de Activos Cripto", que ofrece menos certeza duradera que un acto del Congreso.
PARA PARTICIPANTES ACTIVOS DEL MERCADO
- El período de comentarios de la SEC sobre Regulación de Activos Cripto, supuestamente abierto hasta el 20 de octubre de 2026, ahora es el catalizador regulatorio relevante a corto plazo a seguir, no el Congreso
- Distingue entre "falló el pedido de la industria" y "una disputa de ética lo mató" al evaluar qué tan lejos está realmente la claridad jurisdiccional: el marco subyacente tuvo apoyo real
- Si el apalancamiento y las tasas de financiación eran genuinamente bajos de cara a la votación, como sugirió un analista, el riesgo bajista adicional por reacomodo podría estar limitado en comparación con un escenario en el que esto hubiera sido una sorpresa real
- Observa si se presenta por separado un proyecto de ley más acotado centrado en la ética, distinto del marco más amplio de estructura del mercado
QUÉ VER A CONTINUACIÓN
- Cualquier intento de reintroducir una versión más acotada enfocada específicamente en resolver el lenguaje de ética
- Proceso de elaboración de normas de la SEC para la regla de Regulación de Activos Cripto, hasta el 20 de octubre como fecha límite de comentarios
- Si el fracaso de este año influye en la postura de política cripto hacia las elecciones de mitad de mandato de noviembre
CONCLUSIÓN
La Ley de Claridad no fracasó porque Washington no pudiera ponerse de acuerdo sobre cómo regular las criptomonedas. Fracasó porque Washington no pudo ponerse de acuerdo sobre si se permitiría a los funcionarios lucrar con cripto mientras redactaban las reglas para ello. Son problemas distintos, y solo uno de ellos está más cerca de resolverse de lo que sugieren los titulares.
Pregunta a la comunidad: ¿El hecho de que esto haya fracasado por el lenguaje de ética en lugar del propio marco regulatorio te hace más o menos optimista sobre que un proyecto de ley más acotado se apruebe antes de 2027?
#CLARITYAct #CryptoRegulation #SEC #CFTC #bitcoin #BTC #Binance #BinanceSquare #CryptoNews