En la infraestructura DeFi, hay dos representantes bastante interesantes:
🇺🇸 De la rama de EE. UU. $LINK
🇪🇺 De la rama europea $AAVE
Uno resuelve cómo conectar el “mundo on-chain” con el “mundo off-chain”; el otro resuelve cómo prestar y pedir prestado fondos en la cadena.
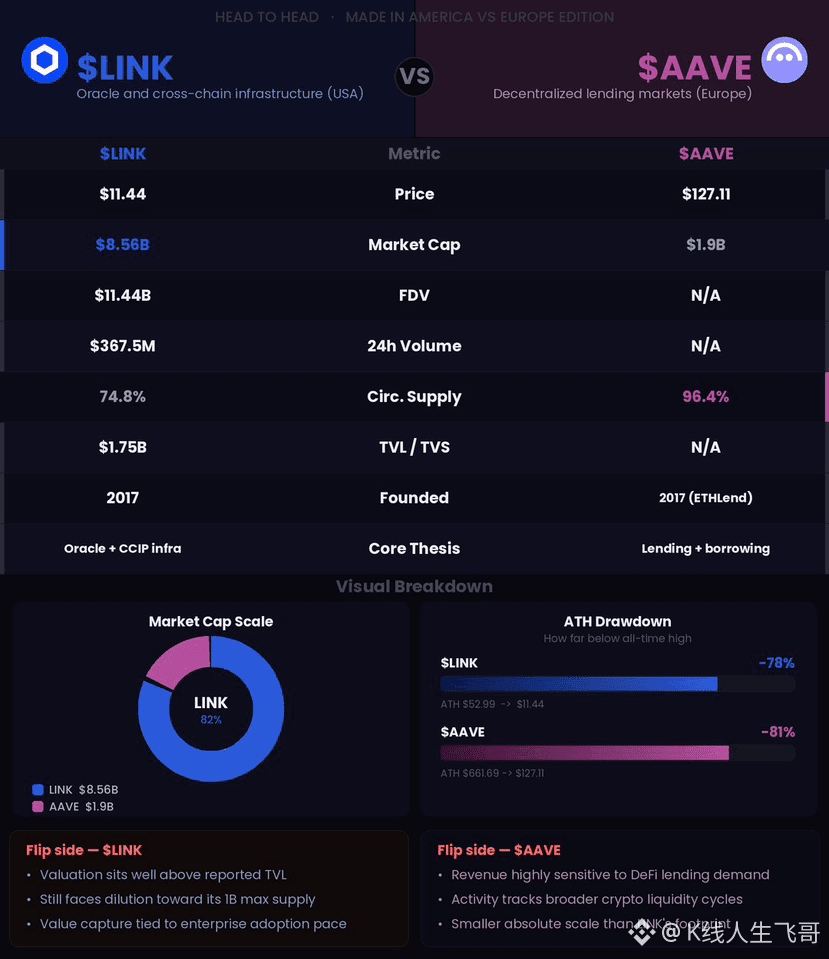
Detrás de LINK está Chainlink, cuyo negocio central incluye oráculos, CCIP e infraestructura de datos. El precio actual es de aproximadamente 11.44, la capitalización de mercado es de 8,56 mil millones, la oferta en circulación es de aproximadamente 748 millones/1.000 millones y el TVL ronda los 1,75 mil millones. Según datos de septiembre de 2026, Chainlink ha facilitado un valor de transacciones cercano a 34,18 billones de dólares, y el total de transferencias CCIP acumuladas es de aproximadamente 24.12 mil millones.
Pero el problema de LINK también es bastante claro: en comparación con su propio TVL, la valoración no es baja, y aún queda margen de dilución hasta alcanzar el suministro máximo de 1.000 millones de tokens.
AAVE, en cambio, apuesta de forma pura por el préstamo en DeFi. Aave nació a partir de ETHLend; su fundador, Stani Kulechov, tiene una conexión muy profunda con Finlandia. Hoy en día, la capitalización es de aproximadamente 1.9 mil millones, las comisiones de 24 horas son de alrededor de 1.84 millones y los ingresos del protocolo son de aproximadamente 250 mil. Los depósitos acumulados ya alcanzan 268,5 mil millones de dólares, los préstamos acumulados rondan los 78 mil millones y V4 también ya ha empezado a desplegarse en múltiples cadenas.
Así que estos dos proyectos, en esencia, representan dos lógicas de inversión DeFi distintas:
LINK = infraestructura entre la blockchain y el mundo real.
$AAVE = protocolo central de un mercado de préstamos descentralizado.
Uno está más orientado a la infraestructura y el otro se beneficia de forma más directa de la actividad financiera DeFi.
Si solo miras los rendimientos de un mercado alcista, ¿te gusta más LINK o AAVE?
🇺🇸 De la rama de EE. UU. $LINK
🇪🇺 De la rama europea $AAVE
Uno resuelve cómo conectar el “mundo on-chain” con el “mundo off-chain”; el otro resuelve cómo prestar y pedir prestado fondos en la cadena.
Detrás de LINK está Chainlink, cuyo negocio central incluye oráculos, CCIP e infraestructura de datos. El precio actual es de aproximadamente 11.44, la capitalización de mercado es de 8,56 mil millones, la oferta en circulación es de aproximadamente 748 millones/1.000 millones y el TVL ronda los 1,75 mil millones. Según datos de septiembre de 2026, Chainlink ha facilitado un valor de transacciones cercano a 34,18 billones de dólares, y el total de transferencias CCIP acumuladas es de aproximadamente 24.12 mil millones.
Pero el problema de LINK también es bastante claro: en comparación con su propio TVL, la valoración no es baja, y aún queda margen de dilución hasta alcanzar el suministro máximo de 1.000 millones de tokens.
AAVE, en cambio, apuesta de forma pura por el préstamo en DeFi. Aave nació a partir de ETHLend; su fundador, Stani Kulechov, tiene una conexión muy profunda con Finlandia. Hoy en día, la capitalización es de aproximadamente 1.9 mil millones, las comisiones de 24 horas son de alrededor de 1.84 millones y los ingresos del protocolo son de aproximadamente 250 mil. Los depósitos acumulados ya alcanzan 268,5 mil millones de dólares, los préstamos acumulados rondan los 78 mil millones y V4 también ya ha empezado a desplegarse en múltiples cadenas.
Así que estos dos proyectos, en esencia, representan dos lógicas de inversión DeFi distintas:
LINK = infraestructura entre la blockchain y el mundo real.
$AAVE = protocolo central de un mercado de préstamos descentralizado.
Uno está más orientado a la infraestructura y el otro se beneficia de forma más directa de la actividad financiera DeFi.
Si solo miras los rendimientos de un mercado alcista, ¿te gusta más LINK o AAVE?