
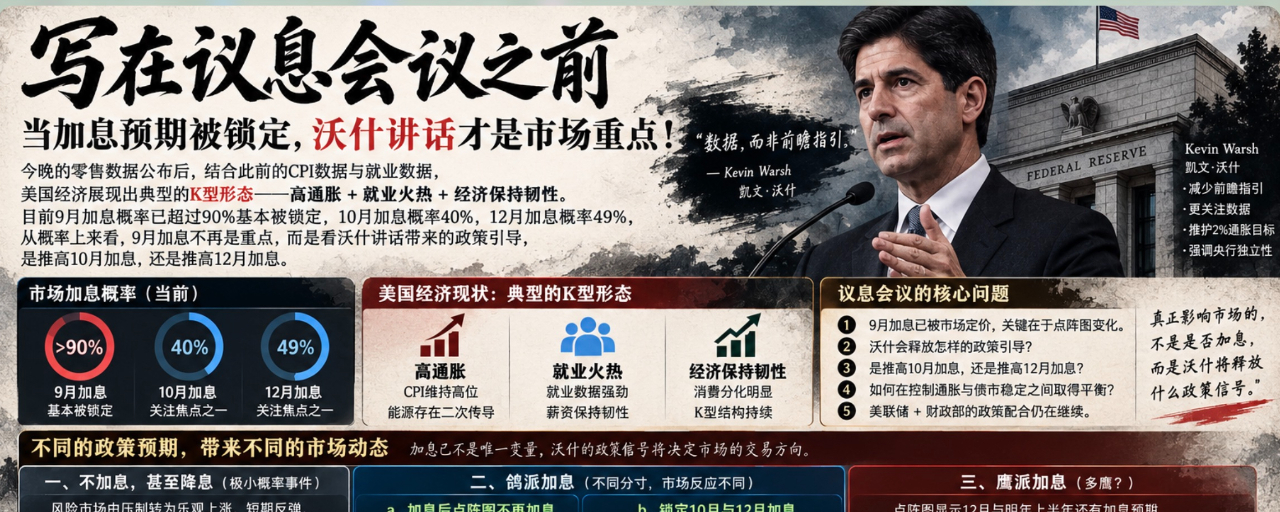

Antes de la reunión de decisión de política monetaria, cuando las expectativas de subidas de tipos ya están fijadas, ¡las declaraciones de Waller son lo más importante para el mercado!
Después de que se publiquen hoy los datos de ventas minoristas, y combinándolos con los datos anteriores de CPI y empleo, la economía de EE. UU. muestra una forma de “K” típica: inflación alta + empleo muy activo + la economía mantiene la resiliencia.
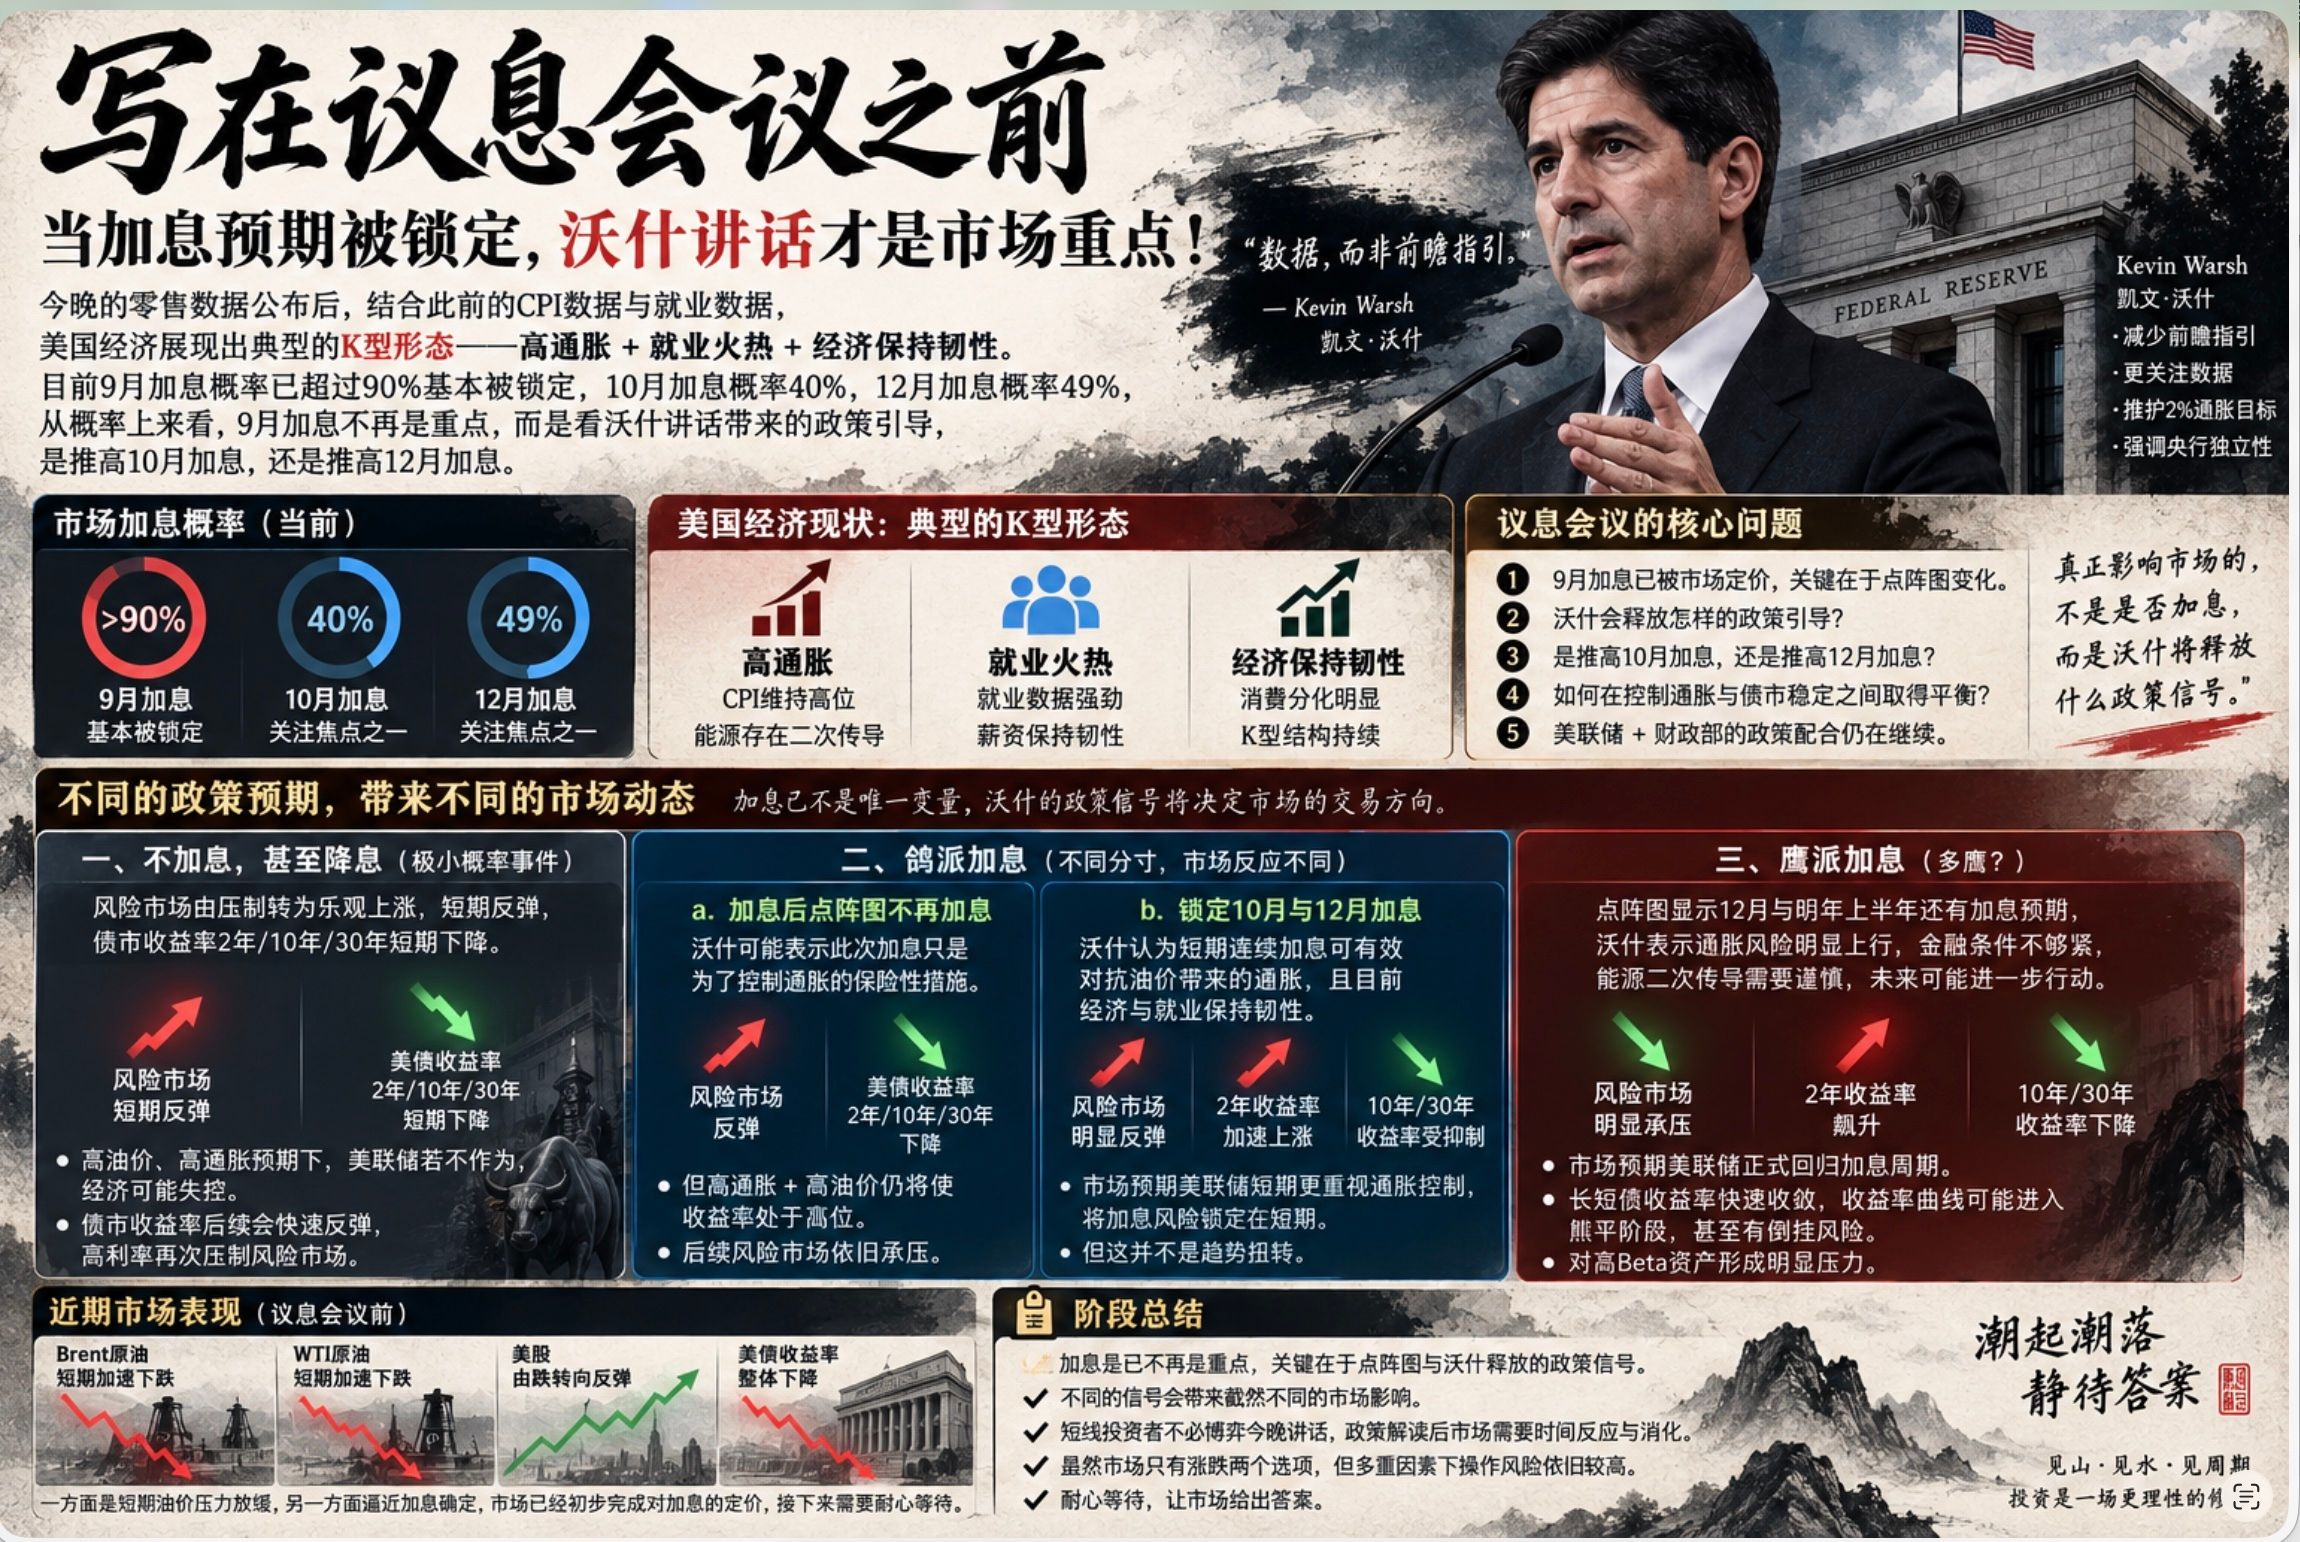
Y actualmente, la probabilidad de una subida de tipos en septiembre es superior al 90%, prácticamente ya está fijada; la probabilidad en octubre es del 40% y en diciembre del 49%. Desde el punto de vista de las probabilidades, la subida de tipos de septiembre ya no es el foco; lo importante es ver la orientación de políticas que provendrá de las declaraciones de Waller: si eso impulsa una subida de tipos en octubre o si impulsa una subida de tipos en diciembre.
Siguiendo la política anterior de que Waller redujo la orientación anticipada y que ahora se centra en los datos, los datos actuales efectivamente le dan a Waller más espacio de maniobra; sin embargo, Waller todavía necesita considerar el tema del mercado de bonos. Después de todo, actualmente estamos en una etapa típica de coordinación entre la Reserva Federal y el Tesoro para la regulación de las políticas.
Diferentes expectativas generan dinámicas distintas del mercado:
No subir tasas e incluso bajar tasas: probabilidad extremadamente baja.
El mercado de riesgo pasa de la represión a un optimismo con subidas: rebote a corto plazo. Los rendimientos del mercado de bonos caen en el corto plazo a 2, 10 y 30 años. Pero luego el mercado necesita afrontar un problema clave: con el petróleo caro y las expectativas de inflación alta, si la Reserva Federal no actúa, ¿la economía se descontrolará? Los rendimientos del mercado de bonos rebotarán con rapidez posteriormente y las tasas altas volverán a presionar al mercado de riesgo.
Aumento de tasas con tono dovish, ¿más “dovish” que otros? Con diferentes matices, el comportamiento del mercado es distinto.
a, aumento de tasas; al mismo tiempo, el gráfico de puntos muestra que no es necesario seguir subiendo las tasas. En coordinación con lo que señala Waller, este aumento de tasas es solo una medida “de seguro” para controlar la inflación. El mercado de riesgo rebota: los rendimientos de los bonos (2, 10 y 30 años) bajan, pero el mercado sigue teniendo que hacer frente a una situación de inflación alta + precios del petróleo altos, lo que mantendrá los rendimientos en niveles elevados. En el futuro, el mercado de riesgo seguirá bajo presión.
b, aumento de tasas. El gráfico de puntos fija las expectativas de nuevos aumentos en octubre y diciembre. En línea con lo que sugiere Waller, los ciclos cortos y consecutivos de aumentos de tasas pueden contrarrestar de forma eficaz la inflación derivada de los precios altos del petróleo. Además, en este momento la economía y el empleo mantienen resiliencia. El mercado espera que la Reserva Federal se centre a corto plazo de nuevo en el control de la inflación, y el riesgo de nuevos aumentos de tasas queda limitado al corto plazo. Esta situación suprime de manera efectiva los rendimientos del tramo largo: el rendimiento a 2 años acelera la subida; el mercado de riesgo rebota con claridad. Pero esto no implica un cambio de tendencia.
#美联储加息是否已成定局 Aumento de tasas con tono hawkish, ¿más hawkish que otros?
Aumento de tasas confirmado + el gráfico de puntos muestra expectativas de nuevos aumentos en diciembre y en la primera mitad del próximo año. En coordinación con lo que indica Waller, el riesgo de inflación ha subido con fuerza: las condiciones financieras no son lo bastante restrictivas y la segunda ronda de transmisión desde la energía debe tratarse con cautela. En el futuro podría haber nuevas acciones; el mercado anticipará que la Reserva Federal vuelva oficialmente al ciclo de aumentos de tasas.
En este momento, el mercado de riesgo está claramente bajo presión: el rendimiento del bono del Tesoro a 2 años se dispara, mientras que los rendimientos a 10 y 30 años caen; el mercado de riesgo sufre presión. Pero en este momento existe cierto riesgo en el mercado de bonos: la diferencia de rendimientos entre bonos de corto y largo plazo se estrecha rápidamente. Si el rendimiento del bono a 2 años sube demasiado rápido, la curva de rendimientos del mercado de bonos entra en una fase de “aplanamiento” (near-horizontality) e incluso existe riesgo de inversión de la curva.
Resumen por etapas:
Así que, para esta noche, la cuestión de si habrá o no aumento de tasas ya no es lo más importante. Lo importante es el gráfico de puntos y qué señales libera Waller al mercado, y la interpretación de esas señales, diferente, genera impactos diferentes en el mercado.
Para los inversores de corto plazo, creo que no hace falta apostar por el resultado de lo que diga Waller esta noche. Después de la interpretación de la política, el mercado necesita tiempo para reaccionar y asimilar la información. Aunque el mercado solo tenga dos opciones —subir o bajar—, con múltiples factores el riesgo de operar sigue siendo alto.
Antes de la reunión de política monetaria, los precios de Brent y WTI aceleraron su caída en el corto plazo. El mercado de valores de EE. UU. pasó de la caída a la recuperación; los rendimientos de los bonos del Tesoro cayeron. Por un lado, la presión de los precios del petróleo en el corto plazo se está moderando. Por otro lado, nos acercamos a la certeza de nuevos aumentos de tasas: el mercado ya ha completado inicialmente el “pricing” de los aumentos. A partir de aquí, solo queda esperar con paciencia.