
La mayoría de las personas que miran <$PYTH > todavía lo piensan como un token oráculo. Creo que la historia más interesante es lo que Pyth se está convirtiendo por debajo del token.
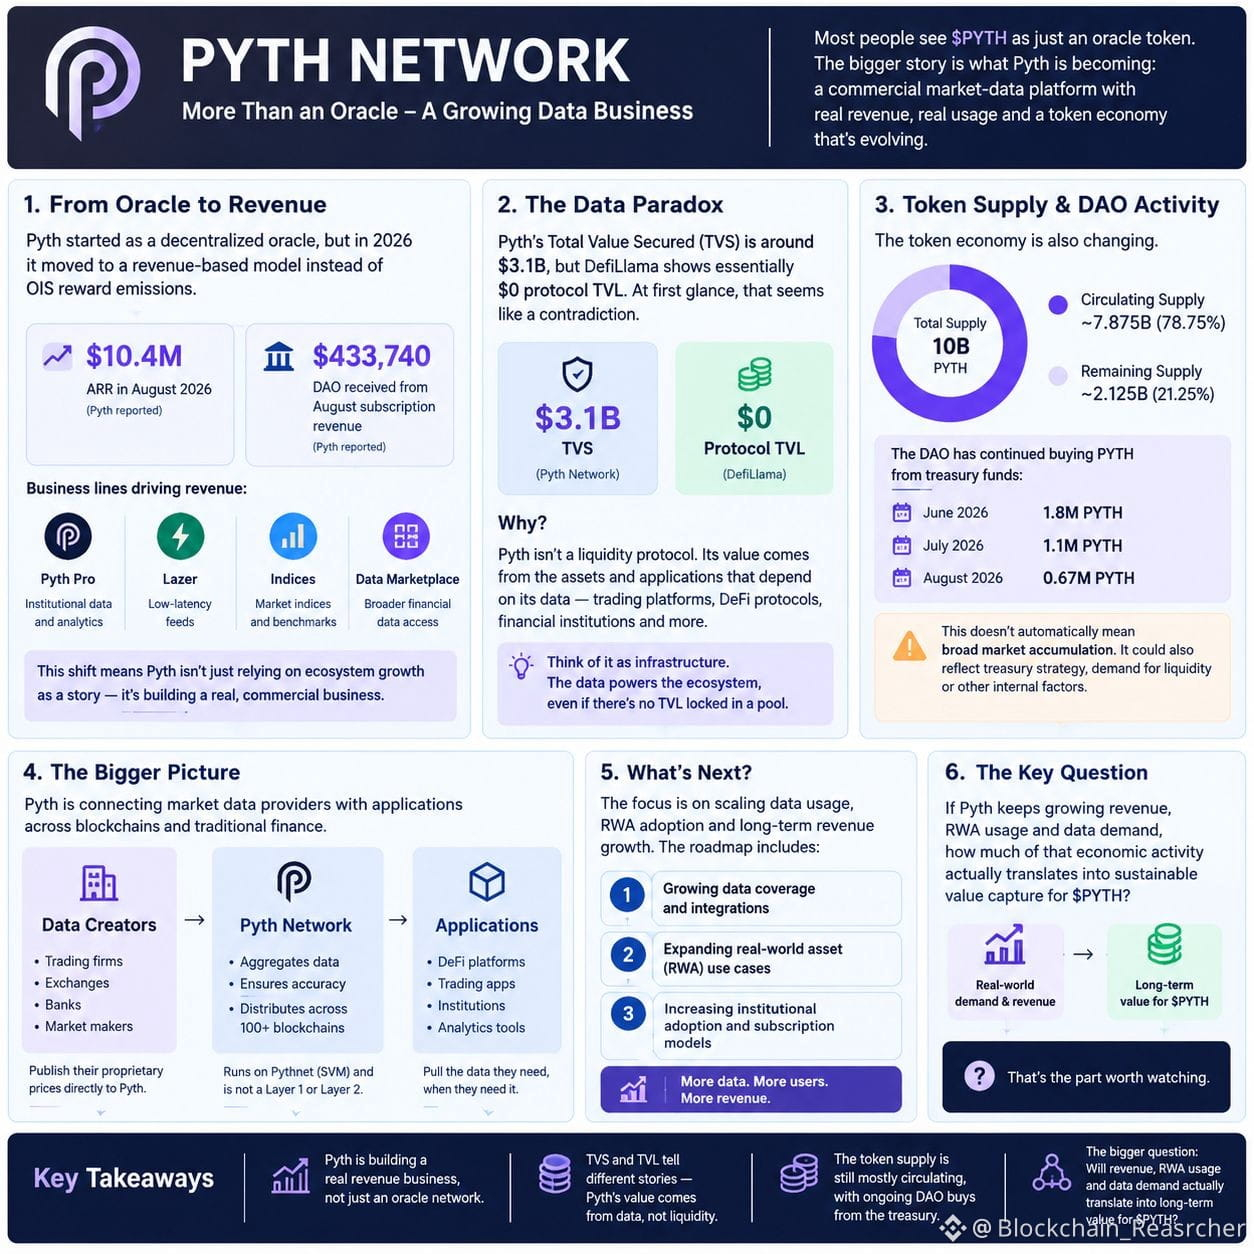
El cambio más claro es económico. En 2026, Pyth se alejó de las emisiones de recompensas de OIS y pasó a un modelo basado en ingresos. Pyth reportó más de 10,4 M$ en ARR en agosto, mientras que su DAO recibió 433.740$ de los ingresos por suscripciones de agosto.
Eso importa porque Pyth ya no depende únicamente del crecimiento del ecosistema como una narrativa. Está construyendo un negocio comercial de datos de mercado en torno a Pyth Pro, Lazer, Indices y su mercado de datos más amplio.
Luego está la parte que muchos traders pasan por alto: el TVS de Pyth está alrededor de 3,1B$, mientras que DefiLlama muestra esencialmente 0$ de TVL de protocolo. Eso suena contradictorio hasta que entiendes el mecanismo. Pyth no es principalmente un protocolo de liquidez. Su valor proviene de los activos y aplicaciones que dependen de sus datos.
El lado del token también está cambiando. La oferta circulante es de aproximadamente 7,875B sobre 10B, mientras que el DAO ha continuado comprando PYTH con fondos del tesoro: aproximadamente 1,8M en junio, 1,1M en julio y 0,67M en agosto.
Pero eso no significa automáticamente una acumulación amplia en el mercado.
La pregunta más grande para mí es simple: si Pyth sigue creciendo en ingresos, uso de RWA y demanda de datos, ¿cuánto de esa actividad económica se traduce finalmente en una captura sostenible de valor para
<$PYTH @Pyth Network #Pyth >
El cambio más claro es económico. En 2026, Pyth se alejó de las emisiones de recompensas de OIS y pasó a un modelo basado en ingresos. Pyth reportó más de 10,4 M$ en ARR en agosto, mientras que su DAO recibió 433.740$ de los ingresos por suscripciones de agosto.
Eso importa porque Pyth ya no depende únicamente del crecimiento del ecosistema como una narrativa. Está construyendo un negocio comercial de datos de mercado en torno a Pyth Pro, Lazer, Indices y su mercado de datos más amplio.
Luego está la parte que muchos traders pasan por alto: el TVS de Pyth está alrededor de 3,1B$, mientras que DefiLlama muestra esencialmente 0$ de TVL de protocolo. Eso suena contradictorio hasta que entiendes el mecanismo. Pyth no es principalmente un protocolo de liquidez. Su valor proviene de los activos y aplicaciones que dependen de sus datos.
El lado del token también está cambiando. La oferta circulante es de aproximadamente 7,875B sobre 10B, mientras que el DAO ha continuado comprando PYTH con fondos del tesoro: aproximadamente 1,8M en junio, 1,1M en julio y 0,67M en agosto.
Pero eso no significa automáticamente una acumulación amplia en el mercado.
La pregunta más grande para mí es simple: si Pyth sigue creciendo en ingresos, uso de RWA y demanda de datos, ¿cuánto de esa actividad económica se traduce finalmente en una captura sostenible de valor para
<$PYTH @Pyth Network #Pyth >