#sk海力士洽谈首次在美产存储芯片
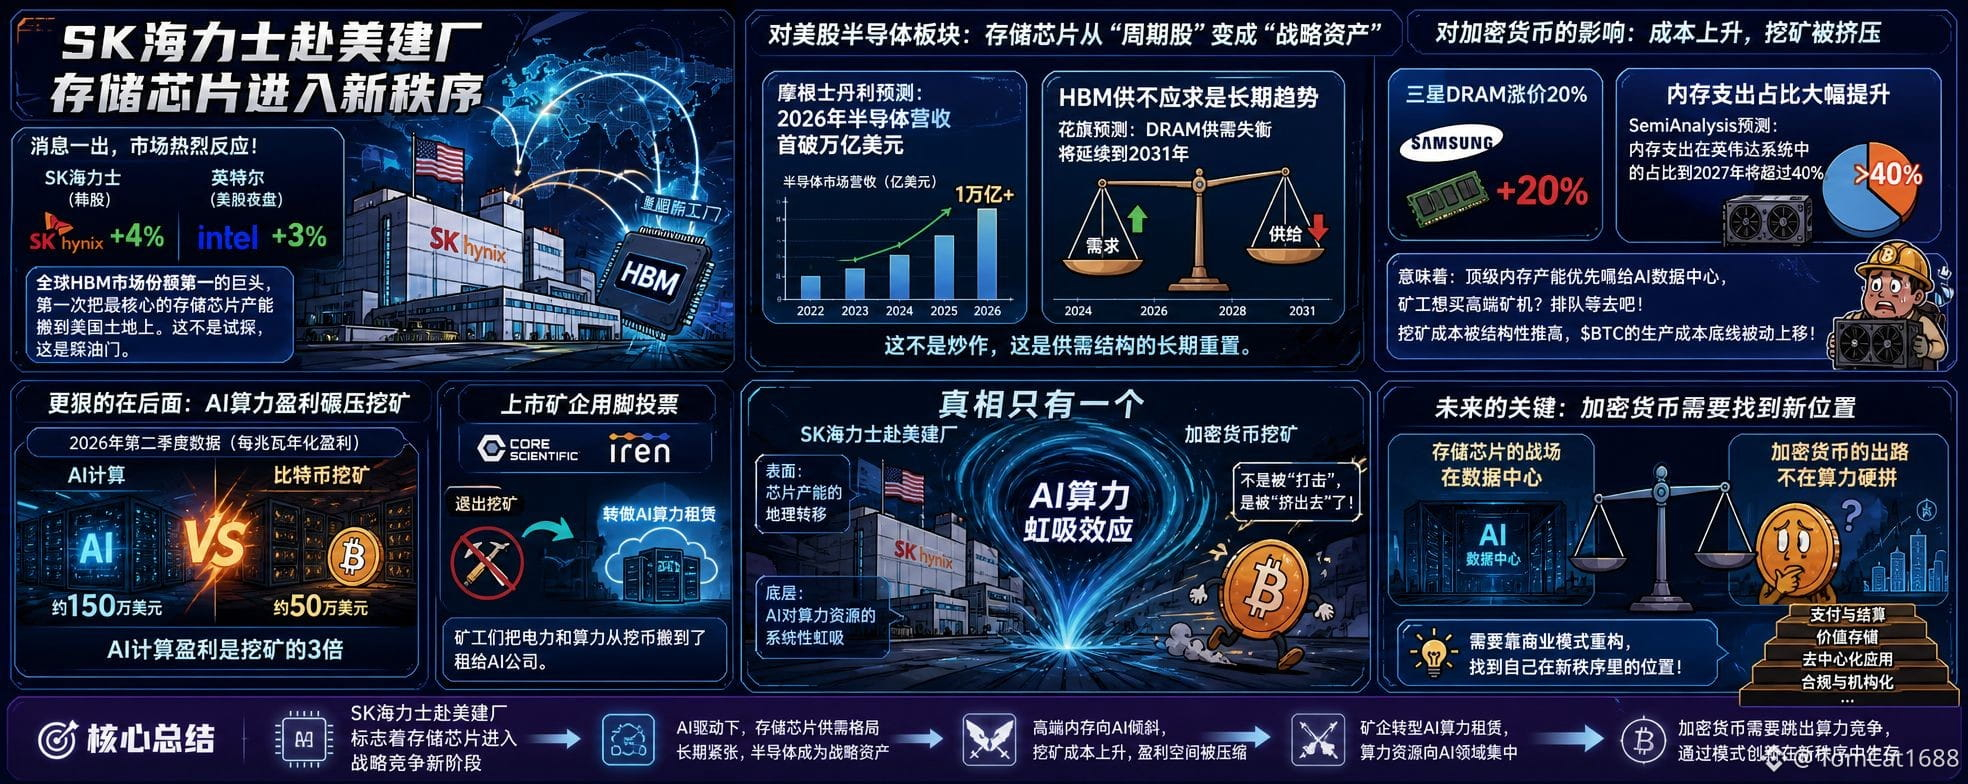
Tan pronto como se publicó la noticia, las acciones de SK Hynix en Corea subieron directamente más de un 4% y las de Intel en EE. UU. acompañaron en la sesión nocturna con una subida de más de un 3%. ¿Qué significa eso? El gigante número uno en cuota de mercado global de HBM ha trasladado por primera vez la producción de sus chips de almacenamiento más críticos a suelo estadounidense. Esto no es un tanteo: es pisar el acelerador.
Para el sector de semiconductores en Wall Street, la señal es clarísima: los chips de memoria están pasando de ser una “acción cíclica” a convertirse en un “activo estratégico”. Morgan Stanley ya ha pronosticado que en 2026 los ingresos semiconductores superarán por primera vez el billón de dólares. La situación de escasez de HBM no es un fenómeno de corto plazo: Citi estima que el desajuste entre oferta y demanda de DRAM se mantendrá hasta 2031. Esto no es especulación; es un reajuste estructural de la oferta y la demanda a largo plazo.
¿Y qué hay con las criptomonedas? No te adelantes: la conexión existe, y además es bastante dura.
Samsung ya ha subido el precio de la DRAM en un 20% y SemiAnalysis predice que la proporción del gasto en memoria dentro de los sistemas de Nvidia superará el 40% en 2027. ¿Qué implica eso? La capacidad de memoria de gama alta se prioriza para alimentar los centros de datos de IA; ¿los mineros quieren comprar equipos mineros de alta gama? Aún con ganas: van a tener que esperar en fila. Los costos de minar se elevan de forma estructural y el “piso” de costos de producción de $BTC se desplaza pasivamente hacia arriba.
Lo más fuerte viene después: en el segundo trimestre de 2026, el beneficio anualizado por megavatio de computación de IA rondará los 1,5 millones de dólares, el triple de lo que genera el minado de Bitcoin. Core Scientific e IREN, entre otras mineras cotizadas, ya están saliendo del negocio de minar y pasando a alquilar capacidad de cómputo para IA. Los mineros votan con los pies: están moviendo la electricidad y el cómputo de minar monedas hacia alquérselos a empresas de IA.
Así que la verdad de esto es: SK Hynix va a construir fábricas en EE. UU.; a nivel de superficie es un traslado geográfico de la capacidad de chips, pero a nivel de fondo es una “succión” sistémica alimentada por la IA sobre los recursos de cómputo. Las criptomonedas no están siendo “perseguidas”, están siendo “expulsadas”.
El campo de batalla de los chips de memoria no está en las granjas de minería, sino en los centros de datos. Y las criptomonedas, para encontrar su lugar en este nuevo orden, tendrán que replantear su modelo de negocio; no pueden ganar a la fuerza con poder de cómputo.
Tan pronto como se publicó la noticia, las acciones de SK Hynix en Corea subieron directamente más de un 4% y las de Intel en EE. UU. acompañaron en la sesión nocturna con una subida de más de un 3%. ¿Qué significa eso? El gigante número uno en cuota de mercado global de HBM ha trasladado por primera vez la producción de sus chips de almacenamiento más críticos a suelo estadounidense. Esto no es un tanteo: es pisar el acelerador.
Para el sector de semiconductores en Wall Street, la señal es clarísima: los chips de memoria están pasando de ser una “acción cíclica” a convertirse en un “activo estratégico”. Morgan Stanley ya ha pronosticado que en 2026 los ingresos semiconductores superarán por primera vez el billón de dólares. La situación de escasez de HBM no es un fenómeno de corto plazo: Citi estima que el desajuste entre oferta y demanda de DRAM se mantendrá hasta 2031. Esto no es especulación; es un reajuste estructural de la oferta y la demanda a largo plazo.
¿Y qué hay con las criptomonedas? No te adelantes: la conexión existe, y además es bastante dura.
Samsung ya ha subido el precio de la DRAM en un 20% y SemiAnalysis predice que la proporción del gasto en memoria dentro de los sistemas de Nvidia superará el 40% en 2027. ¿Qué implica eso? La capacidad de memoria de gama alta se prioriza para alimentar los centros de datos de IA; ¿los mineros quieren comprar equipos mineros de alta gama? Aún con ganas: van a tener que esperar en fila. Los costos de minar se elevan de forma estructural y el “piso” de costos de producción de $BTC se desplaza pasivamente hacia arriba.
Lo más fuerte viene después: en el segundo trimestre de 2026, el beneficio anualizado por megavatio de computación de IA rondará los 1,5 millones de dólares, el triple de lo que genera el minado de Bitcoin. Core Scientific e IREN, entre otras mineras cotizadas, ya están saliendo del negocio de minar y pasando a alquilar capacidad de cómputo para IA. Los mineros votan con los pies: están moviendo la electricidad y el cómputo de minar monedas hacia alquérselos a empresas de IA.
Así que la verdad de esto es: SK Hynix va a construir fábricas en EE. UU.; a nivel de superficie es un traslado geográfico de la capacidad de chips, pero a nivel de fondo es una “succión” sistémica alimentada por la IA sobre los recursos de cómputo. Las criptomonedas no están siendo “perseguidas”, están siendo “expulsadas”.
El campo de batalla de los chips de memoria no está en las granjas de minería, sino en los centros de datos. Y las criptomonedas, para encontrar su lugar en este nuevo orden, tendrán que replantear su modelo de negocio; no pueden ganar a la fuerza con poder de cómputo.