
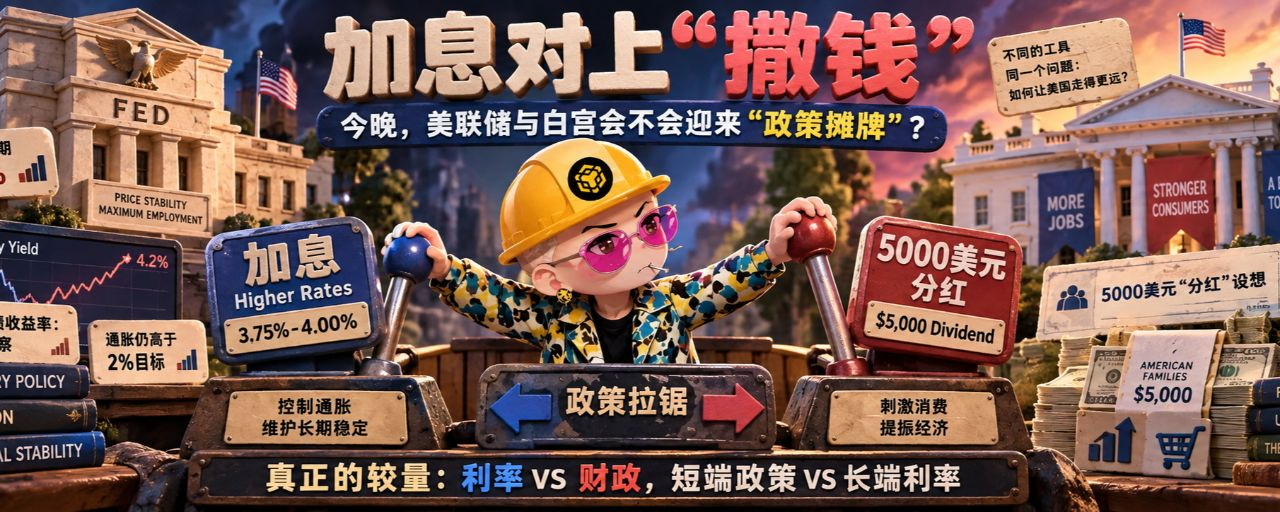

Primero, la conclusión: esto no es un “rompimiento”, sino un choque frontal entre dos lógicas de política diferentes.
La reunión de la Reserva Federal sobre tipos de interés de esta noche, a simple vista, es una decisión de tasas; en esencia, es como una comparación pública de rutas de política: por un lado, la Reserva Federal, ante una inflación por encima del objetivo, los precios del petróleo y los rendimientos a largo plazo de los bonos del Tesoro de EE. UU. por encima del nivel previsto, está dispuesta a mantener e incluso a reforzar una postura de endurecimiento; por el otro lado, la Casa Blanca, antes de las elecciones de medio término, lanza la idea de las “bonificaciones de Trump”, prometiendo que si el Partido Republicano mantiene el control del Congreso, entregará 5.000 dólares a los ciudadanos adultos de Estados Unidos.
Hasta antes de la publicación de la resolución, el mercado en general apostaba a que la Reserva Federal elevaría el rango objetivo de la tasa de fondos federales del 3,50%—3,75% en 25 puntos básicos hasta el 3,75%—4,00%. Reuters informó que el índice de precios al consumidor subyacente (IPC) de agosto aumentó 0,3% mes con mes y que, además, los precios del petróleo llegaron en un momento a superar los 100 dólares por barril, lo que ha debilitado la narrativa de que “la inflación está retrocediendo con normalidad”. Esto significa que si la Reserva Federal sube la tasa esta noche, no solo estaría respondiendo a un conjunto de datos económicos, sino también protegiendo su credibilidad contra la inflación.
La lógica de la Casa Blanca es totalmente distinta. Trump describió el cheque de 5.000 dólares como “dividendos”; el vicepresidente Vance mencionó que los ingresos por aranceles podrían ser una fuente de fondos. El objetivo político es claramente convertir los logros económicos del gobierno en beneficios en efectivo que los votantes puedan percibir directamente. El problema es que enviar dinero por el lado fiscal incrementa la demanda, mientras que subir tasas por el lado monetario la está comprimiendo. Al avanzar ambos a la vez, se forma un paquete de políticas de “pisar el acelerador y tirar del freno”.
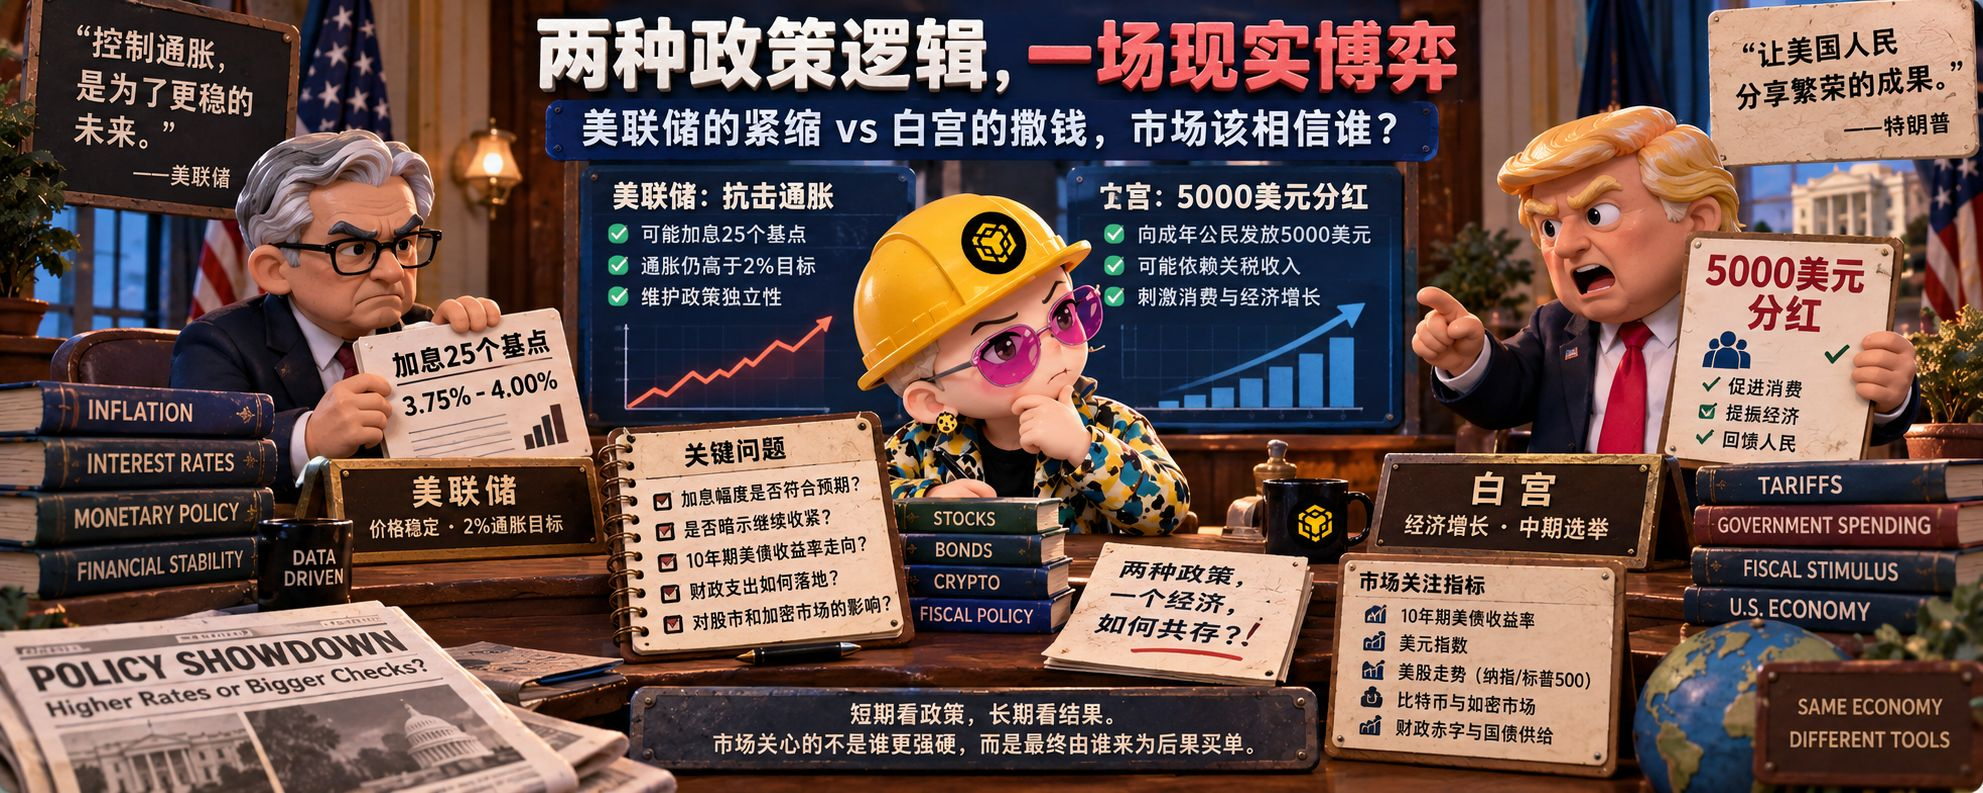
Un cheque de 5.000 dólares: primero, un compromiso político; después, un plan económico
Según la estimación de unos 245 millones de ciudadanos adultos en EE. UU., 5.000 dólares por persona implican un gasto de aproximadamente 1,2 billones de dólares. Esto no es un simple crédito tributario ordinario, ni un subsidio focalizado de tamaño limitado; es una política macroeconómica lo suficientemente grande como para cambiar el déficit fiscal, la oferta de bonos del Tesoro y las expectativas de consumo de los hogares.
Su fuente de fondos aún no está clara. Los ingresos por aranceles pueden aportar parte de los flujos de efectivo, pero es difícil cubrir un gasto de tal magnitud. PBS, citando estimaciones de un instituto de investigación fiscal, señaló que el volumen de ingresos por aranceles del pasado era claramente inferior al costo del plan de cheques relacionado; con el nuevo esquema de 5.000 dólares, los ingresos por aranceles quizá tampoco alcancen para cubrir la totalidad del gasto en cheques. Si finalmente aún se requiere la aprobación del Congreso y financiación mediante emisión de deuda, entonces ese “dividendo” dejaría de ser un simple reembolso del gobierno y pasaría a convertir ingresos fiscales futuros en consumo de hoy.
Esto traerá tres consecuencias. Primero, los hogares podrían adelantar el consumo, haciendo que los precios de los servicios, la vivienda y la demanda de bienes duraderos vuelvan a ser más persistentes. Segundo, el mercado se preocupará por un mayor suministro de bonos del Tesoro y exigirá una mayor prima por plazos. Tercero, si la inflación y las tasas de largo plazo suben al mismo tiempo, la Reserva Federal lo tendrá más difícil para recortar tasas rápidamente como espera la Casa Blanca.
Por eso, cuanto más la Casa Blanca enfatice “enviar dinero”, más probable será que la Reserva Federal subraye que no puede dejarse arrastrar por ciclos políticos de corto plazo. El comunicado oficial de junio de la Reserva Federal ya ha dejado claro que la inflación sigue por encima del objetivo del 2% y que el comité se esforzará por lograr la estabilidad de precios. El foco de la controversia de esta noche quizá no sea tanto si se suben o no las tasas, sino si el presidente Kevin Wosh liberará una señal de que “la subida seguirá después”.
Mercado de valores de EE. UU.: la subida de tasas no necesariamente provoca una caída inmediata; el verdadero peligro es que las tasas del tramo largo se descontrolen.
Antes de la decisión, los futuros del mercado de valores de EE. UU. aún subían ligeramente. Los futuros del Nasdaq 100 registraban una subida mayor que la de los futuros del Dow. Esto indica que el mercado ya tiene expectativas bastante completas de una subida de 25 puntos básicos, y que el dinero del corto plazo no ve el “aumento de tasas” en sí como una sorpresa nueva.
Pero esto no significa que el riesgo en el mercado de valores de EE. UU. ya esté resuelto. Lo que es especialmente importante para la valoración de las acciones son las tasas de largo plazo y las tasas reales, no solo esos 25 puntos básicos. El rendimiento de los bonos del Tesoro a 10 años ya había subido hasta alrededor del 5% y tocó niveles máximos desde 2007. La venta de bonos está presionando a las acciones tecnológicas con valoraciones altas.
Si esta noche aparece la siguiente combinación, la presión sobre el mercado de valores de EE. UU. podría amplificarse de forma notable: subidas de 25 puntos básicos por parte de la Reserva Federal; el diagrama de puntos o el discurso del presidente sugiere que el resto del año aún se mantendrá el endurecimiento; y al mismo tiempo el mercado empieza a recalcular la inclusión de un gasto fiscal a gran escala. En ese caso, las tasas a corto plazo quedan controladas por la Reserva Federal, mientras que las tasas a largo plazo son impulsadas por el déficit y la oferta de bonos del Tesoro, y la curva de rendimientos podría intensificar la preocupación por una mayor “dominancia fiscal”.
Las acciones tecnológicas y las de alto crecimiento con valoraciones elevadas se verán afectadas primero, porque el aumento de la tasa de descuento para el valor presente de los flujos de caja reduce directamente las valoraciones. El desempeño de las acciones bancarias es más complejo: las tasas más altas favorecen el margen de interés neto, pero si los rendimientos de los bonos largos se disparan y generan presión de financiamiento, los riesgos del balance de los bancos y del sector inmobiliario comercial vuelven a entrar en escena. Las acciones de pequeña capitalización tampoco la tienen fácil: dependen más del financiamiento y de la demanda interna; les preocupa tanto el alza de las tasas como la inflación que comprime el consumo real.
Al revés, si la Reserva Federal sube las tasas, pero deja claro que se trata únicamente de un ajuste “tipo seguro” y que las políticas futuras dependerán de los datos, el mercado también podría registrar un “factor negativo que se materializa”. Por lo tanto, el foco del trading de esta noche no es solo mirar el rojo o el verde, sino observar tres líneas: el rendimiento a 10 años de los bonos del Tesoro, el índice del dólar y el desempeño relativo del Nasdaq frente al S&P 500.
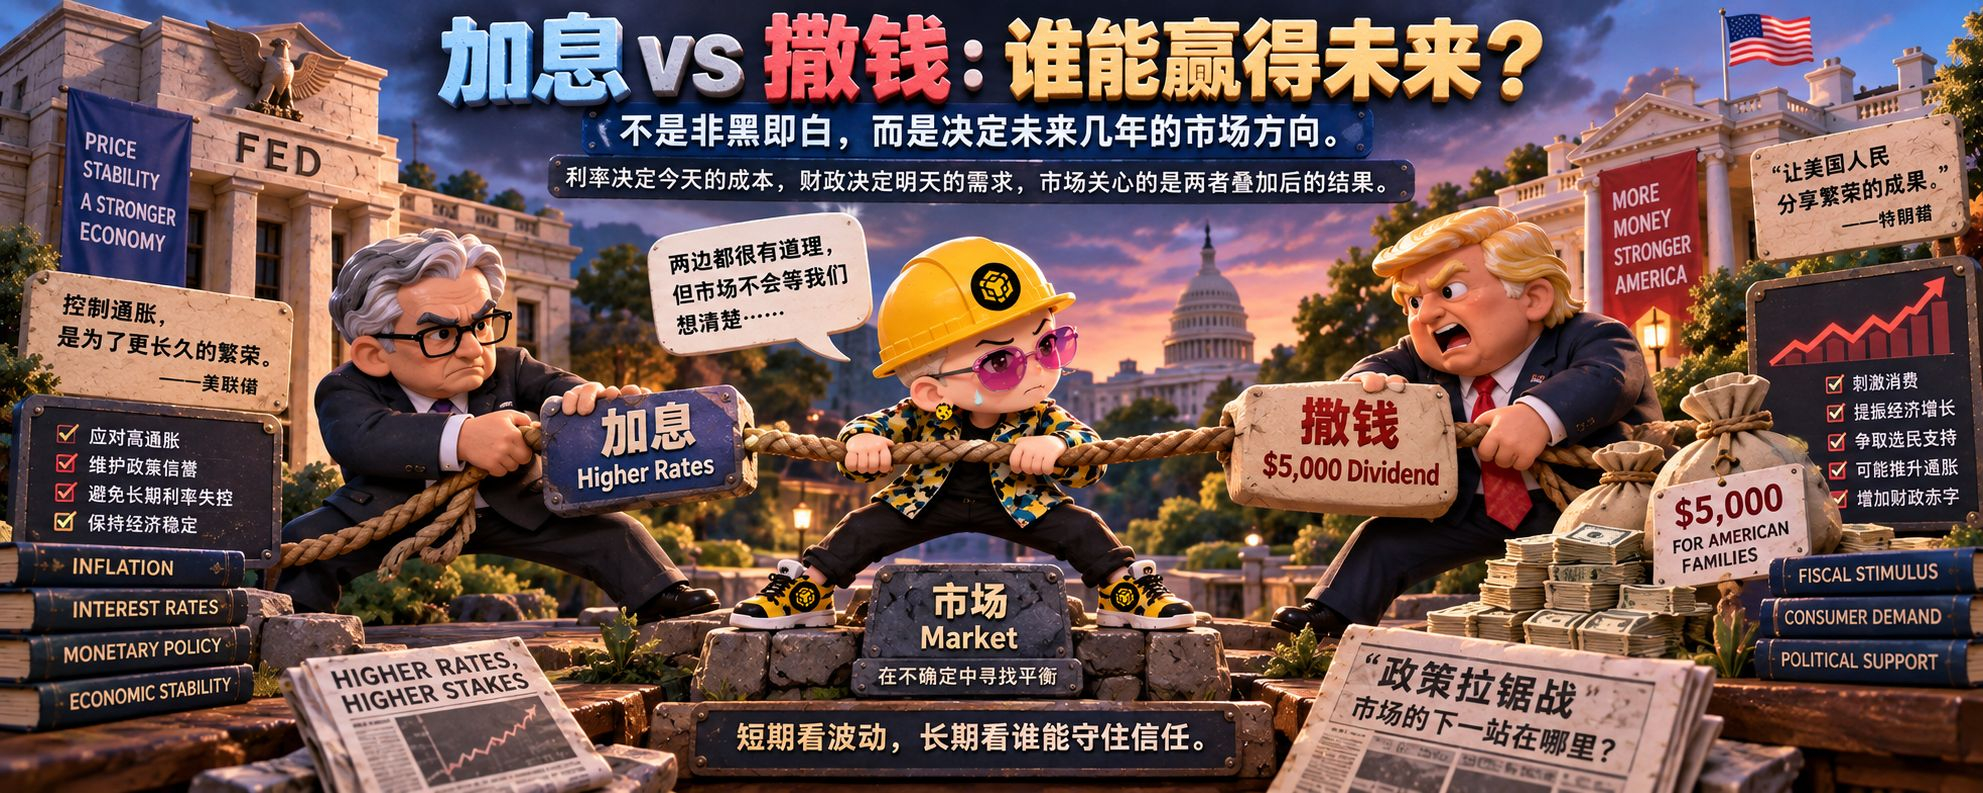
Mercado cripto: primero golpeado por la liquidez, luego tironeado por los relatos políticos
Bitcoin ya se ha desplomado por debajo de la zona de los 76.000 dólares antes de la reunión de política monetaria. Según los informes, además de las expectativas de subidas de tipos de la Reserva Federal y el aumento de los rendimientos de los bonos del Tesoro, también perjudicó al mercado la votación procedimental en el Senado en la que no se avanzó (Clarity Act), lo que golpeó las expectativas de que el marco regulatorio de cripto de EE. UU. se materializara rápidamente.
Esto revela la doble naturaleza de los criptoactivos actuales. Por un lado, cada vez están más influenciados por los relatos políticos y regulatorios de Estados Unidos; por otro, siguen siendo un activo de riesgo altamente sensible a la liquidez del dólar y a las tasas de interés reales. Cuando el mercado cree que el gobierno impulsará políticas favorables a las criptomonedas, Bitcoin puede beneficiarse de las expectativas institucionales; cuando las tasas suben y el financiamiento en dólares se aprieta, el dinero puede retirarse rápidamente de los activos de alta volatilidad.
Si esta noche el tono de la Reserva Federal es más agresivo (“hawkish”) y el rendimiento del bono del Tesoro a 10 años sigue subiendo, Bitcoin, Ethereum y los altcoins de alta beta podrían seguir bajo presión. Datos anteriores mostraron que la caída de Ethereum fue mayor que la de Bitcoin, y activos como XRP y Solana también registraron retrocesos más evidentes. Por lo general, esto significa que el mercado está reduciendo la exposición al riesgo, y no solo ajustando una criptomoneda en particular.
Por el contrario, si las subidas ya están suficientemente descontadas, y en la conferencia de prensa Wosh no refuerza más las expectativas de un endurecimiento, en el corto plazo podría producirse un rebote. Pero hay que tener en cuenta que las noticias favorables para la regulación y el gasto fiscal no pueden compensar automáticamente las tasas altas. Para el mercado cripto, la variable más importante sigue siendo si mejora la liquidez real, y no si el gobierno utiliza un lenguaje político como “favorable a las criptomonedas” o “reparto de dividendos”.
Lo que el mercado realmente necesita valorar es el resultado después de que las políticas se “compensen” entre sí.
Que la Casa Blanca envíe dinero podría apoyar el consumo a corto plazo y la preferencia por el riesgo; que la Reserva Federal suba las tasas podría inhibir la expansión del crédito y las valoraciones de los activos. Si ambos ocurren a la vez, el mercado no se limitará a elegir entre “acciones favorables” o “cripto desfavorable”, sino que seguirá preguntando: ¿este dinero necesita emitirse mediante deuda? ¿La inflación volverá a subir? ¿La Reserva Federal tendrá que subir tasas por más tiempo? ¿Podrá el Tesoro de EE. UU. financiarse con tasas aceptables?
Este es también el punto más importante a vigilar esta noche, incluso más que si la Reserva Federal y la Casa Blanca “se romperán relaciones”. La independencia de un banco central no se trata de si dos figuras políticas discuten públicamente, sino de si el mercado cree que la Reserva Federal todavía está dispuesta a pagar costos económicos y políticos por la estabilidad de precios. Si los inversores creen que el gasto fiscal seguirá compensando el endurecimiento monetario, podrían exigir tasas reales de largo plazo más altas como compensación.
Para el mercado de valores de EE. UU., el peor escenario no es una subida de tasas dentro de lo esperado, sino la combinación de “tasas altas, déficit grande y crecimiento lento”. Para el mercado cripto, el peor escenario tampoco sería que fracase un proyecto de ley regulatoria, sino que sigan apareciendo “noticias favorables” políticas, pero que nunca se traduzcan en una liquidez del dólar más amplia y más estable.
Así que, quizá esta noche no sea el “día del rompimiento” entre la Reserva Federal y la Casa Blanca, pero sí podría ser la noche en que el mercado empiece a recalcular el costo de la confrontación entre las políticas de ambos. La Casa Blanca quiere ganar votos con dinero; la Reserva Federal quiere recuperar las expectativas de inflación con tasas de interés. Al final, quién logre dominar el relato depende de los rendimientos de los bonos del Tesoro, no de los lemas en el podio.
Aviso de riesgo: este artículo es un comentario de mercado basado en información pública y no constituye recomendación de inversión alguna para acciones, fondos, divisas o criptoactivos. El precio del mercado puede fluctuar rápidamente durante el comunicado de política monetaria, las proyecciones económicas y las conferencias de prensa.