


Puntos clave
El Senado de EE. UU. bloqueó la Ley de Claridad del Mercado de Activos Digitales el 15 de septiembre de 2026 con una votación de 50–49, quedando 10 votos por debajo de los 60 necesarios para avanzar, a pesar de que la Cámara la había aprobado en julio de 2025.
El fallo deja sin resolver en la ley la jurisdicción de la SEC frente a la CFTC, la clasificación de valores y las reglas de funcionamiento de las bolsas; mantiene la zona gris legal y sustituye la legislación del Congreso por la discrecionalidad de la agencia.
Bitcoin es el que menos expuesto queda a las consecuencias del fallo: los intercambios, las altcoins, los protocolos de DeFi y el rendimiento de los stablecoins permanecen en la posición regulatoria más incierta.
El Senado de EE. UU. votó 50–49 el 15 de septiembre de 2026 para bloquear la Digital Asset Market Clarity Act — la Ley CLARITY — para que avanzara. El proyecto necesitaba 60 votos. Obtuvo 50. La Cámara ya lo había aprobado en julio de 2025. Esa votación bipartidista en la Cámara ahora queda como una nota histórica, más que como una base legislativa.
Esto no fue una prohibición de la cripto. La negociación sigue siendo legal. La Ley GENIUS sigue rigiendo las stablecoins de pago. Lo que murió el 15 de septiembre fue la oportunidad de que Estados Unidos tuviera una ley integral y durable de estructura de mercado para cripto en 2026 — una que habría resuelto, en estatuto, qué tokens son valores, cuáles son commodities, cómo deben operar las bolsas y cómo los funcionarios públicos pueden manejar activos digitales.
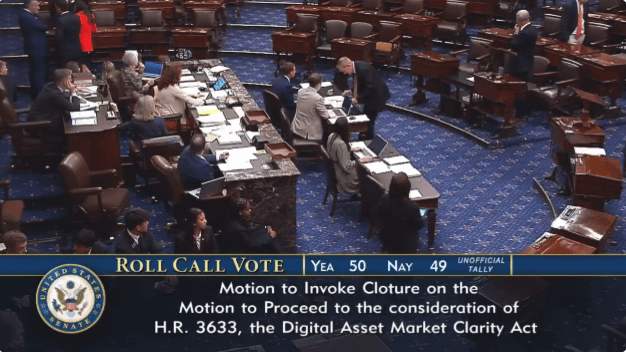
La Ley de Claridad se Atasaca / Fuente: @EricLDaugh (X)
Aquí está lo que realmente significa ese fracaso — desglosado por consecuencia.
1. La Zona Gris Legal Continúa
La consecuencia más inmediata es la que siempre fue la más costosa: el Congreso no resolvió quién regula qué activos digitales.
La condición de Bitcoin como commodity es la parte más aceptada de la ley cripto de EE. UU. — está relativamente aislada de este resultado. Todo lo demás sigue en disputa. Las bolsas, los emisores de tokens y los protocolos DeFi todavía no tienen una respuesta estatutaria a la pregunta “¿este token es un valor o una commodity?” — lo que significa que continúan dependiendo de costosas opiniones legales, precedentes de ejecución y conjeturas informadas en lugar de un reglamento escrito.
Esa incertidumbre no es una carga menor de cumplimiento. Es la razón principal por la que el capital institucional ha sido más lento para desplegarse en la infraestructura cripto de EE. UU. de lo que el tamaño del mercado atraería en otras circunstancias — y sigue completamente intacta después del 15 de septiembre.
2. Las agencias escriben las reglas en lugar del Congreso
Sin CLARITY, la SEC y la CFTC conservan la autoridad para dar forma a la política cripto mediante documentos de orientación, elaboración de normas propuestas y la aplicación de estatutos existentes — muchos de los cuales fueron escritos antes de que existiera la cripto.
Ambas agencias han estado activas. Eso todavía puede producir reglas funcionales. Pero hay un problema fundamental de durabilidad: una regla de una agencia puede reescribirse cuando cambia la Casa Blanca o se reemplaza al presidente de una comisión. Derogar un acto del Congreso requiere otro acto del Congreso — una barrera mucho más alta.
Lo que la industria pierde sin CLARITY no es solo claridad — es permanencia. El marco que surge de la acción de la agencia es inherentemente político, vulnerable al próximo ciclo electoral y reversible de maneras que la ley estatutaria no lo es.
3. El Dolor Está Distribuido de Forma Desigual
Las consecuencias del fracaso de la Ley CLARITY no son las mismas en cada parte del mercado:
Exposición regulatoria sectorial tras el fracasoBitcoinBajo — condición de commodity ya es la más aceptada en la ley de EE. UU.Stablecoins (emisión)Cubiertas por la Ley GENIUS — relativamente protegidasRendimientos de stablecoinsAún no resuelto — una lucha política en cursoIntercambiosMayores costos de cumplimiento, lanzamientos de productos más lentos y más riesgo de listadoAltcoinsLa clasificación como valores sigue siendo un caso discutido caso por casoProtocolos DeFiLos más expuestos — sin un marco estatutario para estructuras descentralizadas
El tema de los rendimientos de las stablecoins merece atención específica. La Ley GENIUS cubre la emisión de stablecoins y los requisitos de reservas — pero el trabajo inconcluso de CLARITY incluía recompensas sobre saldos de stablecoins. Los bancos se opusieron activamente al lenguaje que, según ellos, extraería depósitos del sistema financiero tradicional. Esa disputa ahora sigue sin resolverse en estatuto y continuará a través de canales de la agencia.
El análisis de Wall Street antes de la votación ya había proyectado que un proyecto fallido de estructura de mercado mantendría una “prima de riesgo” en las plataformas cripto de EE. UU. y favorecería una exposición más cargada hacia Bitcoin sobre tokens sensibles a la regulación. Ese análisis ahora se aplica directamente.
4. Reacción del mercado — Shock de titulares, no colapso estructural
Bitcoin cayó varios puntos porcentuales en el periodo inmediato posterior a la votación del Senado. Las acciones de Coinbase y Circle cayeron más que el propio BTC — reflejando la evaluación del mercado de que los negocios cripto centralizados en EE. UU. conllevan más exposición regulatoria que Bitcoin.
Esa reacción fue un shock de titulares, no un veredicto estructural. El mercado vendió la revalorización de la incertidumbre — la eliminación de la probabilidad de que una claridad estatutaria durable estuviera llegando en 2026. No fue un precio de mercado en ilegalidad ni un cierre.
La negociación sigue siendo legal. Los bancos, los gestores de activos y las empresas cripto aún pueden construir. Lo que cambió el 15 de septiembre fue la probabilidad de que llegara un “manual” legislativo antes del próximo ciclo electoral — y el mercado valoró esa probabilidad a la baja de inmediato.
5. EE. UU. se queda aún más atrás frente a jurisdicciones con reglamentos terminados
Europa tiene MiCA. Múltiples otras jurisdicciones han escrito, promulgado marcos para cripto. El fracaso de la Ley CLARITY extiende el periodo durante el cual Estados Unidos — el mayor mercado de capitales del mundo — opera sin una ley integral de activos digitales, mientras que otras economías importantes no.
La consecuencia práctica no es que el capital estadounidense huya a Europa. Es que las decisiones de diseño de producto, los lanzamientos de tokens y las inversiones en infraestructura de intercambio continúan estando parcialmente moldeadas por el arbitraje regulatorio — con la pregunta “¿este token será tratado como un valor el próximo año?” sin resolverse, y eso influye en dónde se domicilian las empresas y en dónde lanzan.
El mercado de EE. UU. no se cierra. Sigue operando bajo condiciones de incertidumbre regulatoria que sus competidores internacionales están eliminando progresivamente.
6. Por qué fracasó el proyecto — Política, no solo política pública
Los detalles del mecanismo de la votación del Senado son un contexto importante. Los demócratas bloquearon el proyecto principalmente por motivos de ética — argumentando que CLARITY no hizo lo suficiente para evitar que funcionarios federales, incluido el presidente Trump, obtuvieran ganancias de negocios cripto. Se informó que las iniciativas cripto de la familia de Trump generaron aproximadamente $1.4 mil millones durante este periodo.
Los republicanos propusieron un lenguaje revisado sobre ética. No fue suficiente para reunir suficientes votos demócratas por encima del umbral de 60 votos. Un pequeño número de senadores republicanos también votó no — en parte, reflejando preocupaciones de la industria bancaria sobre el lenguaje de los rendimientos de las stablecoins que los bancos argumentaron que competiría con las cuentas de depósito.
La industria desplegó importantes recursos de cabildeo para impulsar CLARITY. Ese esfuerzo ahora espera al próximo Congreso. Un resurgimiento legislativo de “lame duck” es teóricamente posible y, históricamente, improbable.
Qué NO ocurrió el 15 de septiembre
Varios resultados que no ocurrieron vale la pena declararlos directamente para contrarrestar la desinformación:
La cripto no fue prohibida — la negociación, la custodia y el desarrollo siguen siendo legales
La Ley GENIUS sigue rigiendo las stablecoins de pago — los emisores de stablecoin conservan su marco estatutario
El trabajo actual de las agencias no revirtió automáticamente — las reglas y la orientación de la SEC y la CFTC siguen vigentes
La votación en la Cámara todavía se mantiene — existe apoyo bipartidista para la legislación de estructura de mercado; este paquete del Senado falló, no la idea
Conclusión
El fracaso de 50–49 del Senado de la Ley CLARITY significa que Estados Unidos entra en los meses finales de 2026 — y potencialmente en 2027 — sin una ley integral para el mercado cripto. La industria sigue operando bajo la discreción de las agencias, precedentes moldeados por los tribunales y el clima político de cada nueva administración.
Bitcoin puede vivir con eso mejor que la mayoría. Su condición de commodity es la pieza más asentada de la ley cripto de EE. UU. y no requiere CLARITY para ser funcional. Las bolsas, los altcoins, los protocolos DeFi y los productos de rendimientos de stablecoin viven con eso de forma significativamente peor — su posición regulatoria sigue siendo genuinamente incierta de maneras que imponen costos reales al desarrollo de productos, el cumplimiento y la adopción institucional.
La próxima oportunidad legislativa realista es el próximo Congreso — tras las elecciones de mitad de mandato. A menos que algo inusual cambie el calendario legislativo antes de eso, ese es el plazo para un segundo intento de la ley integral de estructura de mercado que el 15 de septiembre de 2026 no pudo entregar.
Descargo de responsabilidad: Este artículo es solo para fines informativos y no constituye asesoramiento legal o financiero. Consulte siempre a profesionales legales y financieros calificados para obtener orientación específica para su situación.