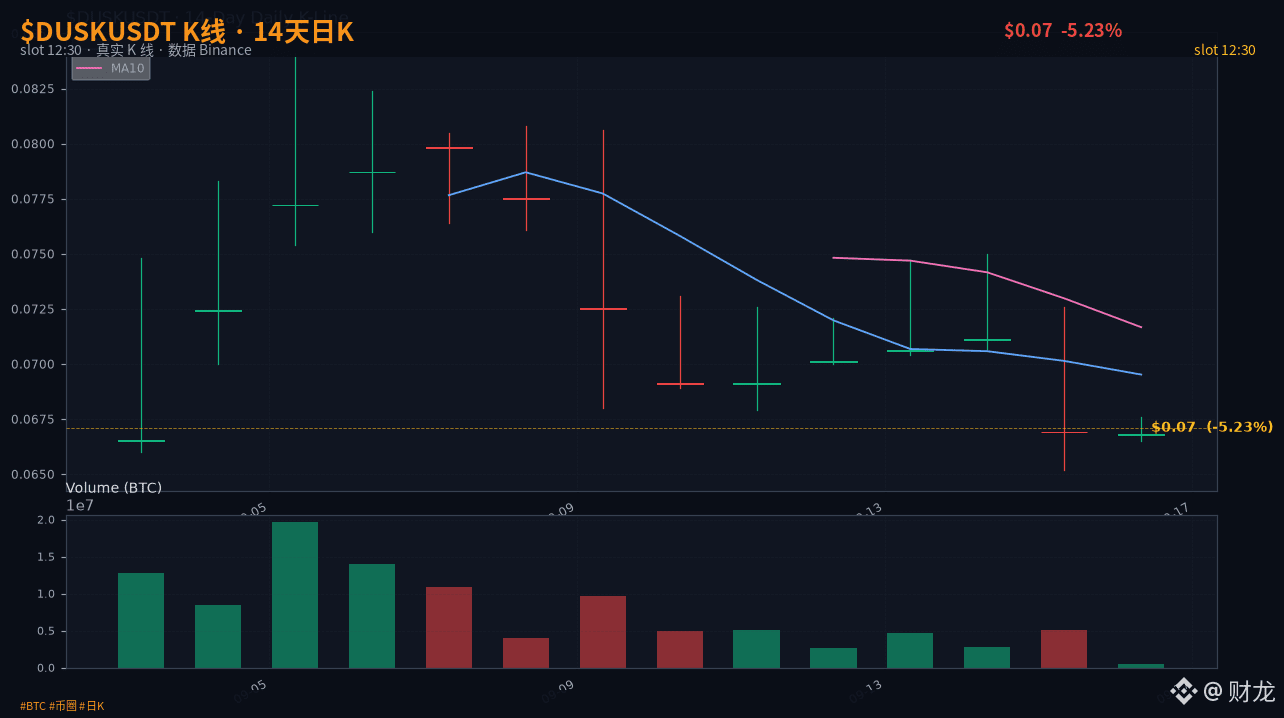

$DUSK 24 horas cayó un 5.367%, pasando de 0.0708 USD de forma gradual hasta 0.0670, con un mínimo intradía de 0.0652. Volumen negociado en 24 horas: 352 mil USDT. La vela luce fea, pero la línea que @Dusk enterró en secreto esta semana es más digna de desmontar que esta vela.
El 15 de septiembre, Dusk publicó oficialmente un especial sobre interoperabilidad de RWA (dusk.network/news/rwa-interoperability); el 11 de septiembre, publicó además un caso de uso de trading-venues-secondary-markets. Juntas, ambas piezas apuntan a una grieta aún sin resolver bajo la regulación de la UE: cuando los activos RWA entre cadenas pasan de la "cadena de emisión nativa" a la "cadena de circulación en el mercado secundario", ¿cómo se cruzan los derechos del inversor, los comprobantes de propiedad y la jurisdicción regulatoria? En el marco MiCA, si el emisor emite en la cadena A bajo MiCA y el activo se mueve a la cadena B para negociar en secundario, ¿a quién pertenecen los derechos y las responsabilidades?
La licencia que combina liquidación y negociación de ese tipo 21X resuelve el problema de una sola cadena; la licencia de NPEX resuelve el lado fuera de la cadena. Pero en el salto entre cadenas, la licencia solo puede cubrir una parte: la otra parte del “corte” la tiene la capa de privacidad de la cadena pública (la divulgación selectiva elegida por Dusk). #dusk #UE con licencia
En la práctica: una gestora de activos en Países Bajos emite un fondo en la cadena A conforme a MiCA, y los activos se trasladan a la cadena B para operar en mercado secundario. En el paso entre cadenas, ¿quién asume el costo de cumplimiento normativo? ¿Quién asume la responsabilidad de KYC/AML del inversor minorista en la cadena B? ¿Puede esa licencia de NPEX cubrir el mercado secundario después del cruce entre cadenas?
Según la versión actual, la parte que la licencia no cubre —la capa de privacidad de la cadena pública (la divulgación selectiva de esta cadena de Dusk)— tiene que hacer la otra mitad del “corte” que conecta. #grietaRWAintercadena
El 15 de septiembre, Dusk publicó oficialmente un especial sobre interoperabilidad de RWA (dusk.network/news/rwa-interoperability); el 11 de septiembre, publicó además un caso de uso de trading-venues-secondary-markets. Juntas, ambas piezas apuntan a una grieta aún sin resolver bajo la regulación de la UE: cuando los activos RWA entre cadenas pasan de la "cadena de emisión nativa" a la "cadena de circulación en el mercado secundario", ¿cómo se cruzan los derechos del inversor, los comprobantes de propiedad y la jurisdicción regulatoria? En el marco MiCA, si el emisor emite en la cadena A bajo MiCA y el activo se mueve a la cadena B para negociar en secundario, ¿a quién pertenecen los derechos y las responsabilidades?
La licencia que combina liquidación y negociación de ese tipo 21X resuelve el problema de una sola cadena; la licencia de NPEX resuelve el lado fuera de la cadena. Pero en el salto entre cadenas, la licencia solo puede cubrir una parte: la otra parte del “corte” la tiene la capa de privacidad de la cadena pública (la divulgación selectiva elegida por Dusk). #dusk #UE con licencia
En la práctica: una gestora de activos en Países Bajos emite un fondo en la cadena A conforme a MiCA, y los activos se trasladan a la cadena B para operar en mercado secundario. En el paso entre cadenas, ¿quién asume el costo de cumplimiento normativo? ¿Quién asume la responsabilidad de KYC/AML del inversor minorista en la cadena B? ¿Puede esa licencia de NPEX cubrir el mercado secundario después del cruce entre cadenas?
Según la versión actual, la parte que la licencia no cubre —la capa de privacidad de la cadena pública (la divulgación selectiva de esta cadena de Dusk)— tiene que hacer la otra mitad del “corte” que conecta. #grietaRWAintercadena