˗ˋˏ⚖️ˎˊ˗UNA LEY CLARITY PUEDE TRANSFORMAR A LA CRIPTO $XRP EM EN LA VÍA DE LIQUIDEZ DE EE. UU.❓🤔
El texto propone que la Ley CLARITY podría ser la base regulatoria que conecta la visión de Scott Bessent (Secretario del Tesoro) sobre un sistema de liquidez digital estadounidense con el papel del XRP en ese sistema.
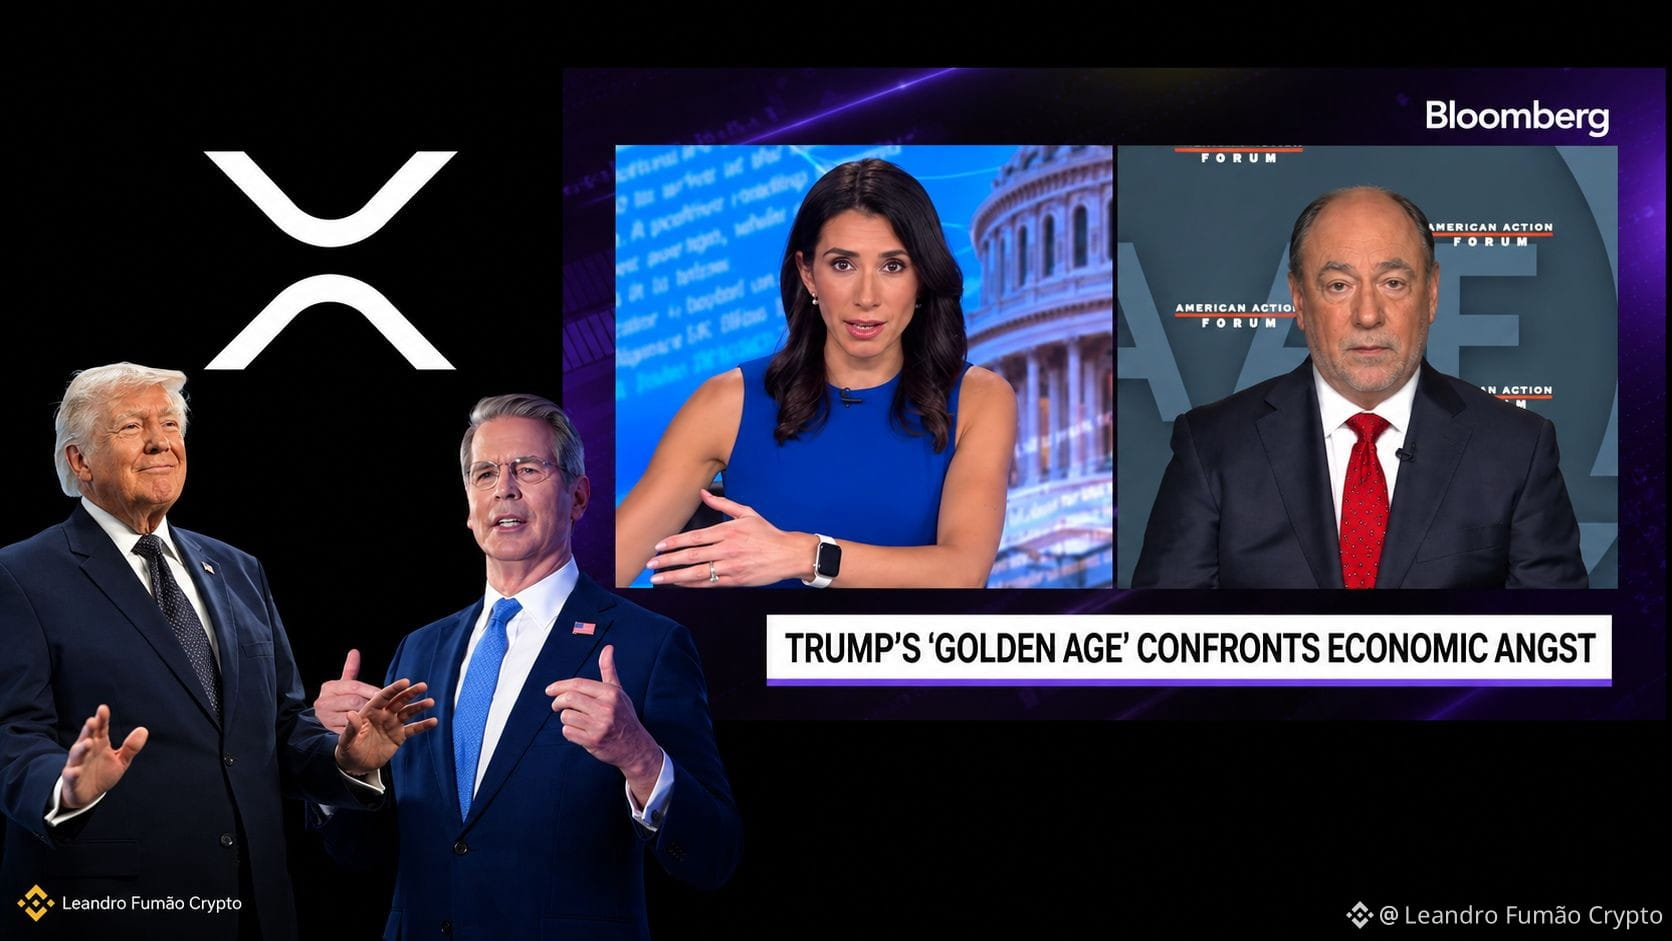
Douglas Holtz-Eakin cuestiona las motivaciones de Bessent (apoyo al yen, recompra de Treasuries), pero el autor sostiene que el problema central es mayor: la liquidez global aún está limitada por ventanas de liquidación, prefinanciación y capital fragmentado entre monedas; exactamente lo que Bessent intenta resolver con stablecoins reguladas, tokenización e infraestructura de dólar digital.
Japón entra en el contexto por tener ~US$ 1,1 billón en Treasuries de EE. UU. Proteger el yen también protegería la estabilidad de ese gran tenedor extranjero.
En ese escenario, Ripple ya construye piezas relevantes: el #RLUSD (stablecoin en dólar, con BNY como custodio), el fondo tokenizado OUSG de Ondo en XRPL (Treasuries tokenizados rescatables vía RLUSD) y el propio #xrp como posible "liquidez puente" entre dólares digitales, activos tokenizados y diferentes monedas.
La conexión con Japón es histórica: SBI trabaja con Ripple desde 2016, con participación cruzada entre las empresas, y el XRP ya se usa comercialmente vía SBI Remit para transferencias entre Japón, Filipinas, Vietnam e Indonesia, ahora también con el $RLUSD disponible en el país.
El autor suma a esto Ripple Prime (+US$ 3 billones en compensación anual, FX, repo, derivados) y Ripple Treasury (miles de bancos conectados), argumentando que la tesis va más allá de "XRP para remesas": CLARITY no necesita mencionar al XRP directamente; basta con crear un marco duradero para que bancos, exchanges y gestores de activos usen commodities digitales y activos tokenizados a escala.
Como Ripple ya está entre las infraestructuras cripto más desarrolladas en EE. UU., la pregunta central pasa a ser: ¿Cuánto del nuevo sistema financiero digital puede circular por carriles donde el $XRP es la liquidez nativa?
El texto propone que la Ley CLARITY podría ser la base regulatoria que conecta la visión de Scott Bessent (Secretario del Tesoro) sobre un sistema de liquidez digital estadounidense con el papel del XRP en ese sistema.
Douglas Holtz-Eakin cuestiona las motivaciones de Bessent (apoyo al yen, recompra de Treasuries), pero el autor sostiene que el problema central es mayor: la liquidez global aún está limitada por ventanas de liquidación, prefinanciación y capital fragmentado entre monedas; exactamente lo que Bessent intenta resolver con stablecoins reguladas, tokenización e infraestructura de dólar digital.
Japón entra en el contexto por tener ~US$ 1,1 billón en Treasuries de EE. UU. Proteger el yen también protegería la estabilidad de ese gran tenedor extranjero.
En ese escenario, Ripple ya construye piezas relevantes: el #RLUSD (stablecoin en dólar, con BNY como custodio), el fondo tokenizado OUSG de Ondo en XRPL (Treasuries tokenizados rescatables vía RLUSD) y el propio #xrp como posible "liquidez puente" entre dólares digitales, activos tokenizados y diferentes monedas.
La conexión con Japón es histórica: SBI trabaja con Ripple desde 2016, con participación cruzada entre las empresas, y el XRP ya se usa comercialmente vía SBI Remit para transferencias entre Japón, Filipinas, Vietnam e Indonesia, ahora también con el $RLUSD disponible en el país.
El autor suma a esto Ripple Prime (+US$ 3 billones en compensación anual, FX, repo, derivados) y Ripple Treasury (miles de bancos conectados), argumentando que la tesis va más allá de "XRP para remesas": CLARITY no necesita mencionar al XRP directamente; basta con crear un marco duradero para que bancos, exchanges y gestores de activos usen commodities digitales y activos tokenizados a escala.
Como Ripple ya está entre las infraestructuras cripto más desarrolladas en EE. UU., la pregunta central pasa a ser: ¿Cuánto del nuevo sistema financiero digital puede circular por carriles donde el $XRP es la liquidez nativa?