
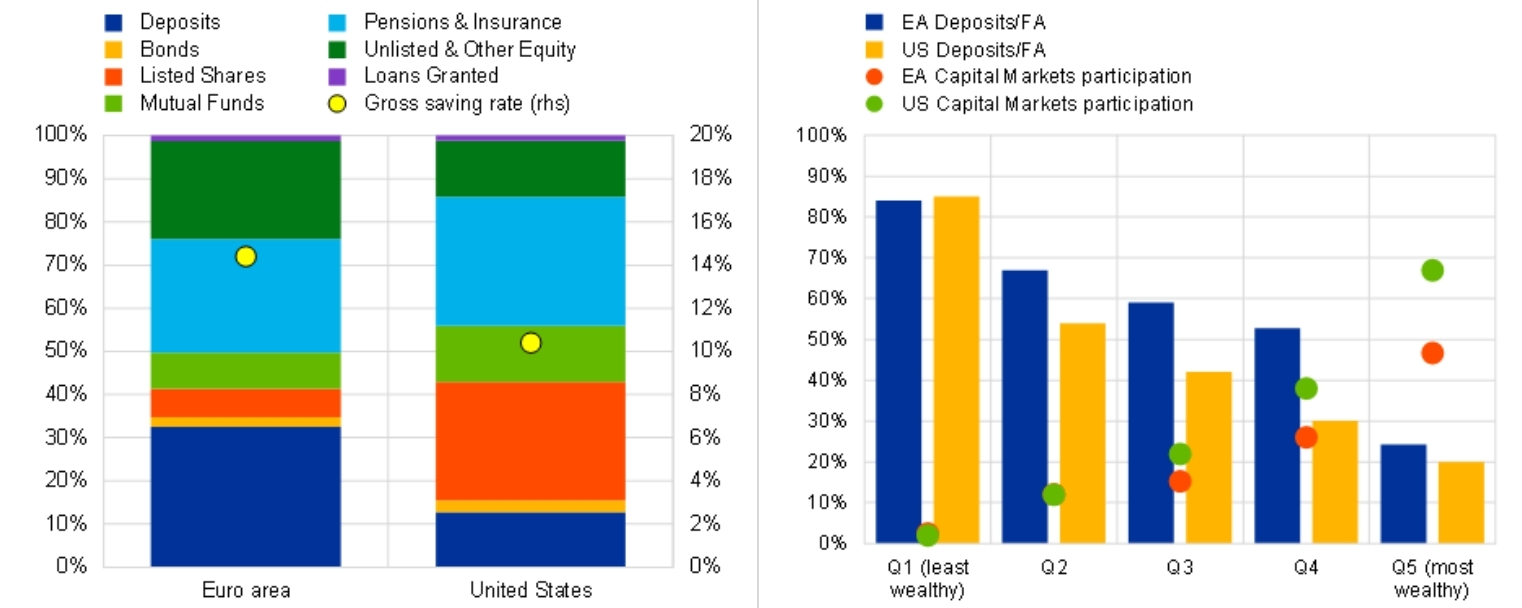

Los hogares europeos están oficialmente acumulando una escalofriante pila de 10 billones de euros (11,5 billones de dólares) de efectivo improductivo.
Un informe revolucionario publicado el martes por el Banco Central Europeo (BCE) revela una enorme brecha en la creación de riqueza: casi el 80% de los hogares de la zona euro no posee absolutamente ninguna acción ni inversiones financieras basadas en el mercado.
En lugar de permitir que su riqueza crezca, la gran mayoría de los ciudadanos elige mantener su dinero guardado en depósitos bancarios tradicionales de bajo rendimiento.
📊 Desglosando el acaparamiento de 10 billones de euros
Los datos publicados en el último Documento de Trabajo del BCE resaltan un sesgo rígido, de décadas, hacia hábitos de ahorro ultra-conservadores en todo el bloque:
La concentración de efectivo: este enorme acervo líquido representa aproximadamente un tercio de todos los activos financieros de los hogares en la zona euro.
Sobrecarga inmobiliaria: más del 60% de la riqueza total de los hogares está ligada estrictamente al sector inmobiliario y la propiedad.
Evasión directa del mercado: solo un modesto 4% de los ciudadanos europeos mantiene una parte significativa de su riqueza directamente en acciones corporativas, bonos públicos o fondos de inversión.
Según la Encuesta de Expectativas del Consumidor del BCE (CES), la negativa estructural a mover capital hacia mercados productivos se debe a tres grandes puntos de dolor: el alto riesgo financiero percibido, la baja confianza sistémica en los mercados de capitales y una brecha generalizada en la alfabetización financiera básica.
🏦 El empuje político: La Unión de Ahorros e Inversiones
Esta grave estagnación del capital ha provocado una reacción legislativa masiva dentro de la Unión Europea. Mientras Europa lucha contra una desaceleración en la productividad económica, los políticos intentan desesperadamente construir una Unión oficial de Ahorros e Inversiones (SIU).
El objetivo principal es establecer cuentas de ahorro e inversión (SIAs) unificadas y optimizadas para guiar legalmente este efectivo ocioso directamente hacia la innovación corporativa productiva y el crecimiento interno a largo plazo.
Sin embargo, el marco de política actual se centra únicamente en la infraestructura financiera tradicional, dejando totalmente fuera del panorama las alternativas disruptivas de activos digitales.
La perspectiva cripto y la conclusión
Para los mercados globales de criptomonedas y activos digitales, las reservas de 10 billones de euros de Europa representan una piscina astronómica de liquidez no aprovechada.
Si bien los reguladores europeos tradicionales tienen dificultades para generar confianza del consumidor en mercados locales fragmentados de valores, las plataformas de finanzas descentralizadas (DeFi) y blockchains públicas transparentes como Bitcoin ofrecen alternativas inmediatas y programables a las cuentas bancarias afectadas por la inflación.
A medida que la inflación va erosionando lentamente el poder adquisitivo de estas enormes reservas de efectivo, incluso un pequeño cambio estructural del 1% de este bloque de capital europeo hacia activos digitales inyectaría más de $115 mil millones de presión fresca y programable de compra en el mercado global cripto.
#Europe #ECB #FinanceNews #MacroEconomics #Savings