
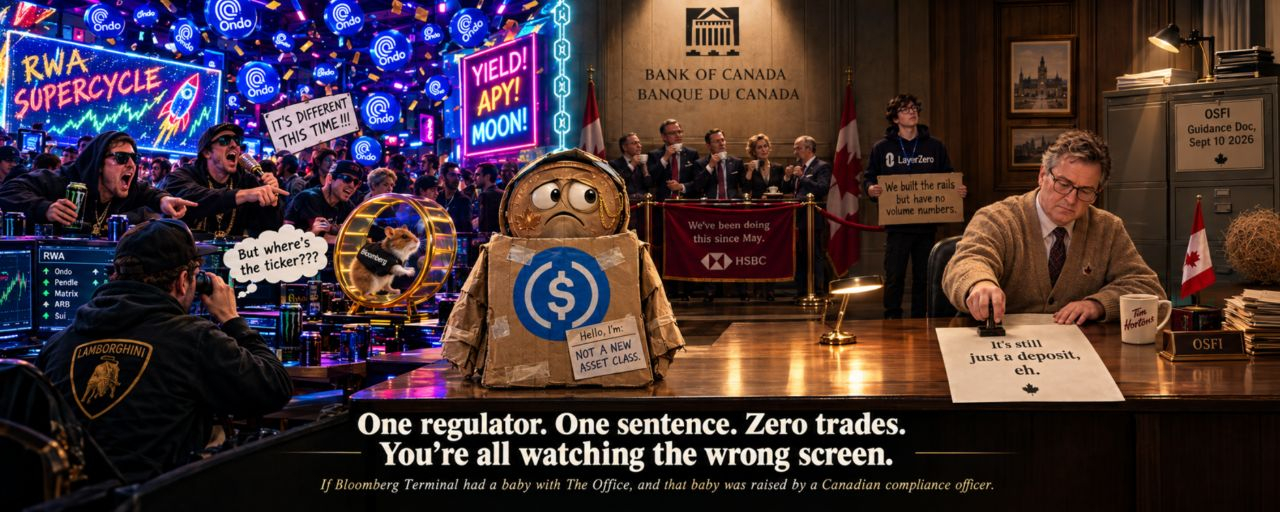
Los depósitos tokenizados no son stablecoins, no son productos de rendimiento y no son un ticker—todavía. La verdadera historia es un regulador que le da a los bancos una razón en su balance para mover dólares en la cadena de bloques.
Aquí está mi cronograma de esta semana, y es el mismo que el tuyo: $ONDO al alza, los Tesoros tokenizados al alza, alguien en tus respuestas llamándolo "el superciclo RWA". Genial. Ninguno de ustedes está hablando de lo que realmente importa.
No ocurrió en un gráfico. Ocurrió dentro de un documento de un regulador bancario canadiense que quizá cuatrocientas personas en la Tierra hayan leído.
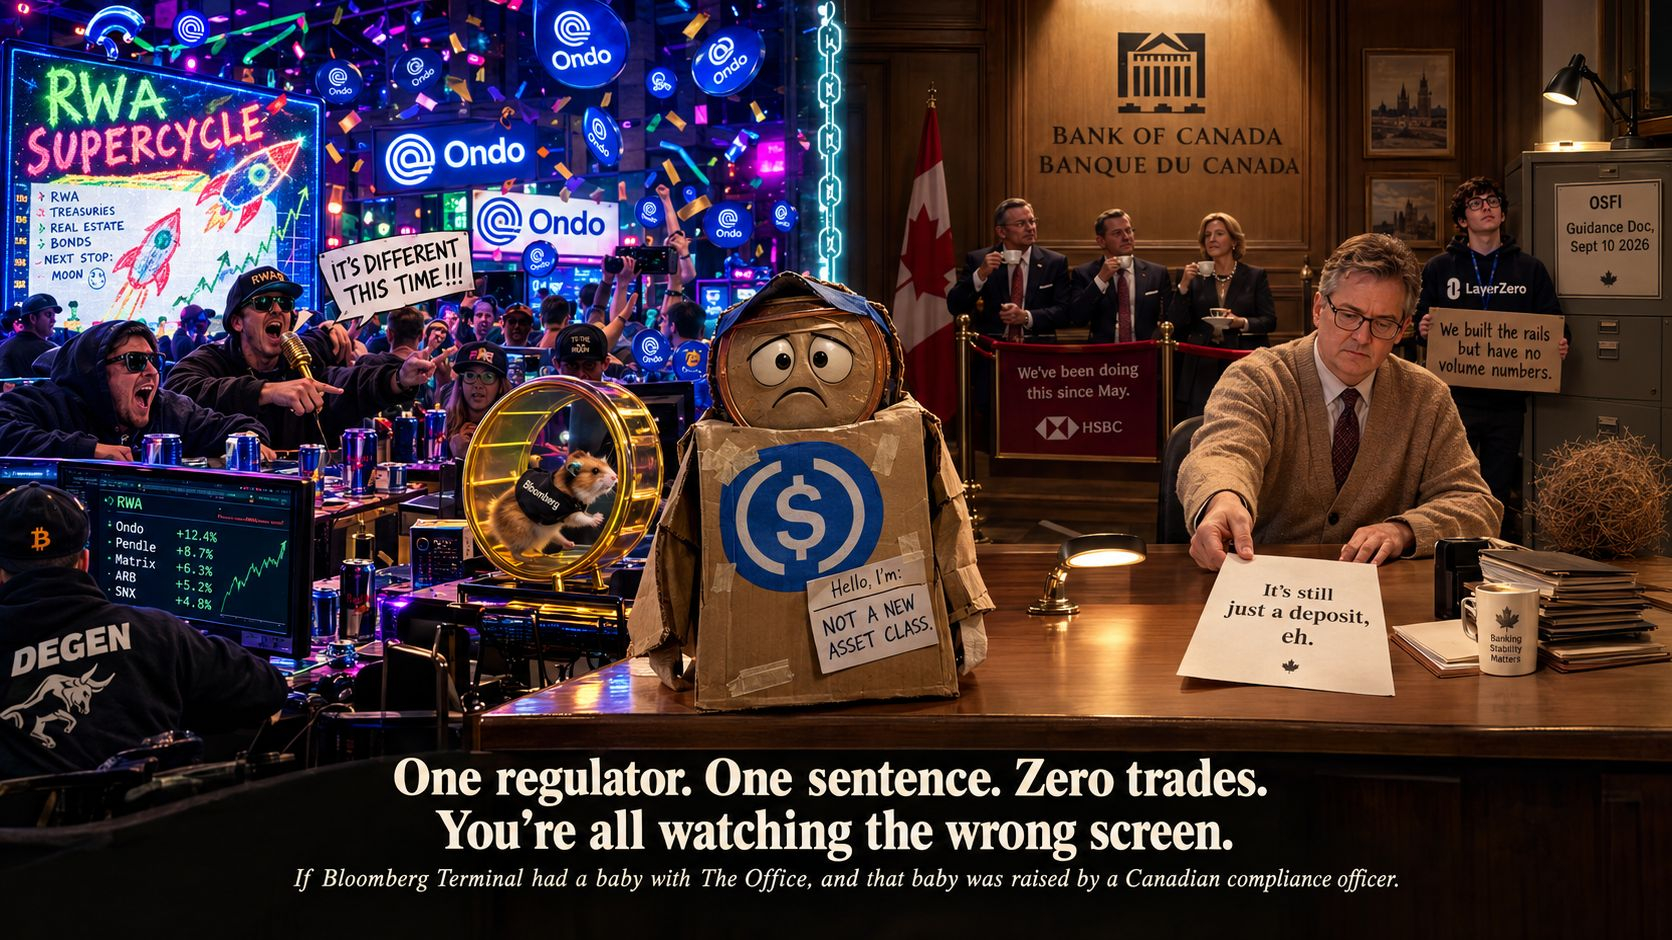
10 de septiembre de 2026. OSFI de Canadá emite una declaración que suena como la frase más aburrida de las finanzas: un depósito no se convierte en una cosa legal distinta solo porque lo pongas en una blockchain. Los depósitos tokenizados no son una nueva clase de activo. Son un depósito bancario. Con un disfraz.
Necesito que te tomes un segundo para pensarlo, porque está haciendo más trabajo del que parece.
Significa que un banco no necesita convertirse en emisor de stablecoins para poner dólares en cadena. Solo... pueden usar el charter que ya tienen. Y significa que los reguladores le acaban de decir al mercado, por escrito, que "dinero bancario en una blockchain" y "stablecoin" son dos tipos de animales distintos — aunque para ti y para mí, en nuestras pantallas, se vean exactamente igual. Mismo día, OSFI también publicó su guía de capital 2027 y dio a los depósitos tokenizados que cumplen los requisitos un tratamiento tipo bancario en lugar del castigo habitual de riesgo de la cripto. Esa es la parte que realmente me importa. No es que el regulador esté siendo amable. Es un regulador dándole a un banco una razón en el balance para ir y hacerlo.
Esto es lo que lo hace tiempo y no solo conversación. Los conductos ya estaban tendidos antes de que apareciera la regla. En julio, LayerZero y Keeta anunciaron que habían construido la infraestructura para mover depósitos bancarios tokenizados de forma nativa a través de Ethereum, Solana, Base y la cadena propia de Keeta — nueve monedas en la hoja de ruta. Siete semanas antes de que el regulador alcanzara a la tecnología. HSBC ya tenía una versión en funcionamiento en Hong Kong desde mayo. BNY tiene una en marcha contra un libro de custodia por encima de los $57 billones. Un banco del Reino Unido está preparando tokenizar un cuarto de billón de libras de depósitos minoristas reales.
Démosle claridad sobre lo que realmente sé versus lo que estoy adivinando.
Sé que los bancos ahora tienen una base legal más limpia y un mejor tratamiento de capital para emitir tokens de depósitos en cadena. Sé que existen las vías para mover ese dinero. Lo que no sé — lo que todavía es solo mi lectura de los incentivos — es si los bancos realmente se ponen a fondo con esto para sacar volumen real de liquidación de USDC y USDT. Esa es una historia que me parece convincente. Pero todavía no es un hecho. No dejes que yo ni nadie te lo venda como si fuera uno.
Y aquí es donde toda la sombrilla de "RWA" se desmorona si la pinchas. Los depósitos tokenizados no son una apuesta por rendimiento. No están compitiendo con los Treasuries por tu capital como lo hace OUSG. Están compitiendo con los stablecoins por el flujo de liquidación: juego distinto, ganadores distintos. Ondo no tiene ninguna exposición a esto. Cero. La mayor parte de lo que tu cronología llama "la operación RWA" no está en ninguna parte cerca de lo que estoy describiendo.
Ahora déjame discutir conmigo mismo un momento, porque no te voy a dar una historia limpia y fingir que no tiene grietas.
Esto en realidad no es información secreta. El despliegue de HSBC, el producto de BNY, el hecho de que el Banco de Inglaterra diga abiertamente que prefiere la tokenización a los stablecoins — la prensa del sector TradFi lo viene escribiendo desde principios de año. Entonces, ¿cuál es la ventaja? No son los hechos. Es que nadie en cripto está trazando la línea entre "token de depósito bancario" y "stablecoin" y "producto de rendimiento RWA" como tres cosas separadas. Ustedes lo están metiendo todo en un solo saco y mirando el número equivocado.
Y esta es la parte que de verdad debería molestarte si estás buscando una operación: no hay una. No una limpia. LayerZero y Keeta cargan una fracción de exposición, pero es delgada, y está enterrada bajo una docena de otras cosas que hacen esos protocolos. Puedes entender perfectamente bien este cambio y aun así no tener dónde poner dinero en él. O eso significa que es temprano. O significa que esto se queda como una historia que nunca tendrá un ticker asociado. No sé cuál de las dos todavía, y no voy a fingir que lo sé.
Así que no mires el precio en este caso. Observa a un segundo regulador — EE. UU., Reino Unido, la UE, cualquiera cercano a G7 — poniendo su propia versión del lenguaje de OSFI en el papel en los próximos un par de trimestres. Observa a Keeta o a LayerZero publicando realmente un número, porque ahora mismo no hay ni una sola figura pública para el volumen de este producto. Ese es el agujero en toda la tesis, y no te lo voy a ocultar. Observa a un banco diciendo "competencia de stablecoins de depósitos tokenizados" en la misma frase en una llamada real de resultados, no un comunicado de prensa con una foto de stock de un apretón de manos.
Si nada de eso aparece en los próximos dos trimestres — si OSFI es el único que lo dice en voz alta y nadie publica ni un solo número — entonces me equivoqué al señalarlo. Fue una nota al pie de un regulador en un país, y nunca iba a llegar a ninguna parte.
Ahora mismo solo es un patrón de hechos sin una operación asociada. Estoy observando para ver si eso cambia. Tú también deberías.