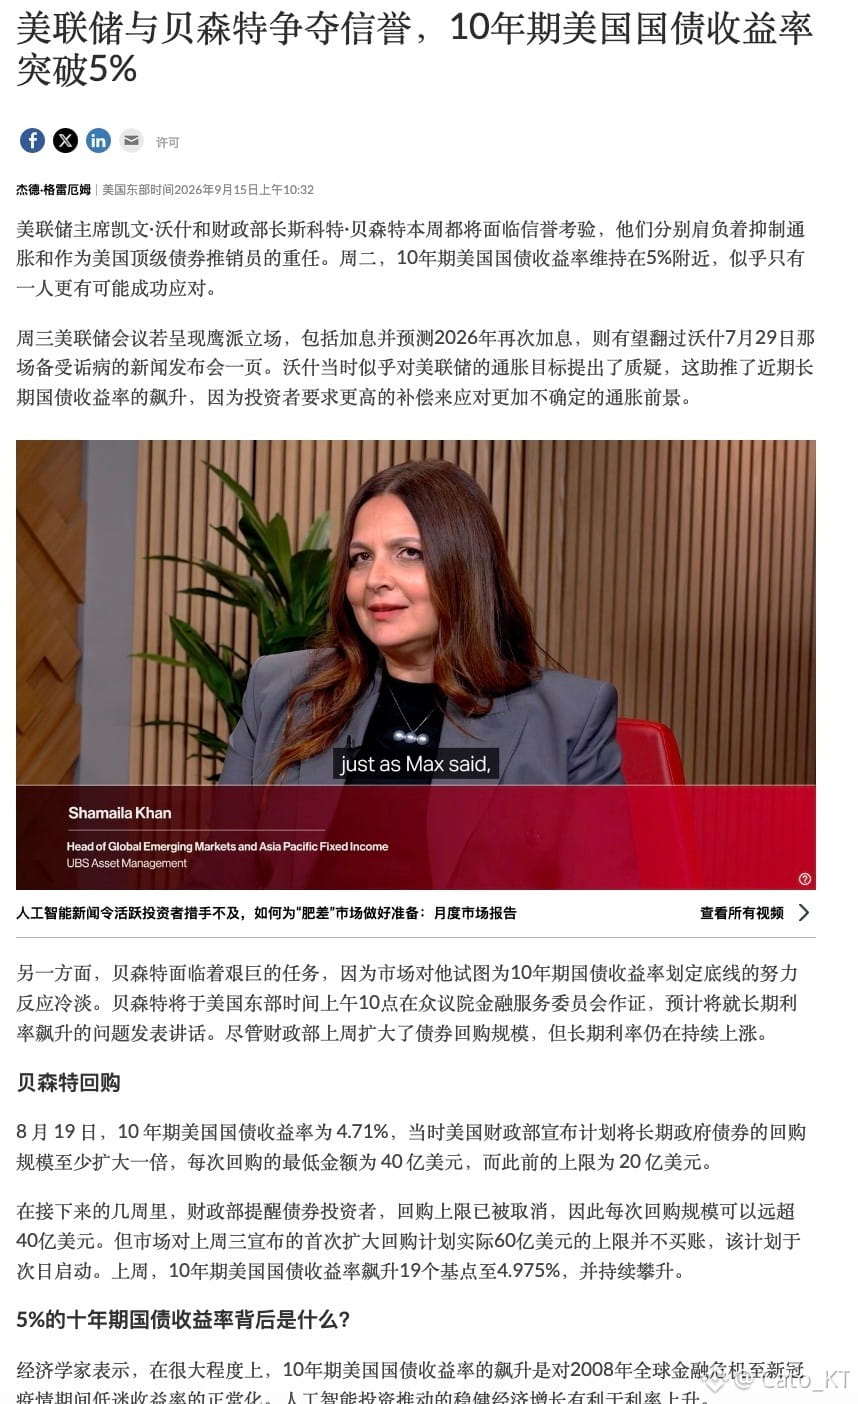
La intervención de Bessent ha terminado. La capacidad de su discurso de condicionar el mercado de bonos esta noche es extremadamente limitada. Como se dijo antes, el escenario que se presentó fue únicamente el último, y además el más inútil: insistir en la resiliencia de la economía de EE. UU. + trasladar los problemas del mercado de deuda a Oriente Medio.
Por el contrario, sobre el plan de ajuste fiscal no se dieron respuestas inmediatas y aplicables. Lo que el mercado realmente quiere saber —si Bessent aumenta el monto de recompras esperadas y reduce la emisión de bonos a largo plazo— no recibió ninguna orientación clara.
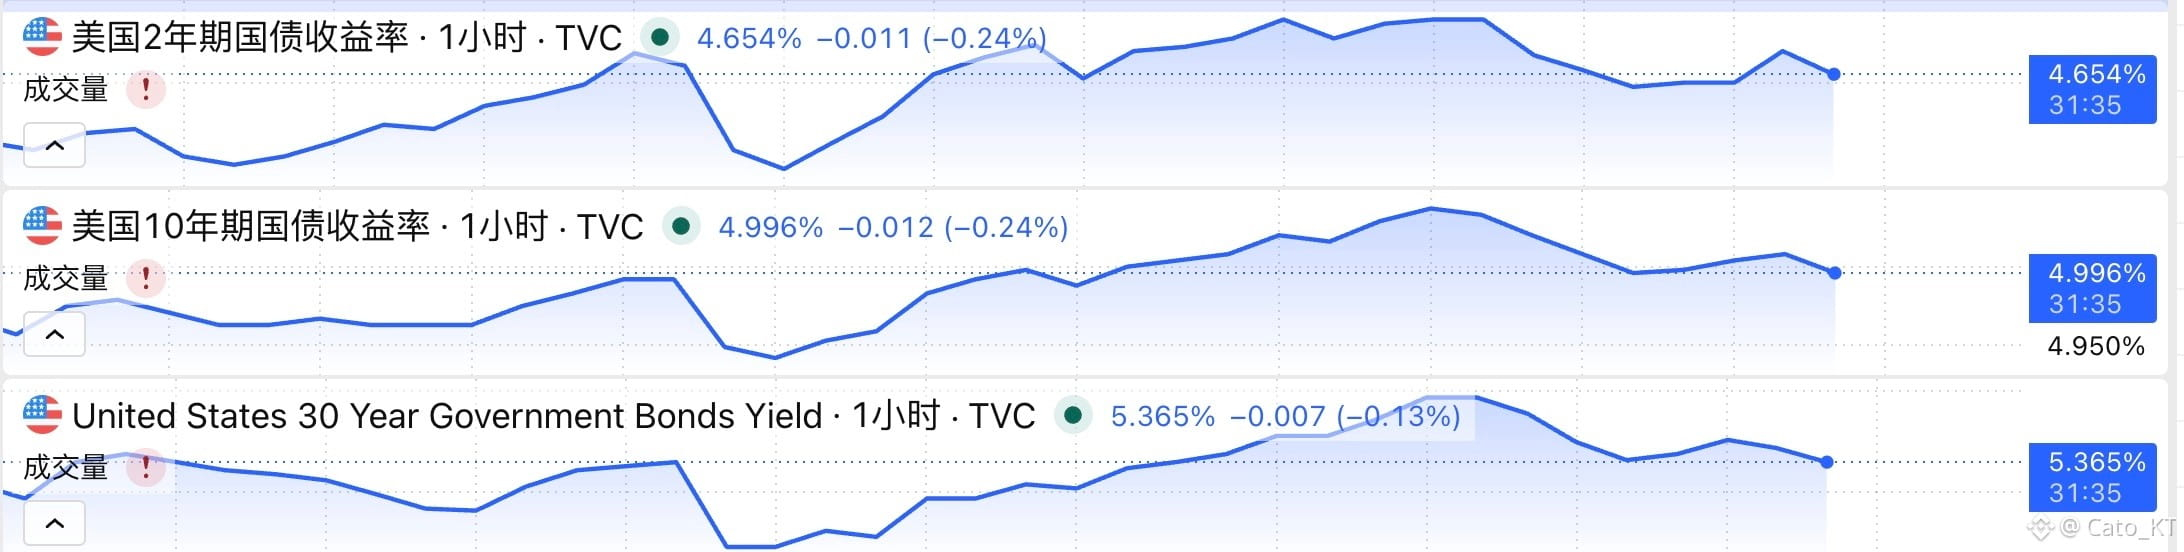
También puede verse a través de la reacción del mercado que la capacidad de intervención de Bessent sobre el mercado de bonos esta noche es básicamente nula. Por supuesto, todavía no se puede confirmar al 100% si las políticas de Bessent realmente han dejado de funcionar.
Por un lado, los precios de la energía rebotan a corto plazo; la presión inflacionaria impulsa al alza la punta de los bonos largos, lo que podría compensar el efecto en el mercado de bonos. Por otro lado, los aumentos de la tasa aún no se han materializado y queda en el aire si habrá más subidas en el futuro; el mercado de bonos aún no ha fijado claramente el precio de ese escenario.
A partir de ahora, la presión recae en Waller: veremos el gráfico de puntos mañana y cómo interpreta Waller esta subida de tasas y si habrá más incrementos en el futuro. En este momento, con los rendimientos del mercado de bonos en niveles elevados, tanto la Fed como Bessent tienen realmente un margen de maniobra limitado.
Pero tampoco es que no haya beneficios. La crisis del mercado de bonos podría empujar a Trump a ceder en el tema de Irán, aliviando así los precios de la energía. Y, en la actualidad, el retroceso de los precios de la energía es la única solución positiva a corto plazo para el mercado de bonos. #美联储加息是否已成定局
Por el contrario, sobre el plan de ajuste fiscal no se dieron respuestas inmediatas y aplicables. Lo que el mercado realmente quiere saber —si Bessent aumenta el monto de recompras esperadas y reduce la emisión de bonos a largo plazo— no recibió ninguna orientación clara.
También puede verse a través de la reacción del mercado que la capacidad de intervención de Bessent sobre el mercado de bonos esta noche es básicamente nula. Por supuesto, todavía no se puede confirmar al 100% si las políticas de Bessent realmente han dejado de funcionar.
Por un lado, los precios de la energía rebotan a corto plazo; la presión inflacionaria impulsa al alza la punta de los bonos largos, lo que podría compensar el efecto en el mercado de bonos. Por otro lado, los aumentos de la tasa aún no se han materializado y queda en el aire si habrá más subidas en el futuro; el mercado de bonos aún no ha fijado claramente el precio de ese escenario.
A partir de ahora, la presión recae en Waller: veremos el gráfico de puntos mañana y cómo interpreta Waller esta subida de tasas y si habrá más incrementos en el futuro. En este momento, con los rendimientos del mercado de bonos en niveles elevados, tanto la Fed como Bessent tienen realmente un margen de maniobra limitado.
Pero tampoco es que no haya beneficios. La crisis del mercado de bonos podría empujar a Trump a ceder en el tema de Irán, aliviando así los precios de la energía. Y, en la actualidad, el retroceso de los precios de la energía es la única solución positiva a corto plazo para el mercado de bonos. #美联储加息是否已成定局