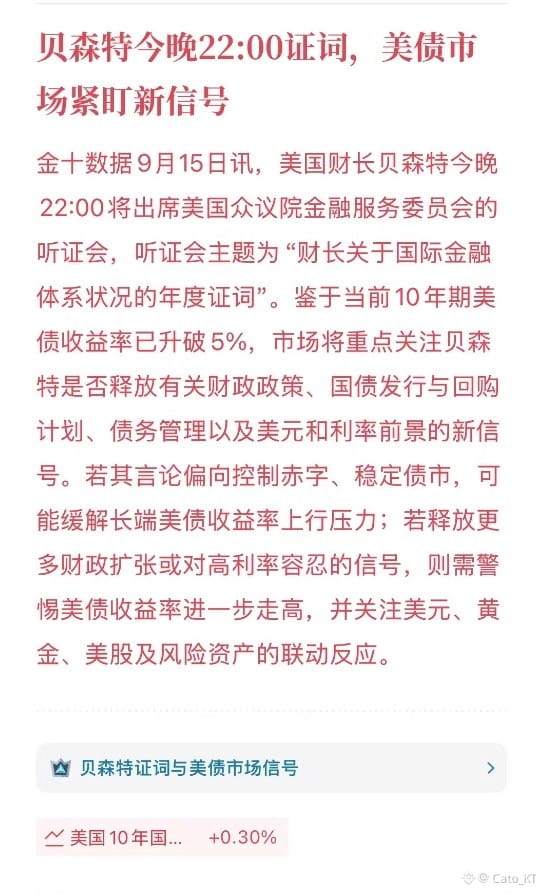
Volvamos a hablar de los bonos del Tesoro de EE. UU. a 10 años: el dilema de política de la Reserva Federal, ¿puede Ben Carson <a>...</a> de manera efectiva resolverlo esta noche?
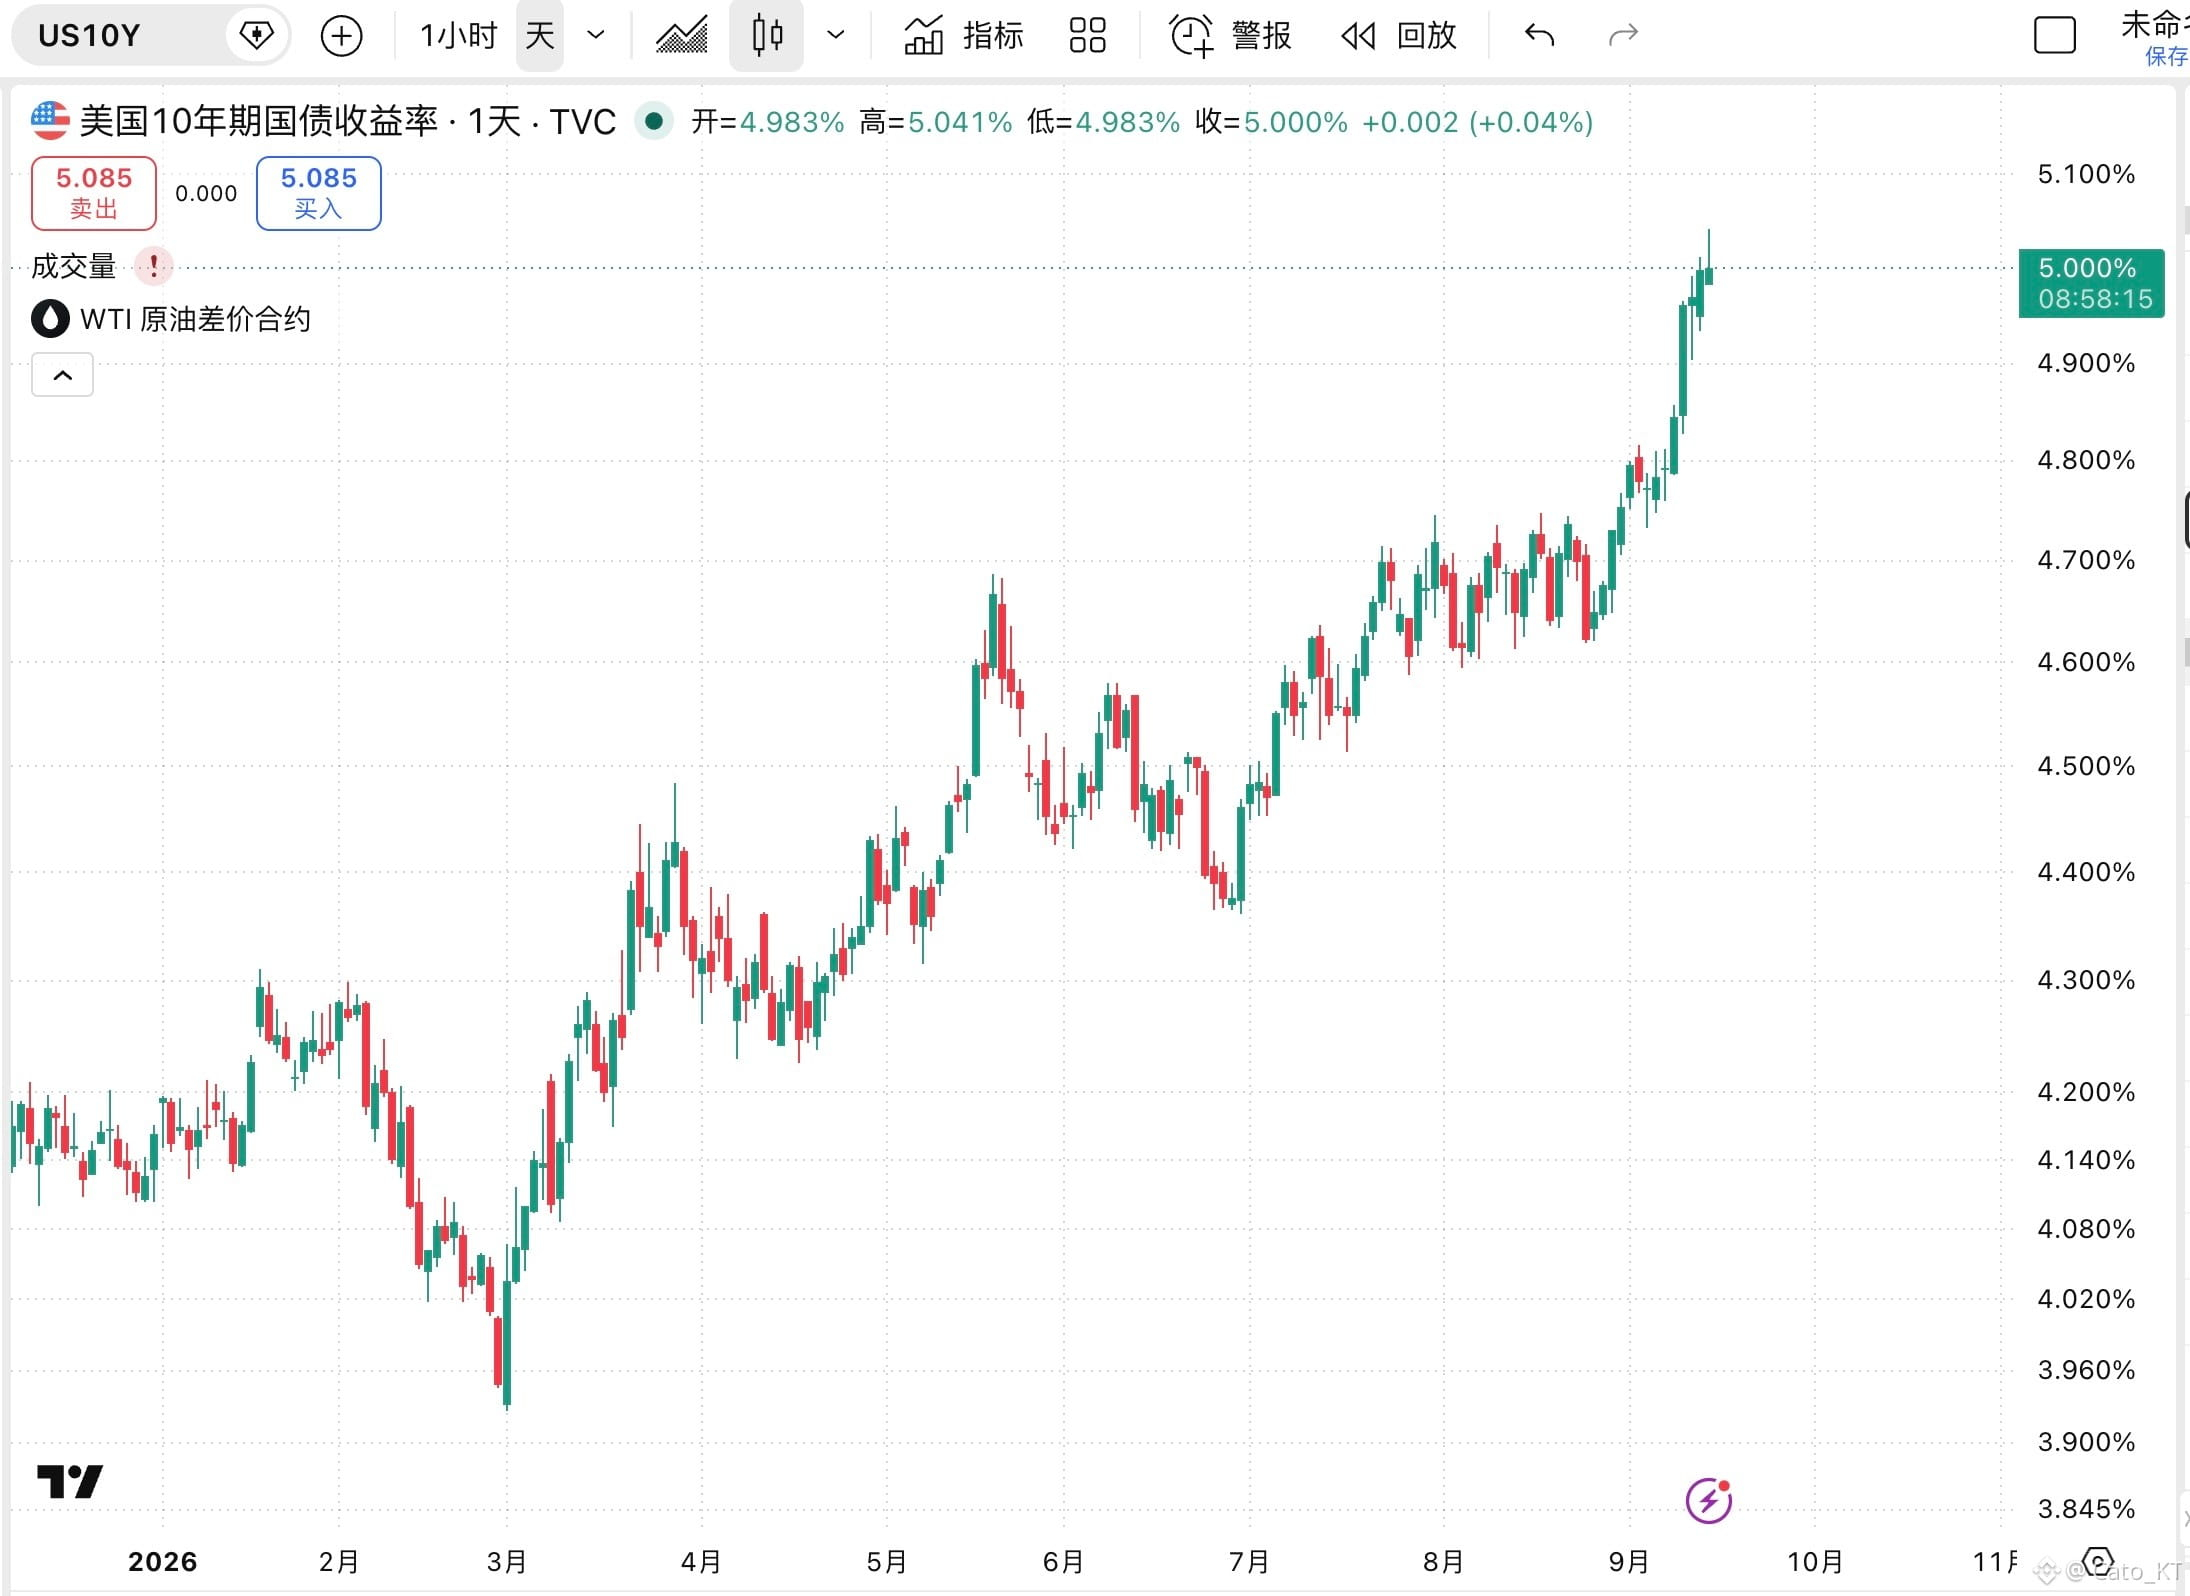
El rendimiento del bono del Tesoro a 10 años se sitúa firmemente por encima del 5%. Hasta que se confirme una subida de tipos, que el mercado de bonos anticipe el endurecimiento y de esa manera suba el rendimiento fijando de antemano el aumento esperado es algo habitual. Lo importante es: ¡después de que se confirme la subida de tipos, cómo se moverá el mercado de bonos!
Si tras la reunión de septiembre la Reserva Federal no da señales de continuar subiendo tipos, es decir, si fuera un endurecimiento “dovish” (más laxo), será difícil frenar el alza tanto de los rendimientos a corto como a largo plazo
Porque el bono del Tesoro a 10 años, durante un periodo en el que persisten expectativas de mantener tipos altos + la prima por inflación asociada a precios del petróleo elevados, conlleva que a corto plazo sea difícil presionar a la baja el rendimiento
Pero si se liberan señales de seguir subiendo tipos, es decir, si fuera un endurecimiento “hawkish” (más agresivo), entonces el rendimiento a 2 años se disparará demasiado rápido. El rendimiento a 10 años tenderá a estabilizarse e incluso a retroceder; si la relación entre el rendimiento a 2 y a 10 se nivela rápidamente, se entra en una fase de “bear flattening” (aplanamiento por caída en la curva de rendimientos), y después de ese aplanamiento llega la inversión de la curva. Eso implica presión para la banca y, por tanto, la etapa en la que se materializan riesgos financieros y económicos
Así que para Wosch, aunque su responsabilidad, en términos formales, es solo ajustar el tipo de interés a corto plazo, ante este tipo de dilema, la Fed ya está atrapada en una situación de “política a dos vías” (dos dilemas a la vez). El margen para controlar el timing y el grado es muy difícil, y el riesgo es aún mayor
Por eso, sin duda, el peso de la audiencia de esta noche de Ben Carson ha aumentado. Porque el efecto del discurso de Ben Carson esta noche determinará el espacio que tendrá mañana Wosch para aplicar su política. Así que, en mi opinión, al escuchar el discurso de esta noche de Ben Carson, conviene prestar atención a varios puntos clave:
1. Si aparecen comentarios sobre ampliar el volumen y la frecuencia de los repo de bonos del tramo largo. En especial, si se vuelve a elevar la expectativa de recompra prevista de 6 mil millones por vez. Esto sería un beneficio directo para el mercado de bonos
2. Si aparece alguna frase sobre controlar el crecimiento de la emisión de deuda a largo plazo. Esto afectaría directamente el equilibrio entre oferta y demanda; para el mercado de bonos también sería un beneficio directo
3. Si se enfatiza la disciplina fiscal y la trayectoria de reducción del déficit. Esto es un beneficio marginal para el mercado de bonos, y su efecto es más débil que el de los dos puntos anteriores
4. O si solo se habla de la estabilidad del mercado de bonos del Tesoro y de una demanda fuerte. Esta es la opción más débil: el impacto en el mercado de bonos es prácticamente nulo.
Sin embargo, aquí hay que tener en cuenta que el discurso de Ben Carson esta noche puede influir en los rendimientos del tramo largo, pero es difícil que pueda bajar por separado el rendimiento del bono del Tesoro a 10 años. Este es un punto de riesgo importante: si después del discurso el rendimiento del bono del Tesoro a 10 años mantiene una trayectoria estable, el problema habrá que trasladarlo a mañana para Wosch. #美联储加息是否已成定局
El rendimiento del bono del Tesoro a 10 años se sitúa firmemente por encima del 5%. Hasta que se confirme una subida de tipos, que el mercado de bonos anticipe el endurecimiento y de esa manera suba el rendimiento fijando de antemano el aumento esperado es algo habitual. Lo importante es: ¡después de que se confirme la subida de tipos, cómo se moverá el mercado de bonos!
Si tras la reunión de septiembre la Reserva Federal no da señales de continuar subiendo tipos, es decir, si fuera un endurecimiento “dovish” (más laxo), será difícil frenar el alza tanto de los rendimientos a corto como a largo plazo
Porque el bono del Tesoro a 10 años, durante un periodo en el que persisten expectativas de mantener tipos altos + la prima por inflación asociada a precios del petróleo elevados, conlleva que a corto plazo sea difícil presionar a la baja el rendimiento
Pero si se liberan señales de seguir subiendo tipos, es decir, si fuera un endurecimiento “hawkish” (más agresivo), entonces el rendimiento a 2 años se disparará demasiado rápido. El rendimiento a 10 años tenderá a estabilizarse e incluso a retroceder; si la relación entre el rendimiento a 2 y a 10 se nivela rápidamente, se entra en una fase de “bear flattening” (aplanamiento por caída en la curva de rendimientos), y después de ese aplanamiento llega la inversión de la curva. Eso implica presión para la banca y, por tanto, la etapa en la que se materializan riesgos financieros y económicos
Así que para Wosch, aunque su responsabilidad, en términos formales, es solo ajustar el tipo de interés a corto plazo, ante este tipo de dilema, la Fed ya está atrapada en una situación de “política a dos vías” (dos dilemas a la vez). El margen para controlar el timing y el grado es muy difícil, y el riesgo es aún mayor
Por eso, sin duda, el peso de la audiencia de esta noche de Ben Carson ha aumentado. Porque el efecto del discurso de Ben Carson esta noche determinará el espacio que tendrá mañana Wosch para aplicar su política. Así que, en mi opinión, al escuchar el discurso de esta noche de Ben Carson, conviene prestar atención a varios puntos clave:
1. Si aparecen comentarios sobre ampliar el volumen y la frecuencia de los repo de bonos del tramo largo. En especial, si se vuelve a elevar la expectativa de recompra prevista de 6 mil millones por vez. Esto sería un beneficio directo para el mercado de bonos
2. Si aparece alguna frase sobre controlar el crecimiento de la emisión de deuda a largo plazo. Esto afectaría directamente el equilibrio entre oferta y demanda; para el mercado de bonos también sería un beneficio directo
3. Si se enfatiza la disciplina fiscal y la trayectoria de reducción del déficit. Esto es un beneficio marginal para el mercado de bonos, y su efecto es más débil que el de los dos puntos anteriores
4. O si solo se habla de la estabilidad del mercado de bonos del Tesoro y de una demanda fuerte. Esta es la opción más débil: el impacto en el mercado de bonos es prácticamente nulo.
Sin embargo, aquí hay que tener en cuenta que el discurso de Ben Carson esta noche puede influir en los rendimientos del tramo largo, pero es difícil que pueda bajar por separado el rendimiento del bono del Tesoro a 10 años. Este es un punto de riesgo importante: si después del discurso el rendimiento del bono del Tesoro a 10 años mantiene una trayectoria estable, el problema habrá que trasladarlo a mañana para Wosch. #美联储加息是否已成定局