

El oro tuvo todas las razones para repuntar la semana pasada. La guerra con Irán se amplió, el petróleo subió hacia los 108 dólares por barril y la inflación aceleró su ritmo. Sin embargo, el metal cayó hasta su nivel más bajo en más de un mes. La explicación tiene menos que ver con el propio oro que con las tasas de interés: el petróleo más caro avivó los temores de inflación; esos temores elevaron la probabilidad de otra subida de tipos por parte de la Fed, y los propietarios de oro quedaron atrapados en un susto por las tasas que no tenía nada que ver con el atractivo habitual del metal como refugio seguro.
Una caída de cinco semanas
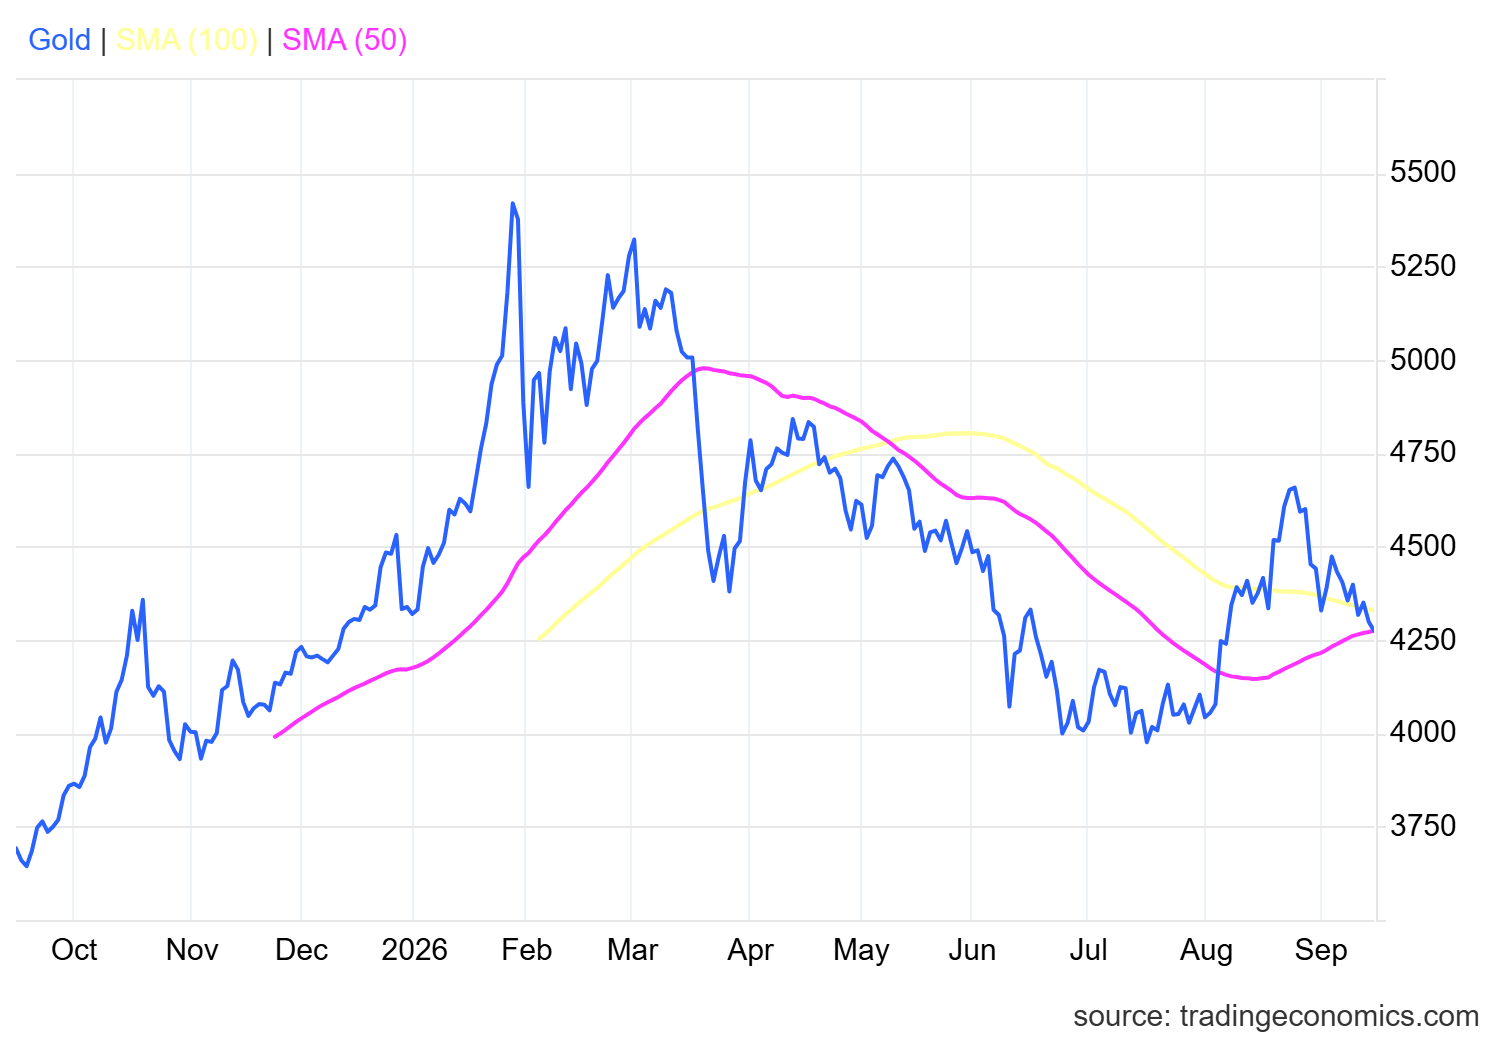
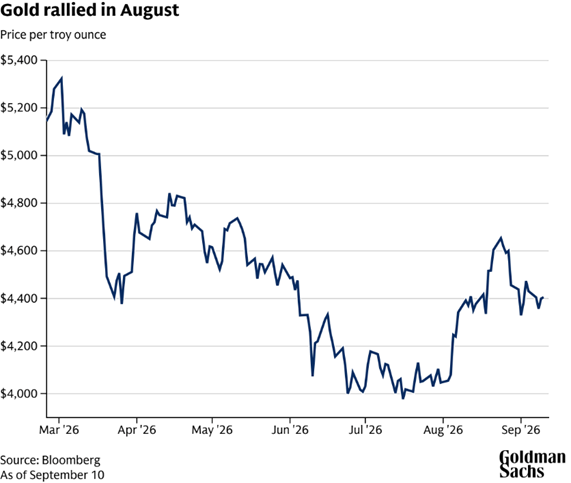
El oro se negociaba alrededor de 4.300 dólares por onza el martes, cerca de mínimos de cinco semanas, y devolvía una parte de su avance del verano. El patrón es el de una corrección de manual después de un fuerte repunte. El metal subió 7,45% en la semana del 2 de agosto y otro 5,19% la semana siguiente, tocando un máximo de 4.697,66 el 23 de agosto. A partir de ahí, la tendencia se revirtió. Cuatro descensos semanales consecutivos de 3,22%, 0,56%, 1,84% y 1,29% llevaron el oro a 4.292,83 para el 13 de septiembre, aproximadamente un 8,6% por debajo de su máximo de agosto.
Petróleo, oleoductos y apuestas sobre tasas
El crudo siguió subiendo por razones que no tenían que ver directamente con el oro. El oleoducto de Este a Oeste de Arabia Saudita permaneció cerrado, y Ucrania cuestionó la afirmación del presidente Trump de que ya había llegado a un acuerdo con Rusia para detener los ataques a la infraestructura energética. Un shock de ese tamaño para los mercados energéticos hace que recortar tasas sea más difícil de justificar casi por definición, y la escalada repentina del conflicto empujó al crudo de nuevo por encima de los 100 dólares por barril.
La inflación de EE. UU. ya ha superado el objetivo del 2% de la Fed durante más de 65 meses, y esa racha está haciendo mucho del trabajo detrás de la casi certeza de los mercados sobre una alza. La nueva fijación de precios no comenzó con los datos del viernes. El gobernador de la Fed Christopher Waller, votante permanente en el comité y uno de sus miembros más proclives a posturas más flexibles, dijo a Reuters NEXT el 3 de septiembre que podría apoyar mantener las tasas sin cambios si las cifras de agosto confirmaban que la desinflación seguía intacta. Pero se dejó una salida:
"Podría ser apropiado subir la tasa de política" esta semana, dijo Waller, si los datos entrantes mostraban que la mejora había resultado ser algo duradero.
Los costos crecientes de energía alimentan la inflación, y la inflación alimenta la presión sobre la Fed para que endurezca. Ahora los mercados están descontando aproximadamente un 92% de probabilidad de una alza de 25 puntos básicos el miércoles, con una alza más descontada para fin de año. Para el oro, las cuentas son simples: las tasas más altas vuelven menos atractivo mantener un activo que no paga rendimiento.
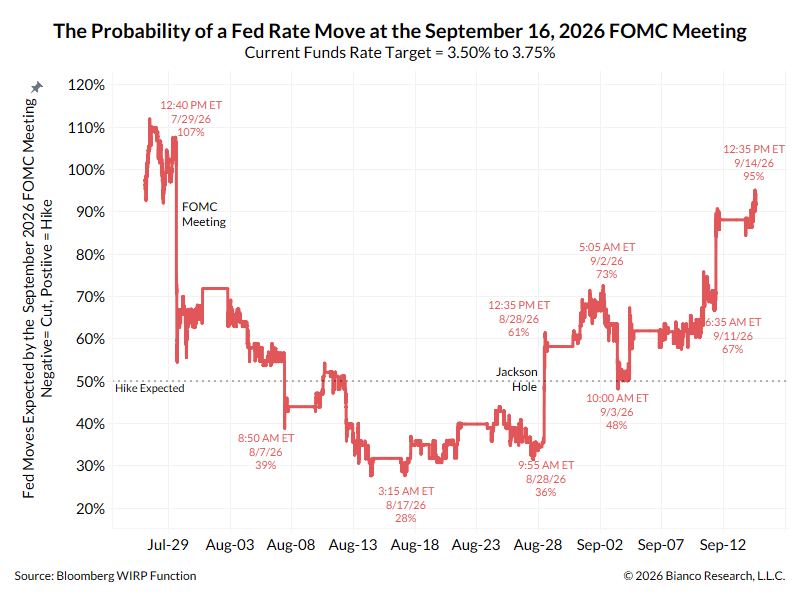
Warsh había marcado ese tono semanas antes. En un discurso del 28 de agosto en el simposio Jackson Hole del Banco de la Reserva Federal de Kansas City, el primero que daba como presidente, dijo que las lecturas de inflación de este verano, aunque mejores de lo que se temía, no le habían convencido de que las presiones subyacentes de precios hubieran mejorado de manera significativa. Según dijo, la Fed todavía tiene trabajo por hacer.
En este punto, mantenerlas sin cambios parece casi impensable. Quedarse quieto probablemente reavivaría el tipo de venta del Tesoro que siguió a la reunión del 29 de julio, cuando los rendimientos de largo plazo se dispararon, y el secretario del Tesoro, Scott Bessent, tuvo que intervenir con un plan de recompra sorpresa solo para calmar el mercado.
Las recompras como esas tienden a reforzar lo que los operadores llaman la operación de devaluación, desplazando la presión desde el mercado de bonos hacia el dólar. Cuando el gobierno recompra Tesoros a largo plazo y los reemplaza por deuda a plazos más cortos, suprime los rendimientos de mayor duración, una versión más suave del viejo guion de la Operación Twist. Si los inversores lo interpretan como represión financiera en un contexto de deuda federal ya elevada, la confianza en el poder adquisitivo de largo plazo del dólar puede erosionarse, empujando los flujos hacia activos “duros” como el oro, la plata y el bitcoin.
El caso alcista para el oro
Robin Brooks, economista de la Brookings Institution, formula una versión del mismo argumento. Sostiene que la perspectiva del oro se mantiene alcista incluso después del giro más agresivo de Warsh. Si lo que se está formando es, en la práctica, un acuerdo entre el Tesoro y la Fed para limitar los rendimientos a largo plazo, eso también limita el alza de las tasas reales, y las tasas reales son el costo principal de mantener algo que no paga rendimiento, como el oro. A medida que la deuda de EE. UU. sigue subiendo, dice, esos topes implícitos de rendimiento agregan combustible a la operación de devaluación en lugar de apagarla.
"La deuda fuera de control está impulsando todo estos días, y hará que el oro suba", escribió Brooks.
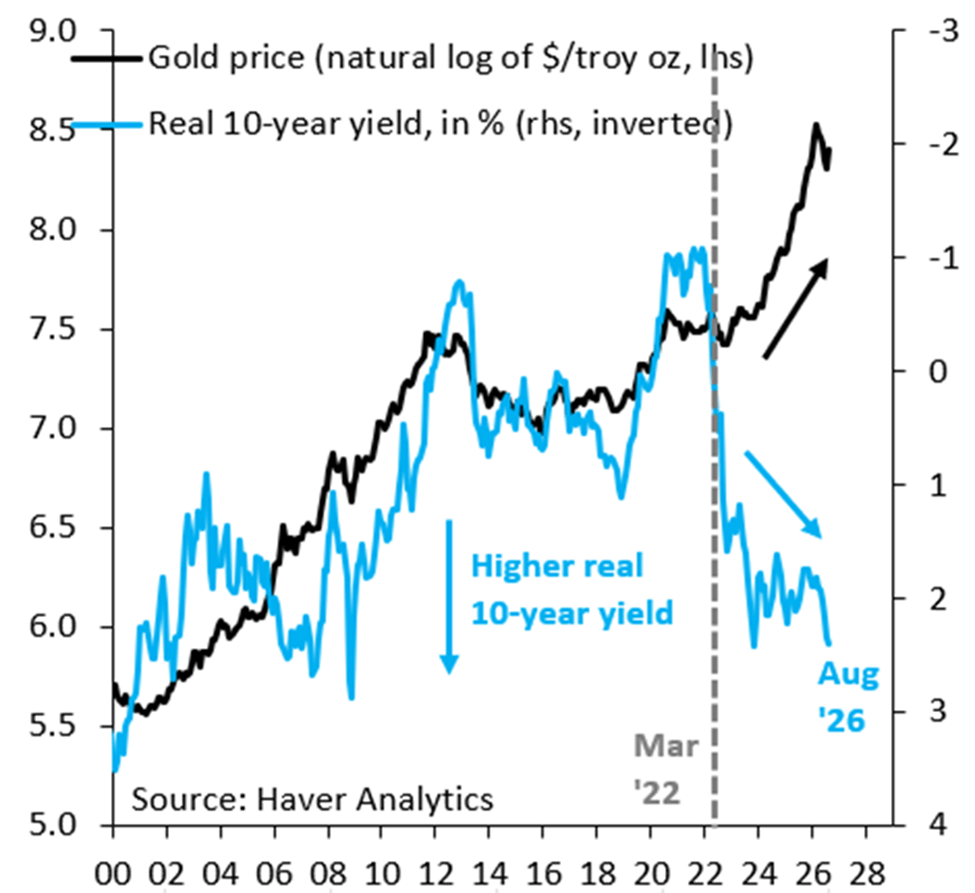
Goldman Sachs está pronosticando nuevas ganancias para el oro, incluso cuando el creciente uso de derivados vinculados al metal puede estar añadiendo a su volatilidad, según Lina Thomas, analista senior de materias primas de Goldman Sachs Research, y Daan Struyven, coencargado de Global Commodities Research de la firma. El objetivo del banco para fin de año se sitúa en 4.900 dólares por onza troy, frente a alrededor de 4.300 al 10 de septiembre.
Unas cuantas fuerzas están haciendo el trabajo pesado detrás de esa llamada:
Los bancos centrales han intensificado sus compras de oro desde 2022, cuando los países del G7 congelaron los activos de los bancos centrales rusos en Europa en respuesta a la invasión de Ucrania. Goldman Sachs Research espera que la compra de los bancos centrales promedie 50 toneladas al mes en 2026, frente a 17 toneladas al mes antes de 2022.
La demanda de opciones de compra (call) sobre oro también está aumentando, ya que los inversores se cubren frente a grandes cambios de política. Los precios en alza pueden hacer que los tenedores de opciones compren más oro mientras obligan a los operadores a comprar oro por su cuenta para cubrir su exposición corta, lo que acelera la subida. El mismo mecanismo opera en sentido inverso: los precios a la baja pueden llevar a los operadores a deshacer esas coberturas, presionando el precio aún más hacia abajo. Esa dinámica eleva la probabilidad de que el oro se dispare más allá del pronóstico de Goldman, pero también apunta a una "mayor volatilidad bilateral" en la subida, escriben Thomas y Struyven.
Posibles alzas de la Fed plantean cierto riesgo a la baja, pero Goldman ve que el balance de riesgos para su pronóstico de 2026 está inclinado netamente hacia el alza. "La participación del oro en las carteras privadas sigue siendo baja, y los acontecimientos geopolíticos recientes—incluyendo Irán y tensiones más amplias—podrían acelerar la diversificación más allá de los bancos centrales hacia inversores privados, incluso al afectar las percepciones sobre la sostenibilidad fiscal occidental", escriben Thomas y Struyven.
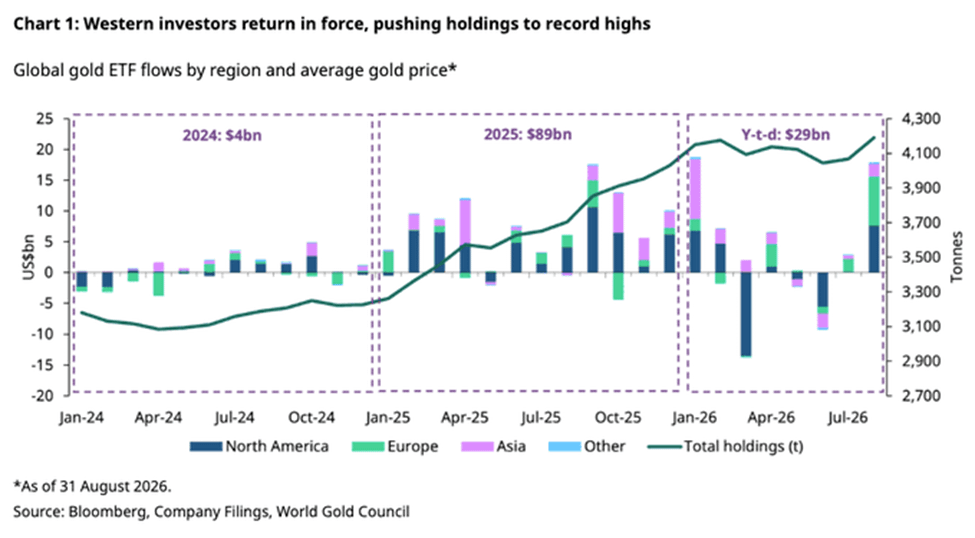
Los ETF globales respaldados por oro retiraron 18 mil millones de dólares en agosto, el segundo mayor ingreso mensual en términos de valor de un registro. Las tenencias colectivas subieron 121 toneladas hasta 4.189 toneladas, también un récord.
El negocio de la devaluación, aún en marcha
Ahí está la esencia de la operación de devaluación. Los gobiernos tienen todos los incentivos para evitar que los rendimientos suban demasiado, ya que los mayores costos de endeudamiento hacen que las cargas de deuda que ya están muy exigidas sean todavía más difíciles de sostener. Las recompras, las compras directas, las medidas de control de rendimiento: todo trata el síntoma. Ninguna de ellas toca el problema fiscal subyacente.
Por eso también apostar en corto a los bonos del gobierno de forma directa se ha vuelto un intercambio más enredado de ejecutar. La formulación más limpia puede estar en las divisas y los metales preciosos: divisas más débiles mientras los gobiernos intentan manejar el crecimiento y la deuda al mismo tiempo, y el oro junto con sus pares como reservas de valor en un mundo en el que los responsables políticos siguen inclinándose hacia la balanza para contener el aumento natural de los rendimientos. La venta de bonos a varios años aún tiene margen para continuar. Si acaso, la intervención del gobierno sigue fortaleciendo el argumento de la operación de devaluación, en lugar de debilitarlo.