
NEAR está atravesando una importante transformación.
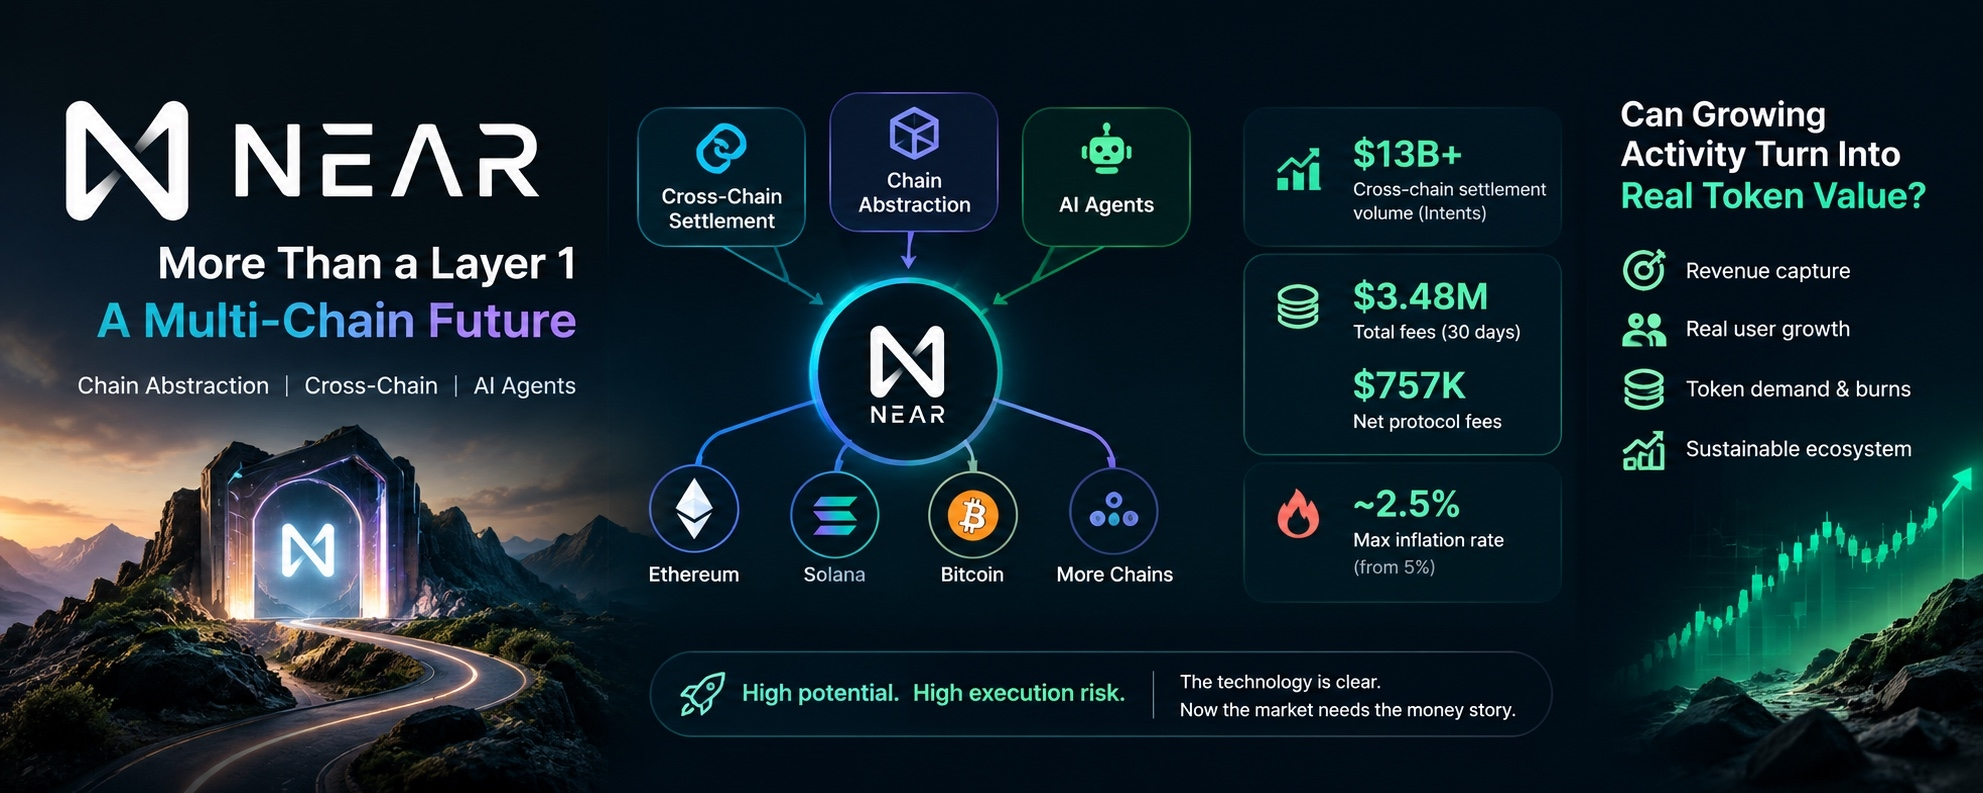
Comenzó como una Capa 1 de alto rendimiento centrada en la escalabilidad, las comisiones bajas y las transacciones rápidas. Hoy, la historia más grande es convertirse en Abstracción de Cadena + Infraestructura entre Cadenas + Agentes de IA.
Eso suena poderoso, pero hay una pregunta que los inversores no deberían ignorar:
¿NEAR se está volviendo más útil, o NEAR se está volviendo más valioso?
Esas dos cosas no siempre son lo mismo.
▪️ 1. NEAR se está moviendo más allá de la carrera tradicional de la Capa 1
Competir únicamente en velocidad y comisiones de transacción bajas se ha vuelto difícil.
Solana, Sui, Aptos y las redes de Capa 2 de Ethereum ya ofrecen un rendimiento sólido.
La respuesta de NEAR es Chain Abstraction.
La idea es simple: los usuarios no deberían tener que preocuparse por qué blockchain están usando, qué bridge necesitan, dónde está ubicada la liquidez o qué token de Gas necesitan.
Ellos simplemente especifican lo que quieren, mientras que la infraestructura maneja la complejidad en segundo plano.
Aquí es donde los Intents de NEAR se vuelven importantes.
Según el análisis proporcionado, los Intents de NEAR han procesado más de 13 mil millones de dólares en volumen de liquidación entre cadenas.
Eso es impresionante.
Pero el volumen por sí solo no nos dice cuánto valor económico captura realmente NEAR.
▪️ 2. La pregunta de 13B en realidad trata sobre ingresos
Esta probablemente es la parte más importante de la tesis.
En los 30 días previos al 1 de septiembre, los productos relacionados con NEAR generaron aproximadamente 3.48 millones de dólares en comisiones totales.
Sin embargo, después de los pagos a solucionadores, socios, aplicaciones y otros participantes, las comisiones netas del protocolo reportadas rondaron los 757,500 dólares.
Esto crea una distinción importante:
Un alto volumen de transacciones ≠ altos ingresos del protocolo ≠ un alto valor del token.
La infraestructura entre cadenas requiere proveedores de liquidez, creadores de mercado, solucionadores y aplicaciones.
Todos necesitan capturar parte de la economía.
Así que la verdadera pregunta para los inversores de NEAR es:
A medida que crece el volumen de Intents, ¿crece también con él la propia participación de NEAR en la economía?
Esa es la métrica que yo vigilaría con mucha más atención que el volumen de transacciones en titulares.
▪️ 3. La IA ofrece a NEAR otra gran oportunidad de crecimiento
NEAR también se está posicionando en torno a agentes de IA.
La visión incluye agentes autónomos que pueden mantener activos, realizar pagos, interactuar con blockchains y ejecutar transacciones.
Esto hace que la combinación con Chain Abstraction sea particularmente interesante.
Imagina un agente de IA que necesita comprar un servicio o mover capital a través de múltiples cadenas.
En lugar de seleccionar manualmente redes, bridges y pools de liquidez, el agente podría simplemente expresar una intención y dejar que la infraestructura se encargue de la ejecución.
Ese es un mercado potencialmente grande.
NEAR también tiene un trasfondo técnico creíble detrás de su narrativa de IA. El cofundador Illia Polosukhin participó en la investigación de Transformadores que se volvió fundamental para la IA moderna.
Pero aún existe una gran brecha:
La adopción de IA tiene que convertirse en ingresos comerciales.
Tener equipos de IA, asociaciones y productos no significa automáticamente un flujo de caja sostenible.
Y aun si el ecosistema de IA tiene éxito, los inversores todavía deben preguntarse:
¿Ese éxito crea demanda directa de tokens NEAR?
▪️ 4. La tokenomics están mejorando
Hay algunos desarrollos positivos aquí.
Según se informa, la inflación anual máxima de NEAR se ha reducido del 5% a aproximadamente 2.5%.
Los reembolsos de Gas para desarrolladores también se han eliminado, mientras que la quema de comisiones de transacción se ha ampliado.
El análisis también apunta a experimentar con usar ingresos del producto para recompra de tokens, y se informa que se han recomprado más de 1 millón de tokens NEAR.
Otro factor positivo es la estructura de oferta.
Aproximadamente 1.305 mil millones de tokens NEAR ya están en circulación, lo que significa que la presión futura por desbloqueos concentrados parece relativamente limitada en comparación con proyectos más nuevos de la Capa 1.
Pero hay una distinción importante:
Menor inflación no significa automáticamente deflación.
NEAR todavía necesita generar suficientes comisiones y otros mecanismos de captura de valor para compensar la nueva emisión de tokens con el tiempo.
▪️ 5. El ecosistema está activo, pero no se ha establecido el liderazgo
NEAR claramente tiene actividad.
El análisis proporcionado cita aproximadamente 40 millones de usuarios activos mensuales y más de 8 millones de transacciones diarias promedio en su revisión de 2024.
Los datos de desarrolladores de agosto de 2026 citados en el análisis muestran alrededor de 1,231 desarrolladores y 79,400 commits de código.
Sin embargo, estas cifras necesitan contexto.
Las métricas de usuario pueden incluir actividad automatizada, cuentas e interacciones incentivadas, por lo que no deberían interpretarse automáticamente como millones de usuarios económicos altamente comprometidos.
La actividad de desarrolladores también es significativa, pero NEAR todavía se queda atrás de Ethereum considerablemente y permanece detrás de Solana en áreas importantes como liquidez y el impulso de aplicaciones para consumidores.
Así que yo describiría a NEAR como:
Técnicamente creíble, estratégicamente interesante, pero aún no es el líder dominante del mercado.
▪️ 6. Lo que yo vigilaría a continuación
Para mí, estas son las métricas clave:
□ Ingresos netos de NEAR Intents
¿Los ingresos crecen junto con el volumen de liquidación?
□ Ratio de captura de ingresos
¿Cuánto de las comisiones totales realmente se queda con el protocolo?
□ Retención real de usuarios
¿Los usuarios regresan sin incentivos fuertes?
□ Crecimiento de stablecoin y TVL
¿Está entrando capital genuino en el ecosistema?
□ Ingresos comerciales de IA
¿Los productos de IA están generando una actividad empresarial sostenible?
□ Demanda de tokens
¿Los Intents y la actividad de IA realmente requieren NEAR?
□ Quemadas + recompras vs emisión
¿La captura de valor eventualmente puede compensar la nueva oferta de tokens?
🔎 Conclusión final
La historia de NEAR ya no es simplemente:
“Somos una Capa 1 rápida.”
La apuesta más grande es que NEAR pueda convertirse en infraestructura que conecte múltiples blockchains, agentes de IA, pagos y transacciones automatizadas.
Eso le da a NEAR una ventaja potencial significativa.
Pero la tesis de inversión todavía necesita pruebas.
El mayor desafío no es si NEAR puede construir una tecnología impresionante.
Se trata de si esa tecnología puede crear un fuerte “flywheel” económico:
Más uso → más ingresos del protocolo → más demanda/ventas quemas/recompras de tokens → mejores economías del token.
Hasta que ese ciclo se establezca claramente, yo vería a NEAR como una apuesta de infraestructura de alta beta y alto riesgo de ejecución, en lugar de un activo central ya comprobado.
La historia de la tecnología es interesante.
Ahora el mercado necesita ver la historia del dinero.
#NEAR #CryptoAnalysis #Blockchain #ArifAlpha